
GRIは2021年10月5日、GRIユニバーサル・スタンダード2021(Universal Standards)を正式に公表し、2023年1月1日に発効しました。改訂では『GRI 103:マネジメント手法』が『GRI 3:Material Topics 2021』(マテリアルな項目)に変更されました。また、40種類のセクター別スタンダード(Sector Standards)を順次公表し、企業のサステナビリティ課題の開示の方向性を示す予定です。本稿では最新の評価プロセスを順に解説し、代表的な6社の特定事例を紹介します。最新のマテリアリティ分析をすぐに理解するためにお役立てください。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
- 新旧基準の違いとは?「インパクト」を中心としたマテリアリティ分析
- 1. 組織の状況を理解する——企業に関連するサステナビリティ課題を収集
- 2. 実際および潜在的なインパクトを特定する——3つの側面への正負の影響を把握
- 3. インパクトの重要度を評価する——影響の大きさと発生可能性
- 4. インパクトを優先順位付けして報告する——マテリアルな項目を確定
- 6社のESGレポートに見るマテリアリティ分析の実例
- 【玉山フィナンシャルホールディング】関心度が中~高の課題を抽出し、著しいインパクトを持つか追加評価
- 【アジアセメント】外部専門家とともに正負のインパクトの大きさを評価
- 【信義房屋】SASBのマテリアルな項目を含めたダブルマテリアリティ評価と重点SDGsの選定
- 【ASUS】ステークホルダーへの詳細なインタビューとダブルマテリアリティによる重要項目の選定
- 【台塑石化】ダブルマテリアリティ分析でインパクトの重要度と発生可能性を評価し、セクター別基準を採用
- 【Philip Morris International】第三者とダブルマテリアリティ分析を実施し、ステークホルダーの意見を重視
- 気候とエネルギーのトピック別スタンダード:GRI 102/103
本稿は2026年10月6日に更新しました。GRIスタンダードの発効状況、セクター別スタンダードの一覧、気候・エネルギー基準への移行に関する情報を更新しています。
GRI 2021改訂
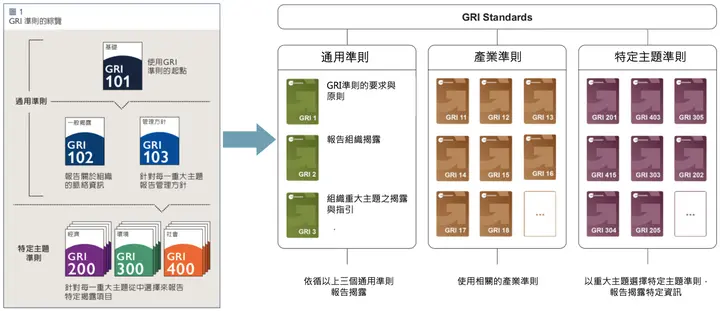
新旧基準の違いとは?「インパクト」を中心としたマテリアリティ分析
GRI 2016では「ステークホルダーの関心度」と「環境・経済・社会へのインパクトの大きさ」によって報告書のマテリアルな項目を特定していたのに対し、GRI 2021では、企業とステークホルダーによる「環境・経済・人々(人権を含む)への実際および潜在的なインパクトの重要度」の評価をより重視します。
分析プロセスも、組織の状況の理解、実際および潜在的なインパクトの特定、インパクトの重要度の評価、インパクトの優先順位付けと報告の4つのステップに分かれます。最初の3ステップは報告組織が日常的に行うサステナビリティ課題のインパクト特定であり、ステップ4は報告書作成時のマテリアルな項目の優先順位付けです。企業はこの4ステップに従い、事業のインパクトを定期的に評価・管理し、サステナビリティレポートでマネジメント手法を開示する必要があります。
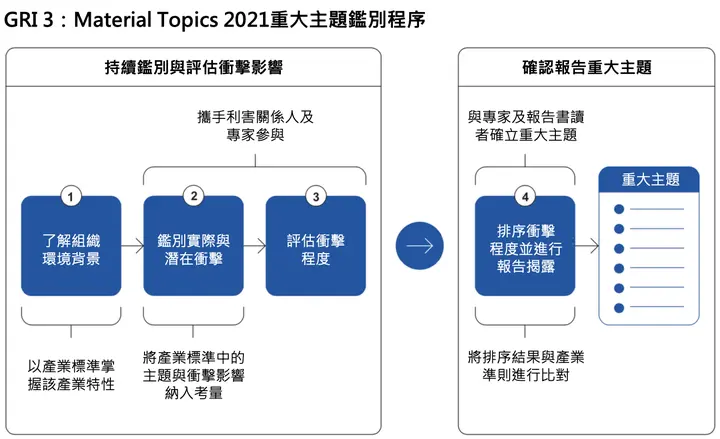
国際的な規範とGRIセクター別スタンダードを参照し、ステークホルダーや専門家の参加を得ながら、バリューチェーンと事業の実際および潜在的なインパクトを日常的に特定・評価します。レポート作成時には、インパクトの重要度に基づいて報告するマテリアルな項目を優先順位付けします。
1. 組織の状況を理解する——企業に関連するサステナビリティ課題を収集
企業は自社の事業活動、ビジネス上の関係、サステナビリティの状況、ステークホルダーを確認し、事業に関係するサステナビリティ課題を整理できます。
『GRI 11:Oil and Gas Sector 2021』石油・ガスセクター2021
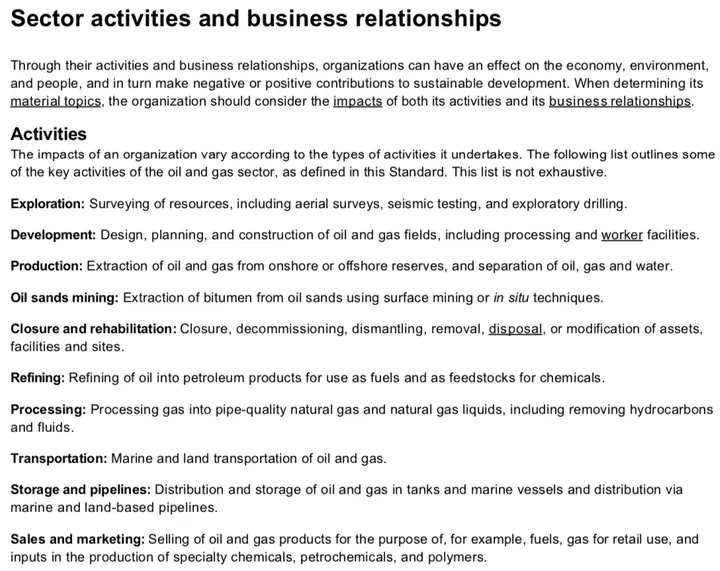
石油・ガス産業の一般的な事業活動には、採掘・生産、精製、石油製品の貯蔵・輸送、販売・マーケティングなどがあります。企業は、これらの活動がもたらす実際および潜在的な正負のインパクトの大きさを考慮する必要があります。
2026年10月時点で公表済みのGRIセクター別スタンダードは、GRI 11:石油・ガス(2021)、GRI 12:石炭(2022)、GRI 13:農業・養殖業・漁業(2022)、GRI 14:鉱業(2024)です。『GRI 11:Oil and Gas Sector 2021』を例にすると、22のセクター別トピックがあり、それぞれ1つ以上のGRIトピック別スタンダードに対応しています。企業がセクター別トピックをマテリアルな項目と特定した場合は、その内容に沿って開示する必要があります。例えば台塑石化は、トピック11.1「温室効果ガス排出」をマテリアルな項目とし、レポートでGRI 302:エネルギーとGRI 305:大気への排出に対応しています。
『GRI 11:Oil and Gas Sector 2021』
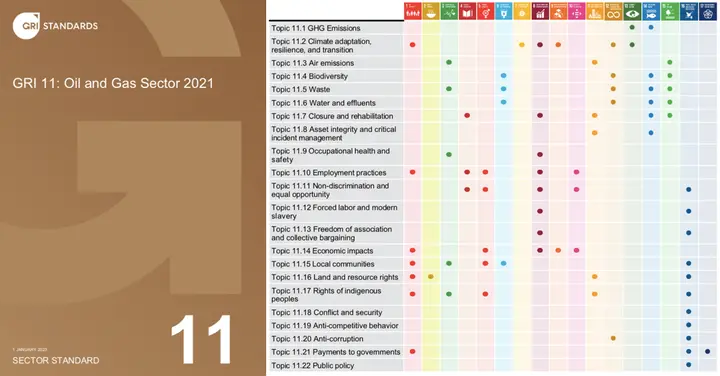
『GRI 11:Oil and Gas Sector 2021』石油・ガスセクタースタンダード(左図)。『GRI 11:Oil and Gas Sector 2021』石油・ガスセクタースタンダードのトピックと国連の持続可能な開発目標(SDGs)の対応(右図)
『GRI 11:Oil and Gas Sector 2021』のセクター別トピックと台塑石化の開示内容
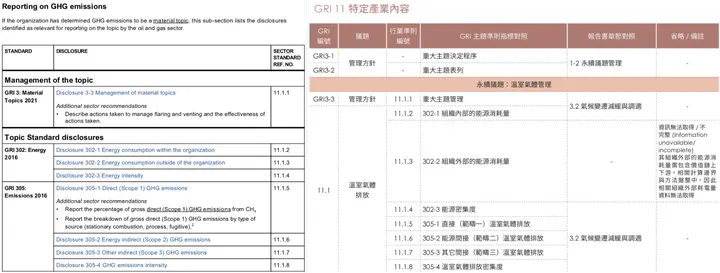
『GRI 11:Oil and Gas Sector 2021』のトピック11.1「温室効果ガス排出」は、台塑石化の2021年サステナビリティレポートのマテリアルな項目です。セクター別トピックで求められるGRI 302:エネルギーとGRI 305:大気への排出の開示に、レポートで対応しています。
2. 実際および潜在的なインパクトを特定する——3つの側面への正負の影響を把握
このステップでは、事業活動とバリューチェーンが経済、環境、人々(人権を含む)に与える実際および潜在的なインパクトを特定します。実際のインパクトはすでに起きた事象、潜在的なインパクトはまだ起きていないリスクを指します。同時に、それらが経済、環境、人々に与える「正」と「負」のインパクトも識別する必要があります。
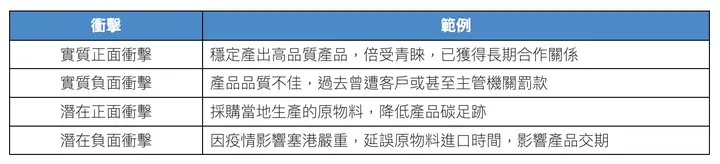
組織はセクター別スタンダードのサステナビリティ課題を特定の手がかりにし、その課題がどのようなインパクトをもたらすか検討できます。専門家やステークホルダーの意見も求めることで、事業によるインパクトをより網羅的に把握できます。
ASUSサステナビリティレポート(2021):ステークホルダーへのインパクト調査
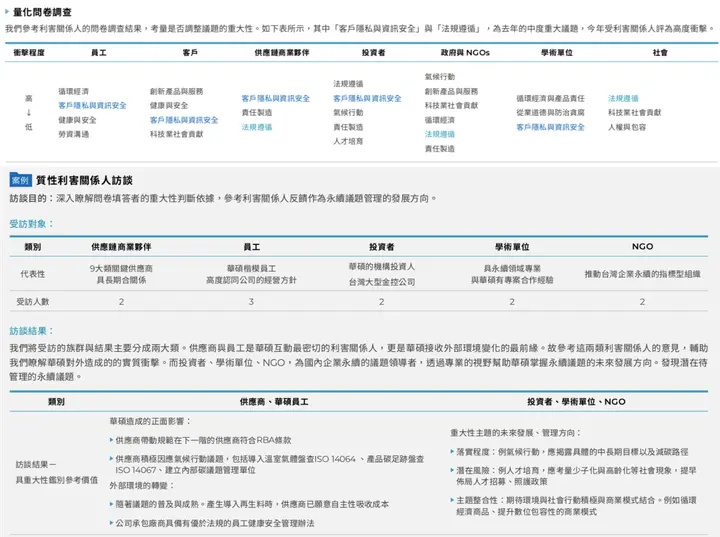
アンケートでサステナビリティ課題のインパクトの大きさをステークホルダーに尋ね、関係の深いステークホルダーと専門家には詳細なインタビューを行い、多様な意見を統合しています。
事業活動は正の影響(便益)と負の影響の両方をもたらす可能性があります。再生可能エネルギーの利用は、温室効果ガス排出や大気汚染を減らすだけでなく、余剰電力を地域の電力系統に供給して地域社会にもクリーンエネルギーを届け、環境に便益をもたらします。一方、環境が脆弱な地域に発電所を建設して生態系に深刻な被害を与えれば、地域環境への負のインパクトになります。正の便益と負の影響は相殺できず、次のステップでそれぞれの重要度を評価する必要がある点に注意してください。
玉山フィナンシャルホールディングサステナビリティレポート(2021):経済・環境・人々への正負のインパクトの順位
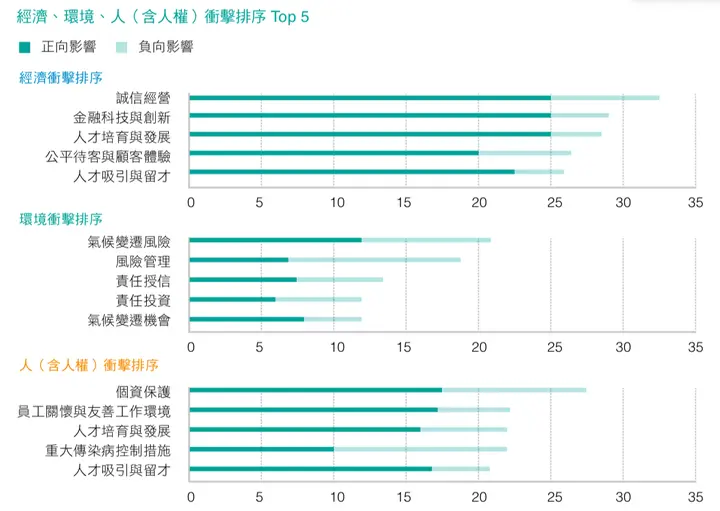
サステナビリティ課題の正負のインパクトを特定し、合計したインパクトの大きさで順位付けしています。
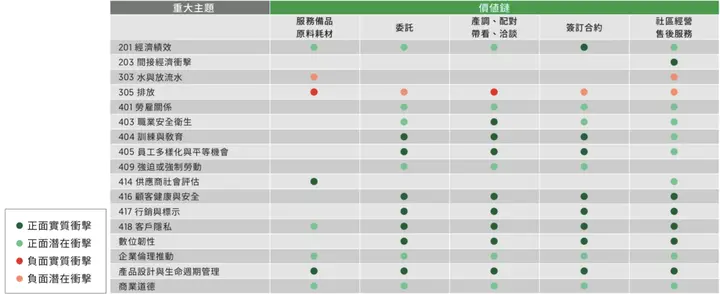
信義房屋サステナビリティレポート(2021):バリューチェーンにおける正負の実際および潜在的なインパクト
バリューチェーンの活動がもたらす、正負の実際および潜在的なインパクトを特定しています。
3. インパクトの重要度を評価する——影響の大きさと発生可能性
前のステップで特定した正負の実際および潜在的なインパクトについて、経済、環境、人々(人権を含む)への深刻度と発生可能性を考慮し、その大きさを評価します。深刻度は規模、範囲、不可逆性で評価し、発生可能性は確率または頻度で評価します。
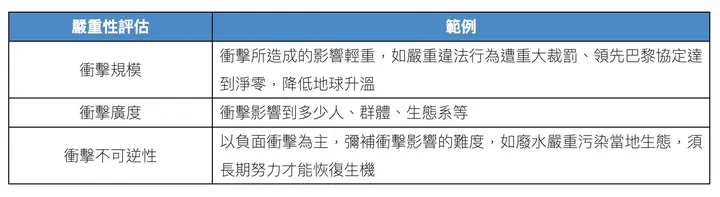
一部の行為の負の影響は、発生確率が低くても、起きれば甚大な被害をもたらします。このように深刻度の高い負のインパクトを持つ課題は、確率が低くても影響の大きさを重視することを推奨します。例えば原子力発電所の放射能漏れは発生しにくいものの、発生すると人々や生態系に深刻な被害を与えます。専門家やステークホルダーにも助言を求めて視点を広げ、事業とステークホルダーの福祉との整合性を確保するとよいでしょう。
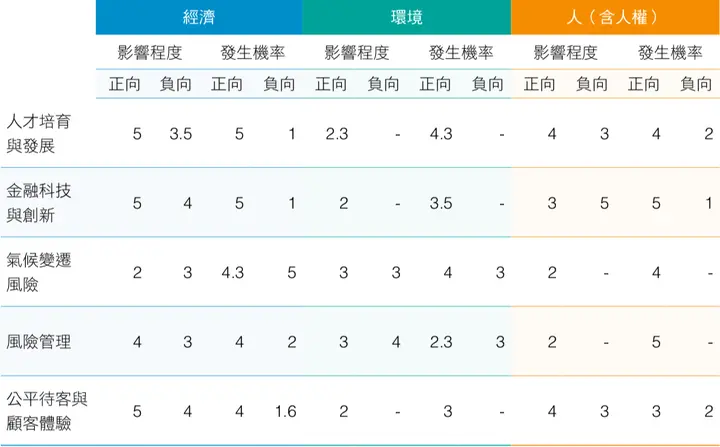
玉山フィナンシャルホールディングサステナビリティレポート(2021):インパクト評価の方法
サステナビリティ課題の正負の影響の大きさと発生可能性を1~5点で定量評価しています。
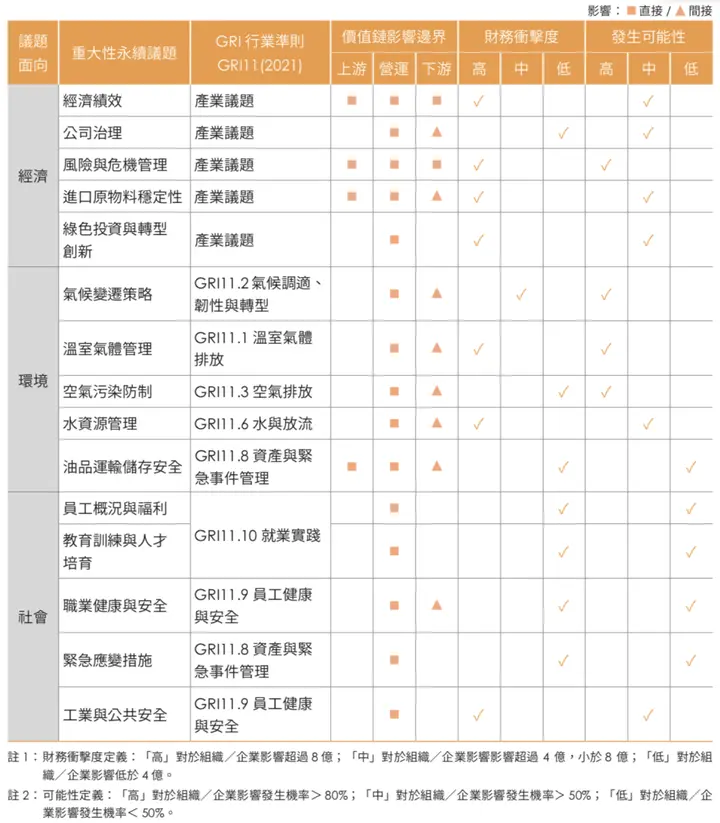
台塑石化サステナビリティレポート(2021):財務的影響の大きさと発生可能性
財務的影響の大きさと発生可能性を特定しています。
4. インパクトを優先順位付けして報告する——マテリアルな項目を確定
評価後は正と負のインパクトを別々に順位付けし、一定の水準を超える課題を報告するマテリアルな項目とすることを推奨します。GRIセクター別スタンダードと再度照合して、同等に重要なセクター別課題の見落としがないか確認し、専門家やステークホルダーの意見も求めます。最後に経営幹部が確認・承認し、重要な課題のインパクトに関するマネジメント手法をサステナビリティレポートで開示します。
6社のESGレポートに見るマテリアリティ分析の実例
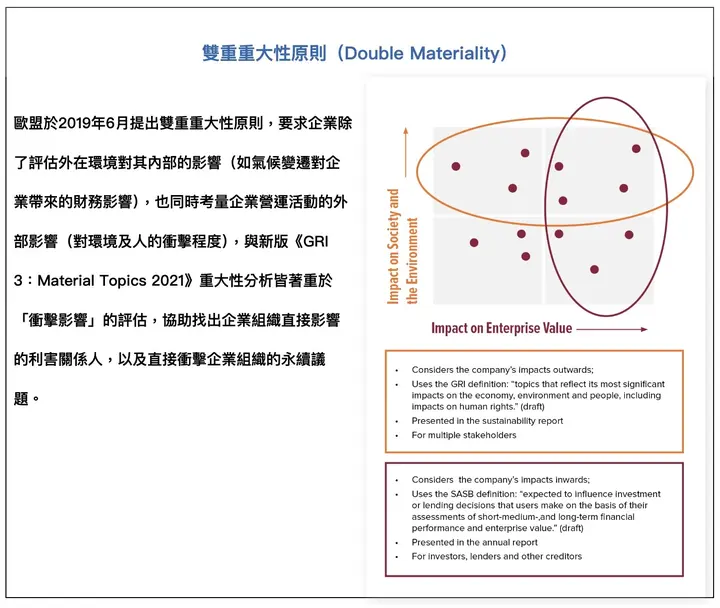
『GRI 3:Material Topics 2021』はマテリアリティ・マトリクスの表示方法を義務づけていません。そのため、前述のインパクト評価を実施していれば、新版のマテリアリティ分析に対応できます。以下では、台湾の代表的な5社と多国籍企業1社の分析プロセス、マトリクスの示し方を紹介します。このうち4社は、欧州サステナビリティ報告基準の草案(Draft European Sustainability Reporting Standards, ESRS)のダブルマテリアリティ原則も採用し、サステナビリティ課題が企業内部に与える影響と企業が外部に与える影響を評価して、国際的な報告基準に対応しています。
関連記事:EUが初のサステナビリティ報告基準ESRSを公表:「サステナビリティ」と「財務」の両面を網羅
(右図の出典:Why Companies Should Assess Double Materiality)
【玉山フィナンシャルホールディング】関心度が中~高の課題を抽出し、著しいインパクトを持つか追加評価
26のサステナビリティ課題を特定し、「ステークホルダーの関心度」と「事業へのインパクト分析」から、関心度が中~高の18項目を抽出しました。さらに18項目の経済、環境、人々(人権)へのインパクトの大きさと発生確率、バリューチェーンへの影響を評価し、18項目すべてが玉山フィナンシャルホールディングに著しいインパクトを持つことを確認しています。
玉山フィナンシャルホールディングサステナビリティレポート(2021)
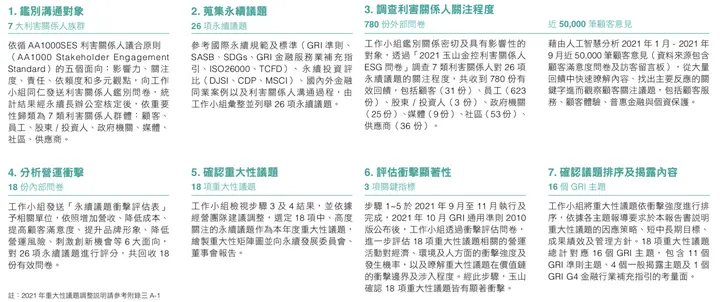
玉山フィナンシャルホールディングサステナビリティレポート(2021):マテリアリティ評価プロセス
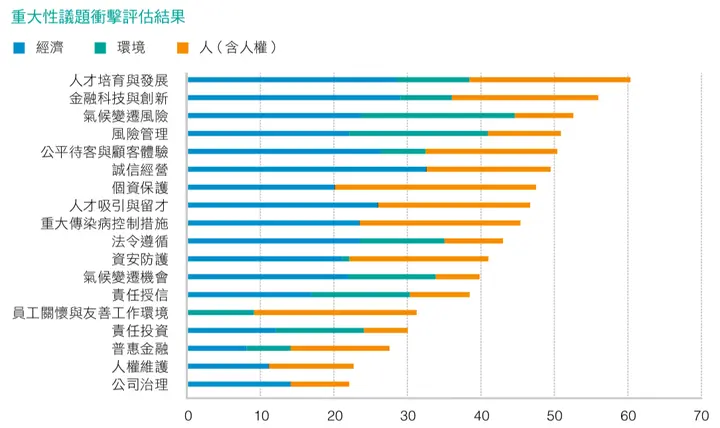
玉山フィナンシャルホールディングサステナビリティレポート(2021):重要課題のインパクト評価結果
【アジアセメント】外部専門家とともに正負のインパクトの大きさを評価
人権を含む経済、環境、人々への実際および潜在的なインパクトを30項目特定しました。ステークホルダーへのアンケートと社内のサステナビリティ推進委員会による分析を行い、外部専門家にも正負のインパクトの評価を依頼したうえで、最終的に22の重要課題を決定しています。
アジアセメントサステナビリティレポート(2021)
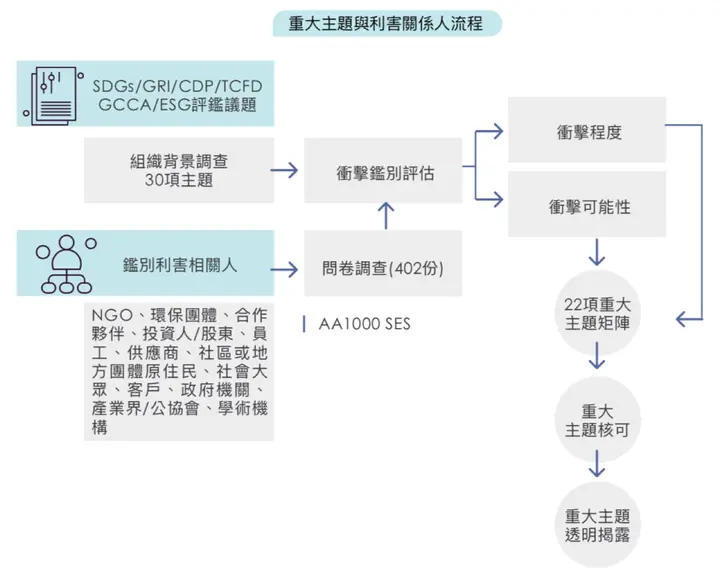
アジアセメントサステナビリティレポート(2021):マテリアリティ評価プロセス
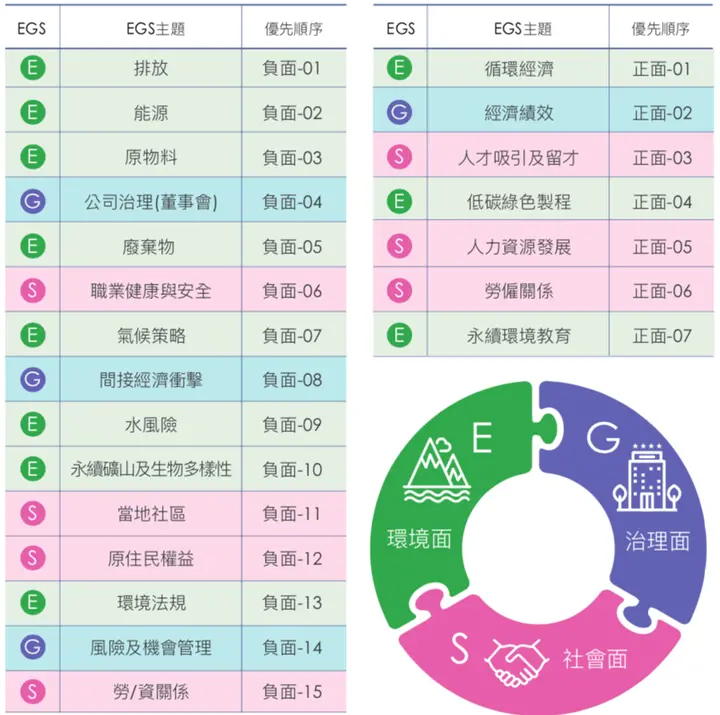
アジアセメントサステナビリティレポート(2021):負のインパクトと正のインパクトの順位
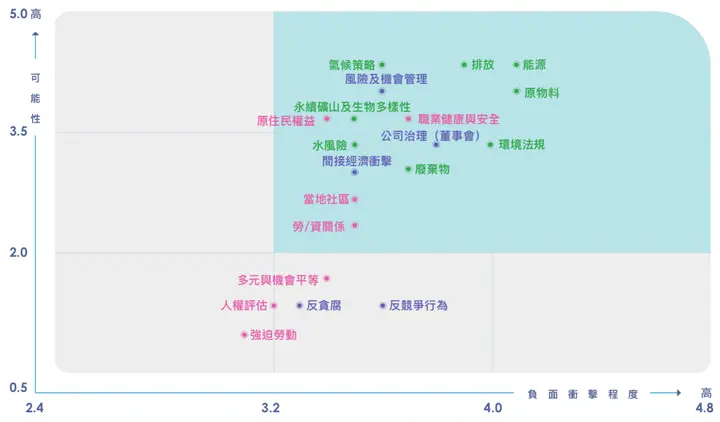
アジアセメントサステナビリティレポート(2021):負のインパクトの大きさと発生可能性のマテリアリティ・マトリクス
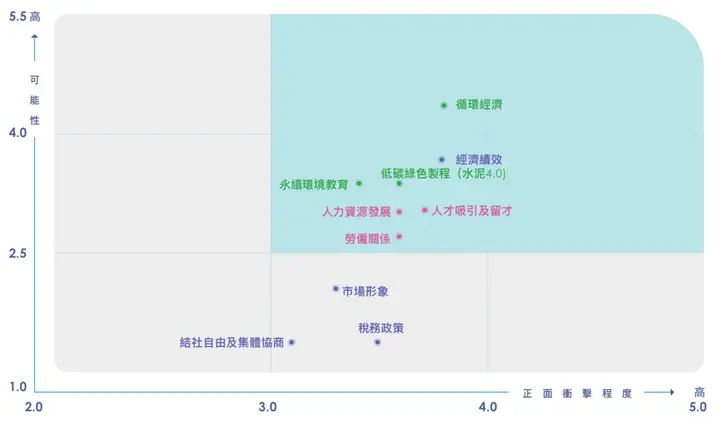
アジアセメントサステナビリティレポート(2021):正のインパクトの大きさと発生可能性のマテリアリティ・マトリクス
【信義房屋】SASBのマテリアルな項目を含めたダブルマテリアリティ評価と重点SDGsの選定
48のサステナビリティ課題を特定し、「ステークホルダーの関心度」を分析しました。社内専門家と経営幹部が各課題の「経済・環境・社会へのインパクトの重要度」と「企業の発展への影響度」を評価し、28の重要な関心課題に整理しています。GRIトピック別項目、SASBのマテリアルな項目、自社独自の項目と統合し、最終的に17のマテリアルな項目を選定しました。また、バリューチェーンが17のSDGsに与える影響を評価し、10の重点SDGsと対応する管理措置を定めています。
信義房屋サステナビリティレポート(2021)
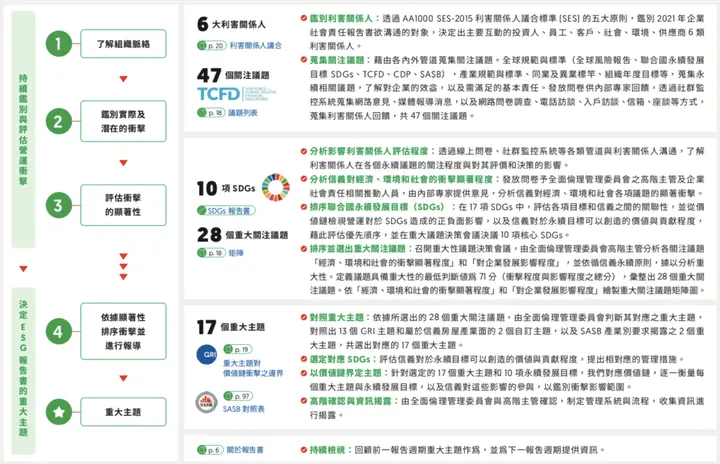
信義房屋サステナビリティレポート(2021):マテリアリティ評価プロセス
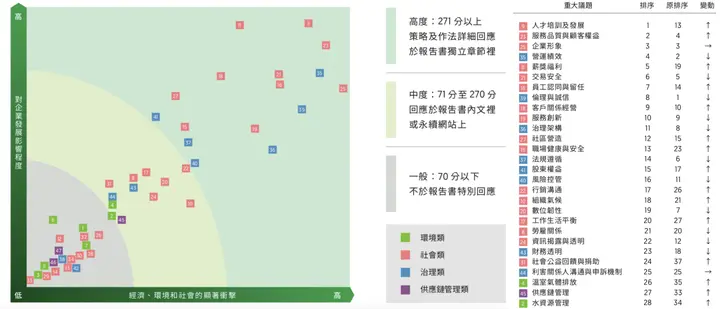
信義房屋サステナビリティレポート(2021):マテリアリティ・マトリクス
【ASUS】ステークホルダーへの詳細なインタビューとダブルマテリアリティによる重要項目の選定
16のサステナビリティ課題を特定し、ステークホルダーへのインパクトに関するアンケートと詳細なインタビューを実施しました。ダブルマテリアリティ分析によって、課題がASUSに与える影響と、外部の経済、社会、人々に与える影響を評価し、特に重要な6項目を選定しています。マネジメント手法と目標を定め、四半期ごとに進捗を管理しています。
ASUSサステナビリティレポート(2021)
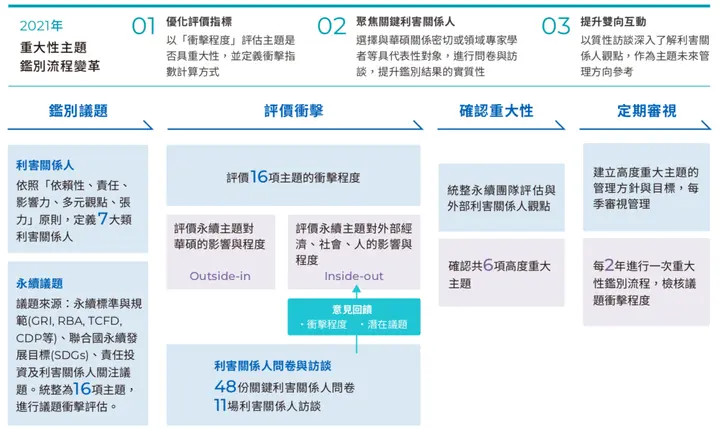
ASUSサステナビリティレポート(2021):マテリアリティ評価プロセス
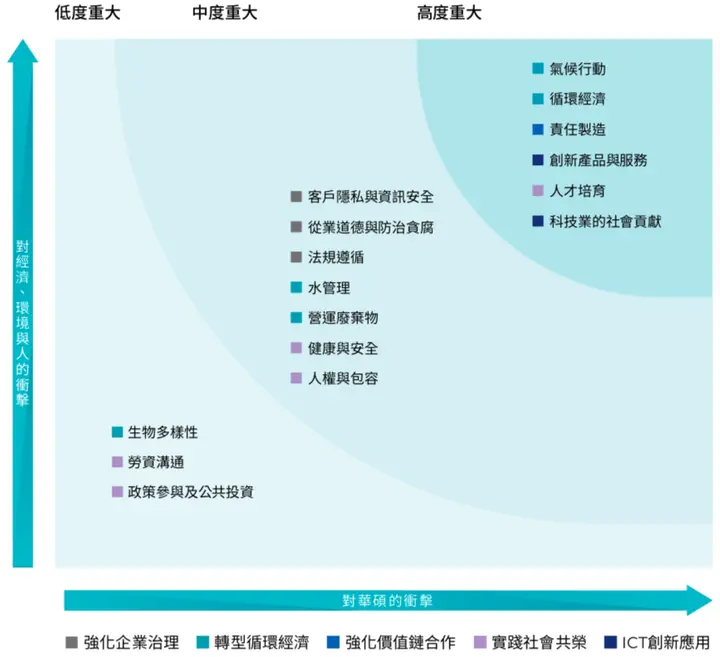
ASUSサステナビリティレポート(2021):マテリアリティ・マトリクス
ダブルマテリアリティ原則により、ASUSが「経済・環境・人々に与えるインパクト」と、サステナビリティ課題が「ASUSに与えるインパクト」を評価しています。
【台塑石化】ダブルマテリアリティ分析でインパクトの重要度と発生可能性を評価し、セクター別基準を採用
30のサステナビリティ課題を特定した後、「ステークホルダーの関心度」と「事業への影響度」の2側面から中~高水準の15項目を抽出しました。さらに影響の重要度と発生可能性を詳しく調べ、ダブルマテリアリティ分析とGRIセクター別スタンダードとの照合を通じて、15のマテリアルな項目を確定しています。
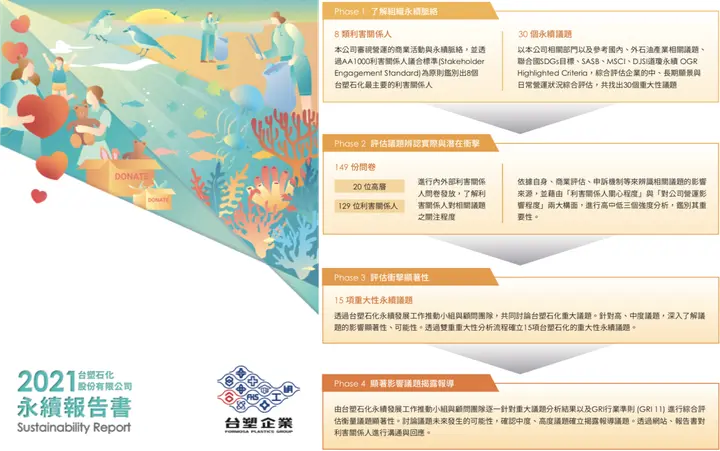
台塑石化サステナビリティレポート(2021):マテリアリティ評価プロセス
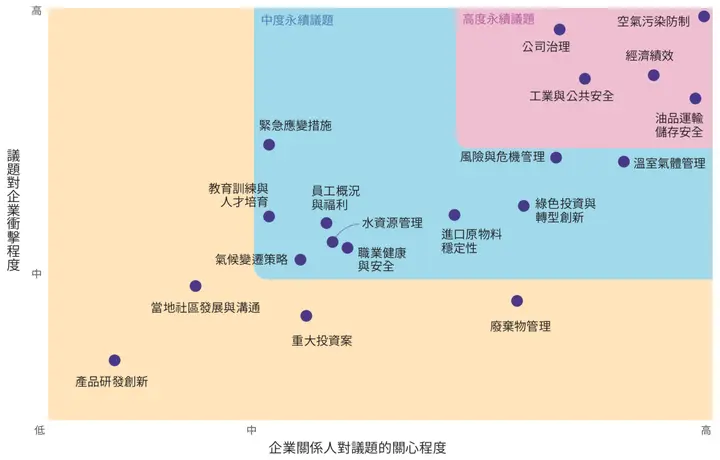
台塑石化サステナビリティレポート(2021):マテリアリティ・マトリクス
マトリクスは「課題が企業に与えるインパクトの大きさ」と「企業のステークホルダーの関心度」で示しています。
【Philip Morris International】第三者とダブルマテリアリティ分析を実施し、ステークホルダーの意見を重視
Philip Morris International(フィリップ モリス インターナショナル、PMI)は世界のたばこ産業の大手です。たばこ産業は環境や人の健康に重大な害を及ぼす一方、PMIのマテリアリティ評価手法には参考になる部分が多くあります。企業はその評価プロセスや示し方を学び、自社のプロセスに取り入れられるステップを検討するとよいでしょう。
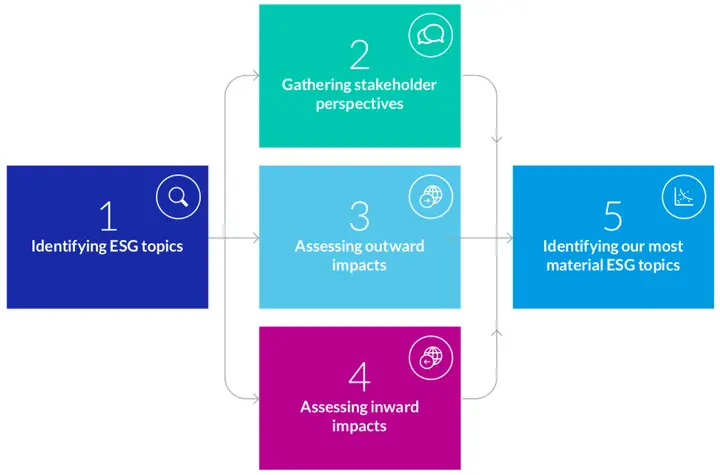
PMIは外部の第三者とマテリアリティ分析を行い、国際規範と現地事業の分析結果を参考に22のサステナビリティ課題を特定し、ステークホルダーに重要度の順位付けを依頼しました。外部専門家にも、PMIがバリューチェーン、環境、社会に与える影響の評価を求め、ESGのリスクと機会が財務価値に及ぼす影響も分析しています。最終的に9のマテリアルな項目を選び、そのうち3項目は企業への影響が比較的小さいものの、ステークホルダーの高い関心から採用されました。Materials and product eco-design(原材料と環境配慮型製品設計)、Socioeconomic well-being of tobacco-farming communities(たばこ栽培地域の社会経済的福祉)、Post-consumer waste(使用後の廃棄物)です。
Philip Morris International Sustainability Materiality Report(2021)
Philip Morris International Sustainability Materiality Report(2021):マテリアリティ評価プロセス
Philip Morris International Sustainability Materiality Report(2021):ステークホルダーの関心度
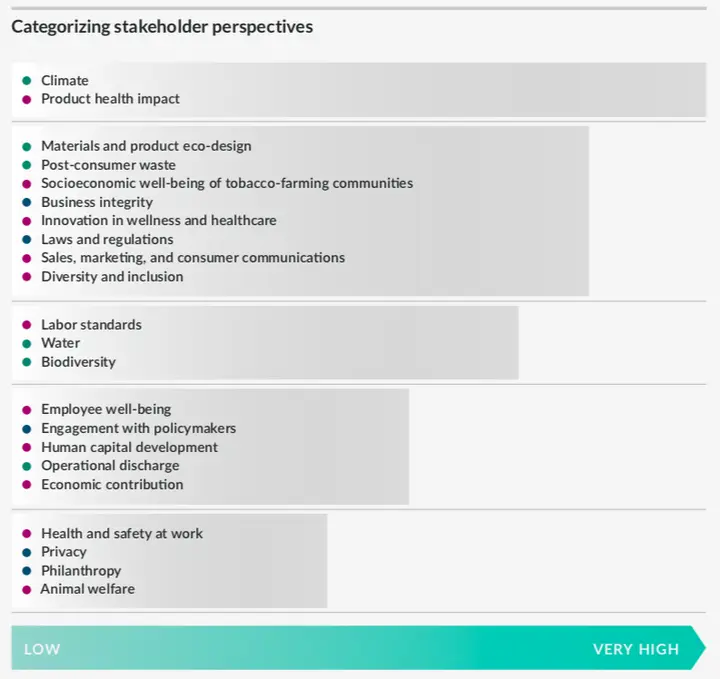
図表は、ステークホルダーが重要とした上位10のサステナビリティ課題の集計結果を明確に示しています。
Philip Morris International Sustainability Materiality Report(2021):インパクト評価基準
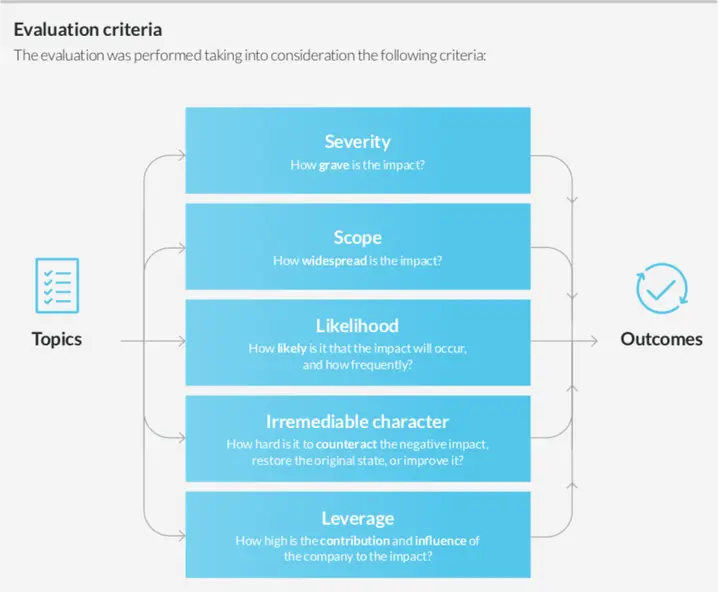
図表は、PMIが深刻度、範囲、発生可能性、不可逆性、影響の重み付けを用いて、課題のバリューチェーンへのインパクトを評価する方法を示しています。
Philip Morris International Sustainability Materiality Report(2021):サプライチェーンへのインパクトと外部へのインパクトの大きさ
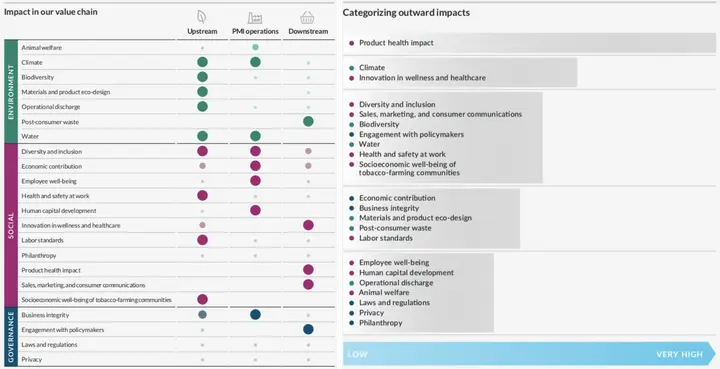
深刻度、範囲、発生可能性、不可逆性、影響の重み付けによって、すべての課題がバリューチェーンに与えるインパクトを評価しています。結果を図形の大きさで示し(左図)、課題の影響度を順位付けしています(右図)。
Philip Morris International Sustainability Materiality Report(2021):ダブルマテリアリティ原則
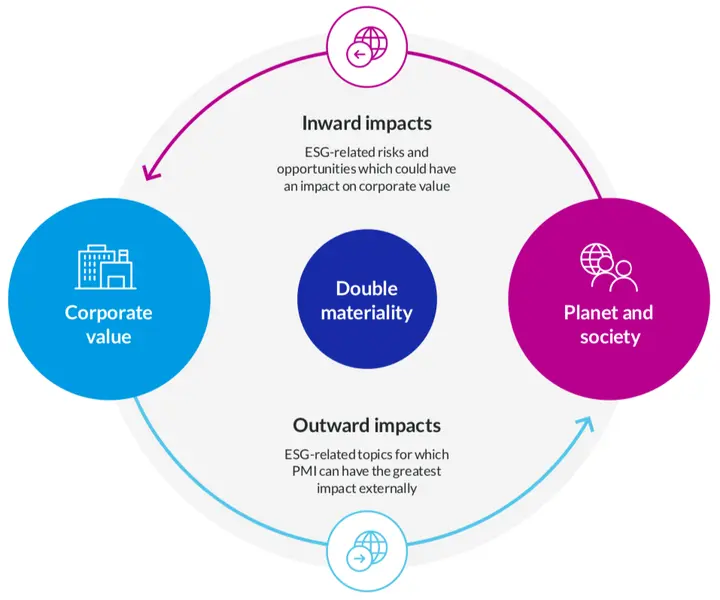
図表でダブルマテリアリティ原則を簡潔に説明し、読者の理解を助けています。
Philip Morris International Sustainability Materiality Report(2021):マテリアリティ・マトリクス
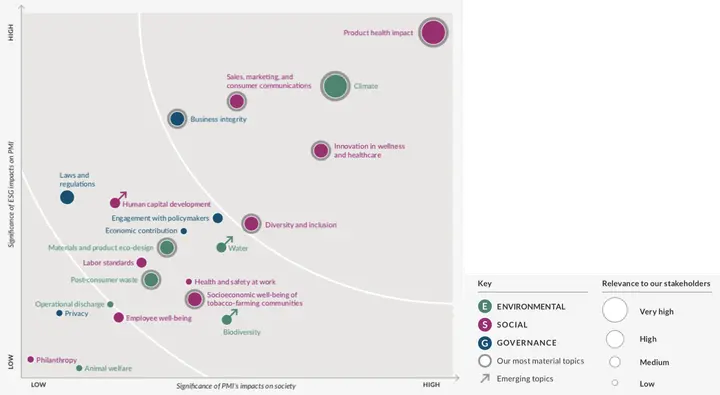
図形の大きさでステークホルダーの関心度を示し、灰色の外枠で最終的に決定したマテリアルな項目を表しています。前回の分析結果とも比較し、矢印で課題の変化の方向を示しています。
以上の事例は、「Sustaihub ESGビッグデータ・データベース」のキーワード検索で整理したものです。国内外の企業のサステナビリティレポート10,000冊以上を収録し、キーワードから同業他社や代表的な企業の事例を迅速に見つけられます。また、「Sustaihub Syberサステナビリティ管理システム」には最新のGRI 2021ユニバーサル・スタンダードが搭載され、新旧指標の比較を通じて最新基準の把握を支援しています。各部門の担当者はSyber上でレポートを共同編集でき、部門横断のデータ収集に伴うExcel、Word、メールでの確認作業の時間と人件費を削減できます。より効率的に情報を統合し、サステナビリティレポートの作成や関連する経営判断につなげられます。
今すぐトライアルを申し込み、SustaihubのESGビッグデータ・データベースと、 Syberサステナビリティ管理システムの便利なサービスをご体験ください。サステナビリティレポート作成の負担を軽減します。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
気候とエネルギーのトピック別スタンダード:GRI 102/103
GRI 102:気候変動2025とGRI 103:エネルギー2025は、2027年1月1日に発効します。ここでいうGRI 103はエネルギーのトピック別スタンダードであり、本稿で触れた旧版のGRI 103「マネジメント手法」とは異なります。関連記事:2027年発効!GRI 102・GRI 103の最新開示基準を解説:気候変動とエネルギー課題。
公式情報源:GRIユニバーサル・スタンダードの発効日、公表済みのGRIセクター別スタンダード、GRI 102/103の発効日。
よくある質問
すべて見るGRI 2021改訂のマテリアリティ分析にはどのような新しい特徴がありますか?
GRI 2021のマテリアリティ分析は「インパクト」を中心とし、企業とステークホルダーが環境、経済、人々(人権を含む)への実際および潜在的なインパクトの重要度を評価することを重視しています。プロセスは、組織の状況の理解、実際および潜在的なインパクトの特定、重要度の評価、インパクトの優先順位付けと報告の4ステップに分かれます。
GRIはどのセクター別スタンダードを公表していますか?
2026年10月時点で公表済みなのは、GRI 11:石油・ガス(2021)、GRI 12:石炭(2022)、GRI 13:農業・養殖業・漁業(2022)、GRI 14:鉱業(2024)です。
台塑石化は2021年サステナビリティレポートでどの重要課題を開示していますか?
台塑石化は、セクター別トピック11.1「温室効果ガス排出」を2021年レポートのマテリアルな項目とし、トピックで要求されるGRI 302:エネルギーとGRI 305:大気への排出の開示に対応しています。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。