コラム
法規制ニュース、カーボンインベントリとAI活用、IFRS導入の経験、企業の実務事例、システムアップデートを、コンサルタントとエンジニアのチームがお届けします。
-
4業種のカーボンインベントリはどう進める?台湾環境部の新しい試算ツールと算定ガイドの支援内容を解説
環境部は2025年3月のカーボンインベントリ対象拡大の公示に沿って、2025年7月14日に、サービス業、運輸業、医療機関、大学・短期大学などの高等教育機関を対象とする4業種の温室効果ガスインベントリガイドを公表しました。さらに、事業者が排出量を初期計算できる試算ツールも提供しています。今回の更新は規制対象の事業者にとって大きな支援となり、インベントリ業務に伴う事務コストを大幅に削減します。本記事では、その詳細を紹介します。
-
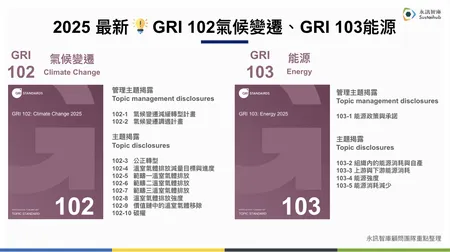
2027年発効!GRI 102、GRI 103最新開示基準を一挙解説:気候変動とエネルギー議題の分析
サステナビリティ報告の開示はコンプライアンスから実質的なガバナンス管理の開示へと進化しています。GRI Standardsが2025年6月に最新条文を公開し、GRI 102《気候変動2025》およびGRI 103《エネルギー2025》が含まれる中、企業はより詳細な開示要件に直面しなければなりません。公正な移行、気候適応からスコープ3排出情報の透明性向上まで、この更新は条文上の変化だけでなく、組織内部のガバナンスロジックの再構築でもあります。 本記事では、GRI基準更新の背景、GRI 102・GRI 103の改訂ポイント、そして企業がどの側面から準備を始めるべきかを一挙に解説し、最新基準への対応をリードします。
-
ESG情報申告エラーは罰則対象!ESGデジタルプラットフォームでのデータ訂正4ステップ
台湾の上場・店頭登録企業は毎年ESG申告を完了する必要があります。しかし、ESG情報申告後にエラーが発見された場合、即時に訂正しないと最悪の場合、新台湾ドル100万元の罰金と信用危機に直面する可能性があります。本記事では罰則からESG情報訂正申請フローまで完全解説し、ESG担当者がワンストップで把握し、潜在的な法的・評判リスクを軽減できるよう支援します。
-
再生可能エネルギーへの投資はまだ推奨される?再生可能エネルギーのトレンドと投融資の現状
再生可能エネルギー市場への参入を迷っていますか?本記事では、最新のデータと事例を通じて、2025年の世界の再生可能エネルギーのトレンドと市場の将来展望をわかりやすく解説します!
-
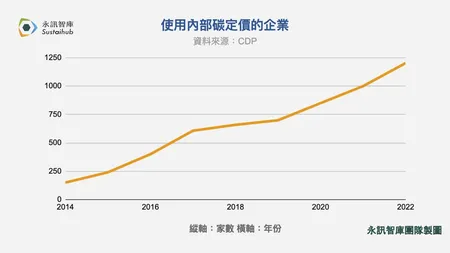
インターナルカーボンプライシングとは?導入手順・事例と台湾の炭素賦課金
世界で気候変動への関心が高まる中、企業は外部からの圧力への対応だけでなく、内部からの変革も求められています。インターナルカーボンプライシングは持続可能な発展に向けた重要なツールとして、戦略策定で排出コストを考慮し、低炭素経済への移行を促します。メリットは明確ですが、実施には社内の抵抗、資源配分、市場変動などの課題も伴います。本稿では、この仕組みが企業のグリーン転換をどう成功に導くかを掘り下げ、具体的な戦略と提言を通じて、複雑な環境で均衡を取り、真に持続可能な発展を実現する方法を紹介します。
-
ESG提出実務ガイド:2026年の日程、デジタルプラットフォームの操作と報告書の主な不備
台湾のTWSE・TPEx上場企業は毎年8月31日までに、規定に従ってサステナビリティ報告書の提出を完了する必要があります。本稿では、デジタルプラットフォームの機能、重要日程、よくある誤りの分析を含む最新のESG提出制度を解説し、企業が期限内に円滑かつ適切に業務を完了できるよう支援します。
-
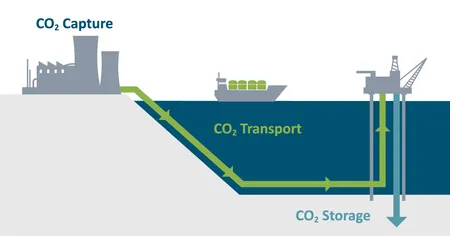
CCUS炭素回収技術:企業が脱炭素調達前に知っておくべきグリーンウォッシングリスク
世界がネットゼロ排出に向かう中、企業はESG目標達成のため様々な脱炭素ソリューションを模索しています。その中でも、炭素回収・利用・貯留(CCUS)技術は二酸化炭素を直接処理できることから、多くの国で脱炭素戦略の一環として位置づけられています。しかし、この技術に対する論争は激化しており、企業が十分な理解なく性急に調達すれば、「グリーンウォッシング」リスクに陥る可能性があります。
-
各国のカーボン市場制度を徹底解説:キャップ・アンド・トレードから台湾ETS試行計画まで
2025年に台湾の炭素賦課金制度が正式に始まりました。台湾環境部(Ministry of Environment)は2026年末にキャップ・アンド・トレード制度(ETS)の試行計画案を提示し、2027年に準備を進め、2028年の試行開始を目指しています。これにより世界の制度と連携する二本立ての炭素価格体系へ進みます。CBAMなどの国際規制の影響に対し、企業はどう先手を打つべきでしょうか。本稿ではEU、日本、韓国および複数の新興経済国のETSの制度設計と実施状況を詳しく解説し、企業が対応戦略と行動を早期に整えるための参考を示します。
-
歴代コーポレートガバナンス評価結果:第11回の振り返りと第12回指標の整理
本稿は第11回(2024年度、民国113年度)の結果と第12回(2025年度、民国114年度)の指標調整を振り返ります。民国115年度からはESG評価に移行しており、現行制度と新制度の結果公表日程はESG評価制度の解説記事を参照してください。