
台湾証券取引所(Taiwan Stock Exchange, TWSE)と台北取引所(Taipei Exchange, TPEx)は、2026年(民国115年)5月に『2024年度サステナビリティレポート審査結果および開示提言』を公表しました。当年度の上場企業のレポート抽出審査で繰り返し見られた不備を一覧にまとめ、項目ごとに記載の提案と参考例を示しています。これは順位を付ける評価ではなく、「共通する誤りの一覧」に近い資料です。指摘の多いGRI開示事項、マテリアルな項目の特定でつまずく点、気候関連情報の付表二で記載が不足しやすい箇所について、具体的な統計と例が示されています。 作成中、あるいは提出直前のチームにとって、この審査結果は「事前に答え合わせができる」点に価値があります。本稿は公式資料の章構成に沿い、元のスライドの画像と説明を交えながら、GRI一般開示の9つの不備、マテリアルな項目の課題、気候情報の8つの不備と対応する提言、IFRSサステナビリティ開示基準の導入日程を整理します。掲載画像はすべてTWSEの公式資料から抜粋しています。数値と要件については、TWSE、TPEx、台湾金融監督管理委員会(Financial Supervisory Commission, FSC)の最新発表を優先してください。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
- TWSEの「審査結果」は何を確認しているのか
- GRI一般開示(GRI 2)の9つの不備:報酬と労働条件に指摘が集中
- 項目別解説:GRI 2でよくある開示の不足
- 2-19 報酬方針:構成は書いても成果との連動が不足
- 2-30 労働協約:台湾労働部が注目する、漏れやすい2つの点
- 2-27 法規制の遵守:個別事象の説明だけでなく「統計」を
- 2-5 外部保証:保証を受けていない場合も明記
- マテリアルな項目(GRI 3):3-3のマネジメント方針が最大の課題
- 気候関連情報:8つの不備とTWSEの開示提言
- サステナビリティ・ロードマップとIFRS導入:算定・保証と新GRI基準の日程
- その他の周知事項:労働者の権利と非管理職の給与も忘れずに
- 法規や指標の疑問はSyber AIとSustain AIに直接質問
- 公開前の最後の確認:「AIレポートチェッカー」で先に点検
- レポート作成チーム向けの実務チェックポイント
- Sustaihubでサステナビリティ情報を一元管理
- よくある質問 FAQ
- 関連記事
- 公式情報源
TWSEの「審査結果」は何を確認しているのか
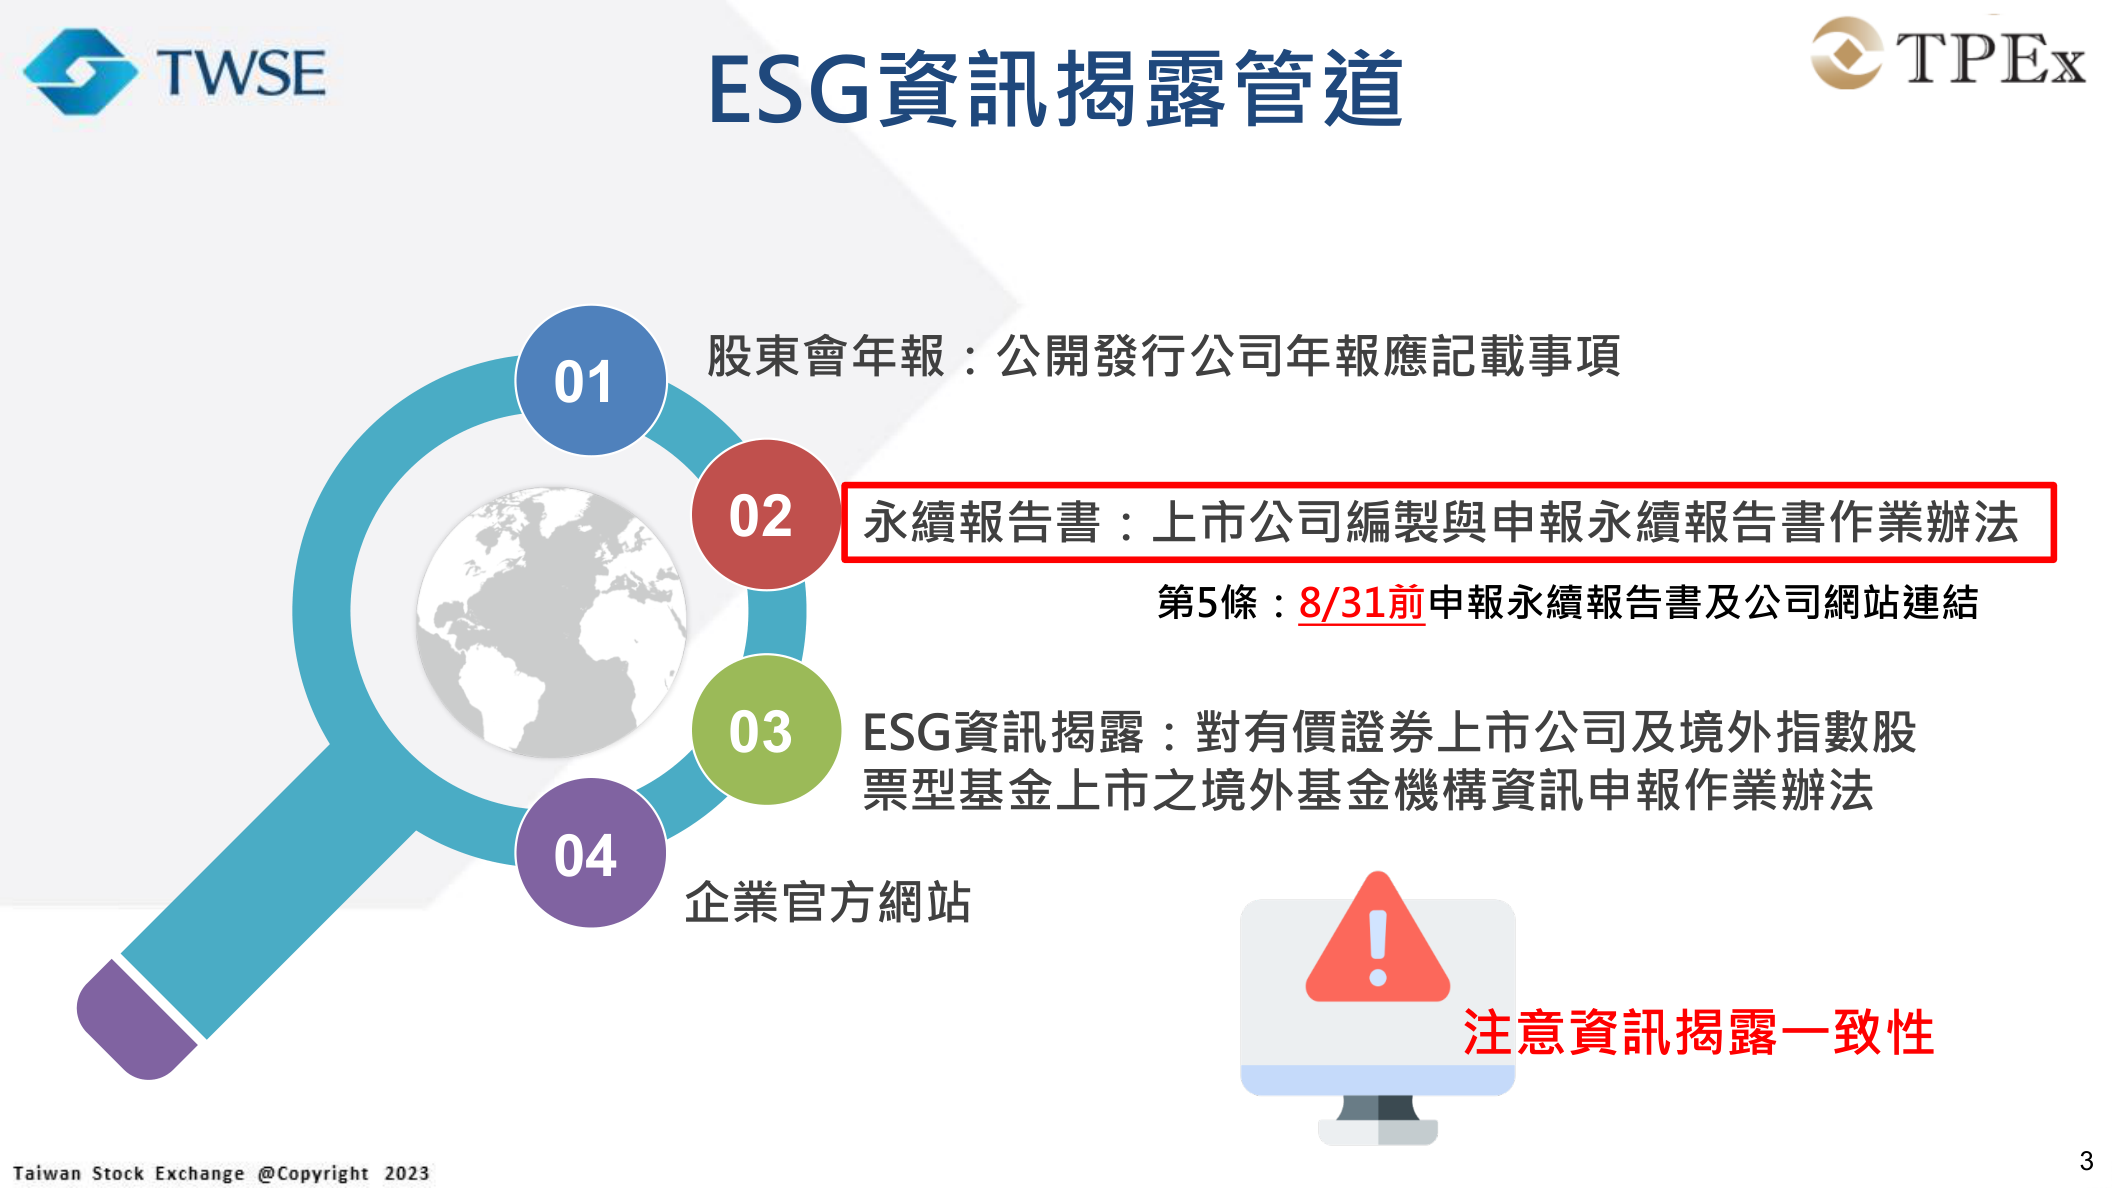
「上場企業のサステナビリティレポート作成・提出実施規則」により、台湾証券取引所(Taiwan Stock Exchange, TWSE)・台北取引所(Taipei Exchange, TPEx)の上場企業は原則としてすべてサステナビリティレポートを作成し、毎年8月31日までに提出し、会社ウェブサイトにもレポートへのリンクを掲載します。ただしQ&Aにより、当年度に初めてTWSE・TPExに上場した企業は提出を省略できます。サステナビリティレポート、株主総会向け年次報告書、公式ウェブサイト、ESG情報開示システムの4つの媒体で情報を一致させる必要があり、TWSEの審査でも年次報告書の付表とレポートの整合性を照合します。
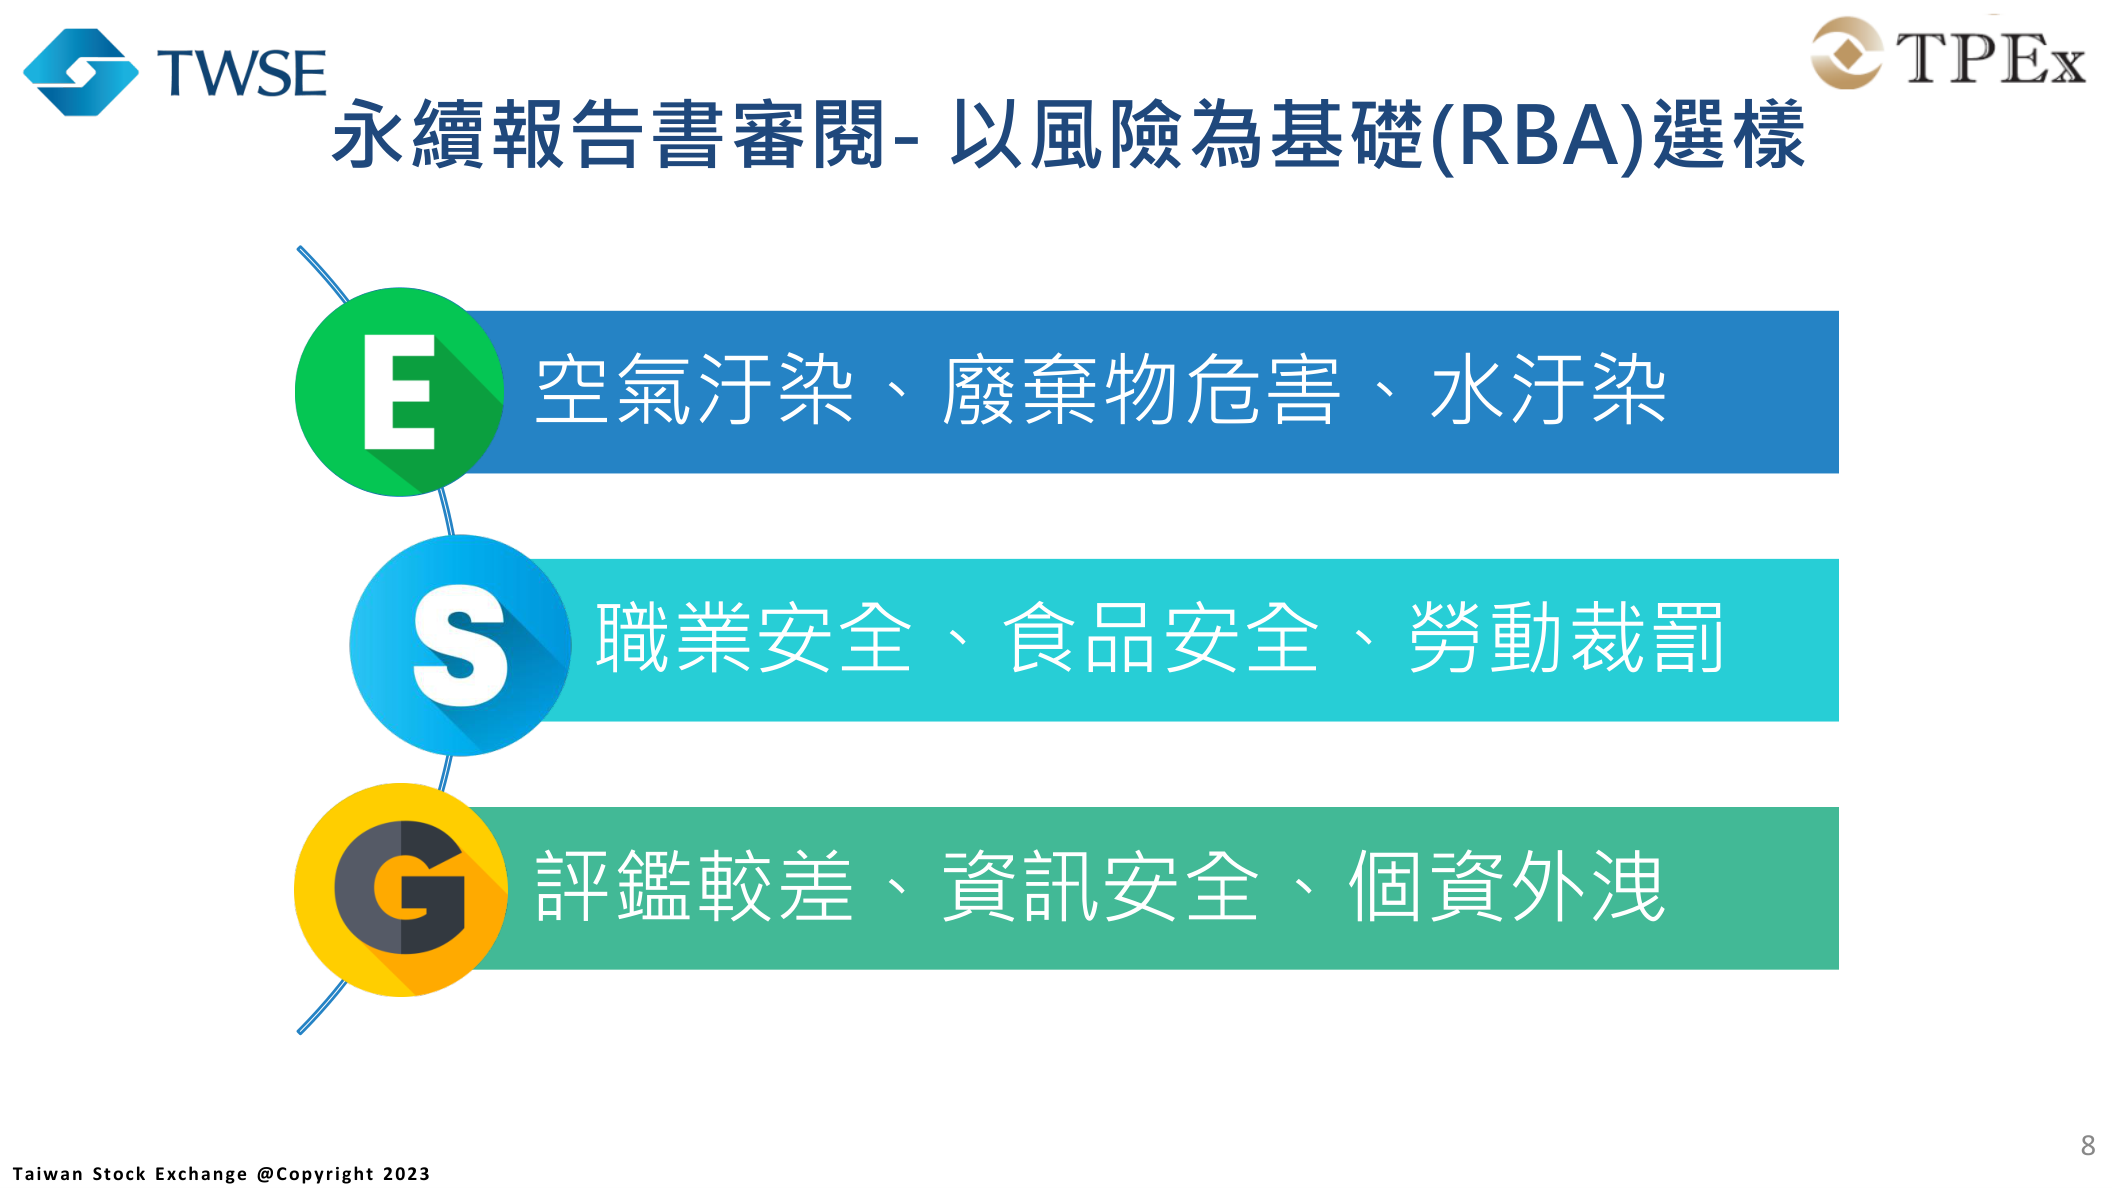
審査は全社を毎年調べるものではありません。実施規則では、各TWSE・TPEx上場企業が5年に少なくとも1回は審査対象に選定される仕組みです。TWSEはリスクベース・アプローチ(Risk-Based Approach, RBA)を用い、ESGリスクの兆候が強い企業から優先的に抽出します。資料に挙げられたリスク要因は、大気汚染、廃棄物の有害性、水質汚染、労働安全、食品安全、労働法令違反への処分、低い外部評価、情報セキュリティ、個人情報漏えいなどです。環境・安全、労働者の権利、情報セキュリティの問題を起こした企業や外部評価が低い企業ほど、選ばれる可能性が高くなります。
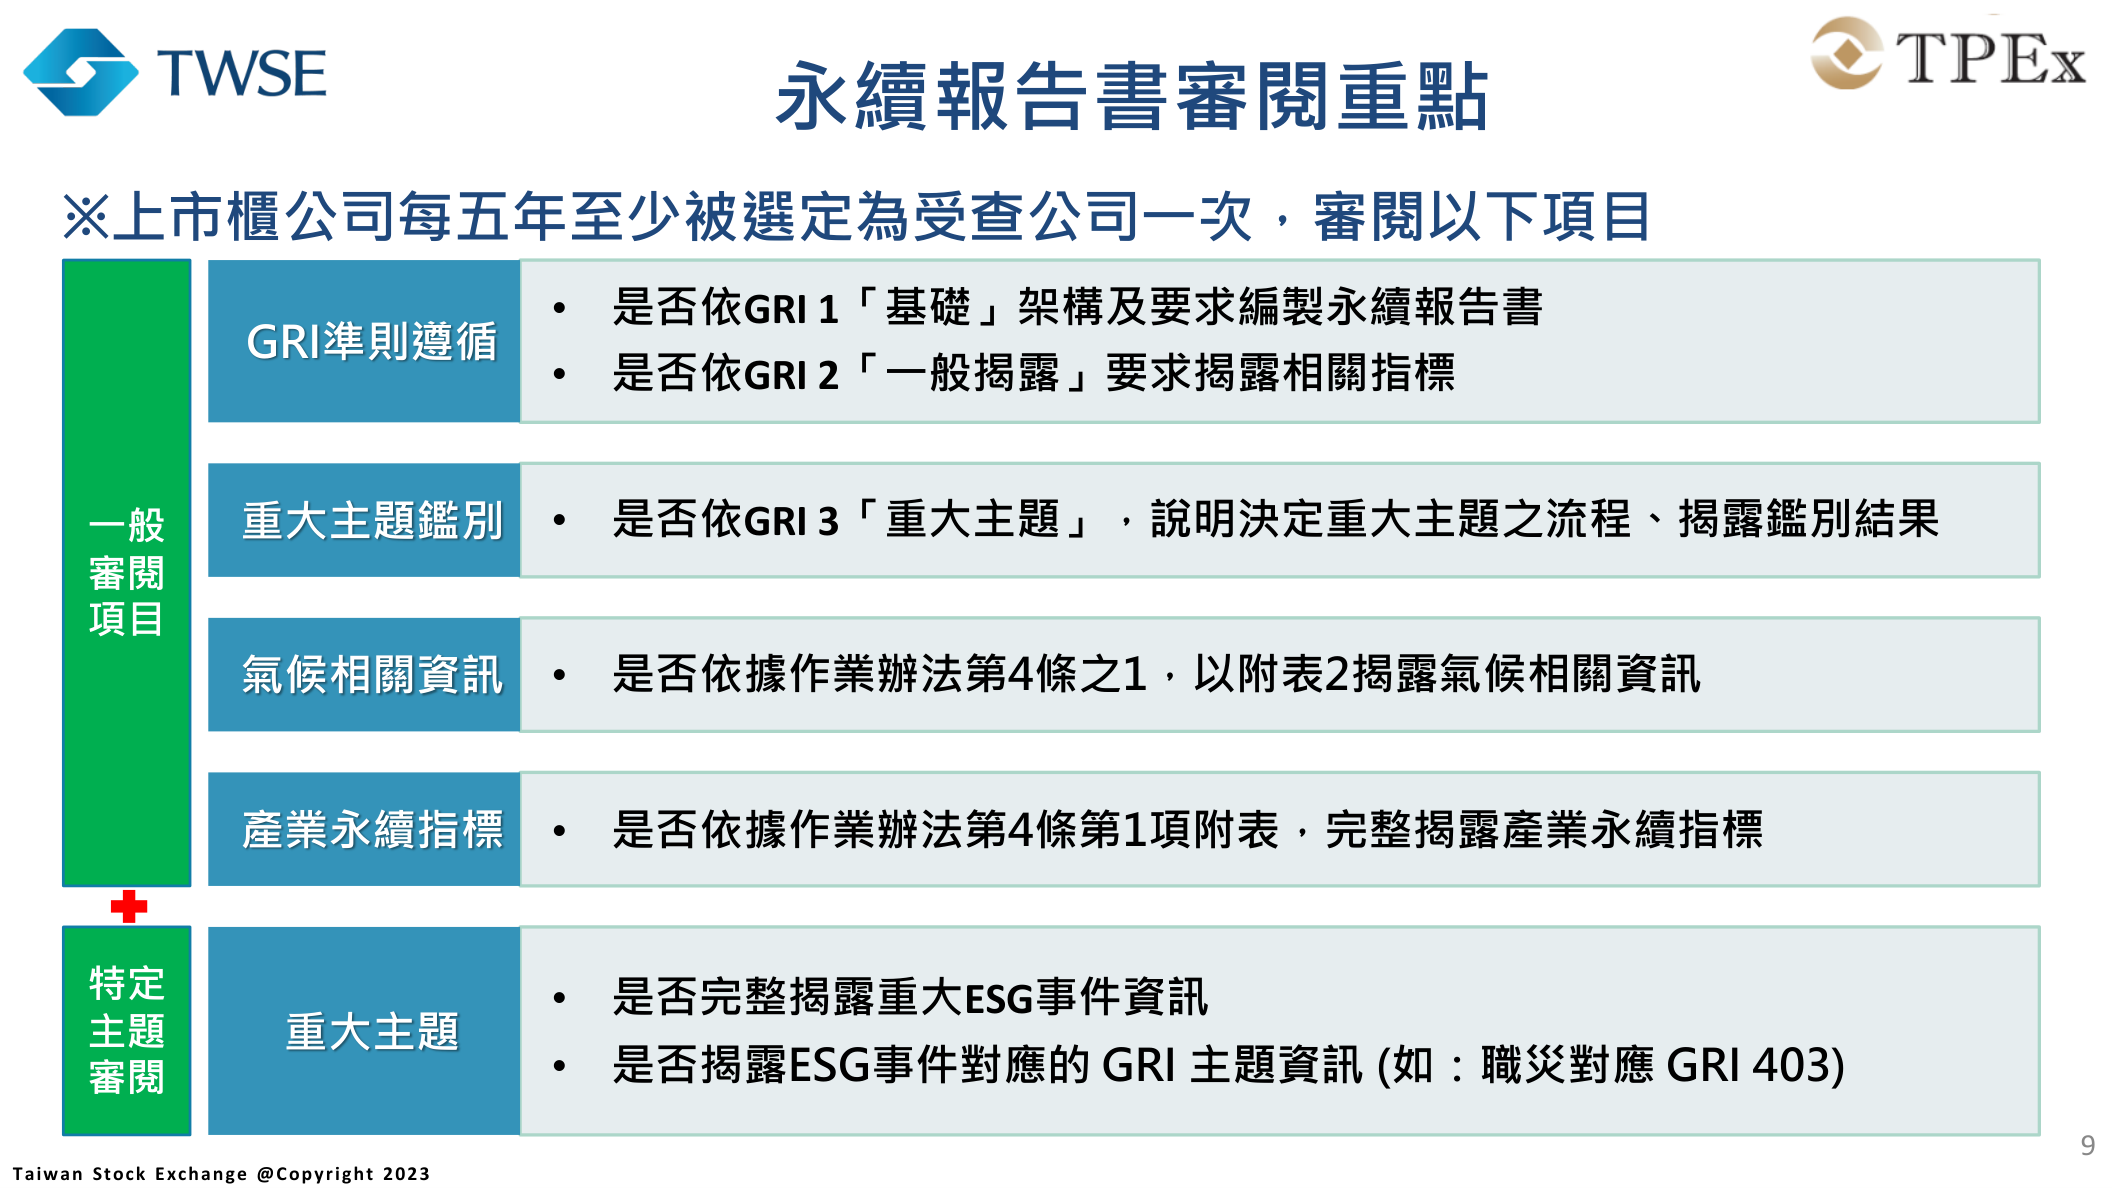
選定後は「一般審査項目」と「特定テーマ審査」に分かれます。一般審査は、GRI基準の遵守(GRI 1「基礎」とGRI 2「一般開示事項」に従った作成)、マテリアルな項目の特定(GRI 3に従った決定プロセスと特定結果の説明)、気候関連情報(実施規則第4条の1に基づく付表二での開示)、産業別サステナビリティ指標(第4条第1項の付表に基づく完全な開示)の4領域を対象とします。特定テーマ審査は重大なESG事象に焦点を当て、事象の情報が漏れなく開示され、適切なGRIトピックに対応しているか、例えば労働災害がGRI 403に対応しているかを確認します。
審査は抽出方式ですが、実施規則の開示義務は原則すべてのTWSE・TPEx上場企業に適用されます。公表された不備は、TWSEがよく見かける不適合な記載を示したものです。今年選ばれなくても、このリストを自己点検に用いることが、将来の訂正リスクを減らす最も直接的な方法です。
GRI一般開示(GRI 2)の9つの不備:報酬と労働条件に指摘が集中
審査結果で特に参考になるのは「GRI 2一般開示要求に適合しない項目」の統計です。TWSEは当年度に指摘した項目を件数順に並べ、棒グラフで示しています。2-19「報酬方針」が137件で最多、2-21「年間総報酬の比率」が129件、2-30「労働協約」が102件で続きます。以下、2-7「従業員」(95件)、2-27「法規制の遵守」(93件)、2-14(43件)、2-17(38件)、2-4(36件)、2-5(30件)の順です。
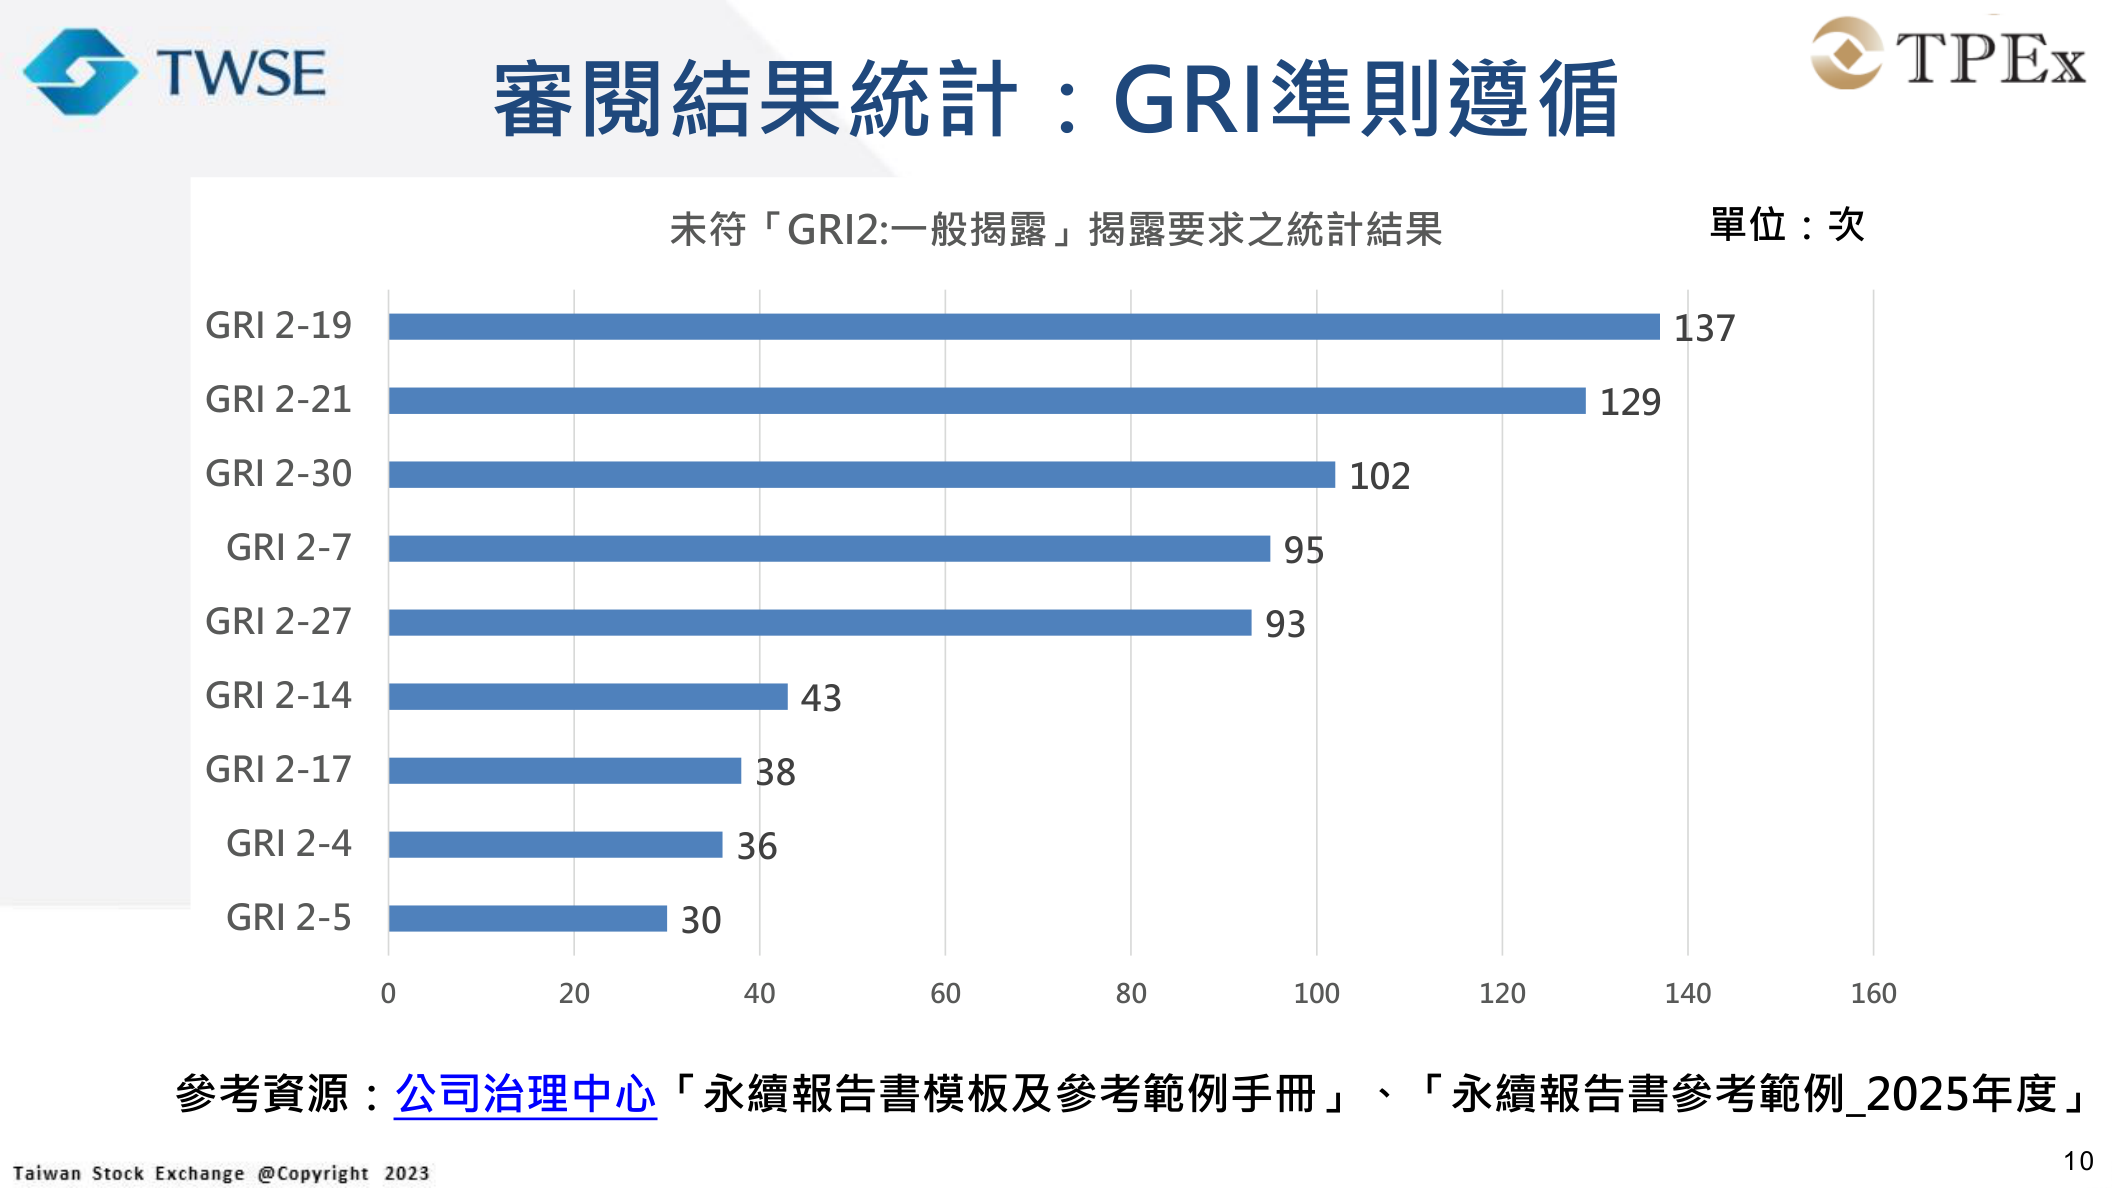
順位を整理すると、上位はほぼ「報酬」と「労働条件」に集中しています。作成チームにとって、報酬、従業員、法規制の遵守は、GRI 2審査で指摘されやすい重点確認箇所です。
次の表では9項目を具体的な指摘内容と対応させ、自己点検しやすく整理しました。
| GRI開示事項 | 指摘件数 | TWSEが指摘した主な不備 |
|---|---|---|
| 2-19 報酬方針 | 137 | 報酬方針とサステナビリティの成果の連動を開示していない |
| 2-21 年間総報酬の比率 | 129 | GRI基準の算式を使用していない |
| 2-30 労働協約 | 102 | 協約の締結の有無、対象外の従業員の雇用条件を説明していない |
| 2-7 従業員 | 95 | 従業員数の大幅な変動の有無を説明していない |
| 2-27 法規制の遵守 | 93 | 法令違反の統計情報を開示していない |
| 2-14 サステナビリティ報告におけるガバナンス機関の役割 | 43 | 取締役会がレポートの承認を担うか開示していない |
| 2-17 ガバナンス機関の集合的知見 | 38 | 取締役会のサステナビリティ関連研修の状況を開示していない |
| 2-4 情報の修正再表示 | 36 | 過年度情報の修正再表示の有無を開示していない |
| 2-5 外部保証 | 30 | レポートの第三者保証取得の有無を開示していない |
項目別解説:GRI 2でよくある開示の不足
統計から分かるのは「どこで間違いやすいか」までです。記載の改善に役立つのはTWSEが示した開示例です。以下では、上位の4項目(2-19、2-30、2-27、2-5)を元のスライドとともに解説し、2-21の報酬比率の計算ポイントは別の囲みで補足します。
2-19 報酬方針:構成は書いても成果との連動が不足
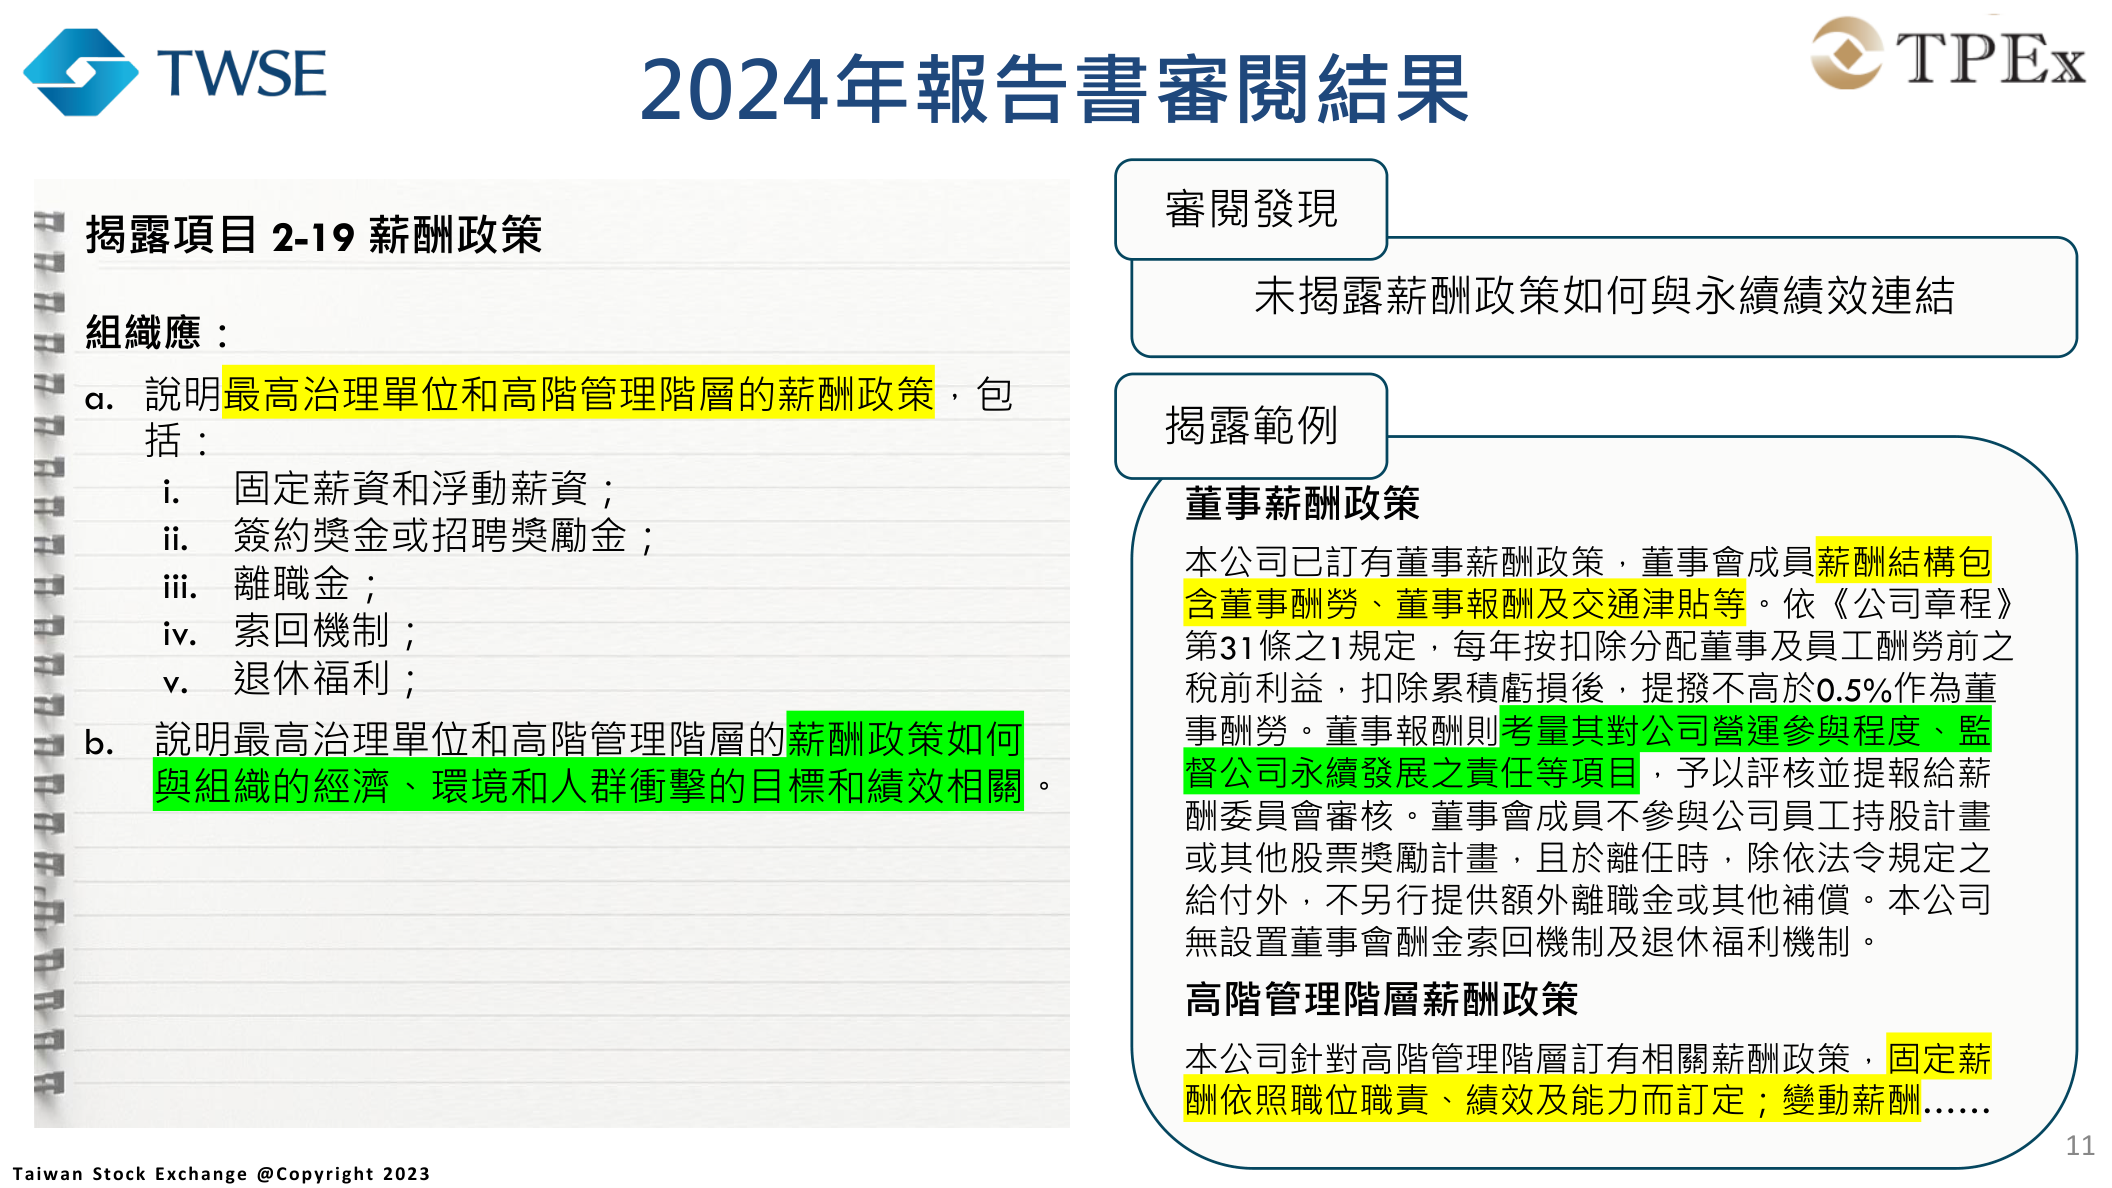
GRI 2-19は、最高ガバナンス機関と上級管理職の報酬方針について、固定・変動報酬、入社時賞与、退職手当、返還制度、退職給付を説明し、経済、環境、人々(人権を含む)に関する目標・成果との連動も示すよう求めています。多くの企業は取締役報酬の配分割合と報酬構成を説明できていますが、最後の「報酬とサステナビリティ成果の連動」が抜けています。これが2-19で137件もの指摘があった主因です。
2-30 労働協約:台湾労働部が注目する、漏れやすい2つの点
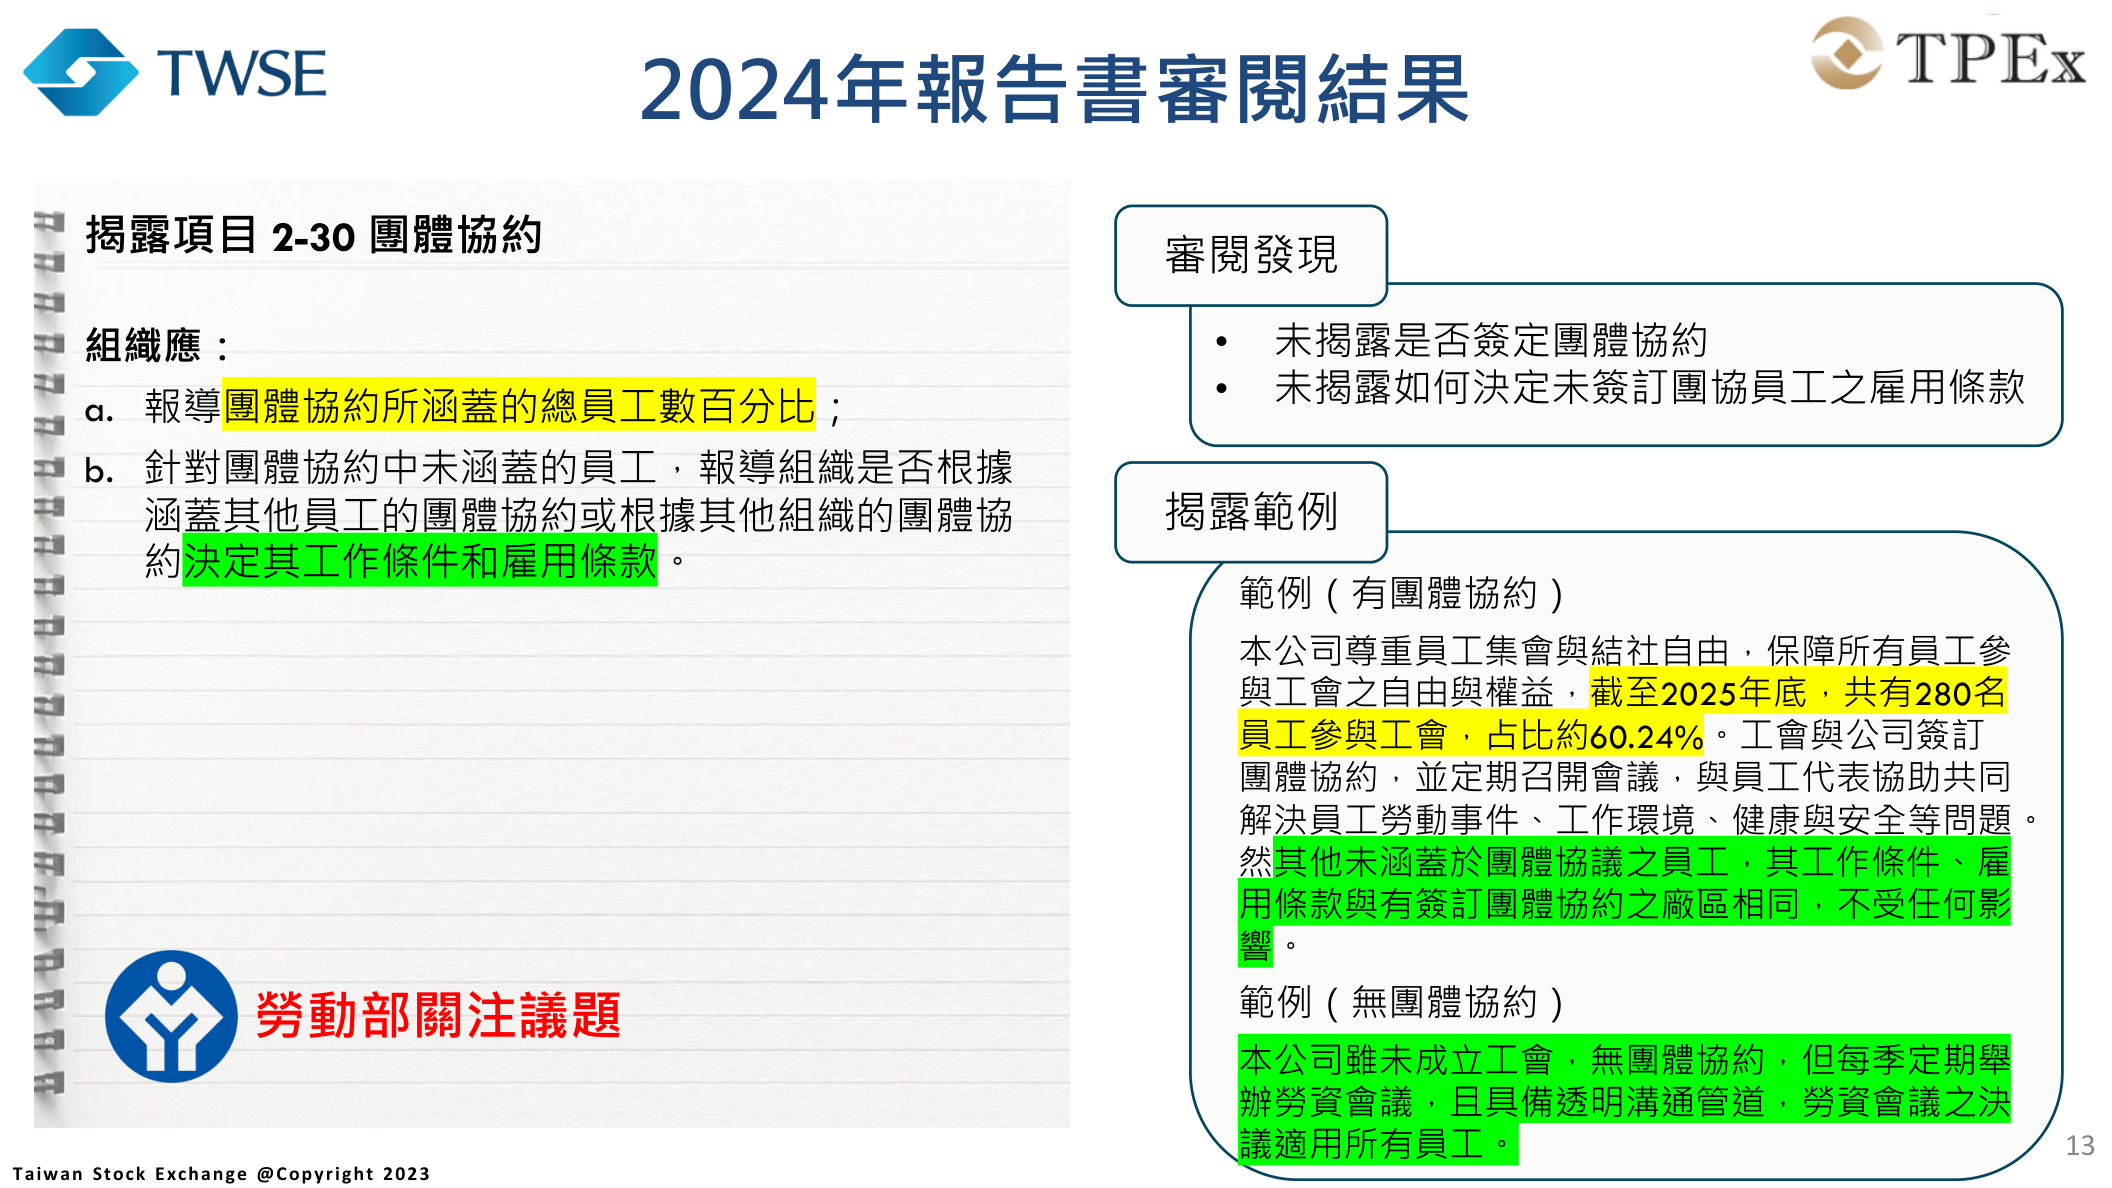
GRI 2-30は、労働協約の対象となる従業員の割合と、対象外の従業員の労働・雇用条件をどう決定するかの説明を求めています。TWSEはこれを「台湾労働部の関心事項」と明記しています。よくある不備は2つです。協約を締結しているかどうかを開示していないことと、対象外の従業員の雇用条件の決定方法を示していないことです。資料には協約がある場合とない場合の両方の記載例があり、労働組合がない場合は、定期的な労使会議と全従業員に適用する決議などを説明できます。
2-27 法規制の遵守:個別事象の説明だけでなく「統計」を
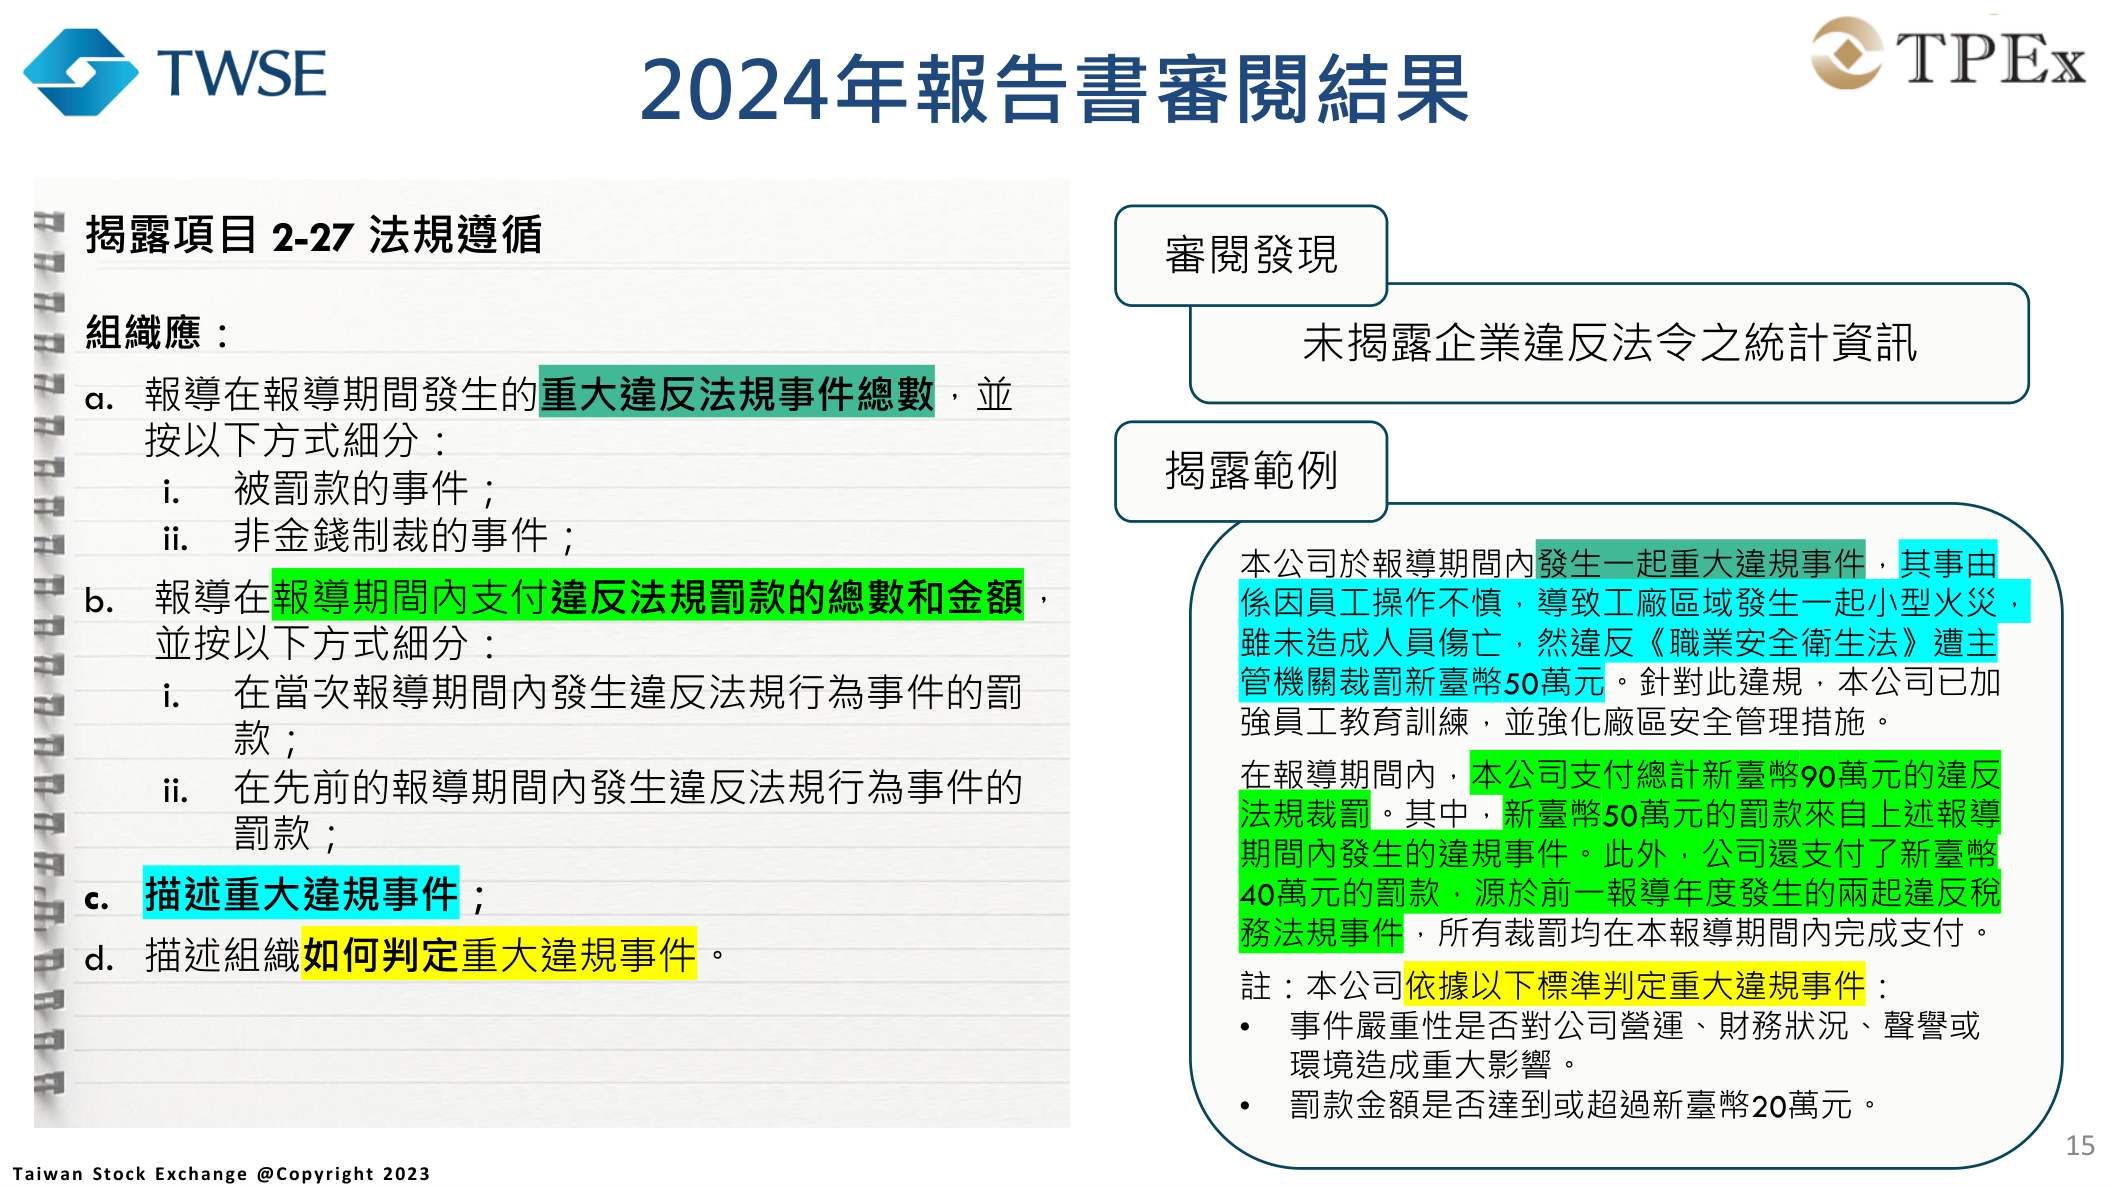
GRI 2-27は、報告期間に発生した重大な違反事象の総数を、罰金と非金銭的制裁の件数に分けて示すよう求めています。支払罰金総額を当期発生分と過年度発生分に分け、重大な違反の判断方法も説明します。よくある不備は、1件の処分を文章で説明するだけで全体統計がないことです。資料の例は、当期の労働安全違反1件の罰金50万台湾ドル、過年度の税務違反2件の40万台湾ドル、合計90万台湾ドルを示し、「罰金20万台湾ドル以上」を重要性の基準として明記しています。
2-5 外部保証:保証を受けていない場合も明記
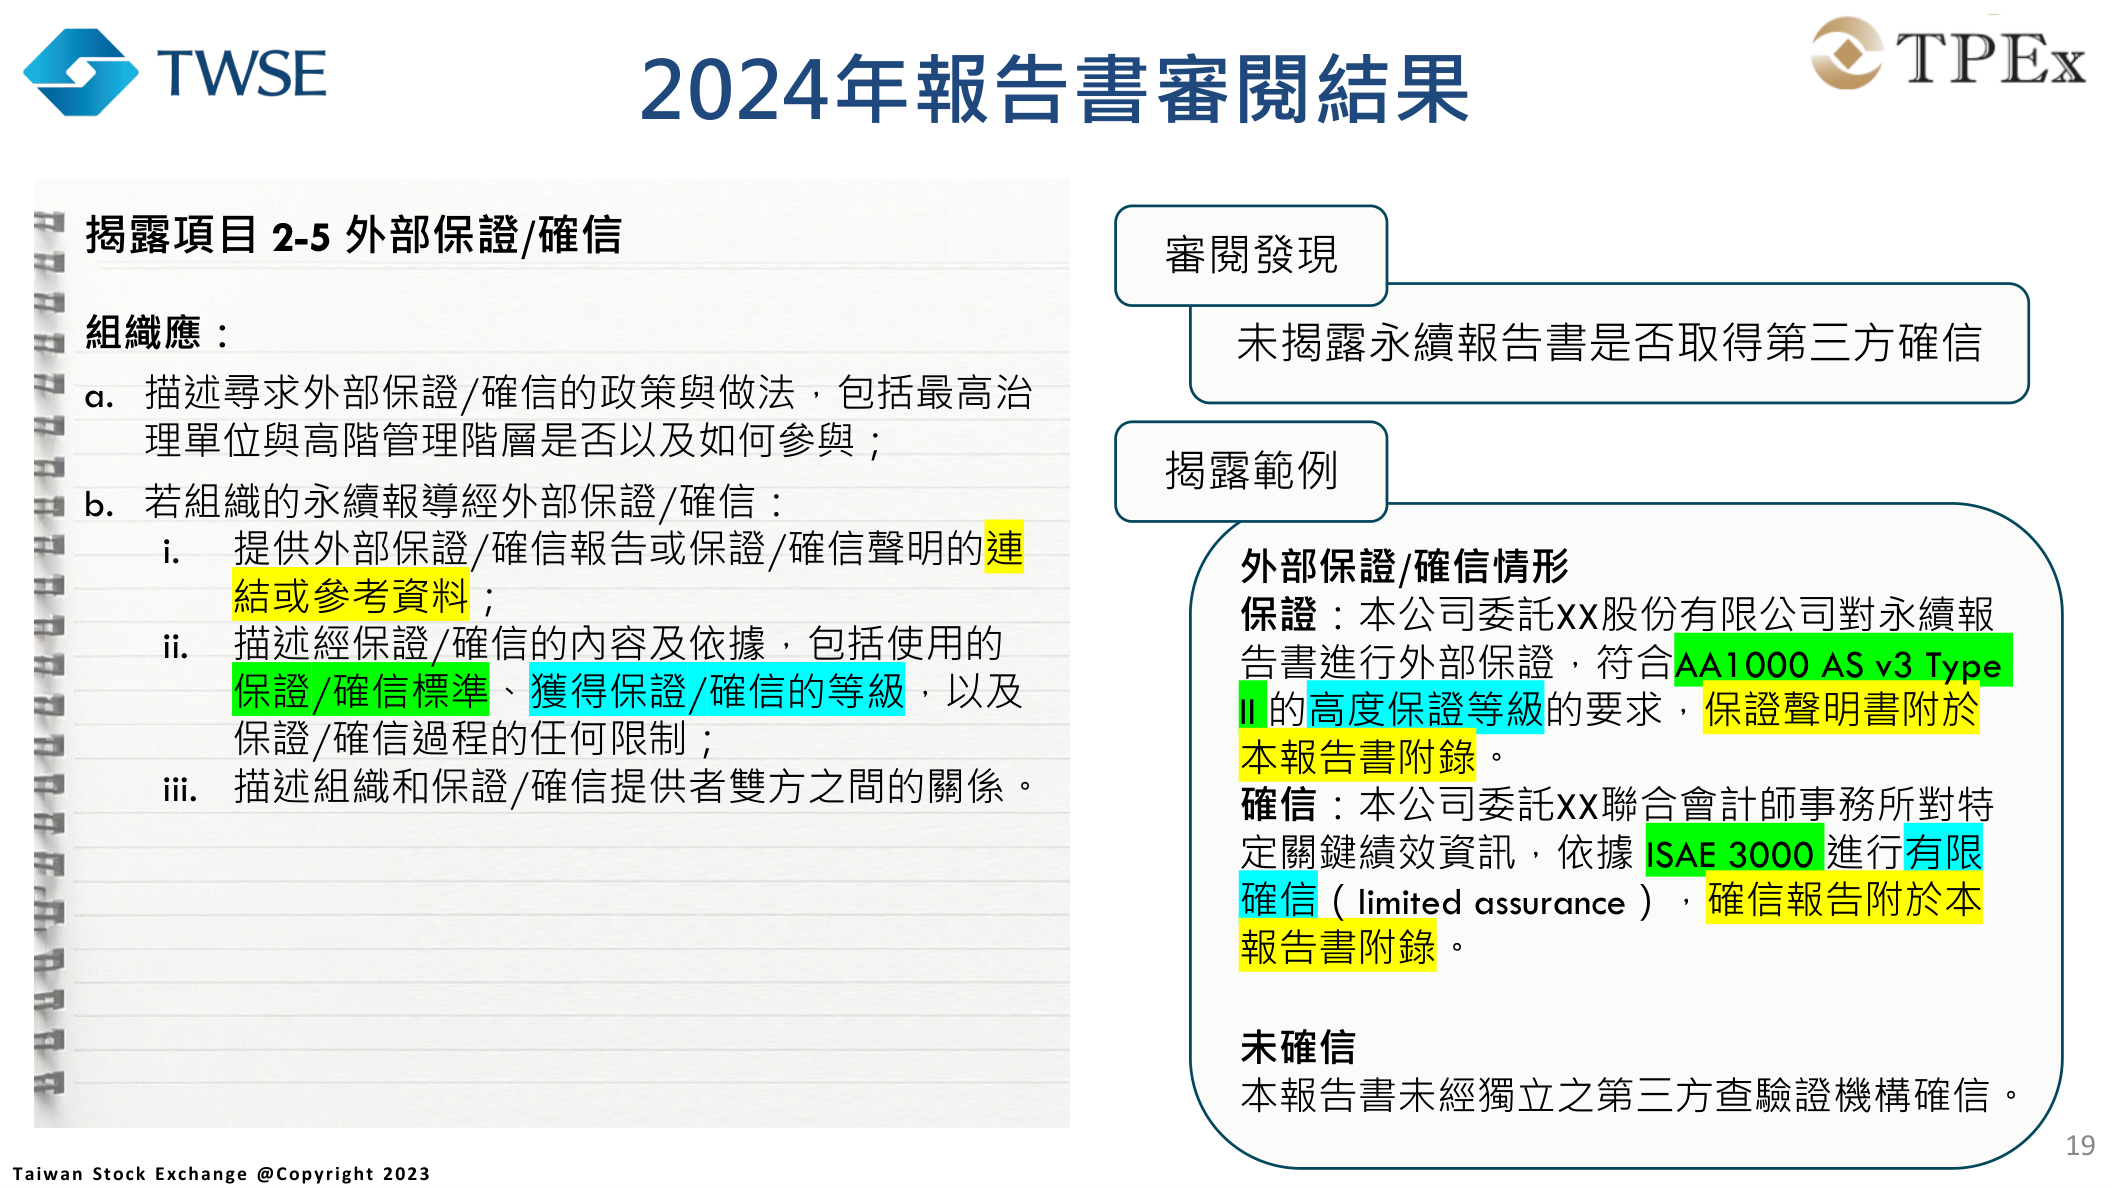
GRI 2-5は、外部保証を求める方針と実務を説明し、保証を受けた場合は報告書・声明へのリンク、保証対象・根拠、使用基準、保証水準、保証機関との関係を示すよう求めています。TWSEの指摘は「第三者保証取得の有無を開示していない」というものです。重要なのは、保証を受けない場合も、「本レポートは独立した第三者検証機関による保証を受けていない」と明記することです。記載を省略してはいけません。資料には、AA1000 AS v3の高度な保証、ISAE 3000の限定的保証、保証未取得の3つの記載例があります。
2-21「年間総報酬の比率」は、GRI基準の算式を使っていないことを主因に129件の指摘がありました。求められるのは、最高報酬者の年間総報酬を、それ以外の従業員の年間総報酬の中央値で割った比率と、最高報酬者の年間総報酬増加率を、それ以外の従業員の増加率の中央値で割った比率です。平均値を用いたり、最高報酬者を中央値の算定に含めたりすると、GRIの定義と一致しません。資料の例では台湾地域の比率25.10、増加率比率3.24を示しています。
マテリアルな項目(GRI 3):3-3のマネジメント方針が最大の課題
GRI 3は、3-1「マテリアルな項目の決定プロセス」、3-2「マテリアルな項目のリスト」、3-3「マテリアルな項目のマネジメント」の3つからなります。審査結果では、3-3が32件で、3-1の5件、3-2の7件を大きく上回りました。多くの企業は特定プロセスと一覧を示せますが、「各項目を実際にどう管理しているか」の記述が不十分なのです。
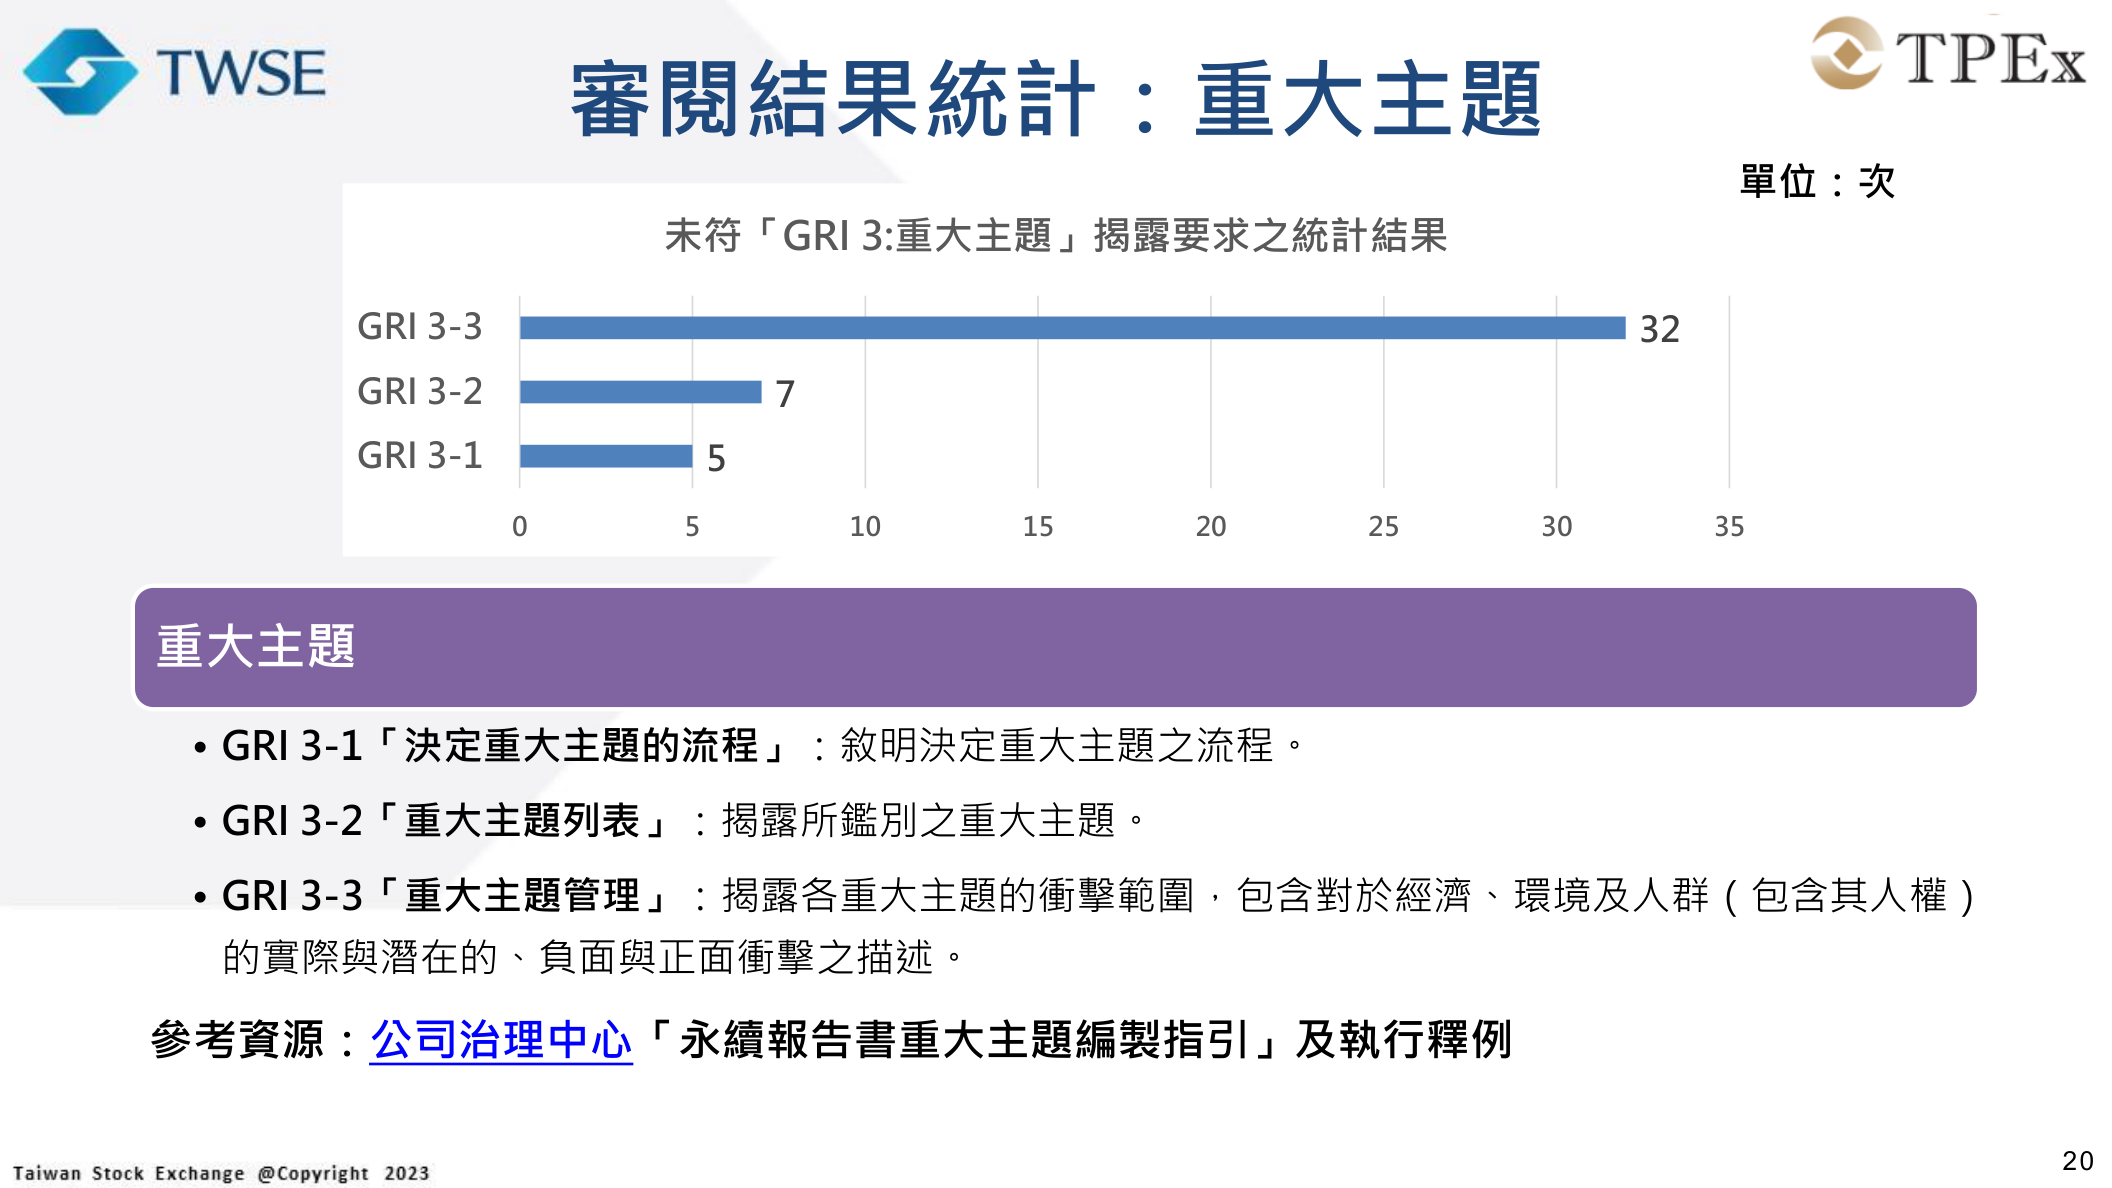
GRI 3-3は、各項目が経済、環境、人々(人権を含む)に与える、実際・潜在的、負・正のインパクトとその範囲の説明を求めています。方針や目標だけを書き、影響が生じる場所、正負の方向、管理の仕組み、成果を明確にしていない例がよくあります。各項目について、インパクトの特定→マネジメント方針→具体的行動→目標と成果を一貫させ、対応するトピック別基準と結び付けることで、一覧と後続の章の分断を防げます。
気候関連情報:8つの不備とTWSEの開示提言
気候関連情報は今回の審査結果で特に詳しく扱われています。実施規則第4条の1に基づき、TWSE・TPEx上場企業は付表二の形式で開示します。スコープ1・2の温室効果ガス算定と保証は、資本金と業種に応じて段階的に適用されます。この枠組みはTCFDのガバナンス、戦略、リスク管理、指標と目標の4本柱、および株主総会向け年次報告書の付表2-2-3と共通であり、両資料の整合性が必要です。
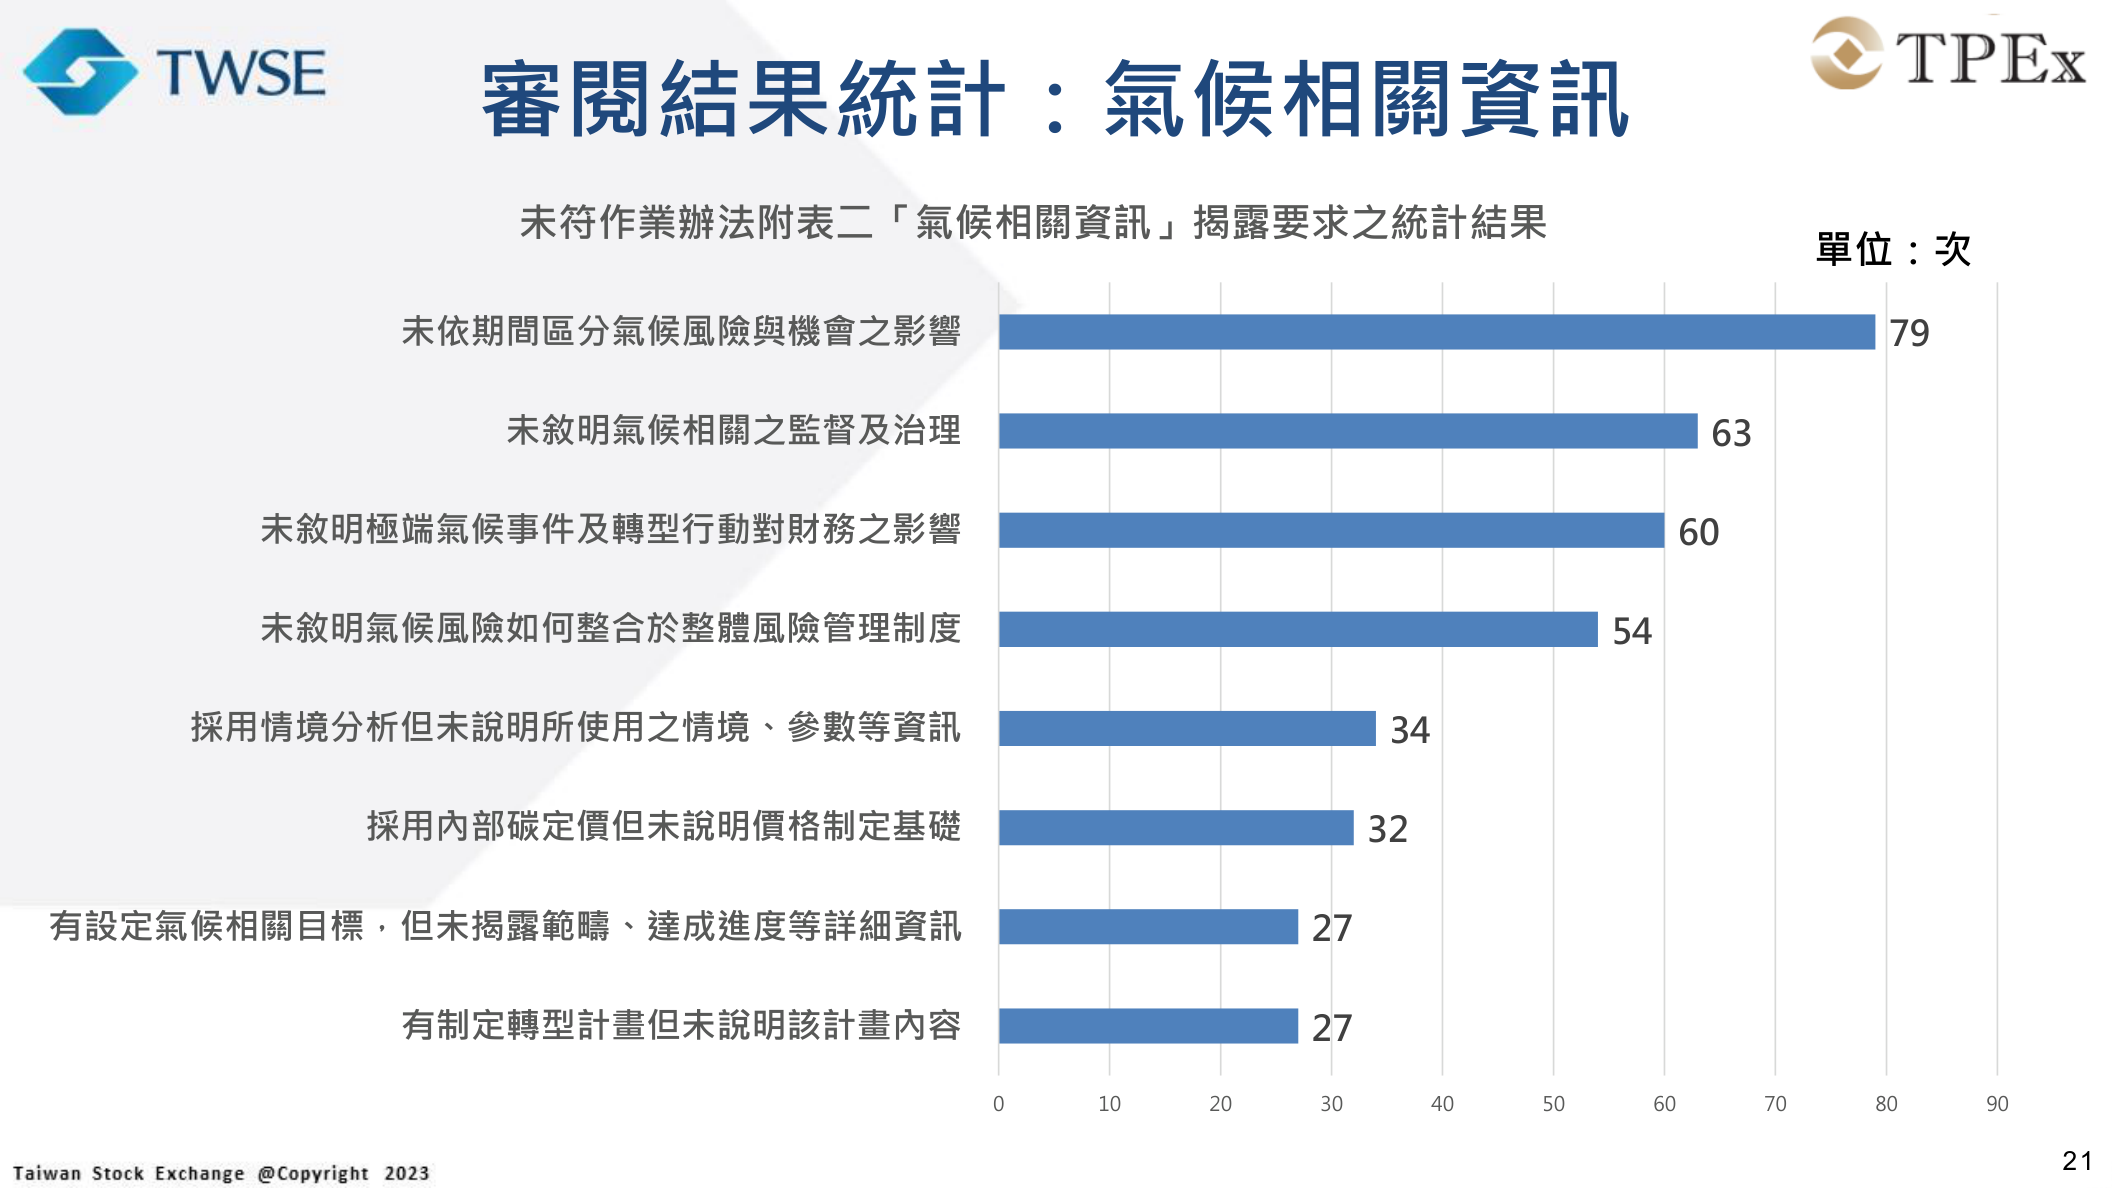
8種類の不備のうち、「気候リスクと機会の影響を期間別に区分していない」が79件で最多でした。次いで、気候関連の監督・ガバナンスの説明不足(63件)、異常気象と移行活動の財務的影響の説明不足(60件)、全社的リスク管理への統合の説明不足(54件)です。シナリオ分析、内部炭素価格、気候目標、移行計画などの高度な項目では、「実施しているが説明が不十分」という不備が目立ちます。
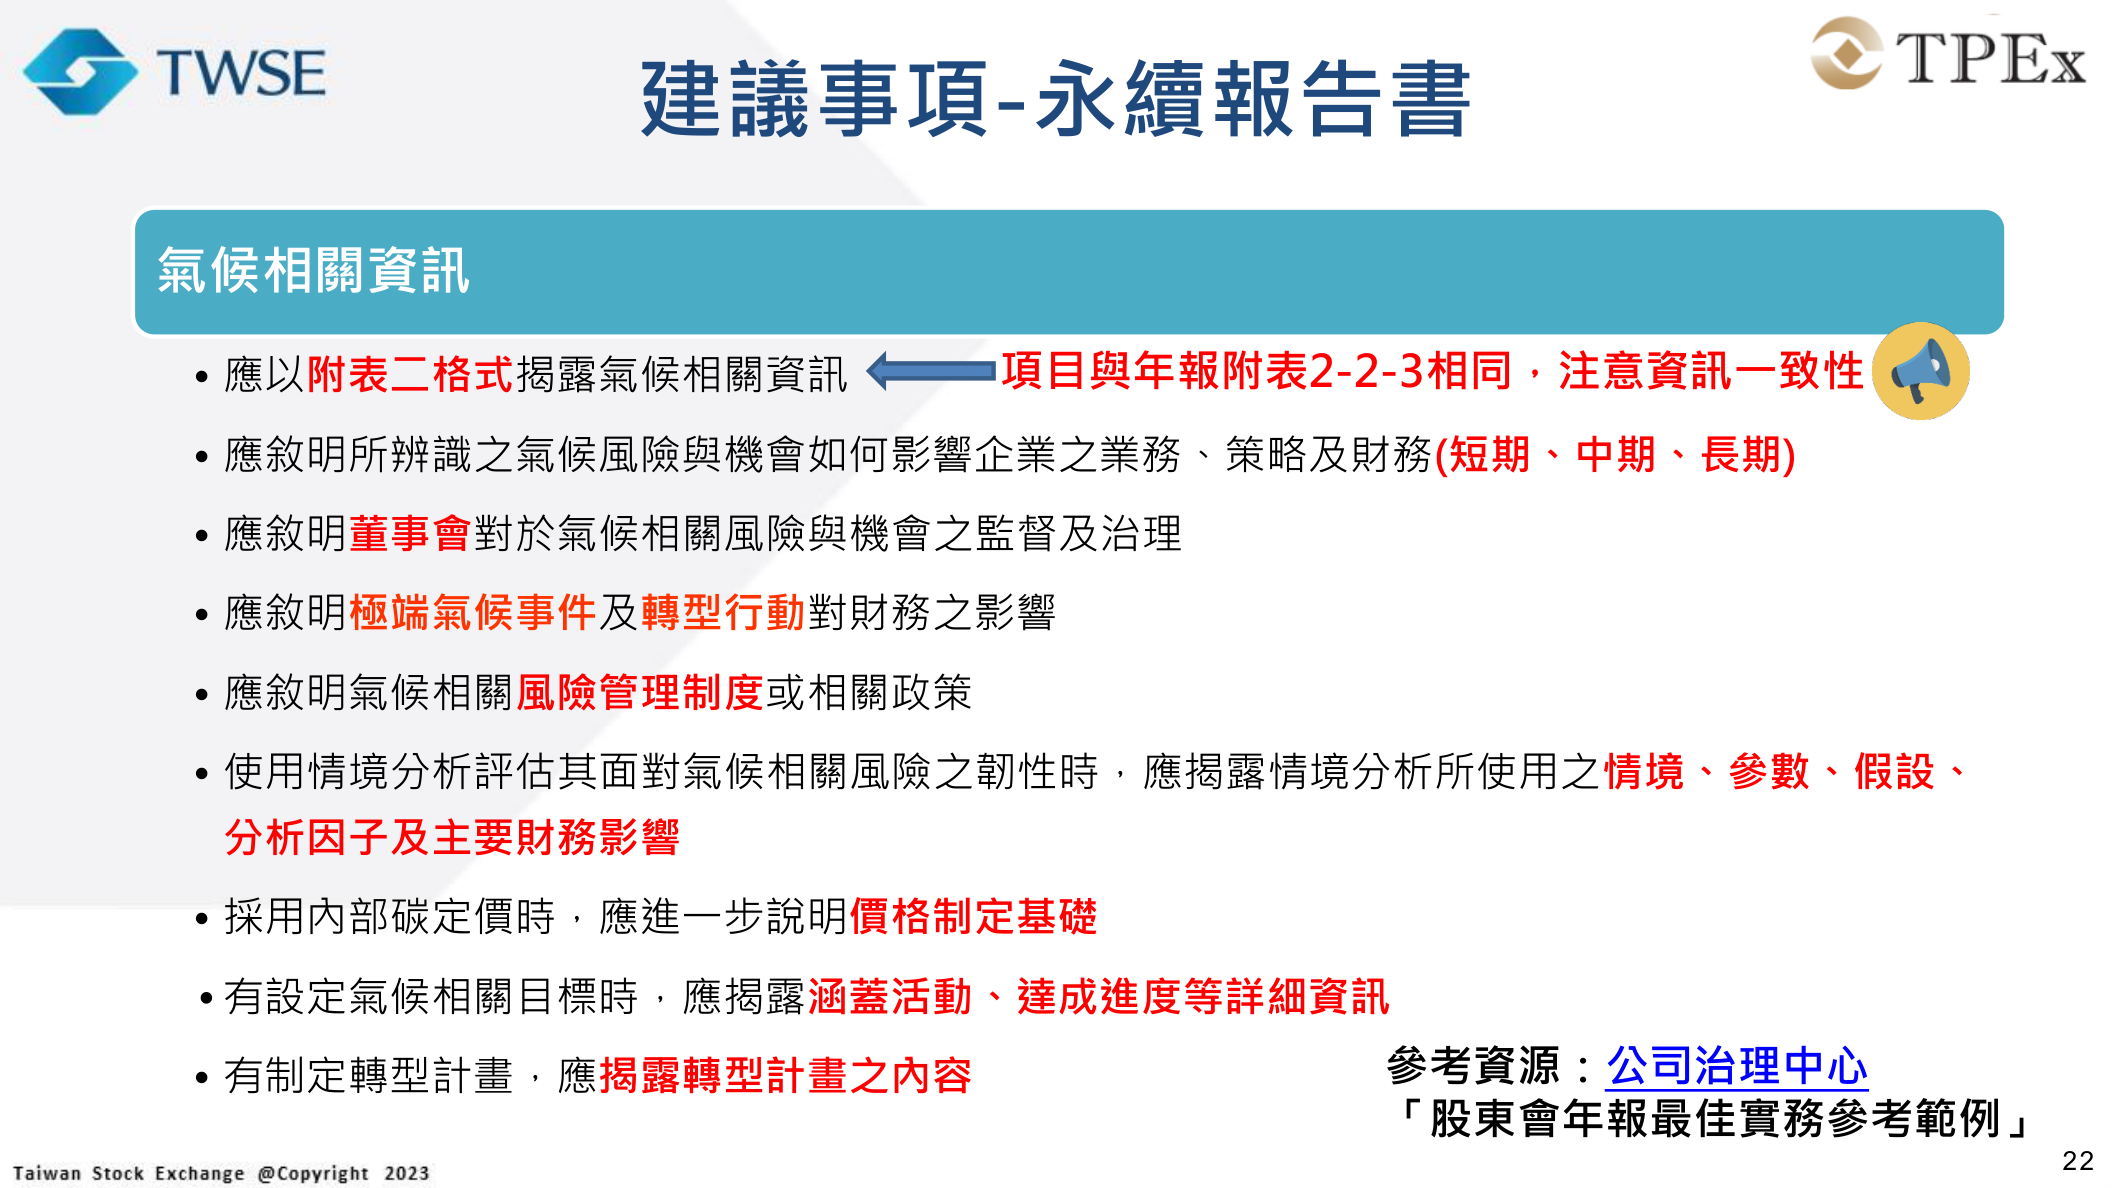
TWSEの「提言事項」スライドは、気候関連の章のチェックリストとして使えます。付表二の形式を使用すること、特定したリスクと機会の事業・戦略・財務への影響を短期・中期・長期に分けること、取締役会の監督とガバナンスを示すこと、異常気象と移行活動の財務的影響を説明すること、リスク管理制度・方針を説明することが求められます。シナリオ分析ではシナリオ、パラメータ、仮定、分析要因、主な財務的影響を、内部炭素価格では価格設定の根拠を、気候目標では対象活動と進捗を、移行計画がある場合はその内容を開示します。
資料には、ガバナンス体制、リスクと機会の短期・中期・長期の財務的影響、シナリオ分析のパラメータ、移行計画の指標・目標を網羅した開示例もあります。例えばガバナンスの例では、サステナビリティ委員会、監査委員会、報酬委員会の気候課題に関する分担を明確にし、気候目標の達成度を経営幹部の業績評価と報酬制度に組み込んでいます。
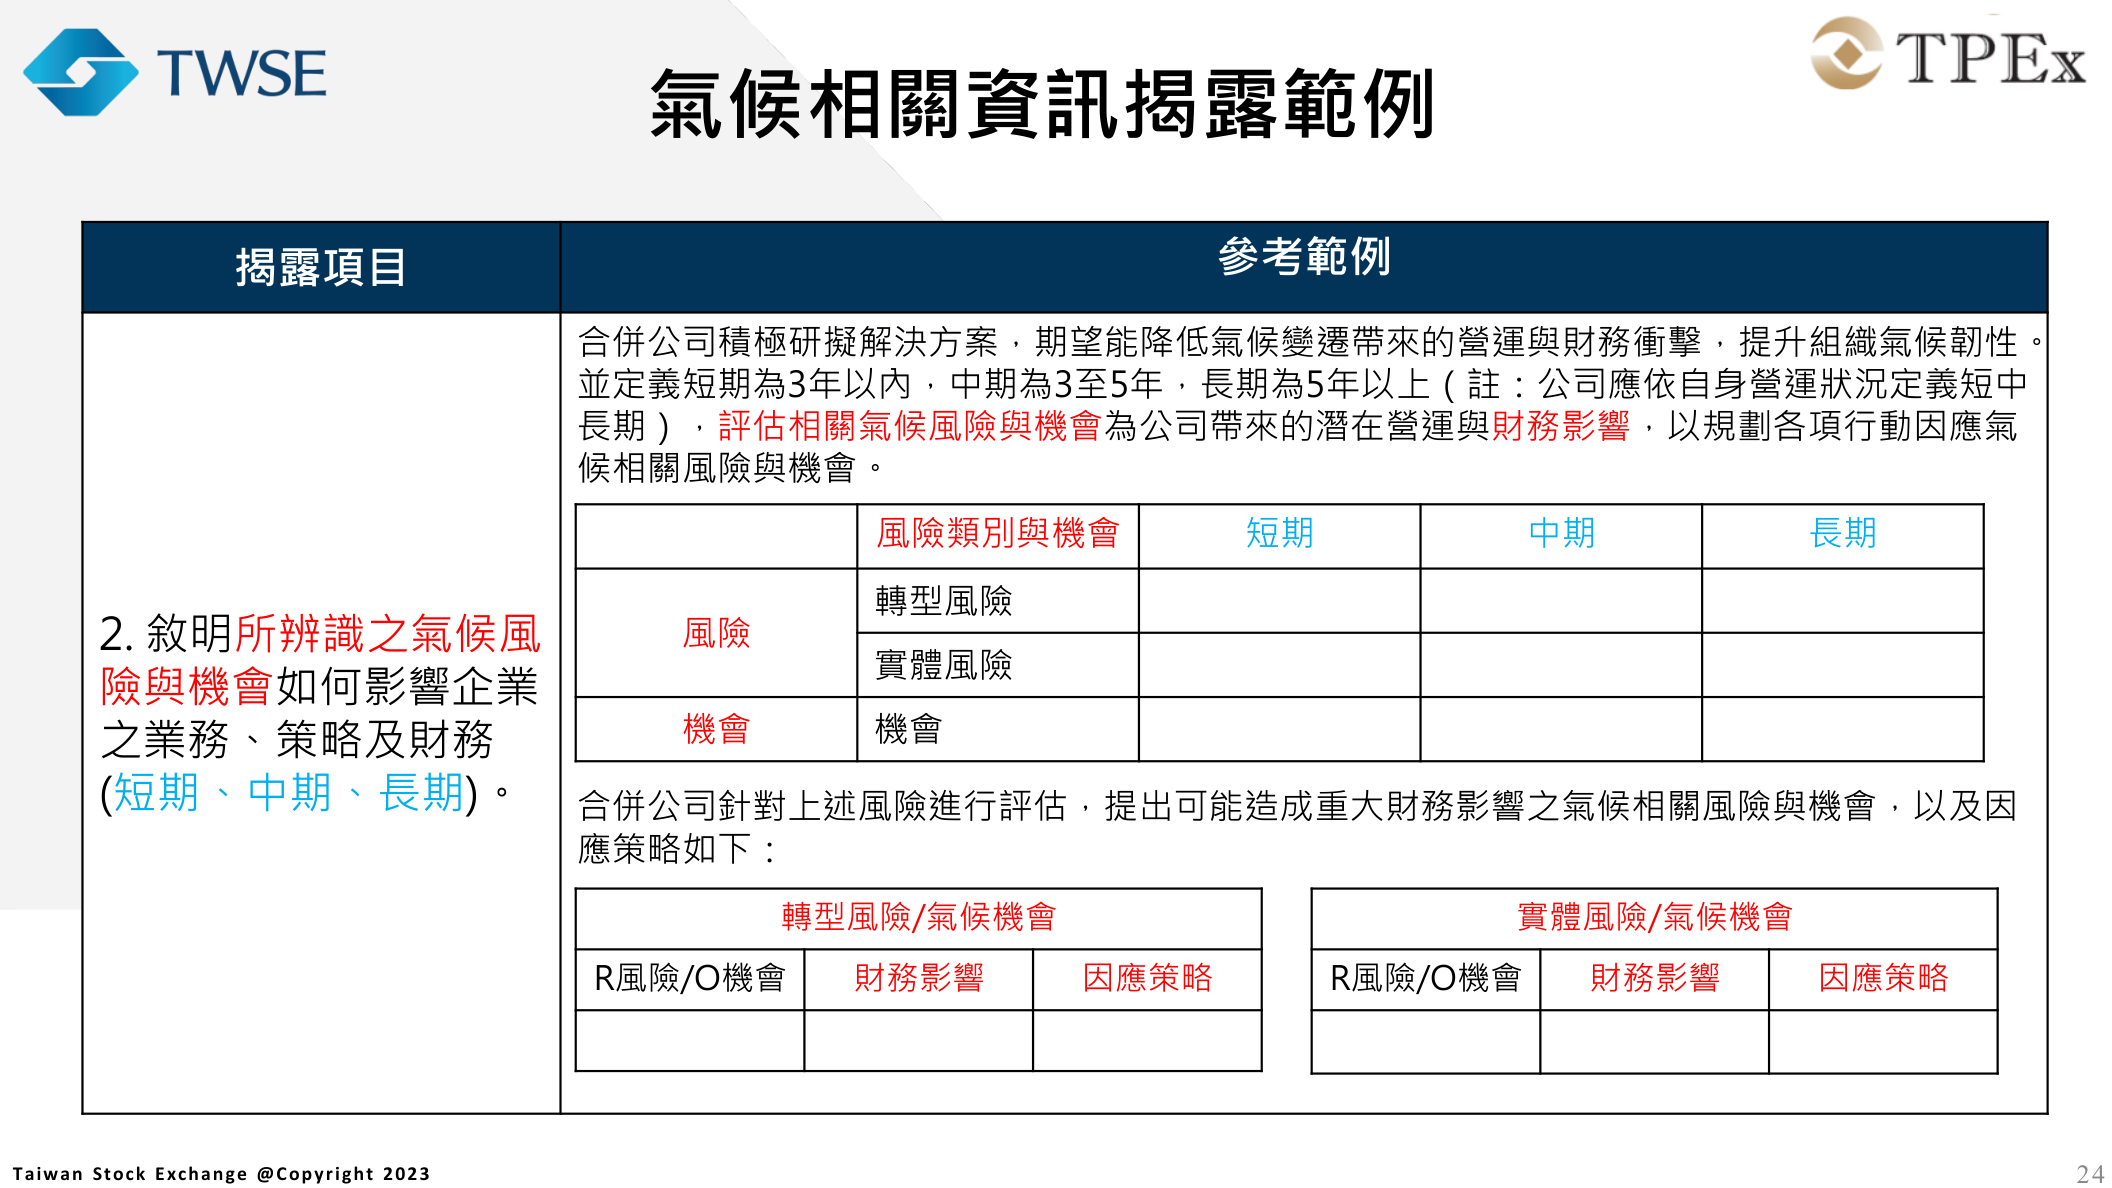
8つの不備のうち後半の4つ(シナリオ分析、内部炭素価格、気候目標、移行計画)は、いずれも実施済みなのに説明が足りないというものです。企業は取り組んでいても、レポートには実施の事実しか書かず、方法、パラメータ、進捗を示していません。実施内容に方法と定量的な詳細を補うことで、不適合を適合へと改善できる場合が多くあります。
サステナビリティ・ロードマップとIFRS導入:算定・保証と新GRI基準の日程
気候情報の開示の深さは、各社が「TWSE・TPEx上場企業のサステナビリティ・ロードマップ」のどの段階にあるかと直結します。ロードマップは資本金と業種に応じ、親会社単体と連結子会社の温室効果ガス算定・保証を段階的に求めます。資料の工程表では、大企業と鉄鋼・セメント業が先行し、小規模企業は後から適用されます。全体の目標は、2027年までに上場企業の連結範囲で算定を完了し、2029年までに同範囲の保証を完了すること。
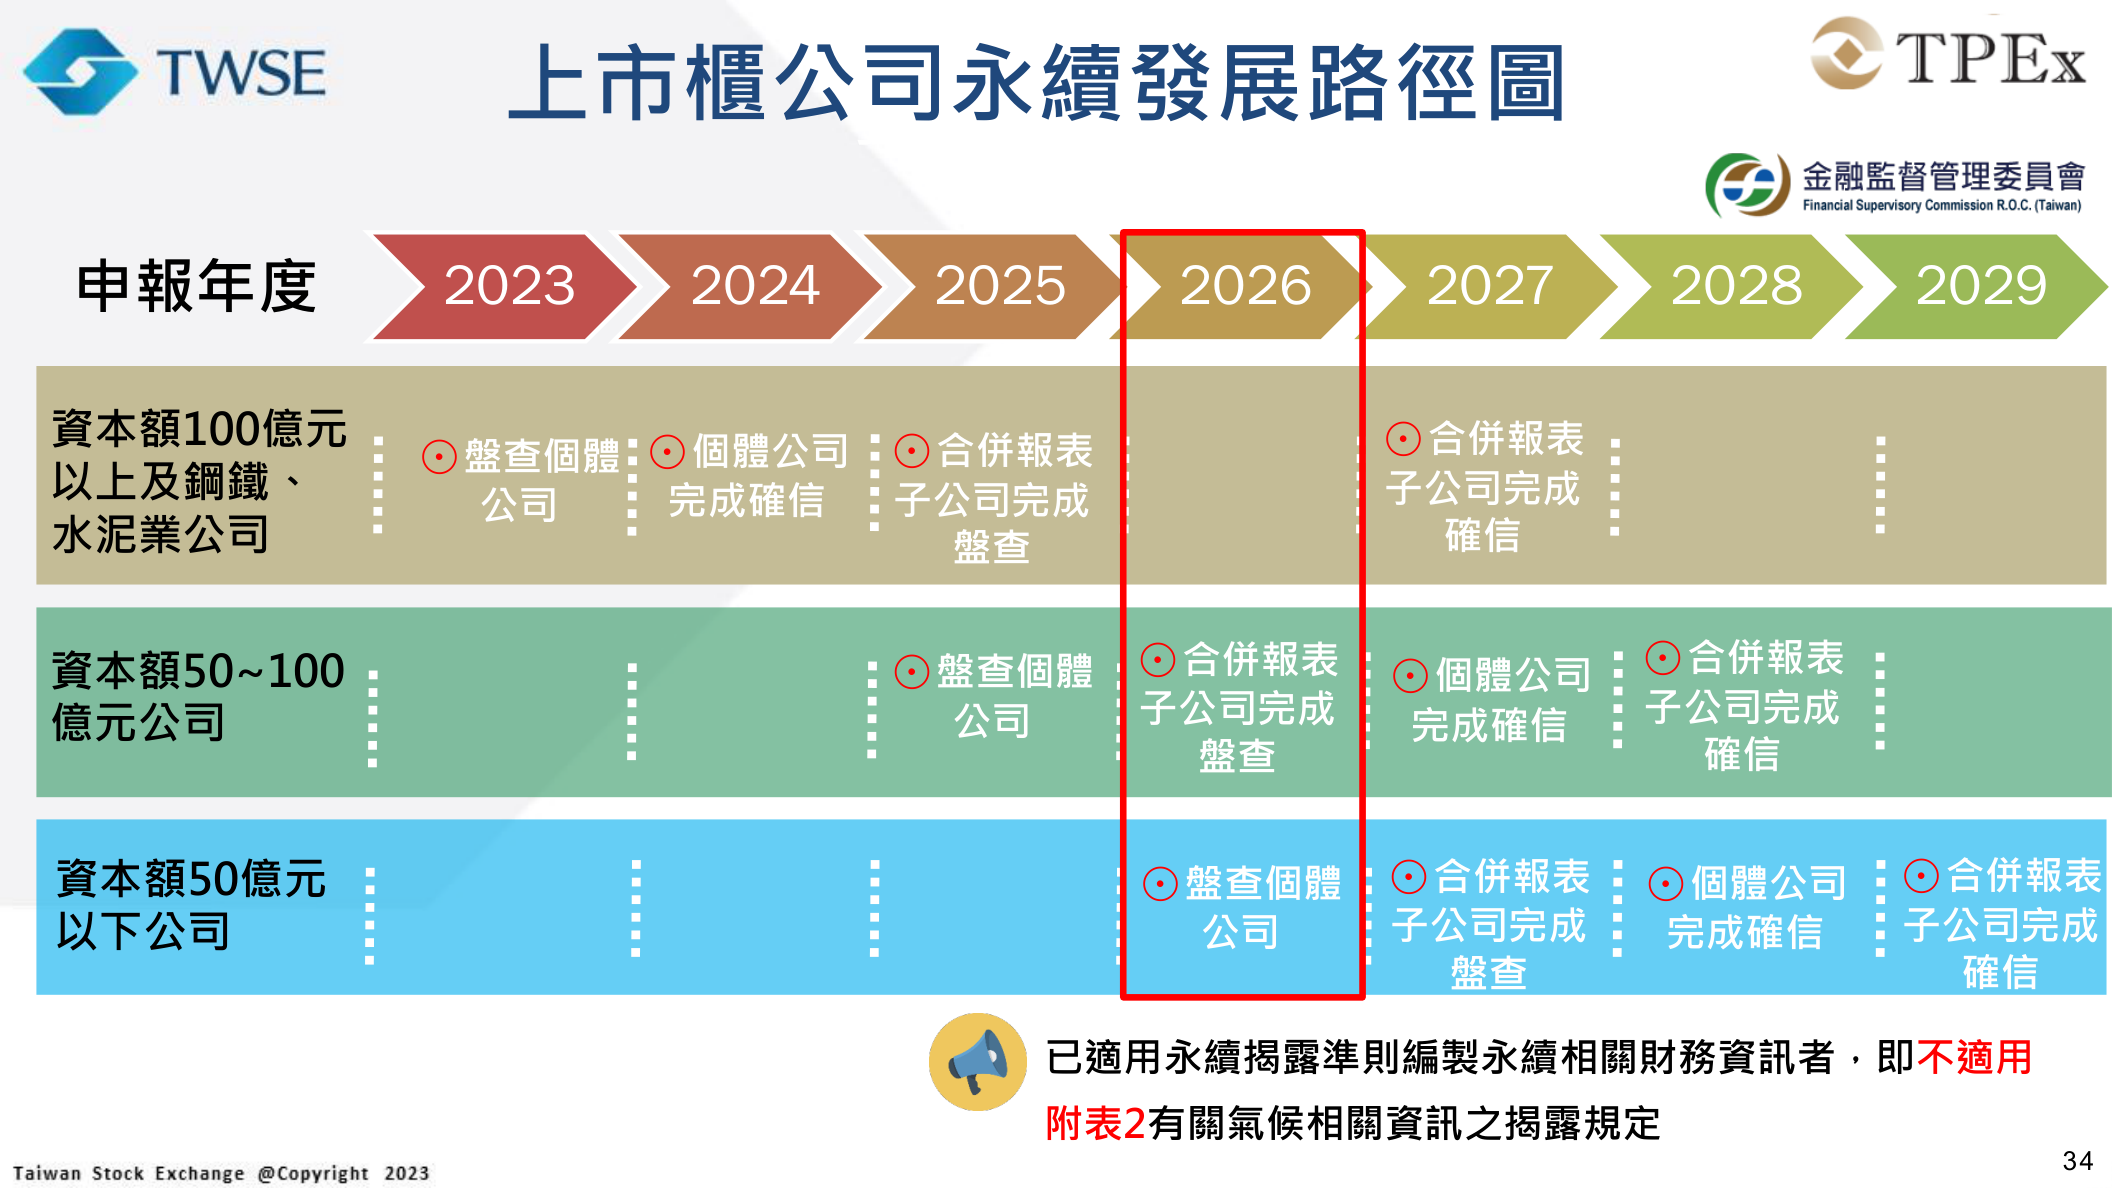
ロードマップの右下には、重要な注記があります。IFRSサステナビリティ開示基準に基づくサステナビリティ関連財務情報を作成済みの企業には、付表二の気候関連情報の開示規定は適用されません。実施規則との照合では、2つの条件を区別します。第4条第5項の産業別サステナビリティ指標の免除は、IFRS基準を適用し、年次報告書でSASBの産業別指標を開示していることが前提です。第4条の1第6項の付表二の免除は、IFRS基準を適用し、年次報告書にサステナビリティ関連財務情報専章を開示していることが前提です。台湾の気候開示は付表二(TCFDの枠組み)からIFRS S1/S2へ段階的に移行しており、作成チームは自社の適用版と時期を確認する必要があります。
GRIでも3つのトピック別基準が順次発効し、今後数年のレポート作成の基礎が変わります。
| GRIトピック別基準 | 発効日 | 置き換える基準 | 適用対象の報告年度 |
|---|---|---|---|
| GRI 101:生物多様性2024 | 2026年1月1日 | GRI 304:生物多様性 | 2025年度サステナビリティレポート |
| GRI 102:気候変動2025 | 2027年1月1日 | GRI 305-1~305-5、GRI 201-2 | 2026年度サステナビリティレポート |
| GRI 103:エネルギー2025 | 2027年1月1日 | GRI 302:エネルギー | 2026年度サステナビリティレポート |
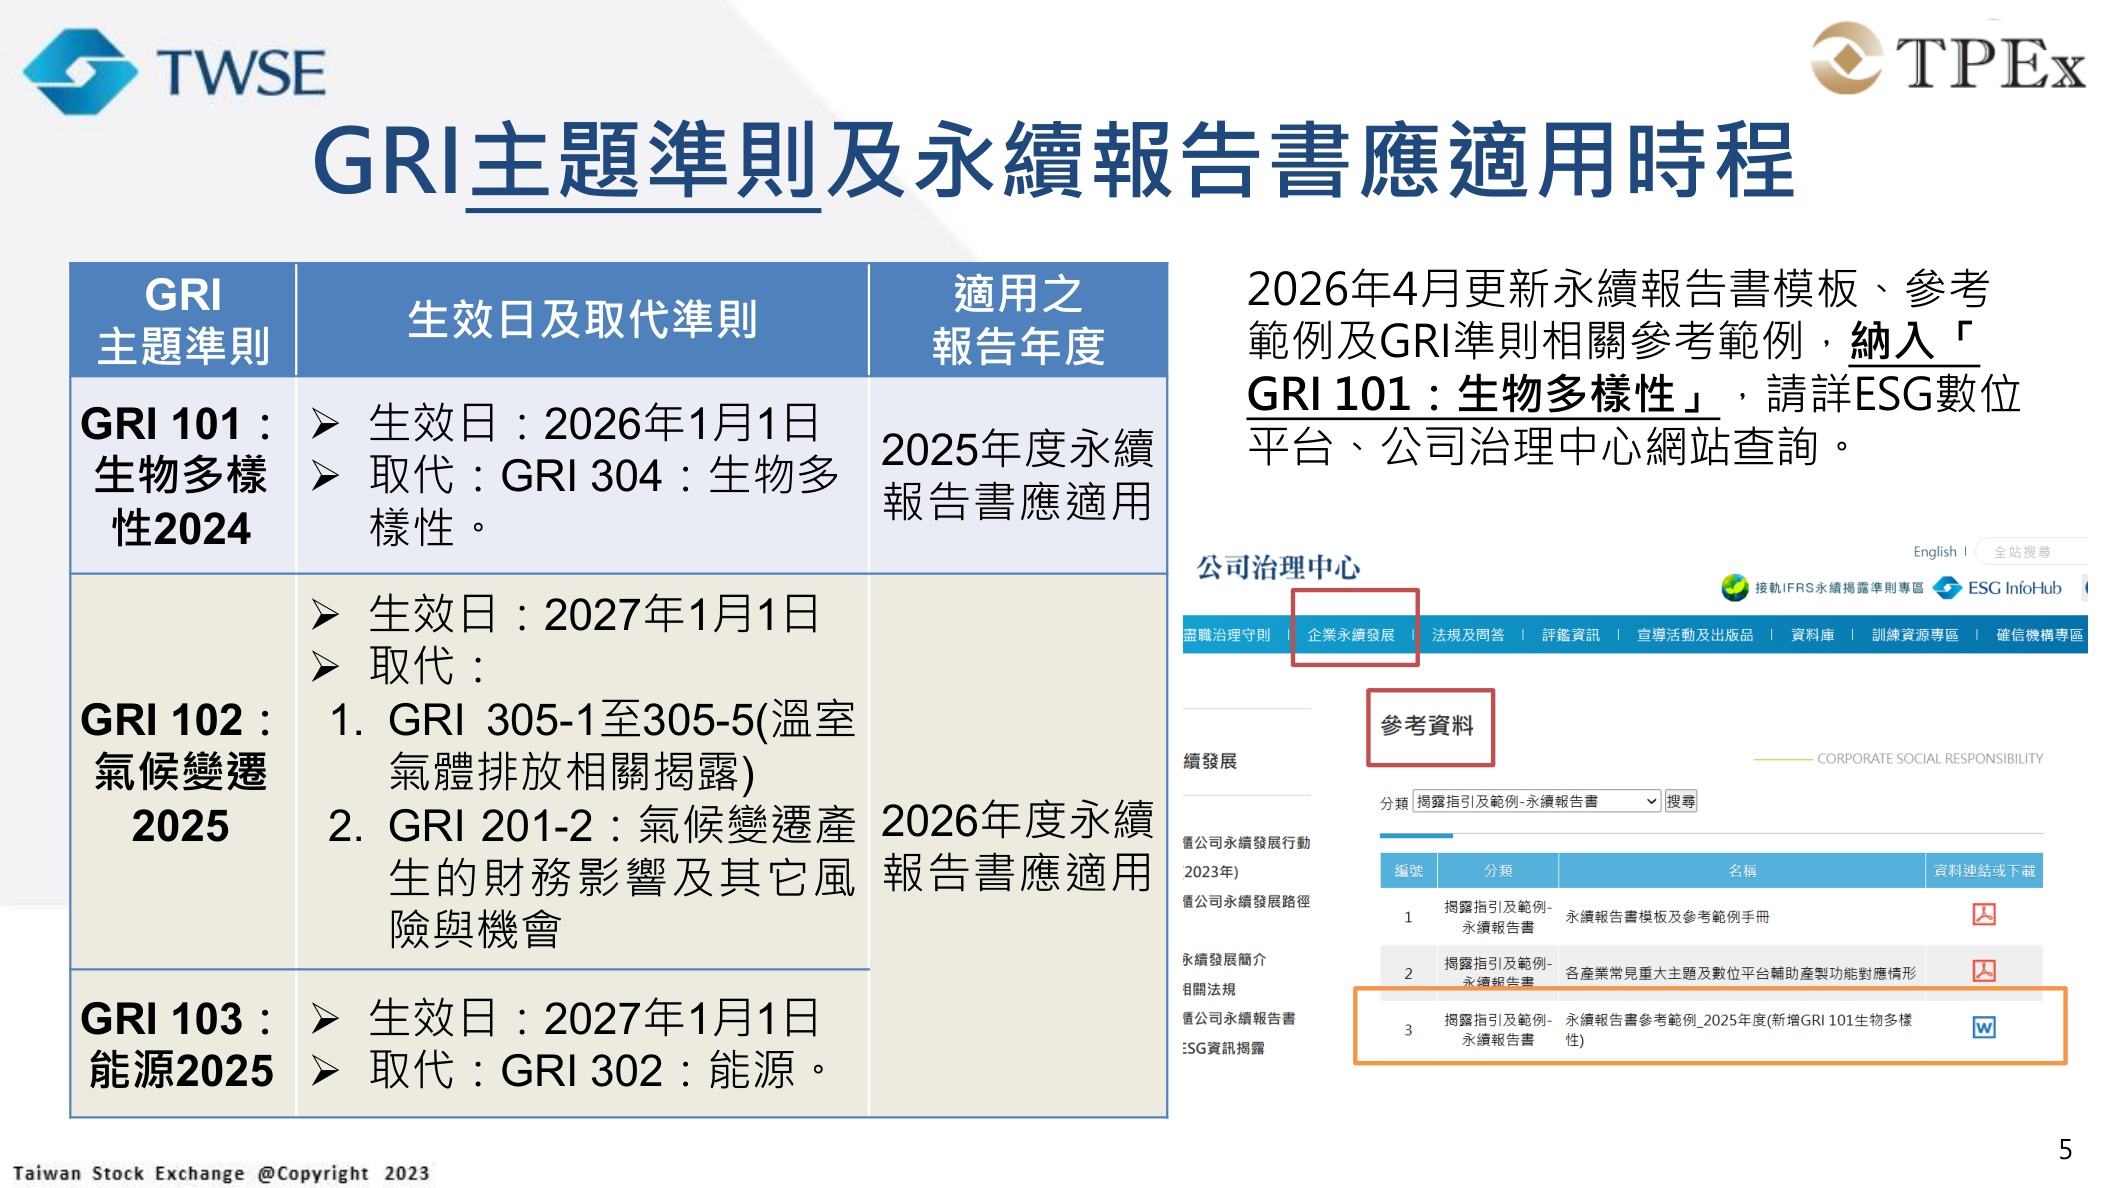
コーポレート・ガバナンスセンターは2026年4月、レポートのテンプレート、参考例、GRI基準関連の例を更新し、「GRI 101:生物多様性」を追加しました。ESGデジタルプラットフォームと同センターのサイトで確認できます。
温室効果ガスの算定係数はスコープによって出典が異なります。スコープ1の燃料燃焼などには、台湾環境部(Ministry of Environment)の「温室効果ガス排出係数管理表」を使用し、スコープ2の購入電力には、台湾経済部エネルギー署が電業法に基づき公表する「電力排出係数」を使用します。これは全国共通の係数で、例えば2024年度(民国113年度)は0.474 kg CO₂e/kWhです。独自の見積値や過年度の値を使用してはいけません。算定・保証の時期も自社のロードマップ上の段階と照合し、時期のずれによる開示と年次報告書付表の不一致を防ぎます。
その他の周知事項:労働者の権利と非管理職の給与も忘れずに
資料の「その他の周知事項」では、GRIや気候情報以外にも、実施規則で明示される項目や主管機関が注目する事項を整理しています。産業別サステナビリティ指標は、付表に従い指定単位で漏れなく開示します。食品業(飲食収入が売上高の50%を超える企業を含む)、化学工業、金融・保険業は、会計士による保証意見も取得する必要があります。また、実施規則は、非管理職のフルタイム従業員の給与の平均値・中央値と、その両者の前年度からの変動の開示を求めています。参照形式でも開示できますが、省略はできません。
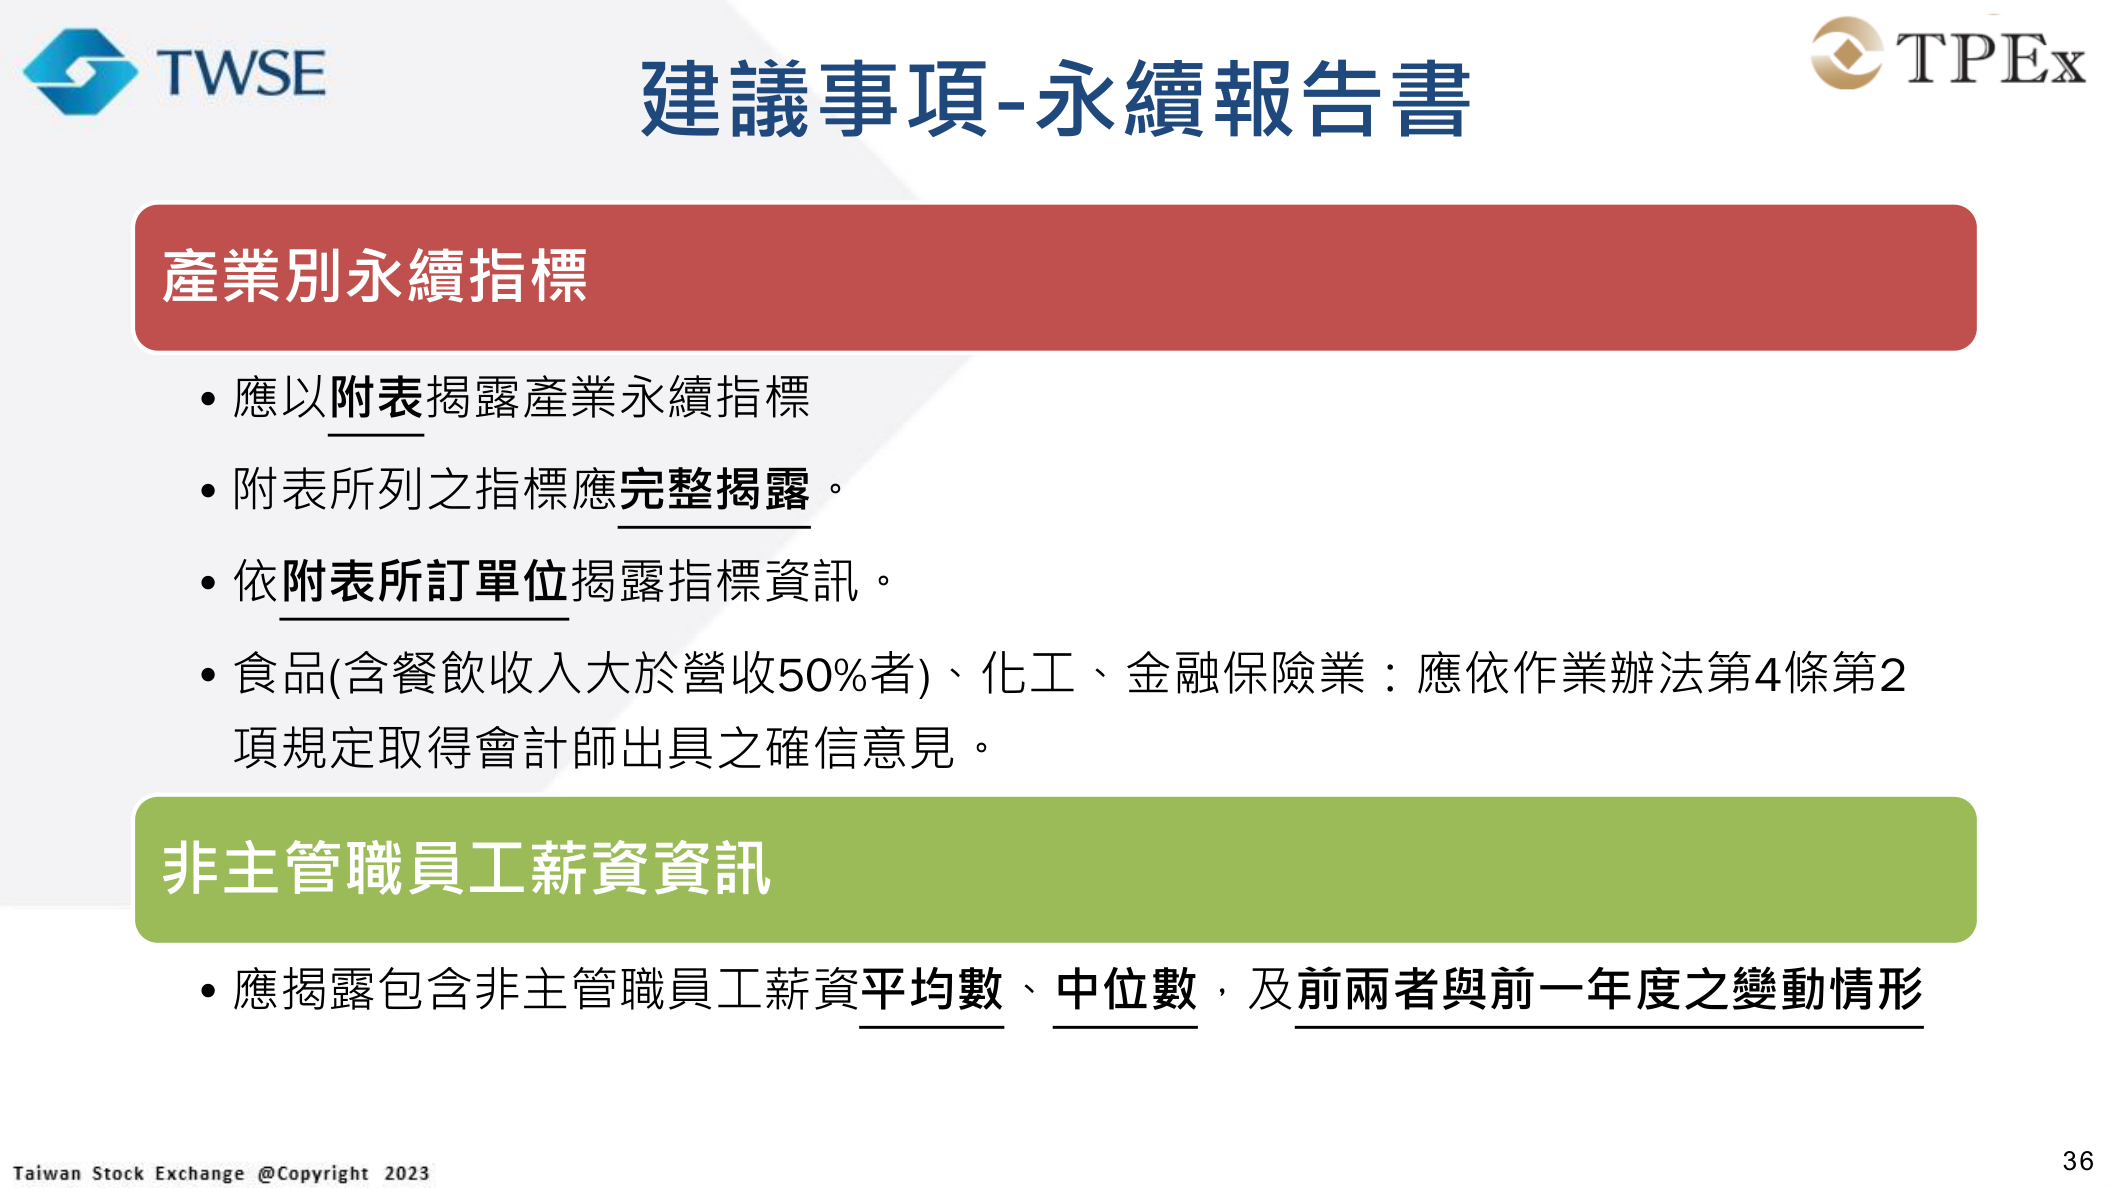
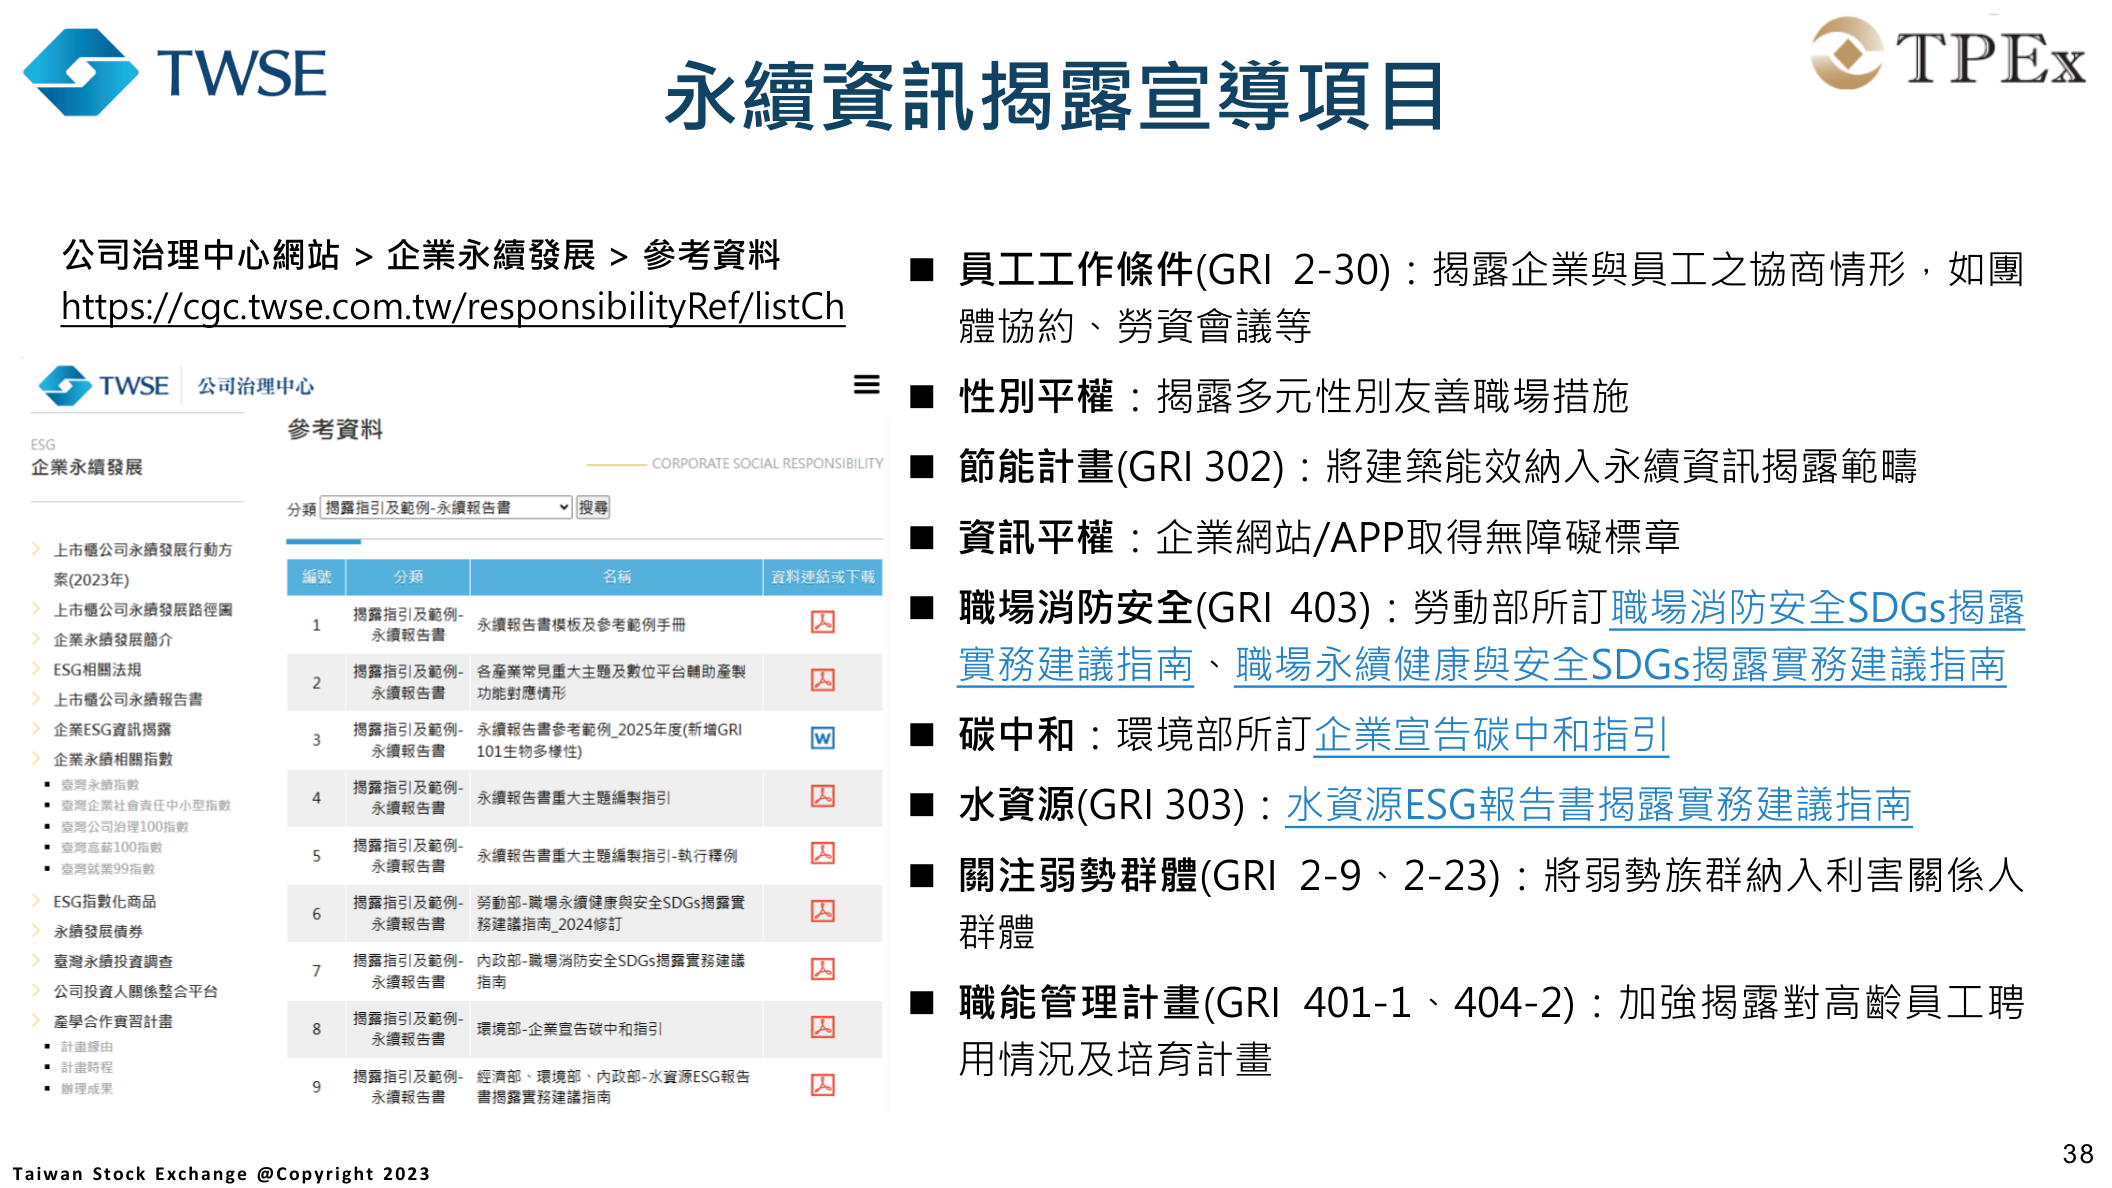
周知事項には、労働条件(GRI 2-30)、ジェンダー平等、省エネ計画(GRI 302)、職場の消防安全(GRI 403)、水資源(GRI 303)、脆弱な立場の人々への配慮(GRI 2-9、2-23)、能力管理計画(GRI 401-1、404-2)など、労働者の権利、平等、環境に関する重点項目と対応基準も示されています。障害のある従業員の雇用、法定水準を上回る福利厚生、サプライチェーンの強制労働禁止などは、ESG評価のS-15、S-16、S-17、S-20などにも対応し、評価結果に直結します。
法規や指標の疑問はSyber AIとSustain AIに直接質問
今回の不備の多くは、企業が開示を避けたいからではなく、「GRIと実施規則の要件を満たす書き方が分からない」ことに起因します。従来は実施規則、GRI原文、コーポレート・ガバナンスセンターのテンプレートや参考例を行き来して照合するため、時間がかかりました。Sustaihubは、Syberサステナビリティレポート作成プラットフォームで検索・照合をAIに任せ、執筆中にその場で回答と参考例を得られるようにしています。
本稿の不備と2つのツールを対応させると、「書き方が分からない」という課題を補えることが分かります。
| 本稿で紹介した主な不備 | Syber AI/Sustain AIへの質問例 |
|---|---|
| 2-19 報酬とサステナビリティ成果が連動していない | 「報酬方針とサステナビリティ成果の連動を示す開示例はありますか?」 |
| 2-21 報酬比率の計算でGRIの算式を使っていない | 「2-21年間総報酬の比率のGRI算式と表示方法は?」 |
| 2-30 労働協約の状況を説明していない | 「労働組合がある場合・ない場合の2-30の開示例は?」 |
| 2-5 第三者保証取得の有無を開示していない | 「保証を受けていない場合、2-5にはどう明記すればよいですか?」 |
| 3-3 マテリアルな項目のマネジメントの記載が不十分 | 「特定の重要項目について、インパクト、管理方針、成果をどう書けばよいですか?」 |
| 付表二の気候関連情報が不完全 | 「気候ガバナンス、シナリオ分析、移行計画の参考例は?」 |
審査で指摘される不備の本質は、開示品質の不足です。Syber AIのオンライン相談とSustain AIの事例Q&Aを使えば、執筆中に開示すべき内容と適合する書き方を確認し、参考例を直接取得できます。法規やひな形探しに費やしていた時間を、内容の充実に充てられます。
公開前の最後の確認:「AIレポートチェッカー」で先に点検
TWSEの抽出審査は公開後に行われますが、数値の矛盾、専門用語の誤記、ページ間のデータ不一致、誤解や議論を招きやすい表現などは、公開前に発見できる問題です。SustaihubのAIレポートチェッカーは、そのための事前点検ツールです。PDF/Wordをアップロードするか、300文字以上の章を貼り付けると、AIが内容を確認し、ページ番号、原文の該当箇所、問題の説明、修正案を提示します。全体スコアも示し、優先して直すページの判断を支援します。
- 表示するのはページ番号+原文の該当箇所。修正箇所をすぐ特定できます
- 検出対象は数値の矛盾、専門用語の誤記、議論を招く表現
- 全体スコアも提示。低い場合は「公開を急がず修正する」ことを推奨します
レポート作成チーム向けの実務チェックポイント
審査結果を実務の確認項目に落とし込むと、作成・レビュー時に次のように照合できます。
第一に、報酬と労働条件の4項目を優先します。2-19は報酬とサステナビリティ成果の連動、2-21はGRI算式による計算、2-30は協約の有無と対象外従業員の雇用条件、2-7は従業員数の大幅な変動の有無を補います。この4項目でGRI 2の不備の多くをカバーできます。
第二に、法規制の遵守(2-27)を統計で示します。当期・過年度の違反件数、罰金額、重要性の判断基準を整理し、個別事象の説明だけで終わらせないようにします。
第三に、外部保証と修正再表示の有無を明記します。保証未取得、修正再表示なしの場合も、レポートで明言し、省略しないことが大切です。
第四に、マテリアルな項目ごとに記載を完結させます。インパクトの特定、マネジメント方針、目標・成果をトピック別基準に対応させ、3-2の一覧と後続の章をつなげます。
第五に、気候関連の章を付表二の9つの提言に合わせます。特に、短期・中期・長期別のリスクと機会の財務的影響、取締役会の監督・ガバナンス、異常気象と移行活動の財務的影響を補完します。実施済みのシナリオ分析、内部炭素価格、目標、移行計画には、パラメータ、根拠、進捗を追加します。
第六に、資料間の整合性を維持します。レポート、株主総会向け年次報告書の付表2-2-3、会社サイト、ESG提出システムの数値を一致させます。これは審査の重要な照合事項です。
審査結果はTWSEの着眼点を事前に示すものです。提出前の自己点検表として用い、頻出する不足を補えば、抽出審査に備えられるだけでなく、実施規則とGRI基準に沿った開示品質へ近づけます。
Sustaihubでサステナビリティ情報を一元管理
Sustaihubは、台湾のTWSE・TPEx上場企業向けに設計されたサステナビリティ情報管理プラットフォームです。コーポレート・ガバナンス評価、レポート編集、ESGデータ収集、第三者検証プロセスを1つのシステムに統合します。
30分間の無料相談を今すぐ予約 →よくある質問 FAQ
関連記事
公式情報源
- TWSEコーポレート・ガバナンスセンター:レポート審査結果 — 過年度の審査結果と開示提言
- TWSEコーポレート・ガバナンスセンター:企業のサステナビリティ参考資料 — レポートのテンプレートと参考例
- 上場企業のサステナビリティレポート作成・提出実施規則(法規) — 実施規則全文
- TWSE・TPEx上場企業のサステナビリティ・ロードマップ(ISDS) — 温室効果ガス算定・保証日程
よくある質問
すべて見るシステムは現在どの国際フレームワークと基準に対応していますか?
現在確認できるテンプレートは、GRI、SASB、TCFD、TNFD、IFRS S1/S2、SDGs、および台湾のESG開示・コーポレートガバナンス評価関連のテンプレートです。実際に利用できる項目は、現在のプランとバージョンでご確認ください。
初めてサステナビリティレポートを作成する場合も、システムを使用できますか?
可能です。初めての作成時、システムの価値は判断を代替することではなく、章構成、データ担当者、エビデンス、初稿、レビュー状況を一元管理し、部門間のやり取りの手間を減らすことにあります。
システム導入にはどのくらいの期間が必要ですか?
Syber はクラウド SaaS のため、初期設定は通常短期間で完了できます。実際の導入期間は、対象フレームワーク、利用者数、過年度データ、権限設定、コンサルタント支援の有無によって変わります。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。