
2025年に台湾の炭素賦課金制度が正式に始まりました。台湾環境部(Ministry of Environment)は2026年末にキャップ・アンド・トレード制度(ETS)の試行計画案を提示し、2027年に準備を進め、2028年の試行開始を目指しています。これにより世界の制度と連携する二本立ての炭素価格体系へ進みます。CBAMなどの国際規制の影響に対し、企業はどう先手を打つべきでしょうか。本稿ではEU、日本、韓国および複数の新興経済国のETSの制度設計と実施状況を詳しく解説し、企業が対応戦略と行動を早期に整えるための参考を示します。
読後にまず確認すること まだ調査段階なら、まず取り組むべきなのがレポート作成、カーボンインベントリ、同業開示の参照、ソフトウェア選定のどれかを確認しましょう。
目次
本稿は2026年10月6日に更新しました。台湾のETS試行計画と初回炭素賦課金、韓国の第4期、EUおよびインドの制度スケジュールを更新しています。
世界のキャップ・アンド・トレード制度(ETS)一覧
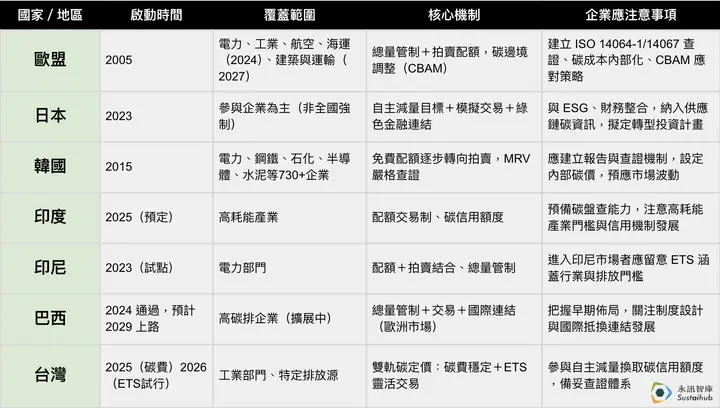
1. EU ETS:世界で最も成熟したカーボン市場のモデル
EUは2005年にEU ETS(Emissions Trading System)を開始して以来、世界で最も包括的で影響力のあるカーボン市場制度を段階的に構築してきました。「排出総量の規制と排出枠の取引」を中核に、排出枠(EUA)のオークションと割当を通じて、企業による炭素排出コストの内部化を促しています。
現在は第4フェーズ(2021–2030)に入り、電力、産業、航空に加え、2024年に追加された海運も対象です。別途設けられた建物・道路輸送用燃料の排出量取引制度であるETS2の開始は2028年1月1日に延期されました。市場全体の排出上限は年々厳格化され、排出枠価格の上昇につながっています。
企業は次の5つの制度上の詳細とリスクに注意する必要があります。
(1)排出枠の割当制度の厳格化
カーボンリーケージのリスクが高い産業には、引き続き一定割合の無償排出枠が割り当てられますが、その割合は年々縮小します。排出量が割当枠を超える場合、企業は市場でEUAを購入して義務を履行する必要があります。企業はカーボンインベントリ制度を構築し、排出量と排出枠需要を早期に予測することで、年度の財務への影響を回避する必要があります。
(2)炭素価格の急上昇と市場変動の管理
EU ETSはオークションを中心とする市場制度であり、炭素価格は需給で決まります。2023年には100ユーロ/トンを超えるなど激しく変動し、EUは価格を安定させるため「市場安定化リザーブ(MSR)」を設けています。企業にはインターナルカーボンプライシングの導入や取引リスク管理部門の設置によるコスト変動の管理を推奨します。
(3)炭素国境調整メカニズム(CBAM)の開始
EUは2023年10月にCBAMの移行期間を開始し、2026年1月1日から本格適用に移行しました。2026年の輸入に伴う排出はCBAM証書で精算する必要があり、証書は2027年2月1日から販売され、2027年9月30日までに償却する必要があります。最初の対象は鉄鋼、セメント、アルミニウム、水素、肥料、電力です。台湾の輸出企業はカーボンインベントリと検証の仕組みを整備しなければ、炭素賦課金の納付を証明できず、差額の支払いが必要となり、実質的な炭素コストの負担が生じます。
(4)MRVの仕組みとコンプライアンス要件
EU ETSは厳格な「MRV」制度(Monitoring, Reporting, Verification)を基盤としており、すべての規制対象企業は標準様式に従ってカーボンインベントリとデータ検証を実施する必要があります。欧州のサプライチェーンとの協業を目指す企業にとって、これは参入条件の一つになっています。
(5)グリーン投資へのインセンティブと制度の補完性
低炭素化に取り組む企業は、EUの「イノベーション基金」などの助成制度を申請できます。また、排出枠による収益は加盟国内の省エネ、再生可能エネルギー、産業転換などの政策支援にも使われ、経済の好循環を形成します。
💡 重要なポイント:EUとサプライチェーン上の取引がある、または欧州へ製品を輸出している企業には、ISO 14064-1またはISO 14067の検証体制を早急に構築し、CBAMとEUA市場の動向を把握して、コストと対応策を事前に検討することを推奨します。
参考資料:
CBAMの本格適用と台湾企業の準備のポイント
European Commission – EU ETSの概要
CBAM規則 – European Commission
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
2. 日本のGX-ETS:自主参加と金融手法を組み合わせたグリーントランスフォーメーション
日本は2023年にGX-ETS(Green Transformation – Emissions Trading Scheme)を正式に開始し、自主参加によるカーボン市場の発展を進めています。GX-ETSの設計理念は排出削減の強制ではなく、企業の自主的なコミットメント、透明な開示、金融インセンティブを通じて、産業界の低炭素技術の高度化と移行投資を促すことです。
企業が特に注目すべき制度上の5つの詳細は次のとおりです。
(1)自主的な削減目標の開示制度
参加企業は具体的な「中長期の炭素排出削減目標」を設定し、GX Leagueの公式サイトで公開する必要があります。これにより、投資家やサプライチェーンのパートナーなどのステークホルダーから企業の約束への信頼が高まり、ESG評価や資金調達にも役立ちます。
(2)模擬取引と炭素価格設定能力の育成
GX ETSの初期は「模擬取引市場」が中心で、企業は実際の排出量に基づいて排出枠を交換・取引します。金銭決済には転換できませんが、社内の炭素会計と炭素関連の財務管理能力を養い、将来の実際の価格賦課や国際制度への対応の基盤を築きます。
対応策:台湾企業はカーボンインベントリと排出枠管理のプロセスを自主的に模擬実施し、国際制度への対応力を高めることができます。
(3)トランジション金融商品との連携
GX ETSは炭素取引プラットフォームにとどまらず、「トランジション・ボンド(Transition Bonds)」や「トランジション・ローン」などのグリーン金融手法とも連携しています。企業が明確な排出削減経路と技術高度化計画を示すことで、銀行や投資機関から支援資金を得られます。
(4)低炭素技術と産業チェーンの協業促進
GXリーグは産業チェーンの垂直統合による排出削減を重視し、大企業がサプライチェーンと連携して炭素情報の交換と低炭素分野の共創を進め、「共同排出削減連合」を形成し、水素、バイオマス、CCUSなどの脱炭素技術を共同開発します。
提言:中小企業は主要顧客にカーボンフットプリント情報を積極的に開示し、日本企業の低炭素調達先への採用を目指すべきです。
(5)情報公開の透明性とESGとの連携
GX ETSは参加企業の目標、取引記録、実績をオンラインで公開し、ESG評価機関や金融業界と協力して、炭素関連の実績を投資評価の要素にしています。
提言:企業のESGチームは財務部門と協力し、炭素関連の実績を追跡する報告書を作成して、将来の資本市場への対応に備えるべきです。
💡 総じて、GX-ETSは「成長と排出削減の両立」を中核とする制度です。罰則や強制ではなく、市場のインセンティブ、データの透明性、金融との連携を通じて企業の行動を促します。日本企業とサプライチェーン上の協業関係がある台湾企業や、将来日本のカーボン市場への参加を計画する企業にとって、GX ETSは重要な参考枠組みと実務上の指標となります。
参考資料:
GXリーグ
GX市場創造に積極的に取り組む企業を応援するための「GX率先実行宣言」を新たに創設しました
3. 韓国のカーボン市場制度:K-ETSの経験から見るアジアの炭素取引の課題と機会
韓国は2015年にK-ETS(Korea Emissions Trading Scheme)を開始し、電力、鉄鋼、石油化学、半導体、セメントなど炭素集約度の高い分野を対象としています。現在は第4期(2026–2030)に入り、割当計画は2025年11月11日に承認されました。5年間の排出上限は25.373億トンCO₂eで、数量ベースの市場安定化リザーブの導入とオークション比率の引き上げが盛り込まれています。
K-ETSは義務的な制度ですが、運用では市場流動性の低さ、炭素価格の不安定さ、政府介入の大きさなどの課題も明らかになり、他の新興市場にとって参考となる点が多くあります。台湾企業が注目すべき5つのポイントは次のとおりです。
(1)排出枠の割当とオークション制度の調整
第4期ではオークション比率を引き上げますが、全面的なオークション化ではありません。発電部門は2030年の50%に向けて段階的に引き上げ、鉄鋼、石油化学、セメントなどカーボンリーケージのリスクがある産業は100%無償割当を維持します。その他の非発電部門のオークション比率は15%です。
提言:企業はオークション市場へ参入した場合の炭素コスト負担を評価し、早期に社内の炭素予算と投資の仕組みを構築すべきです。
(2)市場取引の活発さが不足し、価格変動リスクが高い
第3期では排出枠の余剰や市場流動性などの課題がありました。第4期の割当計画には数量ベースの市場安定化リザーブ(K-MSR)が導入されていますが、企業は引き続き炭素価格の変動と義務履行コストに注意する必要があります。
対応策:企業はK-ETSの炭素価格を炭素リスク評価に組み込み、社内の参考炭素価格(shadow pricing)を設定して、低炭素化への判断を誤らないようにする必要があります。
(3)高度に整備されたMRV体制と厳格な運用
韓国政府は国際制度に対応したMRV(インベントリ、報告、検証)体制を導入しています。すべての規制対象企業は排出源の分類に従ってインベントリ報告書を作成し、第三者検証を受ける必要があります。検証結果は排出枠の割当と罰則の判断に影響します。
提言:韓国市場への参加や韓国企業との協業を目指す台湾企業は、K-ETSの要件に準じて排出報告と検証の仕組みを構築すべきです。
(4)企業管理制度の透明性に対する高い要求
政府は毎年、規制対象の炭素排出データと排出枠の割当状況を公表し、社会による監視を強化しています。一部の民間ESG評価機関もこれを評価指標に取り入れており、追加的な情報開示圧力が生じています。
対応の提言:韓国ブランドや流通企業と協業する台湾企業には、自主的な開示制度を併せて構築し、サプライチェーンでの協業の信頼を高めることを推奨します。
(5)政策介入と制度の継続的な調整が頻繁
韓国のK-ETSは成熟した制度ですが、排出枠の再調整、オフセット上限の変更、価格介入など政策の変動性は依然として高く、企業戦略の不確実性を増大させています。韓国政府はK-ETSとESG金融、グリーン投資との連携も積極的に進め、政策手段としての機能を拡充しています。
💡 総じて、K-ETSは法制度と技術の基盤を築いていますが、なお制度の強化・発展段階にあります。輸出志向の台湾企業で、サプライチェーンが韓国に関係する、または競合が韓国企業である場合は、K-ETSの制度の背景と炭素価格の負担を深く理解し、先行して対応することで競争優位を築く必要があります。
参考資料:
K-ETS公式サイト – Korea Environment Corporation (KECO)
International Carbon Action Partnership (ICAP) – ETS詳細情報:韓国
4. 新興経済国:インド、インドネシア、ブラジルなどもカーボン市場を積極的に整備
(1)インドの国レベルの炭素クレジット取引制度(CCTS)は、ICAPの2026年報告で2026年開始とされています。企業は対象産業と現地の公表内容に基づき、具体的な義務履行要件を改めて確認する必要があります。
(2)インドネシアは2021年に炭素価格法案を可決し、2023年には電力部門で試行取引を実施して、義務的な炭素取引制度の第1段階を開始しました。
(3)ブラジルは2024年11月に法案を可決し、温室効果ガス排出量取引制度(Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa, SBCE)を設立しました。今後5~6年以内の全面稼働を見込んでいます。キャップ・アンド・トレードを採用し、企業が炭素クレジットを購入して排出を相殺することを認め、欧州のカーボンオフセット市場との連携も計画しています。
参考資料:
ICAP – 世界の排出量取引2024年報告
World Bank – 炭素価格の現状と動向2024
Argus – インドが排出原単位目標について産業界に意見募集
Mt.Stonegate – インドネシアのカーボン市場:進展、政策、ネットゼロへの道筋
ICAP – ブラジルがキャップ・アンド・トレード制度を採用
台湾の現状:炭素賦課金が開始、ETS制度も準備へ
2025年:炭素賦課金制度の正式開始
台湾の炭素賦課金制度は2025年に開始され、一般料率はCO₂e 1トン当たり300台湾ドル、優遇料率Aは50台湾ドル、Bは100台湾ドルです。台湾環境部(Ministry of Environment)が2026年6月3日に公表した初回徴収結果によると、6月1日の納付期限までに461工場、計240社の全社が納付を完了し、総額は49.7億台湾ドルでした。402工場の自主削減計画が承認され、うち64工場にA、338工場にBが適用されました。炭素賦課金は次の用途に充てられます。
- 温室効果ガス削減関連技術の研究開発
- 低炭素化コストへの補助
- 産業のグリーン競争力の向上
- 温室効果ガス削減活動の奨励
ETS試行計画:2028年開始を目標に
台湾環境部の2026年9月15日の説明によると、2026年末にETS試行計画案を提示し、2027年に制度整備と企業の参加準備を継続して、2028年の試行開始を目指します。まず排出規模が大きく、すでに自主削減計画を持つ企業が参加し、実際の対象範囲、割当、市場ルールは検討中です。制度準備の方向性は次のとおりです。
- 二本立ての炭素価格制度:炭素賦課金と排出量取引の併用
台湾環境部は炭素賦課金と炭素取引を併用する二本立ての炭素価格政策を計画しています。賦課金で価格の安定性を確保し、炭素取引市場を通じて企業に費用対効果を最適化する排出削減を促します。 - MRV、排出枠割当、審査・検証体制の構築
台湾環境部は包括的なモニタリング、報告、検証(MRV)体制を構築し、審査・検証の仕組みを設計することで、炭素取引制度の公平性と透明性を確保します。 - 自主的削減プロジェクトと組み合わせ、炭素クレジット市場を発展
自主的削減プロジェクトは承認済みの方法論に基づいて申請・審査されます。炭素賦課金の自主削減計画やETS排出枠とは異なる仕組みであり、同一のクレジットとして扱うことはできません。
参考資料:
台湾環境部-炭素賦課金特設ページ
台湾経済部中小・スタートアップ企業署の初期計画資料(試行日程は本稿で引用した台湾環境部の2026年9月の説明に準拠)
台湾環境部が「温室効果ガス認定機関および検証機関管理規則」を改正・公布
聯合新聞網(2025/04/30)-台湾炭素取引所と台湾証券取引所(Taiwan Stock Exchange、TWSE)が中山大学とセミナーを共催し、台湾ETSの発展経路を検討
各国のスケジュールの出典:ICAP:ETS2を2028年に延期、ICAP:韓国の第4期割当計画、ICAP 2026年報告、台湾環境部の2026年9月ETS試行計画、初回炭素賦課金の結果、炭素賦課金料率の公告、自主的削減プロジェクトとカーボン市場の説明。
CBAMの本格適用は2026年1月1日に開始され、証書は2027年2月1日に販売開始となります。出典:欧州委員会CBAM特設ページ、CBAM証書販売プラットフォームのスケジュール。
よくある質問
すべて見るEU ETSの2023年の炭素価格はいくらでしたか?
2023年にはEU ETSの炭素価格が100ユーロ/トンを超え、市場の激しい変動が見られました。企業はインターナルカーボンプライシングを導入するか、取引リスク管理部門を設けて、コスト変動を管理する必要があります。
日本のGX-ETSは低炭素技術の発展をどのように促しますか?
日本のGX-ETSは産業チェーンの垂直統合による排出削減を重視しています。大企業がサプライチェーンと協力して炭素情報の交換と低炭素分野の共創を進め、水素、バイオマス、CCUSなどの脱炭素技術を共同開発し、共同排出削減連合を形成します。
韓国K-ETSの第4期では何が変わりますか?
韓国K-ETSの第4期(2026–2030)割当計画は2025年11月11日に承認され、排出上限は25.373億トンCO₂eです。第4期はオークション比率を引き上げ、市場安定化リザーブを導入しますが、カーボンリーケージのリスクがある産業には無償割当が残り、全面的なオークション化ではありません。
まず完了したいESGタスクを選択
まだ調査段階ですか?レポートデータベースで同業の書き方を確認するか、Syber と DCarbon を比較してみましょう。
次のステップの判断方法まず目的を決めましょう。答えを探す、法規を確認する、同業を参考にする、ツールを選ぶ、のどれですか?