
[GRI 2021 ฉบับปรับปรุง] เจาะลึกการวิเคราะห์สาระสำคัญใหม่ พร้อมตัวอย่างรายงาน ESG จาก 6 บริษัท
GRI เผยแพร่ GRI Universal Standards 2021 อย่างเป็นทางการเมื่อ 5 ตุลาคม 2021 และมีผลตั้งแต่ 1 มกราคม 2023 การปรับรวมการเปลี่ยน GRI 103: แนวทางบริหาร เป็น GRI 3: Material Topics 2021 และจะทยอยเผยแพร่มาตรฐานรายอุตสาหกรรม (Sector Standards) 40 ประเภทเพื่อชี้แนวทางเปิดเผยประเด็นความยั่งยืน บทความนี้อธิบายกระบวนการประเมินหัวข้อสาระสำคัญใหม่ทีละขั้น พร้อมตัวอย่างจาก 6 บริษัทชั้นนำเพื่อให้เข้าใจการวิเคราะห์ล่าสุดได้ทันที
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
- ฉบับใหม่ต่างจากเดิมอย่างไร? การวิเคราะห์สาระสำคัญที่เน้นผลกระทบ
- 1. เข้าใจบริบทองค์กร — รวบรวมประเด็นความยั่งยืนที่เกี่ยวข้องกับบริษัท
- 2. ระบุผลกระทบจริงและที่อาจเกิด — ผลบวก/ลบต่อสามด้านมีอะไรบ้าง
- 3. ประเมินระดับผลกระทบ — ระดับผลและโอกาสเกิด
- 4. จัดลำดับผลกระทบและเปิดเผยในรายงาน — กำหนดหัวข้อสาระสำคัญ
- ตัวอย่างวิเคราะห์สาระสำคัญในรายงาน ESG จาก 6 บริษัท
- [E.SUN Financial Holding] คัดประเด็นที่มีความสนใจปานกลางถึงสูง แล้วประเมินผลกระทบที่มีนัยสำคัญ
- [Asia Cement] ร่วมกับผู้เชี่ยวชาญภายนอกประเมินผลบวก/ลบ
- [Sinyi Realty] รวมหัวข้อ SASB ในการประเมินสาระสำคัญสองมิติ และเลือก SDGs หลัก
- [ASUS] สัมภาษณ์ผู้มีส่วนได้เสียเชิงลึกและเลือกหัวข้อด้วยสาระสำคัญสองมิติ
- [Formosa Petrochemical] ใช้สาระสำคัญสองมิติประเมินนัยสำคัญและโอกาสเกิด พร้อมใช้มาตรฐานอุตสาหกรรม
- [Philip Morris International] วิเคราะห์สาระสำคัญสองมิติร่วมกับบุคคลที่สาม ให้ความสำคัญกับผู้มีส่วนได้เสีย
- มาตรฐานหัวข้อภูมิอากาศและพลังงาน: GRI 102/103
บทความปรับปรุง 6 ตุลาคม 2026 อัปเดตสถานะการมีผลของมาตรฐาน GRI รายการมาตรฐานรายอุตสาหกรรม และการเชื่อมต่อมาตรฐานภูมิอากาศกับพลังงาน
GRI 2021 ฉบับปรับปรุง
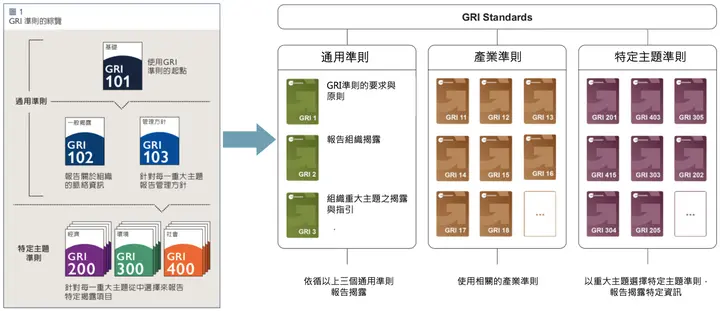
ฉบับใหม่ต่างจากเดิมอย่างไร? การวิเคราะห์สาระสำคัญที่เน้นผลกระทบ
GRI 2016 ใช้ระดับความสนใจของผู้มีส่วนได้เสียและระดับผลกระทบต่อสิ่งแวดล้อม เศรษฐกิจ และสังคมเพื่อระบุหัวข้อสาระสำคัญของรายงาน ส่วน GRI 2021 เน้นให้ธุรกิจและผู้มีส่วนได้เสียประเมิน“นัยสำคัญของผลกระทบจริงและที่อาจเกิดขึ้นต่อสิ่งแวดล้อม เศรษฐกิจ และผู้คน รวมสิทธิมนุษยชน”。
พร้อมแบ่งกระบวนการเป็น 4 ขั้น ตั้งแต่เข้าใจบริบทองค์กร ระบุผลกระทบจริงและที่อาจเกิด ประเมินระดับผลกระทบ ไปจนถึงจัดลำดับและเปิดเผยในรายงาน สามขั้นแรกเป็นการระบุผลกระทบประเด็นความยั่งยืนตามปกติขององค์กร ส่วนขั้นสี่จัดลำดับหัวข้อสาระสำคัญตอนจัดทำรายงาน บริษัทต้องทำตามสี่ขั้นนี้เพื่อประเมินและจัดการผลกระทบการดำเนินงานเป็นระยะ และเปิดเผยแนวทางบริหารเมื่อเผยแพร่รายงานความยั่งยืน
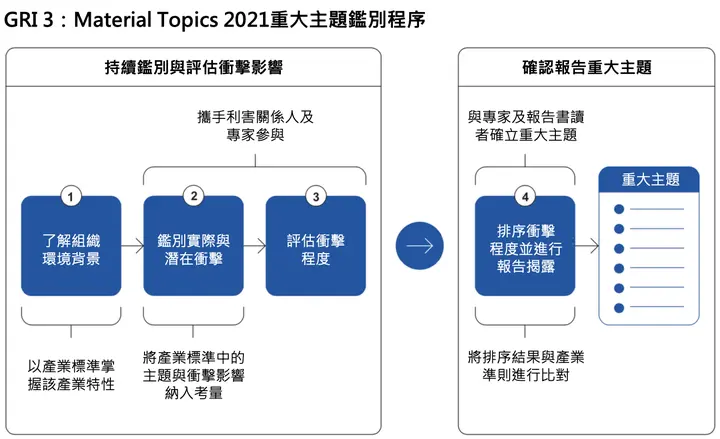
อ้างอิงข้อกำหนดสากลและมาตรฐานรายอุตสาหกรรม GRI ร่วมกับผู้มีส่วนได้เสียและผู้เชี่ยวชาญ ระบุและประเมินผลกระทบจริงและที่อาจเกิดจากห่วงโซ่คุณค่ากับการดำเนินงานอย่างสม่ำเสมอ แล้วจัดลำดับผลกระทบเป็นหัวข้อสาระสำคัญเมื่อจัดทำรายงาน
1. เข้าใจบริบทองค์กร — รวบรวมประเด็นความยั่งยืนที่เกี่ยวข้องกับบริษัท
บริษัททบทวนกิจกรรมดำเนินงาน ความสัมพันธ์ทางธุรกิจ บริบทความยั่งยืน และผู้มีส่วนได้เสีย เพื่อสรุปประเด็นความยั่งยืนที่เกี่ยวข้องกับการดำเนินงานได้
GRI 11: Oil and Gas Sector 2021 มาตรฐานอุตสาหกรรมน้ำมันและก๊าซ 2021
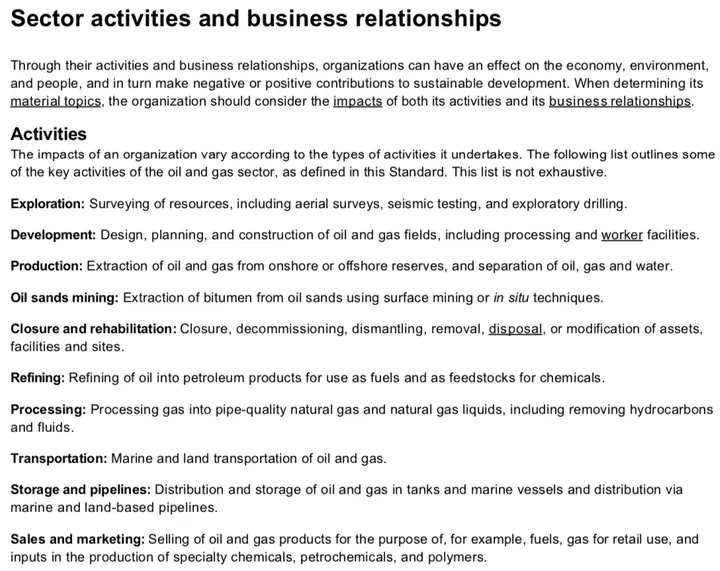
กล่าวถึงกิจกรรมทั่วไปของอุตสาหกรรมน้ำมันและก๊าซ เช่น สำรวจและผลิต กลั่น จัดเก็บและขนส่ง จำหน่ายและการตลาด บริษัทควรพิจารณาระดับผลกระทบทั้งบวกและลบที่เกิดจริงและอาจเกิดจากกิจกรรมเหล่านี้
ณ ตุลาคม 2026 GRI เผยแพร่มาตรฐานรายอุตสาหกรรม ได้แก่ GRI 11: น้ำมันและก๊าซ (2021), GRI 12: ถ่านหิน (2022), GRI 13: เกษตรกรรม เพาะเลี้ยงสัตว์น้ำ และประมง (2022) และ GRI 14: เหมืองแร่ (2024) ตัวอย่าง GRI 11: Oil and Gas Sector 2021 มี 22 หัวข้ออุตสาหกรรม แต่ละหัวข้อเชื่อมกับมาตรฐานเฉพาะหัวข้อ GRI หนึ่งฉบับหรือมากกว่า เมื่อระบุว่าหัวข้ออุตสาหกรรมเป็นสาระสำคัญ ต้องเปิดเผยตามเนื้อหาหัวข้อนั้น เช่น Formosa Petrochemical ระบุหัวข้อ 11.1 การปล่อยก๊าซเรือนกระจกเป็นสาระสำคัญ และตอบ GRI 302 พลังงานกับ GRI 305 การปล่อยในรายงาน
《GRI 11:Oil and Gas Sector 2021》
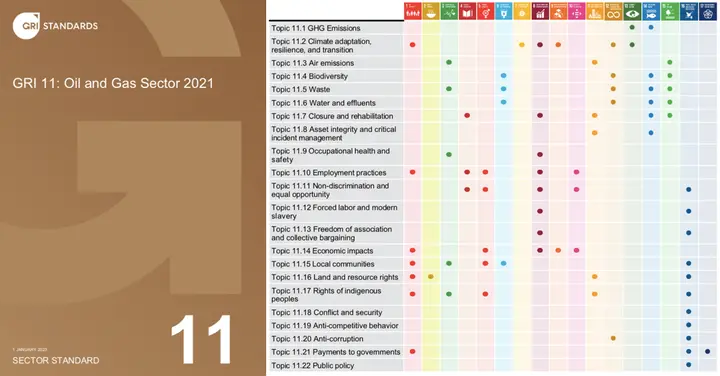
มาตรฐานอุตสาหกรรมน้ำมันและก๊าซ GRI 11: Oil and Gas Sector 2021 (ซ้าย) และการเชื่อมประเด็นอุตสาหกรรมใน GRI 11: Oil and Gas Sector 2021 กับเป้าหมายการพัฒนาที่ยั่งยืนของสหประชาชาติ SDGs (ขวา)
หัวข้ออุตสาหกรรม GRI 11: Oil and Gas Sector 2021 กับข้อมูลเปิดเผยของ Formosa Petrochemical
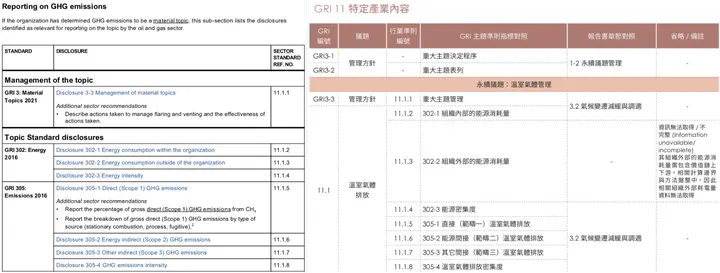
หัวข้ออุตสาหกรรมน้ำมันและก๊าซ 11.1 การปล่อยก๊าซเรือนกระจกใน GRI 11: Oil and Gas Sector 2021 เป็นประเด็นสาระสำคัญในรายงานความยั่งยืน 2021 ของ Formosa Petrochemical โดยตอบข้อกำหนด GRI 302 พลังงาน และ GRI 305 การปล่อยในรายงาน
2. ระบุผลกระทบจริงและที่อาจเกิด — ผลบวก/ลบต่อสามด้านมีอะไรบ้าง
ขั้นนี้ค้นหาผลกระทบจริงและที่อาจเกิดของกิจกรรมดำเนินงานกับห่วงโซ่คุณค่าต่อเศรษฐกิจ สิ่งแวดล้อม และผู้คน รวมสิทธิมนุษยชน ผลจริงคือเหตุการณ์ที่เกิดแล้ว ส่วนผลที่อาจเกิดคือความเสี่ยงที่ยังไม่เกิด พร้อมระบุทั้งผลบวกและผลลบต่อทั้งสามด้าน
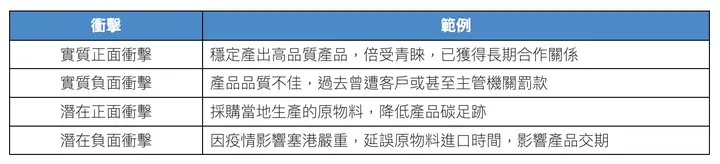
องค์กรนำประเด็นความยั่งยืนจากมาตรฐานอุตสาหกรรมมาเป็นแนวทางระบุ พิจารณาว่าก่อผลใด และขอความเห็นผู้เชี่ยวชาญกับผู้มีส่วนได้เสีย เพื่อให้ระบุผลจากการดำเนินงานครบถ้วนขึ้น
รายงานความยั่งยืน ASUS (2021): สำรวจผลกระทบจากผู้มีส่วนได้เสีย
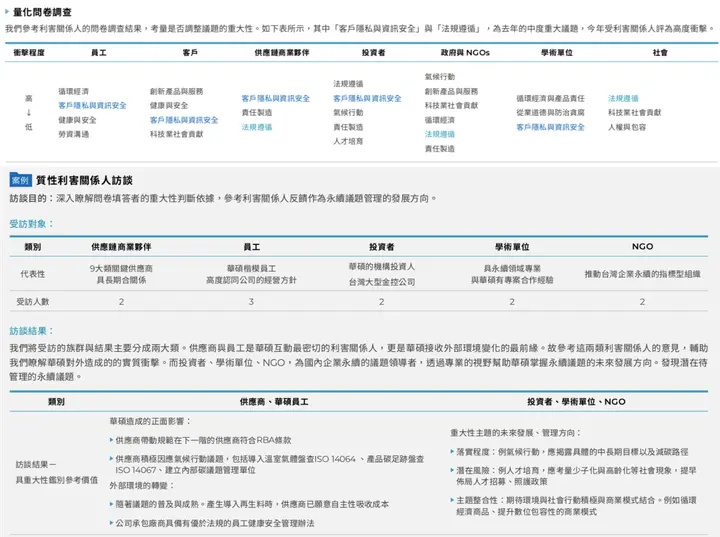
ใช้แบบสอบถามสำรวจระดับผลกระทบประเด็นความยั่งยืนจากผู้มีส่วนได้เสีย พร้อมสัมภาษณ์เชิงลึกผู้มีส่วนได้เสียใกล้ชิดและผู้เชี่ยวชาญ เพื่อรวมมุมมองหลายฝ่าย
ทุกกิจกรรมดำเนินงานอาจมีผลบวกและลบ เช่น พลังงานหมุนเวียนช่วยลดก๊าซเรือนกระจกและมลพิษอากาศ ทั้งยังส่งไฟฟ้าสีเขียวส่วนเกินเข้าระบบท้องถิ่นให้ชุมชนได้ใช้พลังงานสะอาด เป็นประโยชน์ต่อสิ่งแวดล้อม แต่หากสร้างโรงไฟฟ้าหมุนเวียนในพื้นที่เปราะบางจนทำลายระบบนิเวศ ก็เป็นผลลบต่อท้องถิ่น บริษัทต้องระวังว่าผลบวกกับผลลบหักล้างกันไม่ได้ ต้องแยกประเมินระดับผลในขั้นถัดไป
รายงานความยั่งยืน E.SUN Financial Holding (2021): จัดลำดับผลบวก/ลบต่อเศรษฐกิจ สิ่งแวดล้อม และผู้คน
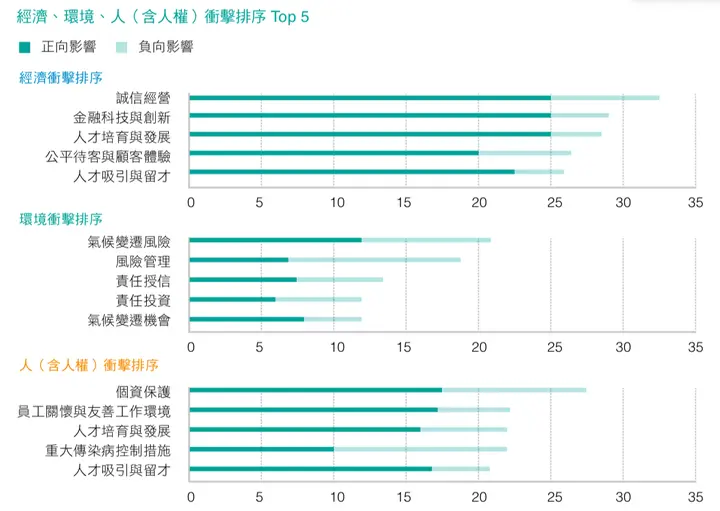
ระบุผลบวกและลบของประเด็นความยั่งยืน รวมค่าและจัดลำดับระดับผลกระทบทั้งหมด
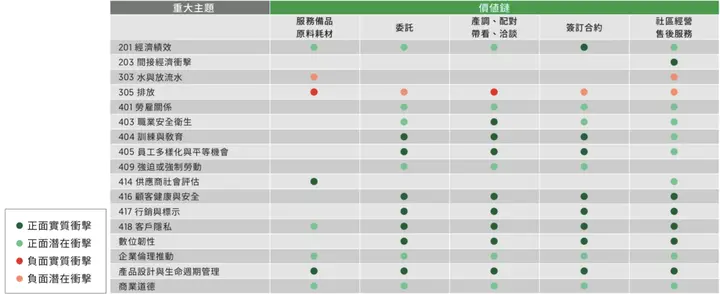
รายงานความยั่งยืน Sinyi Realty (2021): ผลบวก/ลบจริงและที่อาจเกิดในห่วงโซ่คุณค่า
ระบุผลบวกและลบทั้งที่เกิดจริงและอาจเกิดจากกิจกรรมในห่วงโซ่คุณค่า
3. ประเมินระดับผลกระทบ — ระดับผลและโอกาสเกิด
ประเมินผลบวก/ลบจริงและที่อาจเกิดซึ่งระบุในขั้นก่อน โดยพิจารณาความรุนแรงและโอกาสเกิดต่อเศรษฐกิจ สิ่งแวดล้อม และผู้คน รวมสิทธิมนุษยชน ประเมินความรุนแรงจากขนาด ขอบเขต และความไม่อาจฟื้นคืน ส่วนโอกาสเกิดใช้ความน่าจะเป็นหรือความถี่
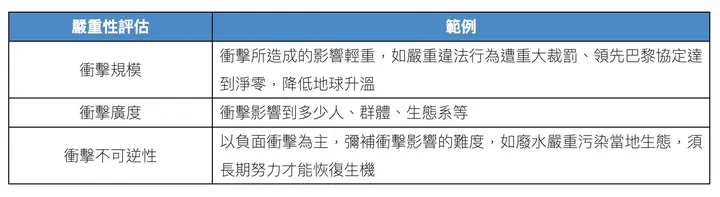
ผลลบของบางกิจกรรมเกิดยากแต่เมื่อเกิดแล้วรุนแรงมาก หากพบประเด็นเช่นนี้ แม้โอกาสต่ำก็แนะนำให้เน้นระดับผลกระทบ เช่น รังสีรั่วจากโรงไฟฟ้านิวเคลียร์เกิดยาก แต่เกิดแล้วสร้างหายนะต่อมนุษย์และระบบนิเวศ ควรปรึกษาผู้เชี่ยวชาญและผู้มีส่วนได้เสียเพื่อเพิ่มความหลากหลายความเห็น และให้การดำเนินงานสอดคล้องกับความเป็นอยู่ที่ดีของผู้มีส่วนได้เสีย
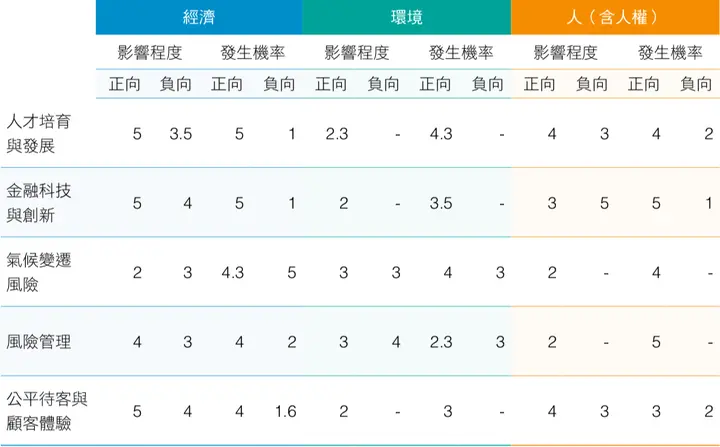
รายงานความยั่งยืน E.SUN Financial Holding (2021): วิธีประเมินผลกระทบ
ใช้คะแนน 1~5 ประเมินเชิงปริมาณทั้งระดับผลบวก/ลบและโอกาสเกิดของประเด็นความยั่งยืน
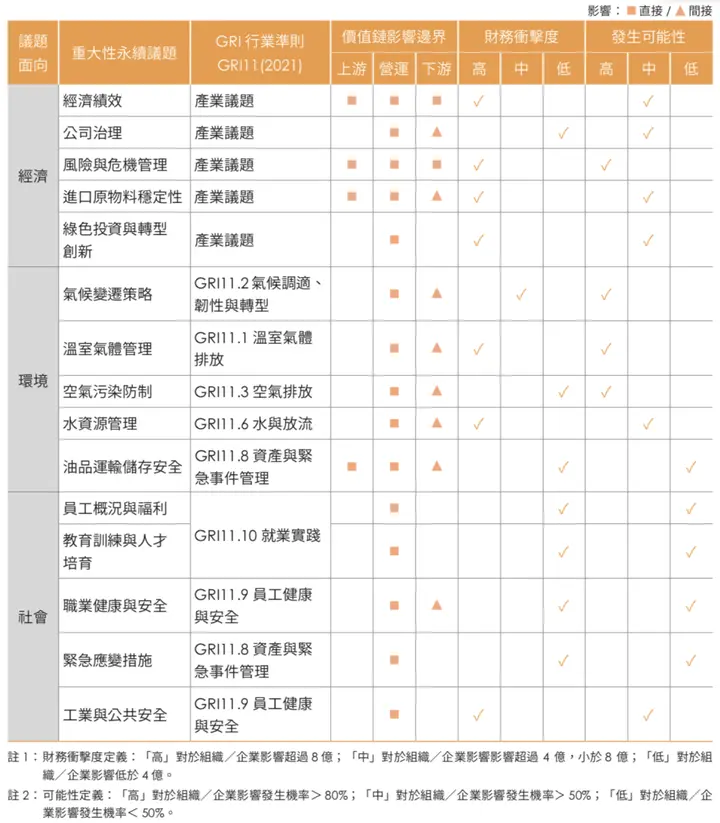
รายงานความยั่งยืน Formosa Petrochemical (2021): ระดับผลทางการเงินและโอกาสเกิด
ระบุระดับผลทางการเงินและความเป็นไปได้ในการเกิด
4. จัดลำดับผลกระทบและเปิดเผยในรายงาน — กำหนดหัวข้อสาระสำคัญ
หลังประเมิน แนะนำแยกจัดลำดับผลบวกกับลบ และกำหนดประเด็นที่สูงกว่าเกณฑ์เป็นหัวข้อสาระสำคัญเพื่อรายงาน ควรเทียบมาตรฐานอุตสาหกรรม GRI อีกครั้งว่าละเลยประเด็นที่สำคัญต่อบริษัทเท่ากันหรือไม่ พร้อมปรึกษาผู้เชี่ยวชาญและผู้มีส่วนได้เสีย สุดท้ายให้ผู้บริหารระดับสูงตรวจอนุมัติ และเปิดเผยแนวทางบริหารผลกระทบของประเด็นสำคัญในรายงาน
ตัวอย่างวิเคราะห์สาระสำคัญในรายงาน ESG จาก 6 บริษัท
GRI 3: Material Topics 2021 ไม่บังคับรูปแบบแสดงเมทริกซ์สาระสำคัญ หากใช้วิธีประเมินผลกระทบข้างต้นก็สอดคล้องการวิเคราะห์ฉบับใหม่ ต่อไปนี้แนะนำกระบวนการและเมทริกซ์ของบริษัทชั้นนำไต้หวัน 5 แห่งและบริษัทข้ามชาติ 1 แห่ง โดย 4 แห่งใช้หลักสาระสำคัญสองมิติจากร่าง European Sustainability Reporting Standards (Draft European Sustainability Reporting Standards, ESRS) ประเมินทั้งผลของประเด็นความยั่งยืนต่อบริษัทและผลของบริษัทต่อภายนอก เพื่อสอดคล้องมาตรฐานรายงานสากล
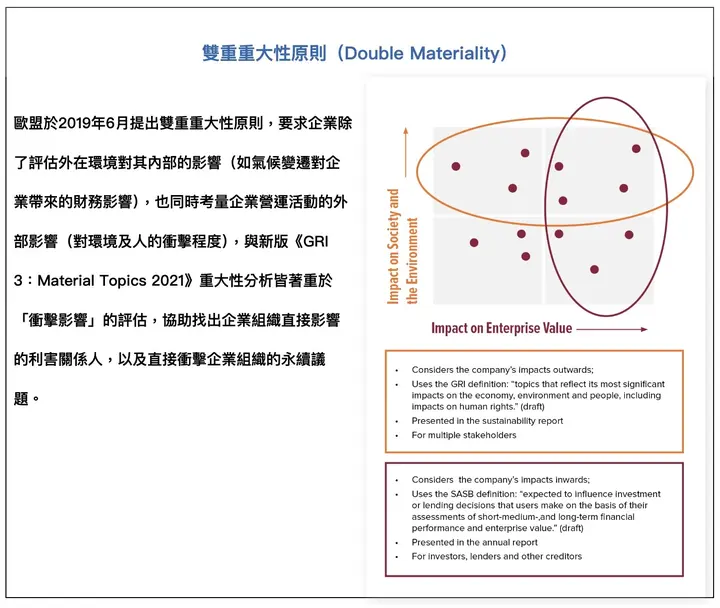
อ่านเพิ่มเติม:EU เผยแพร่ ESRS ชุดแรก ผสานทั้งความยั่งยืนและการเงิน
(ที่มาภาพด้านขวา:Why Companies Should Assess Double Materiality)
[E.SUN Financial Holding] คัดประเด็นที่มีความสนใจปานกลางถึงสูง แล้วประเมินผลกระทบที่มีนัยสำคัญ
ระบุ 26 ประเด็นความยั่งยืน ใช้ระดับความสนใจผู้มีส่วนได้เสียกับการวิเคราะห์ผลต่อการดำเนินงาน คัด 18 ประเด็นที่มีความสนใจปานกลางถึงสูง จากนั้นประเมินระดับผลของ 18 ประเด็นต่อเศรษฐกิจ สิ่งแวดล้อม และผู้คน (สิทธิมนุษยชน) โอกาสเกิด และผลต่อห่วงโซ่คุณค่า ยืนยันว่าทั้ง 18 ประเด็นมีผลอย่างมีนัยสำคัญต่อ E.SUN Financial Holding
รายงานความยั่งยืน E.SUN Financial Holding (2021)
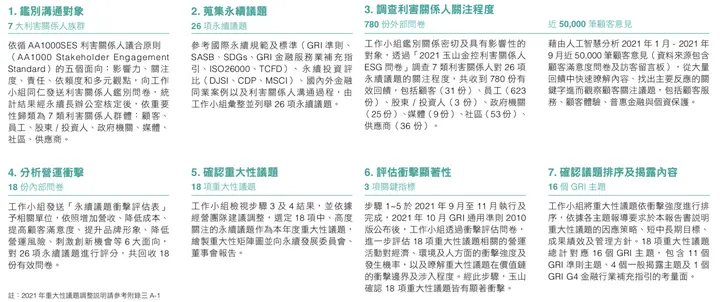
รายงานความยั่งยืน E.SUN Financial Holding (2021): กระบวนการประเมินสาระสำคัญ
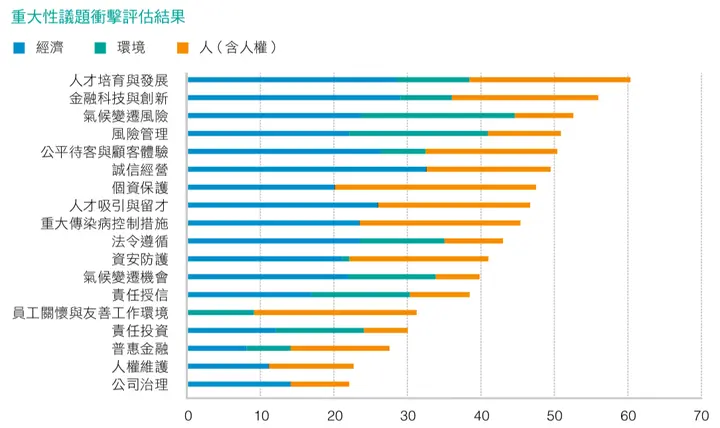
รายงานความยั่งยืน E.SUN Financial Holding (2021): ผลประเมินผลกระทบประเด็นสาระสำคัญ
[Asia Cement] ร่วมกับผู้เชี่ยวชาญภายนอกประเมินผลบวก/ลบ
ระบุผลจริงและที่อาจเกิดต่อเศรษฐกิจ สิ่งแวดล้อม และผู้คน 30 รายการ รวมสิทธิมนุษยชน สำรวจผู้มีส่วนได้เสียด้วยแบบสอบถาม และให้คณะกรรมการขับเคลื่อนความยั่งยืนวิเคราะห์ผล พร้อมขอผู้เชี่ยวชาญภายนอกประเมินผลบวกกับลบ สุดท้ายกำหนด 22 ประเด็นสาระสำคัญ
รายงานความยั่งยืน Asia Cement (2021)
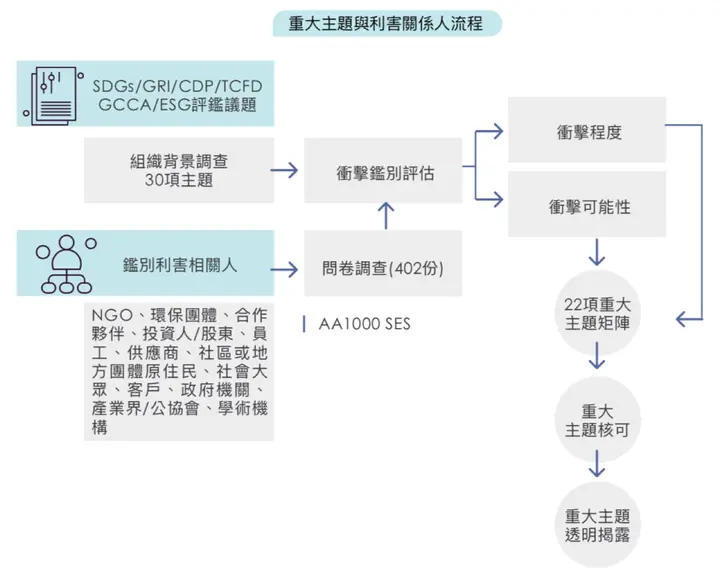
รายงานความยั่งยืน Asia Cement (2021): กระบวนการประเมินสาระสำคัญ
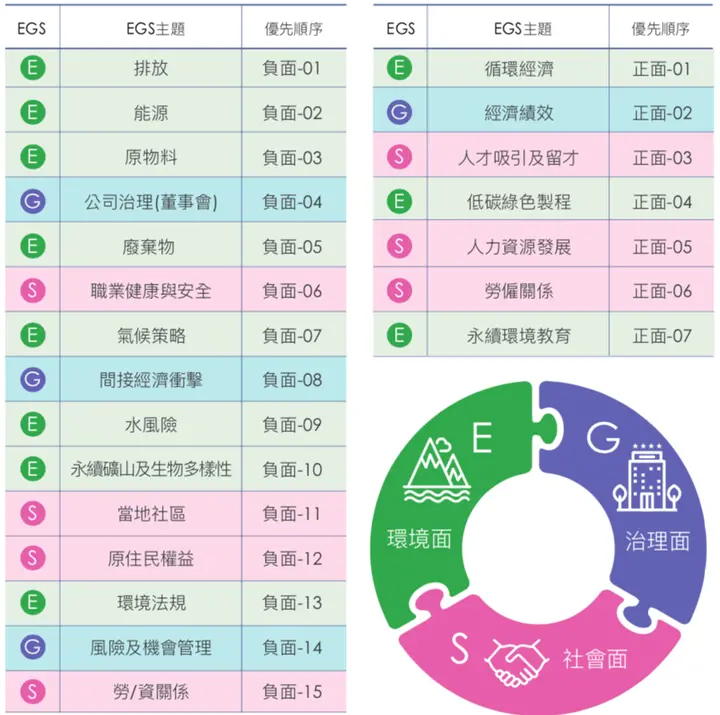
รายงานความยั่งยืน Asia Cement (2021): ลำดับผลลบและผลบวก
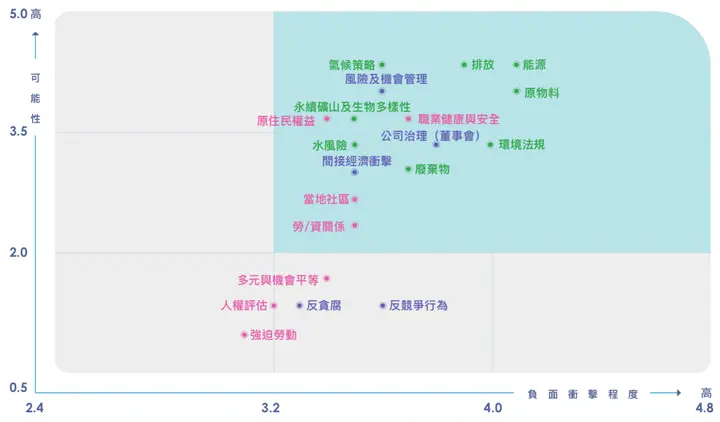
รายงานความยั่งยืน Asia Cement (2021): เมทริกซ์ระดับผลลบและโอกาสเกิด
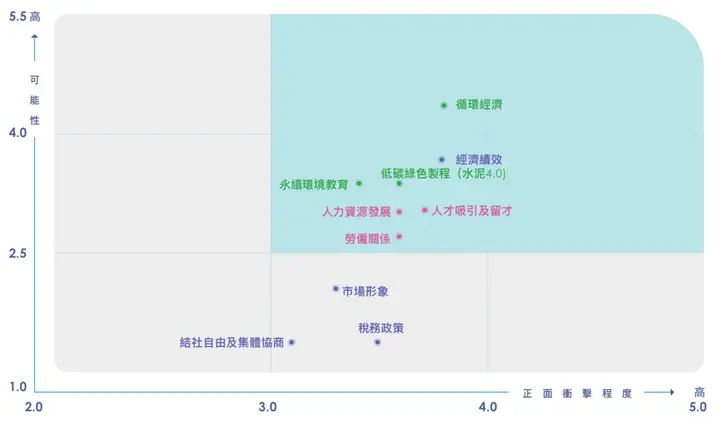
รายงานความยั่งยืน Asia Cement (2021): เมทริกซ์ระดับผลบวกและโอกาสเกิด
[Sinyi Realty] รวมหัวข้อ SASB ในการประเมินสาระสำคัญสองมิติ และเลือก SDGs หลัก
ระบุ 48 ประเด็น วิเคราะห์ความสนใจผู้มีส่วนได้เสีย ให้ผู้เชี่ยวชาญภายในกับผู้บริหารระดับสูงประเมินนัยสำคัญของผลต่อเศรษฐกิจ สิ่งแวดล้อม สังคม และผลต่อการพัฒนาบริษัท สรุป 28 ประเด็นที่ให้ความสำคัญ แล้วรวมกับหัวข้อ GRI หัวข้อสาระสำคัญ SASB และหัวข้อที่ Sinyi กำหนดเอง สุดท้ายได้ 17 หัวข้อสาระสำคัญ นอกจากนี้ Sinyi Realty ประเมินผลห่วงโซ่คุณค่าต่อ SDGs 17 เป้าหมาย เลือก SDGs หลัก 10 เป้าหมาย พร้อมมาตรการจัดการ
รายงานความยั่งยืน Sinyi Realty (2021)
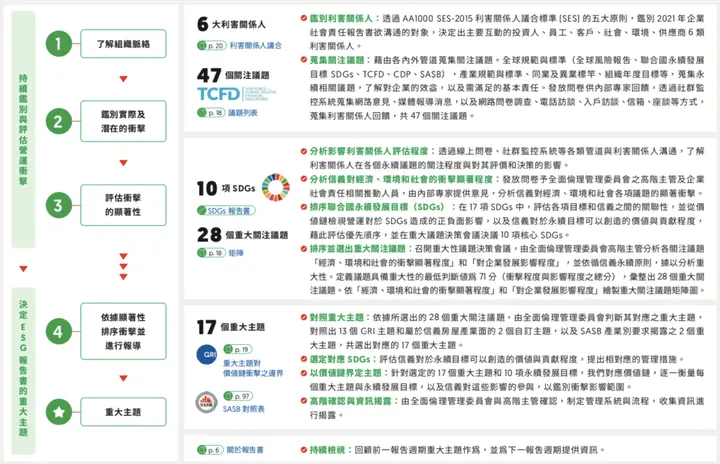
รายงานความยั่งยืน Sinyi Realty (2021): กระบวนการประเมินสาระสำคัญ
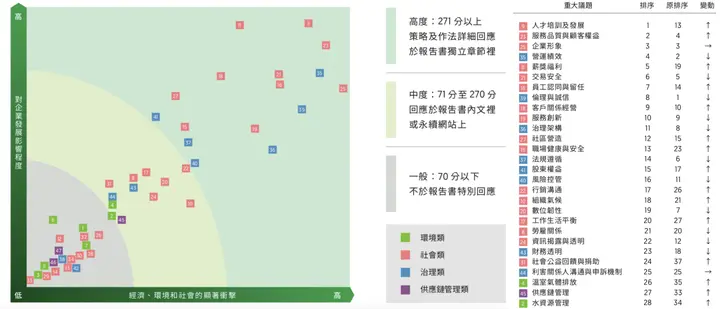
รายงานความยั่งยืน Sinyi Realty (2021): เมทริกซ์สาระสำคัญ
[ASUS] สัมภาษณ์ผู้มีส่วนได้เสียเชิงลึกและเลือกหัวข้อด้วยสาระสำคัญสองมิติ
ระบุ 16 ประเด็น ใช้แบบสอบถามระดับผลกระทบและสัมภาษณ์ผู้มีส่วนได้เสียเชิงลึก วิเคราะห์สาระสำคัญสองมิติเพื่อประเมินผลของประเด็นต่อ ASUS และต่อเศรษฐกิจ สังคม และผู้คนภายนอก สุดท้ายเลือกหัวข้อสาระสำคัญระดับสูง 6 หัวข้อ กำหนดแนวทางและเป้าหมาย พร้อมติดตามรายไตรมาส
รายงานความยั่งยืน ASUS (2021)
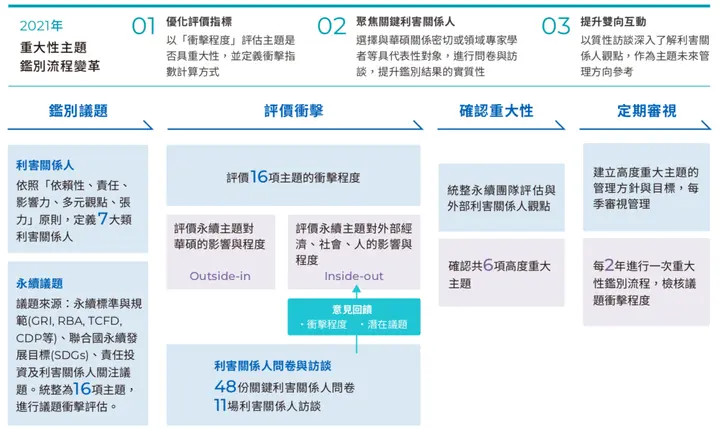
รายงานความยั่งยืน ASUS (2021): กระบวนการประเมินสาระสำคัญ
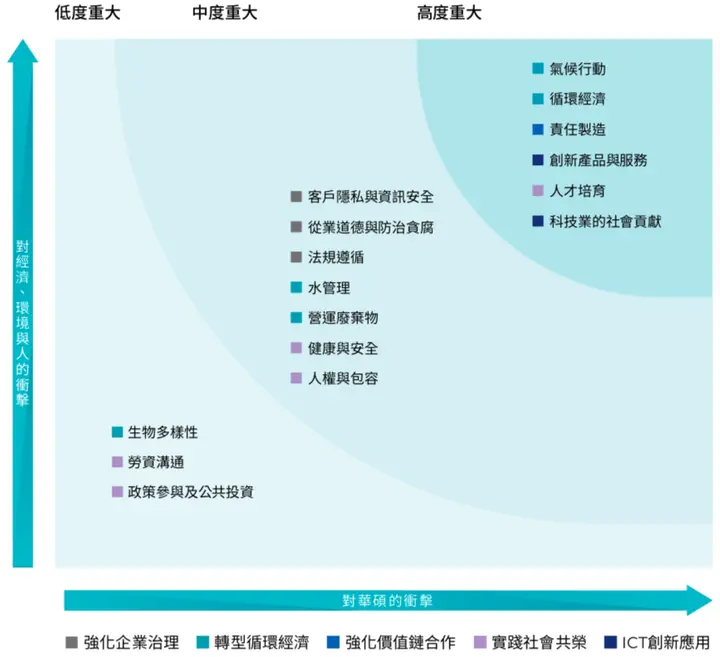
รายงานความยั่งยืน ASUS (2021): เมทริกซ์สาระสำคัญ
ใช้หลักสาระสำคัญสองมิติประเมินผล ASUS ต่อเศรษฐกิจ สิ่งแวดล้อม และผู้คน กับผลของประเด็นความยั่งยืนต่อ ASUS
[Formosa Petrochemical] ใช้สาระสำคัญสองมิติประเมินนัยสำคัญและโอกาสเกิด พร้อมใช้มาตรฐานอุตสาหกรรม
หลังระบุ 30 ประเด็น วิเคราะห์ความสนใจผู้มีส่วนได้เสียและผลต่อการดำเนินงาน คัด 15 ประเด็นระดับปานกลางถึงสูง แล้วศึกษานัยสำคัญกับโอกาสเกิดเชิงลึก ใช้การวิเคราะห์สองมิติและเทียบมาตรฐานอุตสาหกรรม GRI เพื่อกำหนด 15 หัวข้อสาระสำคัญ
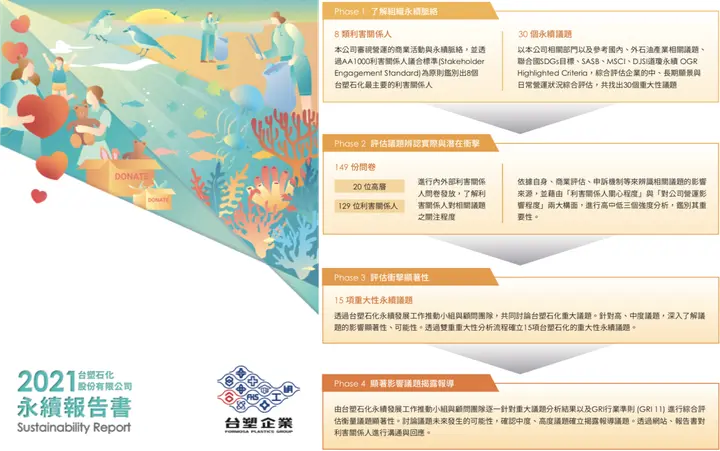
รายงานความยั่งยืน Formosa Petrochemical (2021): กระบวนการประเมินสาระสำคัญ
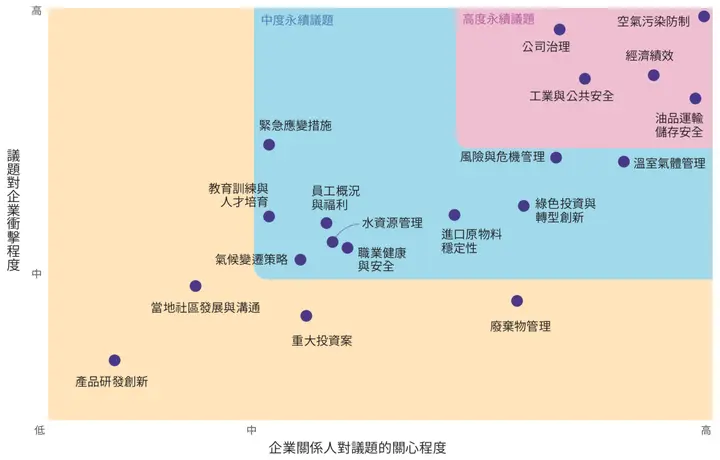
รายงานความยั่งยืน Formosa Petrochemical (2021): เมทริกซ์สาระสำคัญ
เมทริกซ์แสดงระดับผลของประเด็นต่อบริษัท และระดับความสนใจของผู้มีส่วนได้เสียต่อประเด็น
[Philip Morris International] วิเคราะห์สาระสำคัญสองมิติร่วมกับบุคคลที่สาม ให้ความสำคัญกับผู้มีส่วนได้เสีย
Philip Morris International (PMI) เป็นผู้นำธุรกิจยาสูบโลก แม้อุตสาหกรรมยาสูบสร้างอันตรายสำคัญต่อสิ่งแวดล้อมและสุขภาพ แต่วิธีประเมินสาระสำคัญของ PMI มีหลายส่วนให้เรียนรู้ แนะนำให้ศึกษากระบวนการและรูปแบบนำเสนอเพื่อพิจารณาว่าขั้นใดนำมาปรับใช้ในบริษัทได้
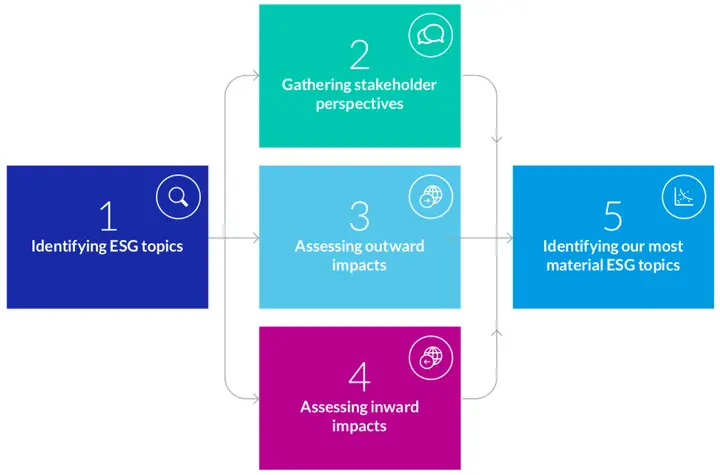
PMI ร่วมกับบุคคลที่สามวิเคราะห์สาระสำคัญ อ้างอิงข้อกำหนดสากลและผลวิเคราะห์การดำเนินงานท้องถิ่น ระบุ 22 ประเด็นและเชิญผู้มีส่วนได้เสียจัดลำดับ พร้อมปรึกษาผู้เชี่ยวชาญภายนอกประเมินผล PMI ต่อห่วงโซ่คุณค่า สิ่งแวดล้อม และสังคม รวมทั้งผลต่อมูลค่าทางการเงินจากความเสี่ยงและโอกาส ESG สุดท้ายเลือก 9 หัวข้อ โดย 3 หัวข้อมีผลต่อบริษัทน้อยกว่าแต่ได้รับความสนใจสูง จึงเลือกเป็นสาระสำคัญ ได้แก่ Materials and product eco-design (วัตถุดิบและออกแบบผลิตภัณฑ์เป็นมิตรต่อสิ่งแวดล้อม), Socioeconomic well-being of tobacco-farming communities (ความเป็นอยู่ทางสังคมและเศรษฐกิจของชุมชนปลูกยาสูบ) และ Post-consumer waste (ของเสียหลังการบริโภค)
Philip Morris International Sustainability Materiality Report(2021)
Philip Morris International Sustainability Materiality Report (2021): กระบวนการประเมินสาระสำคัญ
Philip Morris International Sustainability Materiality Report (2021): ระดับความสนใจของผู้มีส่วนได้เสีย
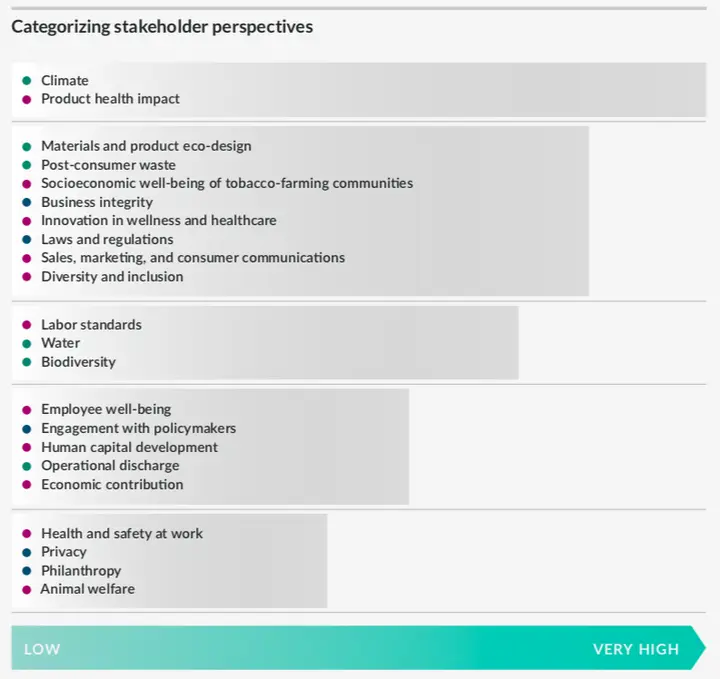
แผนภูมิแสดงผลรวม 10 ประเด็นความยั่งยืนสำคัญอันดับแรกที่ผู้มีส่วนได้เสียจัดลำดับอย่างชัดเจน
Philip Morris International Sustainability Materiality Report (2021): เกณฑ์ประเมินผลกระทบ
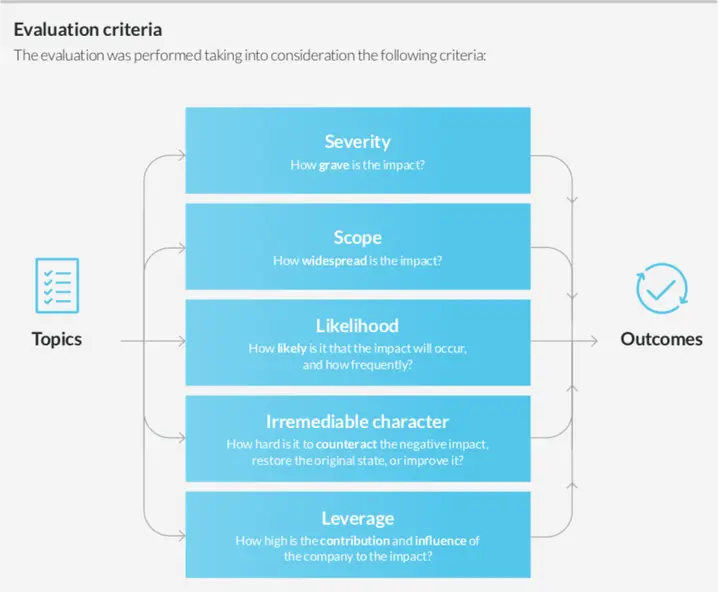
แผนภูมิแสดงชัดว่า PMI ใช้ความรุนแรง ขอบเขต โอกาสเกิด ความไม่อาจฟื้นคืน และน้ำหนักผลกระทบประเมินผลประเด็นความยั่งยืนต่อห่วงโซ่คุณค่า
Philip Morris International Sustainability Materiality Report (2021): ระดับผลต่อห่วงโซ่อุปทานและต่อภายนอก
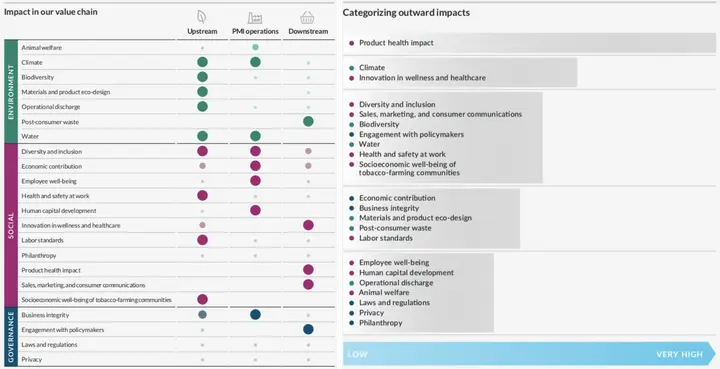
ใช้ความรุนแรง ขอบเขต โอกาสเกิด ความไม่อาจฟื้นคืน และน้ำหนัก ประเมินผลของทุกประเด็นต่อห่วงโซ่คุณค่า แสดงผลด้วยขนาดรูป (ซ้าย) และจัดลำดับระดับผลของประเด็น (ขวา)
Philip Morris International Sustainability Materiality Report (2021): หลักสาระสำคัญสองมิติ
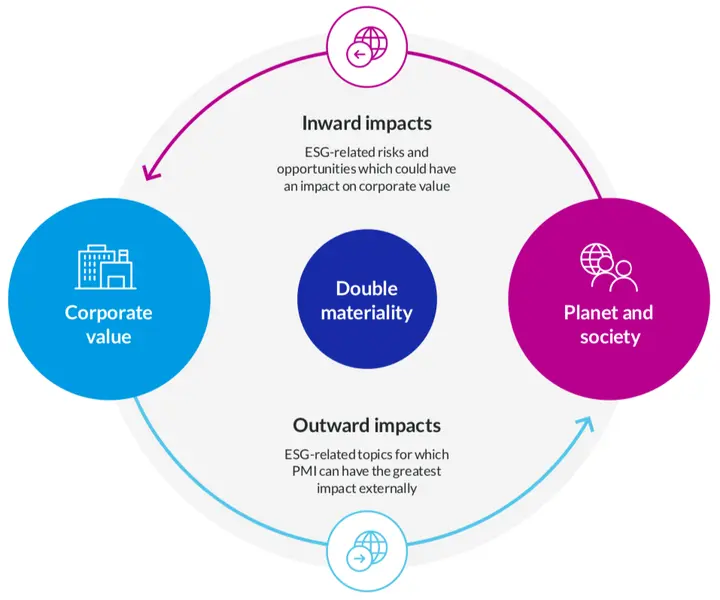
แผนภูมิอธิบายหลักสาระสำคัญสองมิติอย่างง่าย ช่วยผู้อ่านรายงานเข้าใจ
Philip Morris International Sustainability Materiality Report (2021): เมทริกซ์สาระสำคัญ
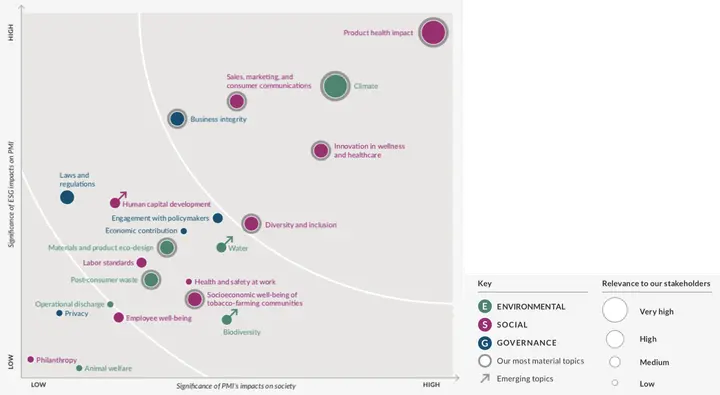
ใช้ขนาดรูปแสดงระดับความสนใจผู้มีส่วนได้เสีย และวงนอกสีเทาระบุหัวข้อสาระสำคัญที่เลือกสุดท้าย พร้อมเทียบผลวิเคราะห์ครั้งก่อนและใช้ลูกศรแสดงทิศทางการเปลี่ยนของประเด็น
ตัวอย่างทั้งหมดรวบรวมผ่านการค้นคำสำคัญในฐานข้อมูล ESG Big Data ของ Sustaihub ซึ่งมีรายงานความยั่งยืนในและต่างประเทศกว่า 10,000+ ฉบับ ช่วยค้นกรณีของบริษัทอุตสาหกรรมเดียวกันและบริษัทชั้นนำอย่างรวดเร็ว นอกจากนี้ “ระบบจัดการความยั่งยืน Syber ของ Sustaihub” มีมาตรฐานสากล GRI 2021 ใหม่บนระบบแล้ว ช่วยเทียบตัวชี้วัดฉบับเก่ากับใหม่และตามทันมาตรฐาน บุคลากรแต่ละฝ่ายร่วมแก้ไขรายงานโดยตรงใน Syber ได้ ลดเวลาและแรงงานการรวบรวมข้อมูลข้ามฝ่ายและยืนยันผ่าน Excel, Word, Email ไปมา จึงรวมข้อมูล จัดทำรายงาน และตัดสินใจทางธุรกิจได้มีประสิทธิภาพขึ้น
เริ่มได้ทันที สมัครทดลองใช้ เพื่อสัมผัสบริการสะดวกจากฐานข้อมูล ESG Big Data ของ Sustaihub และ ระบบจัดการความยั่งยืน Syber ให้การเขียนรายงานความยั่งยืนไม่เป็นเรื่องยุ่งยากอีกต่อไป
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
มาตรฐานหัวข้อภูมิอากาศและพลังงาน: GRI 102/103
GRI 102: Climate Change 2025 และ GRI 103: Energy 2025 จะมีผลตั้งแต่ 1 มกราคม 2027 GRI 103 ในที่นี้เป็นมาตรฐานหัวข้อพลังงาน ต่างจาก GRI 103 ฉบับเก่าเรื่องแนวทางบริหารที่กล่าวในบทความ อ่านเพิ่มเติม:มีผลปี 2027! รวมข้อกำหนดเปิดเผยใหม่ GRI 102 และ GRI 103: วิเคราะห์ภูมิอากาศและพลังงาน。
แหล่งข้อมูลทางการ:วันมีผลของมาตรฐานสากล GRI、มาตรฐานรายอุตสาหกรรม GRI ที่เผยแพร่แล้ว、วันมีผลของ GRI 102/103。
คำถามที่พบบ่อย
ดูทั้งหมดการวิเคราะห์สาระสำคัญ GRI 2021 มีลักษณะใหม่อย่างไร?
การวิเคราะห์สาระสำคัญ GRI 2021 เน้นผลกระทบ ให้ธุรกิจและผู้มีส่วนได้เสียประเมินนัยสำคัญของผลจริงและที่อาจเกิดต่อสิ่งแวดล้อม เศรษฐกิจ และผู้คน รวมสิทธิมนุษยชน แบ่งเป็น 4 ขั้น: เข้าใจบริบทองค์กร ระบุผลจริงและที่อาจเกิด ประเมินระดับผล และจัดลำดับพร้อมเปิดเผยในรายงาน
GRI เผยแพร่มาตรฐานรายอุตสาหกรรมใดแล้วบ้าง?
ณ ตุลาคม 2026 GRI เผยแพร่มาตรฐานรายอุตสาหกรรม ได้แก่ GRI 11: น้ำมันและก๊าซ (2021), GRI 12: ถ่านหิน (2022), GRI 13: เกษตรกรรม เพาะเลี้ยงสัตว์น้ำ และประมง (2022) และ GRI 14: เหมืองแร่ (2024)
Formosa Petrochemical เปิดเผยประเด็นสาระสำคัญใดในรายงานความยั่งยืน 2021?
Formosa Petrochemical ใช้หัวข้ออุตสาหกรรม 11.1 การปล่อยก๊าซเรือนกระจกเป็นสาระสำคัญในรายงานความยั่งยืน 2021 และตอบข้อกำหนดเปิดเผย GRI 302 พลังงานกับ GRI 305 การปล่อยในรายงาน
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่