
永續報告揭露從合規走向實質治理管理揭露,隨著 GRI Standards 在 2025 年 6 月釋出最新條文,包含 GRI 102《氣候變遷 2025》 及 GRI 103《能源 2025》,企業必須面對更細緻的揭露要求,從公正轉型、氣候調適、到範疇三排放資訊透明度的提升,這場更新,不只是條文上的變化,更是組織內部治理邏輯的重構。
本篇將帶您一次了解 GRI 準則更新的背景脈絡、GRI 102、GRI 103 的改版重點,以及企業應從哪些面向開始準備,領先回應
讀完後先判斷
如果你是為了 IFRS、SASB、TCFD、GRI 或 ESG 報告要求而來,下一步是把揭露項目轉成資料蒐集、章節分工
目錄
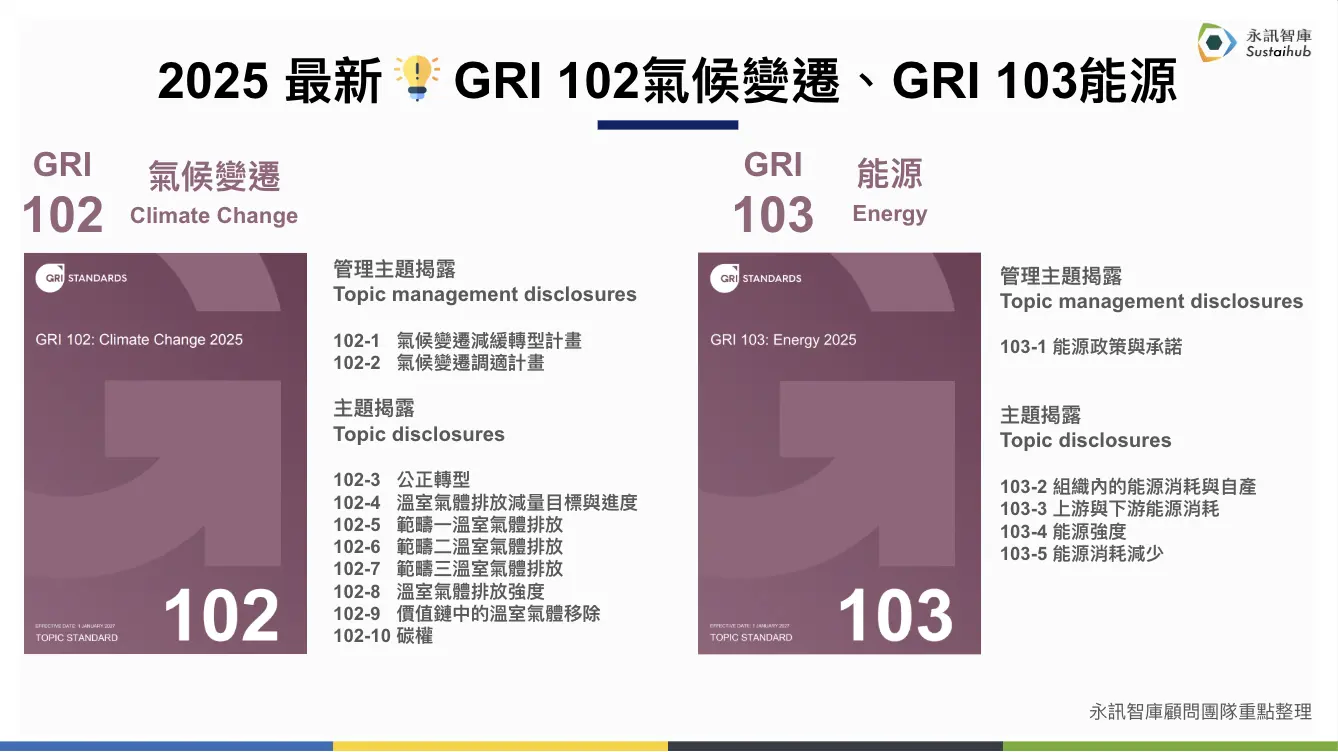
永訊智庫重點整理
- GRI 102《氣候變遷 2025》與 GRI 103《能源 2025》自 2027 年 1 月 1 日起生效。
- GRI 102 新增 102-3 公正轉型(工作者權益保障、與社區及原住民族對話與補償)與 102-10 碳權(購買、交易、抵換的管理、計畫與溝通)等揭露。
- GRI 103 以 103-1 能源政策與承諾為管理主題揭露,主題揭露涵蓋組織內能源消耗與自產、上下游能源消耗、能源強度與能源消耗減少;相較 GRI 302,更強調治理策略、責任歸屬、目標設定與進度追蹤。
- 新準則的主題揭露不取代 GRI 3-3 管理方法揭露,兩者須搭配使用;TCFD 與 GRI 102 也不是擇一使用的架構。
永訊智庫整理證交所與櫃買中心 ESG 資訊揭露開放資料(2025 年資料,1,962 家上市櫃公司;各公司報告可在永訊智庫永續報告書資料庫查閱),有填報且再生能源使用率大於 0 的公司占 1,962 家的 26.5%,有填報的 702 家中位數為 1.6%;準備 GRI 103 的能源政策與目標揭露時,可用這組數字對照自家再生能源使用率在上市櫃公司中的位置。
GRI 的
全球報告倡議組織(The Global Reporting Initiative, GRI)成立於1997年,自成立以來,始終致力於推動企業揭露其對經濟、環境、社會(ESG)的實質衝擊。2016 年推出 GRI Standards 模組化架構後,揭露要求更靈活、系統化。2021 年,GRI 發布新版通用準則(GRI 1、2、3),強化重大性評估及治理
2024 年 GRI 101 Biodiversity 生物多樣性問世(將於 2026 年生效),呼應全球自然相關揭露趨勢;2025 年再推出 GRI 102 與 GRI 103,進一步拉高氣候與能源
GRI 的核心目的在於協助企業向所有利害關係人(員工、社區、供應鏈、投資人等)清楚說明「企業如何影響社會與環境」,並引導企業從策略、治理到績效
GRI 102 氣候變遷 、GRI 103 能源條文

GRI 102
🌍 氣候
新版 GRI 102 不僅強調排放數據揭露,更聚焦企業的調適(adaptation)計畫與治理機制,說明如何減少氣候衝擊與實際
顧問
🟡 GRI 102
要求揭露企業在氣候轉型過程中,如何保障工作者權益、與當地社區和原住民族進行對話與補償,並強化
🟡 GRI 102
揭露企業在碳權購買、交易、抵換等操作上如何管理、計畫與溝通,並說明其對總體碳管理
GRI 102 氣候變遷
提到氣候變遷資訊揭露,目前多數企業揭露氣候資訊主要依循 TCFD(氣候相關財務揭露建議),其目的是協助投資人與金融市場理解氣候風險對企業財務的衝擊,根據金管會要求,台灣上市櫃公司需在年報中揭露氣候
而GRI 102:氣候變遷 2025 則專注於企業如何從減緩(mitigation)與調適(adaptation)兩面向行動,說明對外部(人權、社會、環境)的實際衝擊

GRI 102 變遷與 TCFD 氣候相關財務揭露比較表(永訊智庫
而 TCFD 與 GRI 102 並非擇一使用的架構。TCFD 可用於財報中的風險揭露,向投資人說明氣候相關財務資訊;而 GRI 102 則可作為永續報告的一部分,說明企業的永續實踐、責任履行與與利害關係人之間的互動。兩者結合使用,才能提供「從企業內部風險到外部衝擊管理」的更完整氣候
GRI 103
新版 GRI 103 強化能源治理與策略揭露,重點
管理
- 103-1 能源政策與承諾:說明組織在能源效率、再生能源採用、脫碳承諾等方針,與目標設定。
主題
- 103-2 組織內的能源消耗
與自產 - 103-3 上游與下游
能源消耗 - 103-4
能源強度 - 103-5
能源消耗減少
相較 GRI 302 能源:2016,GRI 103 更強調 加入治理策略、責任歸屬、目標設定、
GRI 102、GRI 103
根據 GRI 官方公告,以下準則將於 2027 年 1 月 1 日 起
🆕 GRI 102:氣候變遷 2025
🆕 GRI 103:
⚠️ 這些主題揭露項目並非取代現有的 GRI 3-3 管理方法揭露,而是作為補充,兩者需
結語
GRI 102 與 103 的更新,讓永續報告不再只是資訊揭露,更是企業如何實際管理氣候變遷、能源轉型及生物多樣性等核心議題的具體表現,報告內容將更嚴謹,也象徵 ESG 管理邁向
若想持續掌握最新永續揭露趨勢,點擊 Sustaihub 永訊智庫
延伸
常見問題
查看全部GRI 102 和 GRI 103 什麼
根據 GRI 官方公告,GRI 102 和 GRI 103 將於 2027 年 1 月 1 日起正式生效。這些準則的更新將補充現有的 GRI 3-3 管理方法揭露,並需
GRI 102 和 TCFD 在氣候
GRI 102 專注於企業如何從減緩和調適兩面向行動,說明對外部的實際衝擊與應對措施。而 TCFD 主要協助投資人理解氣候風險對企業財務的衝擊,適用於財報中的風險揭露。兩者結合使用可提供更完整的氣候
GRI 103 能源
新版 GRI 103 強化能源治理與策略揭露,重點包括能源政策與承諾、組織內的能源消耗與自產、上游與下游能源消耗、能源強度以及能源消耗減少。這些條文強調治理策略、責任歸屬、目標設定
把永續揭露
用 Syber 管理章節分工、指標資料、審核紀錄與揭露進度,把 IFRS、SASB、GRI 等要求落到團隊
下一步怎麼判斷先把文章中的揭露要求轉成章節、資料來源與負責人;若會牽涉多人協作、版本控管與查證,再評估是否需要報告書