
面对永续资讯内控新规,企业该如何因应?从建立内控机制到整合稽核计划,确保永续资讯合规并提升企业
读完后先判断
如果你还在研究阶段,先确认目前要完成的是报告书、碳盘查、同行披露参考,还是
本文更新于 2026 年 10 月 6 日。统一永续资讯内控施行日期,并补充 IFRS 强制接轨
随著 IFRS 永续揭露准则 (ISSB 标准) 的逐步推动,企业的永续资讯管理内控制度 (Sustainability Information Internal Control, SIIC) 已从选择性执行转变为强制规范。金融监督管理委员会 (下称金管会) 于 2024 年 4 月 22 日修正《公开发行公司建立内部控制制度处理准则》,相关条文自 2025 年 1 月 1 日施行,要求上市柜公司将永续资讯管理纳入内部控制及内部稽核计划。这项变革不仅提高资讯揭露的透明度,也对企业的财务资讯整合、内部流程优化与企业风险管理带来
然而,这项新规范对企业而言并非只是形式上的调整,而是涉及跨部门协作、数据管理、内控审查与合规风险防范的系统性工程。企业如何确保资讯揭露的准确性?如何提升内控机制来应对 IFRS 标准?如何透过内部稽核强化永续资讯管理? 本文将解析企业应如何逐步导入并优化永续资讯管理内控制度,确保合规并提升
法规依据:公开发行公司建立内部控制制度处理准则
全球
全球主要经济体近年来积极推动永续资讯管理标准化,以提升企业资讯揭露的透明度与一致性。这些规范不仅要求企业合规,也影响企业的市场评价与
- IFRS 永续揭露准则(ISSB S1 & S2)——全球性标准,要求企业揭露财务相关的永续资讯,并确保其资讯可稽核、
可比较。 - 欧盟《企业永续报告指令(CSRD)》——要求企业以「影响力重大性(Impact Materiality)」和「财务重大性(Financial Materiality)」作为永续资讯揭露的基础,并规范永续报告必须进行
第三方验证。 - 台湾金管会修正内控制度处理准则——2024 年 4 月 22 日修正的相关条文自 2025 年 1 月 1 日施行,上市柜公司内部控制及年度稽核计划须纳入永续资讯
之管理。
这些趋势显示,永续资讯不仅是企业遵循合规的一环,更成为企业治理、财务决策与市场竞争力的重要指标。企业若能提前部署,建立稳健的内控制度,将能在永续金融市场中取得优势,吸引更多机构
企业
1. 永续资讯管理内控制度的建立
新规定要求上市(柜)公司建立「永续资讯管理内控制度」,但许多企业面临
- 内控制度不完善:现有内控框架主要针对财务与营运风险,缺乏对ESG资讯的
有效管控。 - 跨部门协作困难:永续资讯涉及多个部门,包括法务、财务、供应链与ESG专责单位,资讯整合
难度高。 - 审计与合规压力增加:企业需将永续资讯内控架构提交董事会审查,确保符合
监管要求。
2. IFRS永续揭露准则
2026 年起,资本额达 100 亿元的上市柜公司将率先导入 IFRS 永续揭露准则,依 2026 年 9 月 23 日金管会与环境部调整方案,强制接轨的上市柜公司约 560 家;实收资本额未达 20 亿元且非环境部纳管应盘查及查验者不强制接轨,仍须揭露气候基本资讯。金融、保险及证券期货业另依其规定办理,实际适用以主管机关正式发布的法规为准。详见IFRS 第三阶段调整及金管会公告。这对企业内部的数据管理与报告机制带来
- 资料品质要求提升:永续资讯需与财务数据一致,确保资讯的可追溯性与
可验证性。 - 内部控制流程优化:为确保资讯揭露的正确性,企业需要重新检视永续资讯的搜集、验证与报导流程,确保内部控制具备适当的监督与
审查机制。
3. 集团企业的永续资讯
对于拥有多家子公司的集团企业,管理挑战
- 跨国法规遵循压力:各子公司需同时符合当地法规与母公司内部标准,增加
管理难度。 - 内控一致性问题:若子公司各自建立内控流程,可能导致永续资讯管理标准不一致,影响集团整体
揭露品质。
企业

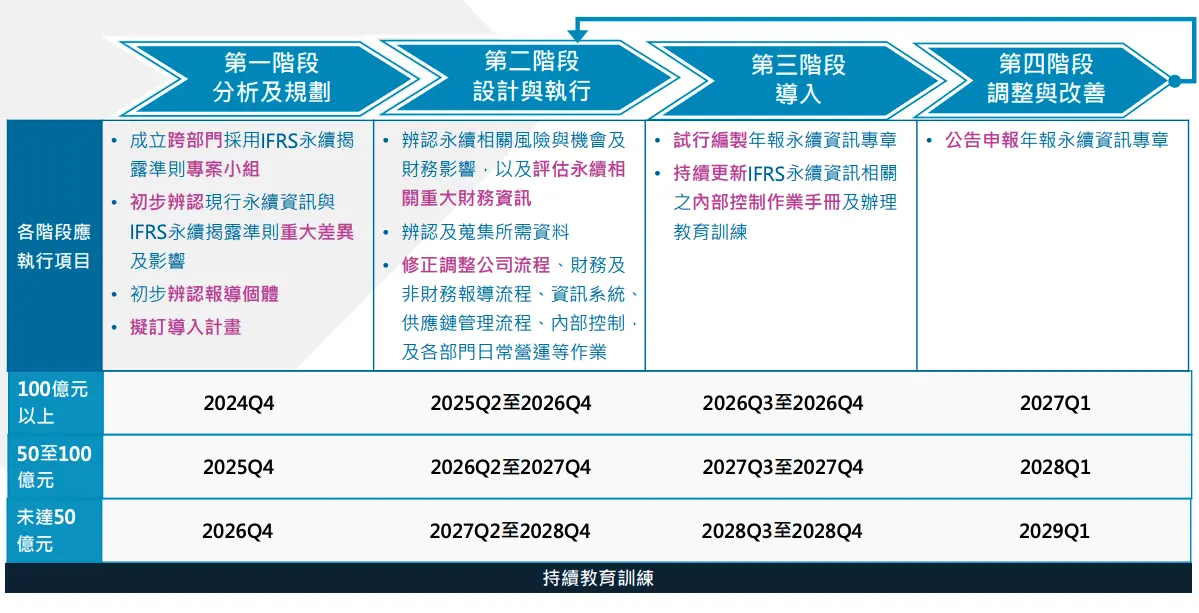
面对 IFRS 永续揭露准则的导入,企业不仅需要符合合规要求,更需建立可持续运作的内控制度,确保永续资讯的准确性与可靠性。根据公开发行公司建立内部控制制度处理准则规定,金管会提醒上市(柜)公司自 2025 年 1 月 1 日起应建立「永续资讯之管理」之内部控制制度及纳入稽核计划,并参考证交所与柜买中心发布的内控参考项目,滚动调整内部管理机制。依据导入计划的各阶段要求,企业可采取
1. 建立强而有力的
- 成立专案小组:组织跨部门专案小组,确保财务、ESG、资讯系统等单位能协同合作,并由董事会
监督进度。 - 辨认重大差异与影响:初步盘点现行永续资讯与 IFRS 永续揭露准则的差异,并分析对财务报导的影响,以制定有效的
内控策略。 - 确立报导个体与导入计划:明确报导范围,使之符合合并财报架构,并拟订详细导入计划,确保执行
可行性。
2. 导入永续资讯内部
- 识别关键风险与机会:评估永续风险如何影响企业财务,并确立内部审核机制,确保资讯揭露的
完整性。 - 调整企业内部流程:针对财务与非财务资讯搜集、供应链管理、内部控制等作业进行修正,以符合 IFRS 永续揭露
准则要求。 - 建立资料管理与内部稽核机制:确保永续资讯的数据来源、计算方式、报导流程均符合内部控制标准,并纳入年度
稽核计划。
3. 试行
- 试行年报永续资讯专章:根据 IFRS 永续揭露准则,进行初步试编,以测试资讯披露的适用性与
完整性。 - 持续改善内部控制作业:透过内部测试与绩效评估,修正流程与稽核机制,确保资讯揭露的
准确性。 - 推动全员教育训练:定期办理 IFRS 永续资讯相关内控训练,确保各部门人员熟悉内控标准与
揭露规范。
行动

短期行动(1年内):确立内控机制与
- 组织跨部门专案小组,启动 IFRS 永续揭露准则
导入计划。 - 初步辨识永续资讯与财务资讯间的重大差异,确保报导范围与内控
制度一致。 - 建立内控流程与数据管理机制,纳入内部稽核计划,以确保资讯的正确性与
可验证性。
中期行动(1-3年内):导入试行并优化
- 试行年报永续资讯专章,验证 IFRS 永续揭露准则的
适用性。 - 评估并调整内控流程,确保财务与永续资讯的高度
一致性。 - 加强风险管理与供应链资讯掌控,确保企业内外部资讯
能有效串联。
长期行动(3年以上):全面优化与
- 将永续资讯管理内控与企业经营策略紧密结合,使其成为企业决策的
一部分。 - 持续更新内部控制作业手册,并确保教育训练制度化,让内控文化内化为
企业 DNA。 - 依据国际趋势与法规变化,定期进行滚动式调整,以确保企业的竞争力与
合规性。
善用
IFRS 永续揭露准则已成企业新标准,提早布局、优化内控,是确保合规与提升竞争力的关键。永訊智庫数位化永续发展咨询团队,致力探索如何有效实现企业的永续
永訊智庫 Syber 永续管理系统 的三大特色,让企业能确保永续资讯
- 历程纪录、审核流程、多层权限控管:提升数据
可靠性 - 跨部门汇整资料,解决数据分散问题:加速
数据整合 - 自动化专案管理与导入 AI 协作:降低
人力负担
透过 Syber 永续管理系统 帮助企业完成合规,更提升内部效率,无需耗费大量人力时间,为永续发展提供全方位支持,是企业最佳的永续报告书
参考资料:
- 金管会提醒上市(柜)公司应建立「永续资讯之管理」之内部控制制度-金融监督管理委员会全球
资讯网,2025/01/16 - IFRS永续揭露准则相关内部控制实务-TWSE 公司治理
中心,2024/08/27 - 会计师看时事/完善永续资讯管理内控-UDN 联合
新闻网,2024/11/15
常见问题
查看全部金管会
金管会于 2024 年 4 月 22 日修正《公开发行公司建立内部控制制度处理准则》,相关条文自 2025 年 1 月 1 日施行;上市柜公司内部控制及年度稽核计划须纳入永续资讯
企业
企业在建立永续资讯管理内控制度时面临的挑战包括内控制度不完善、跨部门协作困难,以及审计与合规压力增加。这些挑战要求企业在内控架构上进行调整,以符合新的
如何
企业需建立强而有力的内控架构,成立跨部门专案小组,并由董事会监督进度。此外,企业应辨认重大差异与影响,确立报导个体与导入计划,确保永续资讯的准确性与
先选择
还在研究阶段?先从报告库看同行怎么写,或比较 Syber
下一步怎么判断先想清楚:你要找答案、看法规、参考同行,还是