
金管会与环境部2026年9月23日宣布调整IFRS可持续披露准则适用范围,强制适用的上市柜公司由1,970家调整为约560家。第三阶段前两年只需披露气候信息、范畴三改为自愿披露,第二、三阶段将免除母公司主体鉴证,过渡期可持续专章拟放宽至股东会前14日申报。本文整理四组对象、逐年时间表与
读完后先判断
如果你是为了 IFRS、SASB、TCFD、GRI 或 ESG 报告要求而来,下一步是把披露项目转成数据收集、章节分工与
目录
- 永訊智庫
重点整理 - 一、公告重点:9月23日
宣布了什么 - 二、为什么调整:国际做法、问卷与
沟通过程 - 金管会引述的
国际做法 - 台湾
原本的规划 - 问卷调查与
沟通过程 - 三、你的公司属于
哪一组 - 判断时要注意的
两件事 - 四、四项过渡措施
逐项看 - 1. 适用范围:由1,970家调整为
约560家 - 2. 披露内容:气候以外信息延后、范畴三
改自愿 - 3. 鉴证规定:免除母公司主体
层级鉴证 - 4. 申报时限:过渡期可延
到股东会前14日 - 五、温室气体盘查与鉴证:路径图
怎么改 - 六、各组逐年时间表与
准备重点 - 各组现在可以
先做的事 - 七、不在调整范围的产业与
后续配套 - 金融业、保险业、证券
期货业 - 钢铁、
水泥业 - 金管会列出的
后续配套 - 八、鉴证范围调整后,结果
审得过吗 - 鉴证范围变了,你的温室气体数据
审得过吗 - 常见问题 FAQ
- Q1. 资本额未达20亿元的上市柜公司,还要编IFRS可持续
专章吗? - Q2. 怎么知道自己是不是「环境部公告应盘查登录
及查验对象」? - Q3. IFRS第三阶段公司什么时候要披露气候以外的
可持续信息? - Q4. 范畴三改为自愿披露,是不是就不用
盘查了? - Q5. 第一、二阶段公司有受到这次调整
影响吗? - Q6. 母公司主体鉴证豁免后,温室气体的结果还
审得过吗? - Q7. 金融业、保险业也适用这次的
调整吗? - 延伸阅读
- 官方
资料来源
永訊智庫重点整理
- 强制适用的约 560 家,由实收资本额 20 亿元以上约 535 家与环境部纳管约 25 家组成,市值占全体上市上柜公司逾 87%;全体上市柜公司的接轨时程维持不变。
- 第二、三阶段免除的是母公司个体层级确信,合并集团层级的范畴一、二排放资讯仍须取得确信;第四组豁免的是母公司与合并报表的确信,盘查本身与范畴一、二揭露仍在。
- 新闻稿表示拟放宽永续专章申报时限,适用于全体接轨公司(金融业、保险业及证券期货业除外):自首次适用年度起算的前两个会计年度,最迟可随年报在股东会前 14 日申报。
- 第三阶段范畴三改为自愿,指的是永续专章的法定揭露义务;客户要求的碳排与产品碳足迹数据不受影响。正式规定以金管会预计年底前修正发布的年报准则与相关函令为准。
永訊智庫分析永訊智庫永续报告书资料库中 2025 报告年度 2,023 家上市柜公司的永续报告书,45.4% 列有第三方查证或确信、25.5% 由会计师事务所确信,采「合理确信」的只有 2 家(「列有」指申报资料的查证或确信机构栏位有值,不代表确信涵盖整本报告);母公司个体确信豁免后,合并层级的确信仍在,这组数字可作为评估确信资源配置时的同业参考。
台湾金融监督管理委员会(FSC,简称金管会)与台湾环境部(Ministry of Environment)在2026年9月23日联合宣布,调整上市及上柜公司(即在台湾证券交易所上市或在柜买中心上柜的公司)适用IFRS可持续披露准则的相关规定。强制适用的公司由全体上市柜1,970家,调整为约560家;资本额未达20亿元、且不在环境部盘查名单上的上市柜公司,改为披露气候基本信息。
这次调整集中在IFRS第三阶段,但申报时限的放宽也适用第一、二阶段,母公司主体鉴证的豁免也适用第二阶段。本文依金管会新闻稿与三份附件,整理四项过渡措施、四组对象的差别,以及各组从现在到2031年的时间表。以下依已公布的政策方案及修正蓝图说明;涉及法规与函令之适用,以后续正式发布内容为准。
(本文民国年皆加注公历年:115年=2026、116年=2027、117年=2028、118年=2029、119年=2030、120年=2031、121年=2032、112年=2023、114年=2025)
一、公告重点:9月23日宣布了什么
金管会新闻稿标题为〈「接轨国际 行稳致远」-环境部×金管会共同优化可持续披露接轨路径,兼顾信息质量与产业竞争力〉,同时附上三份附件:调整措施对照表(附件1)、修正后的接轨蓝图与可持续发展路径图(附件2)、说明演示文稿(附件3)。
先看数字。以下四项都取自新闻稿与附件3演示文稿,家数与市值为演示文稿所载2026年6月30日的统计。
新闻稿把这次调整的性质写得很清楚:全体上市柜公司的接轨时间表维持不变,改的是谁要强制适用、前几年要披露哪些内容、鉴证做到哪一层、专章什么时候交。调整分成四个维度:
- 适用范围:强制适用门槛改为实收资本额新台币20亿元以上,加上排放源属环境部纳管应盘查及查验的上市柜公司。
- 披露内容:第三阶段公司前两年只需披露气候相关信息;范畴三温室气体排放改为自愿披露。
- 鉴证规定:第二、三阶段公司免再就母公司主体温室气体(范畴一、二)排放取得鉴证;资本额未达20亿元且非属环境部公告应盘查登录及查验对象者,得自愿鉴证;金融业及钢铁、水泥业等另依相关规定办理。
- 申报时限:自首次适用年度起算的前两个会计年度为过渡期,可持续专章得延后至年报申报时限(股东会前14日)。
| 项目 | 现行规定 | 简化方案 | 调整重点及效益 |
|---|---|---|---|
| 接轨对象 | 所有上市柜公司(1,970家)强制适用 | ①实收资本额20亿元以上(约535家) ②未达20亿元惟属环境部公告应盘查登录及查验对象(约25家) | 聚焦资源相对充足、影响较大之公司 |
| 气候以外信息(IFRS S1) | 首次适用年度得豁免,第2年起应披露气候以外的可持续信息 | 第三阶段公司适用: ①首次适用前2个会计年度得豁免披露气候以外之可持续信息 ②第3年(2030年)起应披露气候以外可持续信息 | 接轨初期先聚焦气候议题信息,减少「气候+其他可持续议题」的双重压力 |
| 范畴3温室气体排放 | 首次适用前3个会计年度得豁免,第4年度起强制披露 | 第三阶段公司自愿披露 | 先聚焦范畴1、2披露,降低取得供应链鉴证信息的成本及人力负担 |
| 范畴1&2温室气体鉴证 | 主体及合并层级均须取得独立第三方有限鉴证 | 免除母公司主体层级鉴证 | 降低鉴证成本并兼顾信息质量 |
| 申报时间表 | 可持续专章应与财务报告同时申报(3月底前) | 首次适用前2年度,可持续专章得依年报时限(股东会前14日)申报;第3年起仍应与财务报告同时申报 | 过渡期放宽申报时点,以利企业调整作业时间表 |
二、为什么调整:国际做法、问卷与沟通过程
金管会引述的国际做法
新闻稿以欧盟缩减企业可持续报告指令(CSRD)适用范围作为政策背景:欧盟于2026年3月正式实施Omnibus I指令,依金管会引述,强制适用公司由约5万家缩减至约5,000家,削减约90%。新闻稿另提到强制性资料点削减逾60%;依欧盟执委会公告,这是2026年7月3日通过的修订版欧洲可持续报告准则(ESRS),尚须经欧洲议会及理事会审查期后才适用,与Omnibus I指令是两项措施,生效时点不同。日本、韩国、澳洲等市场则采分阶段、分规模的方式接轨。
附件3演示文稿第6页另列出日韩的适用门槛:日本规划由东京证券交易所Prime市场市值5,000亿日圆以上的公司,依市值分阶段适用SSBJ可持续披露准则(日本金融厅路径图);韩国为合并资产逾5兆韩元者(金管会演示文稿引述)。
台湾原本的规划
金管会于112年(2023年)8月17日发布「我国接轨IFRS可持续披露准则蓝图」,并于114年(2025年)修正年报应行记载事项准则(下称年报准则)及相关函令,要求上市柜公司自115会计年度起按实收资本额分三阶段适用,在年报中以专章披露可持续相关财务信息:
| 原阶段 | 实收资本额 | 首次适用会计年度 |
|---|---|---|
| 第一阶段 | 100亿元以上 | 115年度(2026年) |
| 第二阶段 | 50亿元以上、未达100亿元 | 116年度(2027年) |
| 第三阶段 | 未达50亿元(其余上市柜公司) | 117年度(2028年) |
新闻稿指出,第一、二阶段的大型上市柜公司已依时间表推进;第三阶段家数多、资源相对有限,因此成为这次调整的重点。
问卷调查与沟通过程
附件3演示文稿第7页列出这次调整的过程。依新闻稿说明,问卷调查的结果显示,多数企业反映气候以外的可持续信息判断困难,也面临供应链资料取得的挑战。
-
5-6月问卷调查
通过「IFRS可持续披露准则认可咨询小组」,对1,700余家第三阶段上市柜公司进行问卷调查,回收1,643家;同步收集投融资机构与会计师事务所意见。 -
7/1项目小组会议
金管会项目小组第三分组(演示文稿称「本局」)邀集环境部、经济部、交通部等代表,就咨询小组所提建议方案进行初步沟通。 -
7/20第一次咨询小组会议
邀集学者专家、产业代表(20家)、相关公协会、查验证机构及环境部、经济部代表。演示文稿记载的共识为:参考欧盟等规定,朝「目标不变、做法简化」方向调整。 -
8月与环境部研商
8月5日环境部召开会议,研商范畴三系数建立及盘查规则调和;8月19日、25日针对简化方案再次讨论,环境部建议参考欧盟规定设定接轨门槛、缩减适用范围。 -
8/28第二次咨询小组会议
就建议方案达成共识,决议「可持续目标不变,步骤调整」。9月23日由金管会与环境部联合对外宣布。
三、你的公司属于哪一组
本次调整措施尚不适用于金融业、保险业及证券期货业;该等业别依金管会「绿色及转型金融行动方案」及主管业务局规划办理。温室气体盘查与鉴证方面,钢铁、水泥业沿用原可持续发展路径图,不宜只依资本额组别判断。
调整后,全体上市柜公司可分成四组。前三组仍是强制适用,只是各自起始年度不同;第四组不再强制适用IFRS可持续披露准则,但仍有气候信息的披露义务。
| 组别 | 判断条件 | 家数(附件2) | 调整后的义务 |
|---|---|---|---|
| 第一阶段 | 实收资本额100亿元以上 | 126家 | 115年度(2026年)起强制适用 |
| 第二阶段 | 实收资本额50亿元以上、未达100亿元 | 118家 | 116年度(2027年)起强制适用 |
| 第三阶段 | 实收资本额20亿元以上、未达50亿元;或未达20亿元惟属环境部公告应盘查登录及查验对象 | 316家 | 117年度(2028年)起强制适用,并适用本次新增的过渡措施 |
| 第四组 | 实收资本额未达20亿元,且非属环境部公告应盘查登录及查验对象 | 1,410家 | 不强制适用;应披露气候基本信息(如气候治理、风险管理、温室气体范畴1及2) |
第三阶段的316家,由两部分组成。依附件3演示文稿第9页,资本额20亿至50亿元的公司有291家;另外约25家资本额未达20亿元,但属于环境部公告应盘查登录及查验的对象,新闻稿说明这类公司「可能面临较高气候转型风险,为利投融资决策」,因此也纳入强制适用。
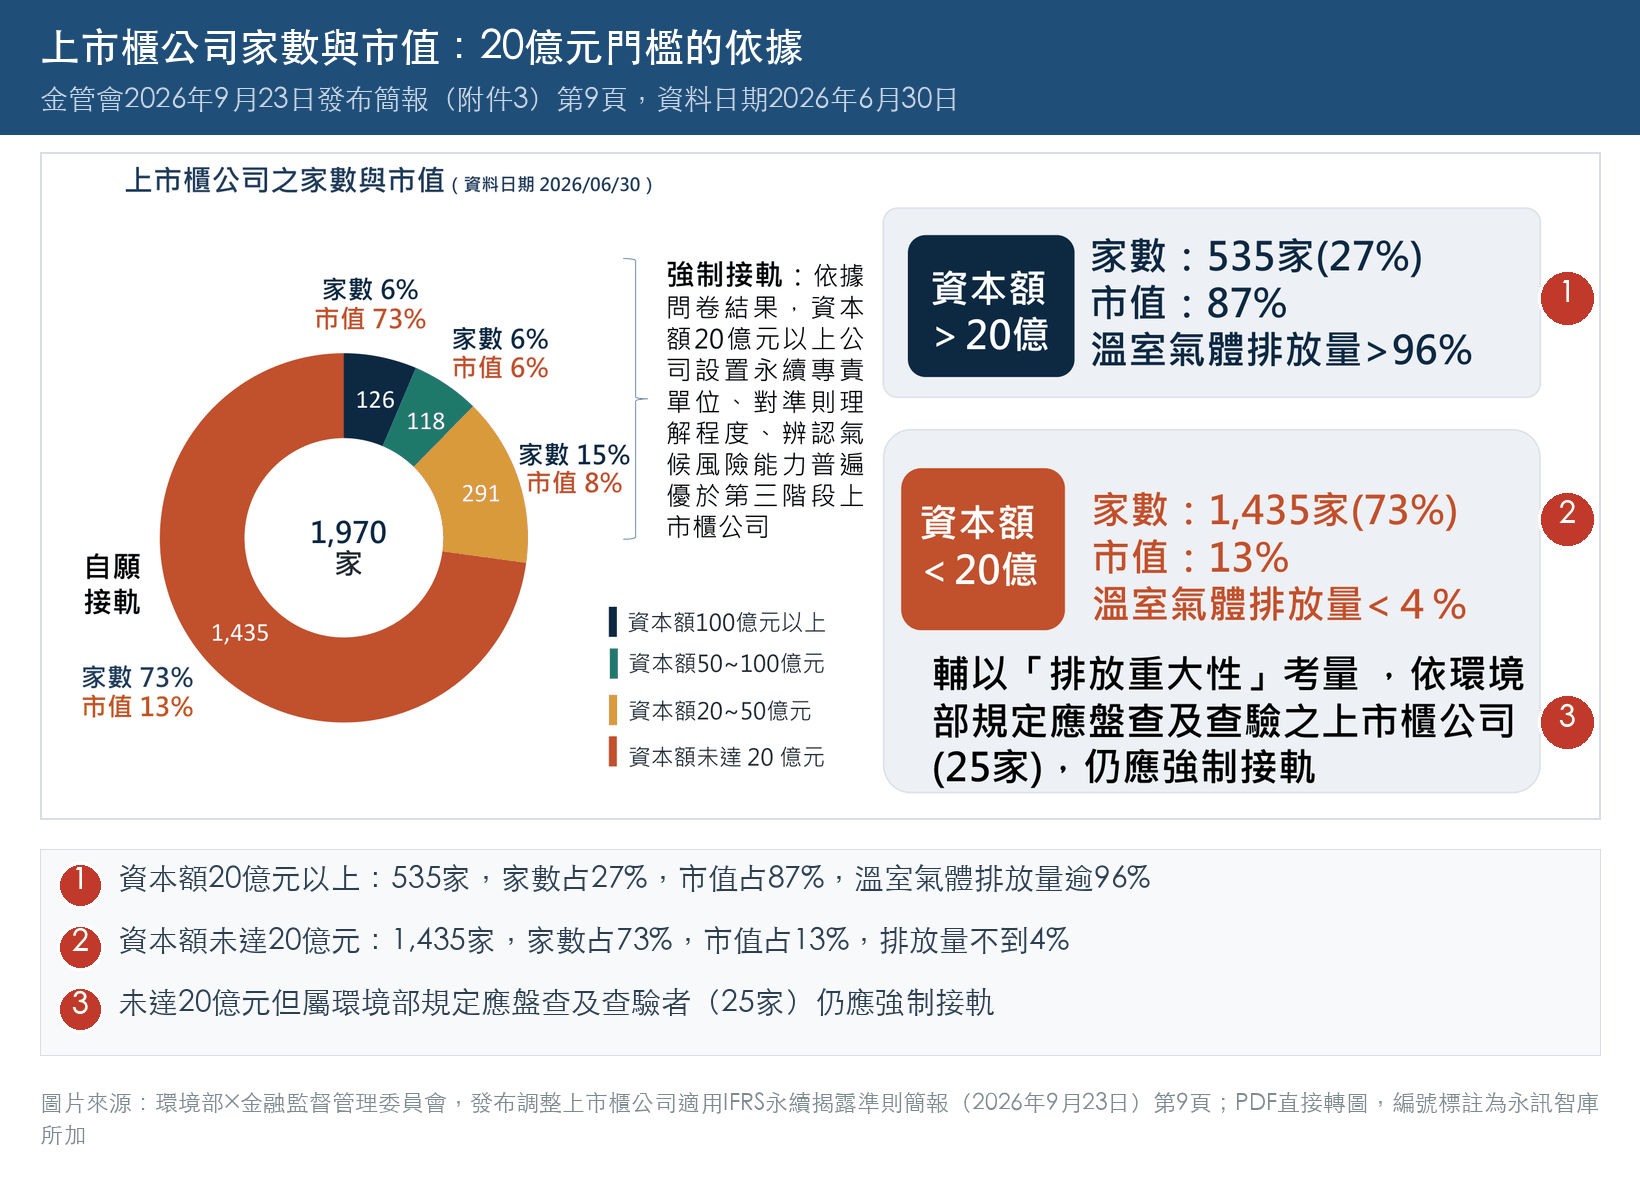
附件3演示文稿第9页的「资本额未达20亿元」是1,435家,附件2蓝图的第四组是1,410家。两者相差的25家,就是资本额未达20亿元、但属环境部公告应盘查登录及查验对象的公司,这25家已归入第三阶段。
判断时要注意的两件事
第一,资本额的判断时点。 新闻稿与附件并未写明20亿元门槛以哪一天的实收资本额判断。现行年报准则对三阶段的划分,是以一定条件的函令规定;附件3演示文稿第19页写明,金管会将修正「年报准则第7条一定条件之令(114.11.12令)」。资本额接近20亿元的公司,建议以年底前修正发布的函令为准,不宜先以现在的资本额自行归组。
第二,环境部的盘查名单。 新闻稿的写法是「排放源为受环境部纳管应盘查及查验之上市柜公司」。依本文理解,公司的排放源若依环境部公告负有盘查登录及查验义务,即属这一类;不确定时,应以环境部公告内容为准,并向负责温室气体盘查的单位确认。
四、四项过渡措施逐项看
1. 适用范围:由1,970家调整为约560家
依新闻稿,调整的依据有两点:实收资本额20亿元以上的公司,可持续治理与风险管理较成熟;未达20亿元的公司,温室气体排放量占全体上市柜公司约4%。
新闻稿同时写明,强制适用家数虽由1,970家调整至约560家,但这560家公司的市值占全体上市上柜公司市值逾87%,而且全体上市柜公司的接轨时间表维持不变。
第四组并不是完全没有义务。新闻稿写明,这些公司「仍须披露气候相关治理、风险管理、温室气体范畴一及二等基本信息」。金管会也会制定简易披露范例,并通过ESG评鉴加分,鼓励小型上市柜公司自愿接轨。ESG评鉴的评分逻辑可参考我们整理的115年ESG评鉴攻顶指南,具体加分方式则待主管机关公布。
2. 披露内容:气候以外信息延后、范畴三改自愿
这一项只适用于第三阶段公司,分成两部分。
气候以外的可持续信息(IFRS S1)。 原本的规定是首次适用年度得豁免,第2年起应依IFRS S1披露气候以外的可持续信息。第三阶段首次适用年度是117年度(2028年),原本118年(2029年)起就要纳入。调整后,前2个会计年度都得豁免,第3年,也就是119年度(2030年)信息起,才需纳入气候以外、符合重大性判断的可持续相关财务信息(该年度信息通常于120年(2031年)申报)。前两年只披露气候信息时,仍须适用IFRS S1中与气候相关风险与机会有关的一般规定,不能理解为IFRS S1整套延后(台湾证券柜台买卖中心(TPEx,简称柜买中心)IFRS S2披露范例引述IFRS S1第E5段)。新闻稿提到,这参考了日本、马来西亚的气候优先策略;企业仍可依行业属性,自愿披露气候以外的重大可持续议题。
范畴三温室气体排放。 原本第三阶段应自120年度(2031年)盘查范畴三排放,并于121年度(2032年)披露。调整后改为自愿披露。新闻稿的说明是,第三阶段公司人力与资源较有限、价值链信息取得不易,且新加坡、香港、韩国等亚洲邻近市场未强制规模较小的上市柜公司披露。
以下为实务提醒,非主管机关说明。范畴三改为自愿,指的是可持续专章的法定披露义务。供应链客户要求提供的碳排数据、产品碳足迹,属于商业往来的要求,不受这次调整影响。已被客户要求填报范畴三或产品碳数据的公司,仍应依客户要求准备。供应链端的准备方式可参考中小企业如何满足客户的碳盘查要求。
3. 鉴证规定:免除母公司主体层级鉴证
依现行上市柜公司可持续发展路径图,第二阶段与第三阶段公司原本应分别于116年(2027年)及117年(2028年),就母公司主体的温室气体排放信息取得独立第三方鉴证。新闻稿说明,公司接轨可持续准则后,将以合并集团的温室气体排放信息对外披露,因此豁免第二、三阶段公司母公司主体层级的鉴证要求。
资本额未达20亿元的上市柜公司,除了属环境部列管应盘查登录及查验者仍须依环境部规定办理外,可自愿就温室气体盘查信息取得第三方鉴证。第五节会用路径图逐年说明。
4. 申报时限:过渡期可延到股东会前14日
现行规定是可持续专章应与财务报告同时申报,也就是3月底前。新闻稿表示拟放宽:上市上柜公司自首次适用年度起算的前两个会计年度为过渡期,若可持续专章未能于3月底与财务报告同时申报,最迟得依年报时限,也就是股东会前14日,随年报申报。第3年起仍应与财务报告同时申报。
依附件3演示文稿第14页,这项放宽适用于全体接轨公司,第一、二阶段也包括在内,但同样不适用于金融业、保险业及证券期货业。专章与年报、财报之间的申报实务,可延伸阅读当可持续专章跟年报一起出,上市柜企业如何走捷径。
| 会计年度结束后 | 3月底前 | 股东会前14日 |
|---|---|---|
| 现行规定 | 财务报告+可持续专章 | 年报其他信息 |
| 过渡期(自首次适用年度起算的前两个会计年度) | 财务报告 | 可持续专章得延至此时随年报申报 |
| 第3年起 | 财务报告+可持续专章 | 年报其他信息 |
五、温室气体盘查与鉴证:路径图怎么改
附件2第2页是修正后的「上市柜公司可持续发展路径图」,表格上方有两列年度:上列为路径图要求披露温室气体信息的年度,下列为信息所属的会计年度。例如第三阶段在「2027」栏(信息会计年度2027年)标示豁免母公司鉴证,对应的就是新闻稿所说原应于117年(2028年)取得的母公司主体鉴证。
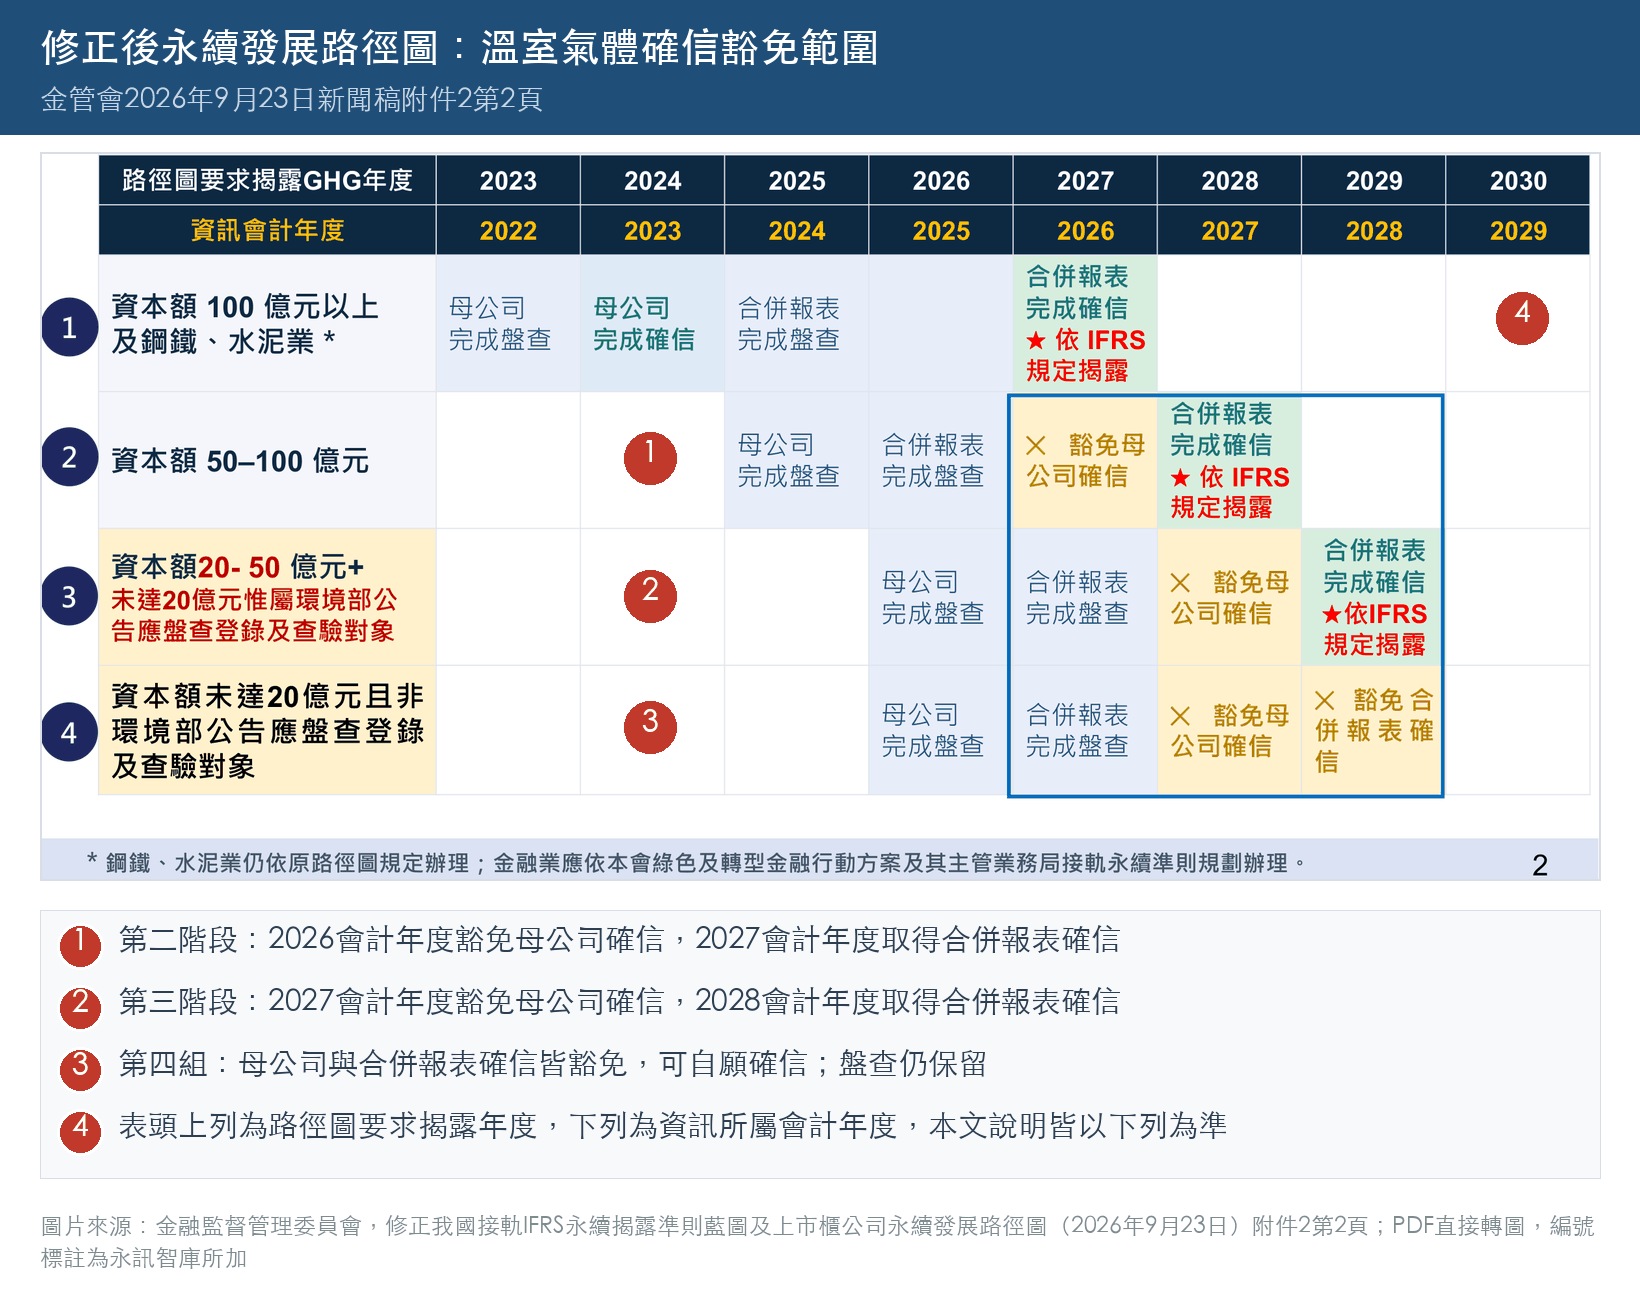
依图2,各组的温室气体盘查与鉴证规定整理如下(表中年度皆指信息所属会计年度;钢铁、水泥业沿用原路径图,金融业另依绿色及转型金融行动方案):
| 组别 | 已完成或进行中的盘查 | 本次豁免 | 仍须取得的鉴证 |
|---|---|---|---|
| 第一阶段(路径图第1列:资本额100亿元以上及钢铁、水泥业) | 母公司、合并报表盘查 | 无 | 2026会计年度合并报表鉴证(附件2标示「依IFRS规定披露」) |
| 第二阶段 | 2024年度母公司、2025年度合并报表盘查 | 2026会计年度母公司鉴证 | 2027会计年度合并报表鉴证(附件2标示「依IFRS规定披露」) |
| 第三阶段 | 2025年度母公司、2026年度合并报表盘查 | 2027会计年度母公司鉴证 | 2028会计年度合并报表鉴证(附件2标示「依IFRS规定披露」) |
| 第四组 | 2025年度母公司、2026年度合并报表盘查 | 2027会计年度母公司鉴证、2028会计年度合并报表鉴证 | 无强制,可自愿鉴证 |
附件2的注记写明,钢铁、水泥业仍依原路径图规定办理;钢铁、水泥业公司适用IFRS可持续准则的阶段,仍依实收资本额判断。另依新闻稿,第三阶段中属环境部列管应盘查登录及查验的公司(约25家),仍应继续依环境部相关规定办理。
图2第三阶段与第四组在2025、2026会计年度的「母公司完成盘查」「合并报表完成盘查」两格,都未标示豁免。第四组豁免的是母公司与合并报表的鉴证,盘查本身与范畴1、2的披露仍在。合并盘查的组织边界要与合并财报一致,边界设定方法可参考碳盘查边界设定方法怎么选;盘查标准的差异可参考ISO 14064与GHG Protocol比较。
新闻稿也提到,金管会将与环境部调和温室气体查验机构与会计师鉴证的机制,避免两种专业重复工作。具体做法尚未公布。
六、各组逐年时间表与准备重点
附件2第1页是修正后的接轨蓝图,把四组公司从115年(2026年)到120年(2031年)的安排画在同一张图上。
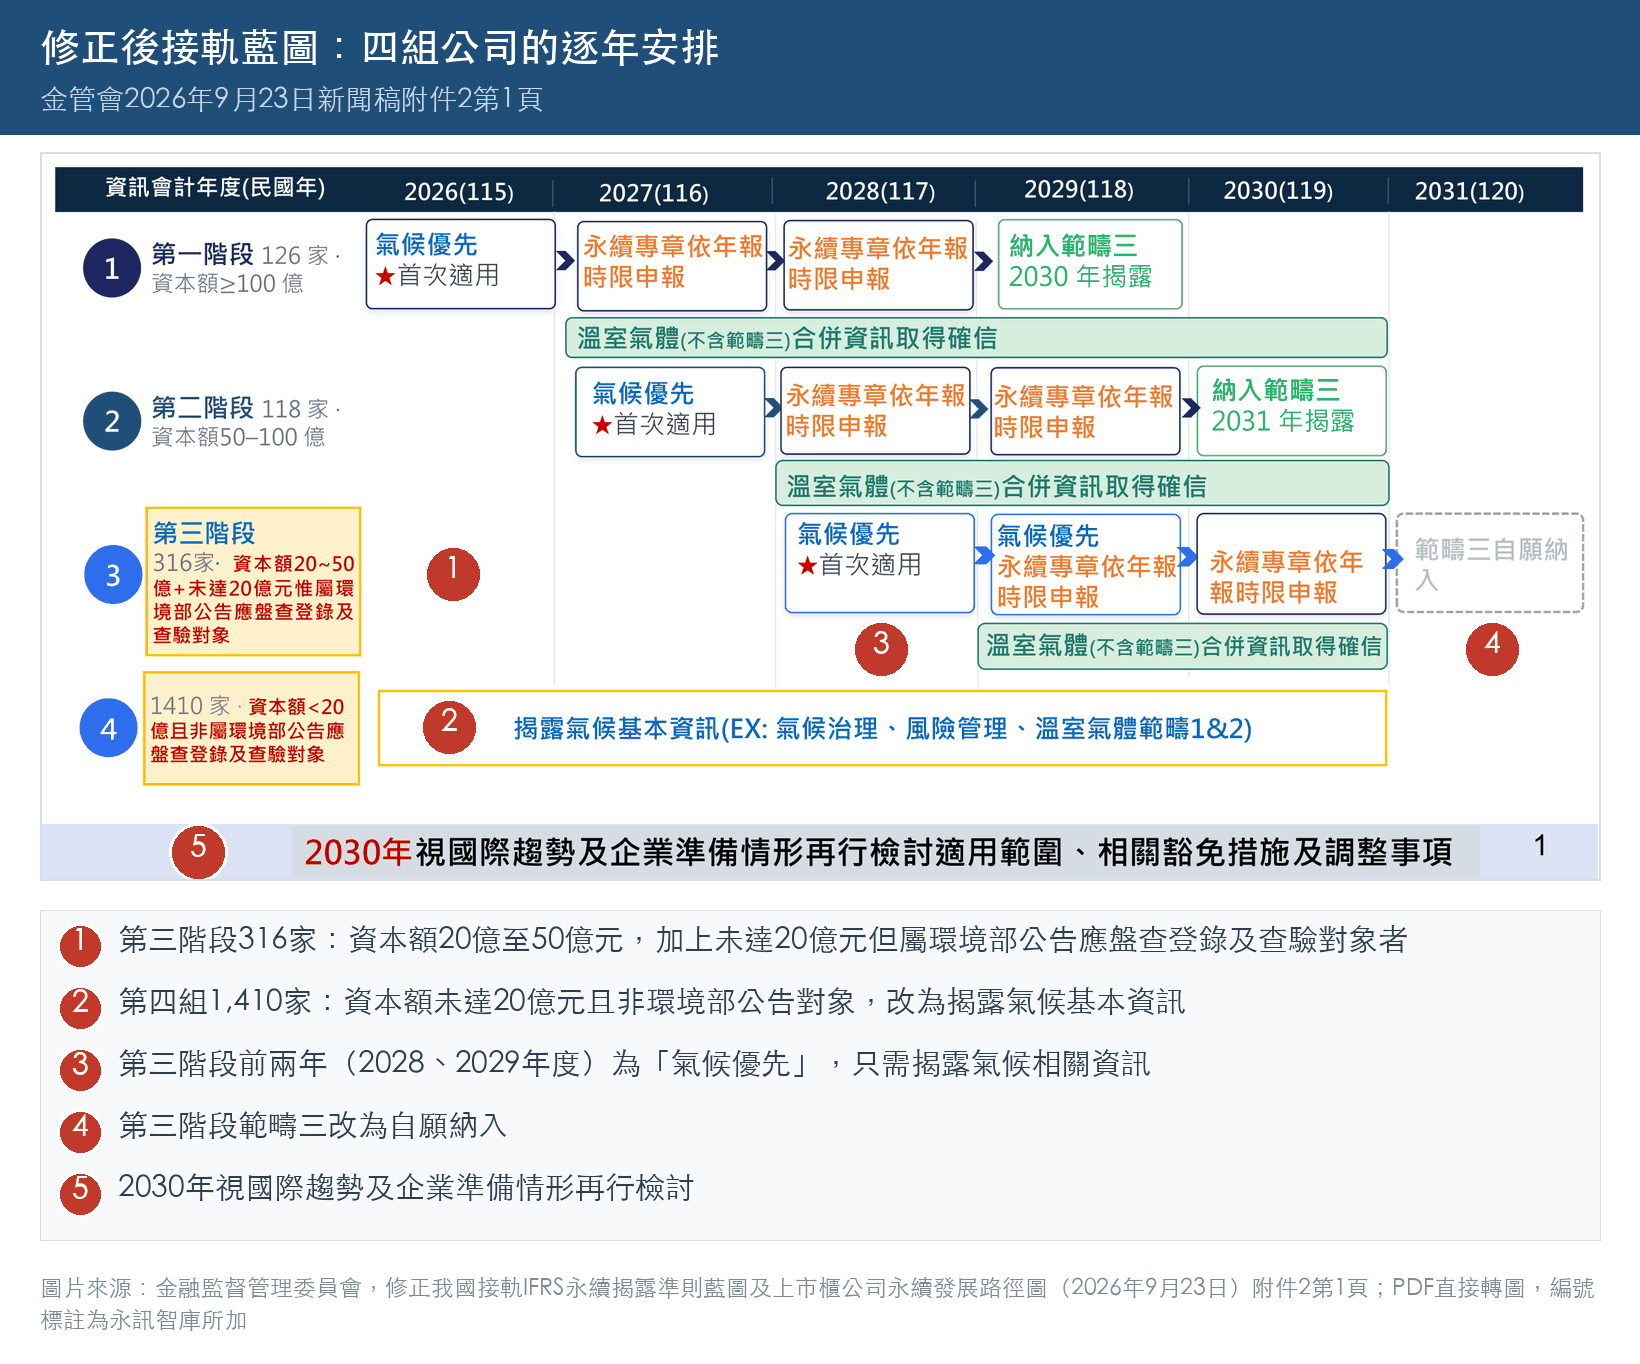
依新闻稿、附件1与附件2,本文把前三阶段的关键年度整理如下。表中「气候以外信息起始年度」与「专章得依年报时限申报」两列,是本文依「首次适用年度」与「自首次适用年度起算的前两个会计年度」推算的结果。附件2图上「可持续专章依年报时限申报」的方块标在申报当年(例如第一阶段在2027、2028栏),本文依附件1「首次适用前2年度」(指自首次适用年度起算的前两个会计年度)理解为115、116年度信息,也就是116、117年申报;正式规定以年报准则第23条修正条文为准。
| 项目 | 第一阶段 | 第二阶段 | 第三阶段 |
|---|---|---|---|
| 首次适用会计年度 | 115年度(2026年) | 116年度(2027年) | 117年度(2028年) |
| 气候以外信息起始年度 | 116年度(2027年),未调整 | 117年度(2028年),未调整 | 119年度(2030年),延后1年 |
| 专章得依年报时限申报 | 115、116年度信息 | 116、117年度信息 | 117、118年度信息 |
| 范畴三 | 附件2标示「2030年披露」 | 附件2标示「2031年披露」 | 自愿披露 |
| 温室气体鉴证 | 合并信息(不含范畴三) | 合并信息(不含范畴三),免母公司主体鉴证 | 合并信息(不含范畴三),免母公司主体鉴证 |
附件2底部注明:「2030年视国际趋势及企业准备情形再行检讨适用范围、相关豁免措施及调整事项」。第三阶段的范畴三改为自愿、第四组的适用范围,都可能在119年(2030年)检讨时再调整。
各组现在可以先做的事
以下为实务上的准备建议,非主管机关规定:
- 第一阶段:115年度(2026年)是首次适用年度。申报时限放宽后,专章最迟可随年报在股东会前14日申报,但可持续专章的报告主体与报告期间应与相关财务报告一致,编制所用的资料、假设及计量单位若与当期财报有重大差异,应予披露(年报准则第10条之1第2款、第4款);建议预留时间让会计师与鉴证机构完成程序,不宜把放宽当成延后准备的理由。
- 第二阶段:116年度(2027年)首次适用,依本次公布的调整方案将免除母公司主体鉴证(实际适用以后续修正发布的函令为准),鉴证资源可集中在116年度(2027年)信息的合并报表鉴证(路径图要求于2028年披露)。建议先确认合并盘查边界与合并财报的主体范围一致。
- 第三阶段:117年度(2028年)首次适用,前两年只需披露气候相关信息。引入计划可先集中在IFRS S2的治理、策略、风险管理、指标与目标;范畴三虽改为自愿,已有客户要求者仍应持续收集。引入计划的规划步骤可参考IFRS可持续披露准则引入计划一文看完步骤与建议。
- 第四组:不再强制适用IFRS可持续披露准则,但气候治理、风险管理与范畴1、2的基本信息仍须披露,温室气体盘查也未豁免。建议留意金管会后续发布的简易披露范例,以及ESG评鉴加分的具体条件,再决定是否自愿接轨。
IFRS S1、S2的基本概念与问答集的完整整理,可参考2026最新IFRS可持续披露准则问答集完整解析。
七、不在调整范围的产业与后续配套
金融业、保险业、证券期货业
新闻稿明确写出,这次的调整措施「尚不适用于金融业、保险业及证券期货业」。这些业别不论规模,仍应依金管会「绿色及转型金融行动方案」规划办理。附件2的注记也写明,金融业应依该方案及其主管业务局接轨可持续准则的规划办理。
钢铁、水泥业
附件2第2页注记:钢铁、水泥业仍依原路径图规定办理。
金管会列出的后续配套
-
1修正蓝图、路径图与年报准则
蓝图与路径图已同步修正(附件2);金管会预计于年底前检讨修正年报准则及相关函令。附件3演示文稿第19页列出的修正依据,包括年报准则第7条一定条件之令、第10条之1、第23条,以及112年(2023年)11月13日令与相关问答集。 -
2实务指引与披露范例
依附件3演示文稿第20页,将发布第三阶段公司引入计划参考范例、针对中小型非制造业公司的简易接轨范例,并引导依行业属性参考SASB识别攸关议题;对实收资本额未达20亿元、且非属环境部公告应盘查登录及查验对象的上市柜公司,规划提供气候基本信息披露范例。相关教材与问答集整理于IFRS可持续披露准则专区。 -
3与环境部跨部会协作
优化产品碳足迹系数数据库,降低企业取得范畴三排放资料的成本;调和温室气体查验机构与会计师鉴证的机制,避免两种专业重复工作。
9月23日发布的是政策方向与修正后的蓝图、路径图。年报准则与相关函令预计年底前才完成修正,资本额判断时点、过渡期起算方式等细节,应以正式发布的条文为准。截至本文发布日,全国法规数据库上的年报准则最新修正日期为114年(2025年)12月19日,尚未反映本次调整。
八、鉴证范围调整后,结果审得过吗
这次调整对第二、三阶段公司,免的是母公司主体层级的鉴证;合并集团层级的范畴一、二温室气体排放信息,仍须依年报准则及相关函令取得鉴证,并依金管会认可之IFRS可持续披露准则披露(年报准则第10条之1第8款)。原本母公司与合并层级都要鉴证,现在只免除母公司这一层,合并层级的鉴证不变。合并鉴证要回答的问题包括:合并盘查涵盖的子公司是否与合并财报一致,每一笔活动数据能否追回帐单或系统纪录,数字修改过几次、由谁核准。
这三件事没有一项因为豁免而变少。子公司家数越多、分布越广,佐证散落在不同人手上的机会就越高。实务上,查核时容易出现的状况包括:数字对得上,但找不到原始单据;或是总数对得上,拆到各厂区却对不上。
这三项是鉴证前的准备重点,不是通过鉴证的充分条件;计量方法、计算、完整性等仍须依鉴证机构要求完成其他程序。DCarbon的做法是让活动数据与佐证档挂在对应的排放源底下,并保留审核历程,鉴证时可以从合并总数往下追到个别厂区与原始单据。专章的其他段落,则需要追到准则条号与资料来源,这部分可以用Syber的准则对应清单处理。
鉴证范围变了,你的温室气体数据审得过吗
依调整方案,第二、三阶段将免除母公司主体鉴证,合并层级的鉴证还在。鉴证前可先检查以下三件事,并依鉴证机构要求完成其他必要程序。
DCarbon让活动数据与佐证档挂在对应排放源底下并保留审核历程;Syber可在专章段落标注对应的披露准则与资料来源。
常见问题 FAQ
Q1. 资本额未达20亿元的上市柜公司,还要编IFRS可持续专章吗?
若不属于环境部公告应盘查登录及查验的对象,依金管会2026年9月23日新闻稿,不再强制适用IFRS可持续披露准则(金融业、保险业及证券期货业另依主管机关规划),但仍须披露气候相关治理、风险管理、温室气体范畴一及二等基本信息。金管会将制定简易披露范例,并以ESG评鉴加分鼓励自愿接轨。正式规定以年底前修正的年报准则与相关函令为准。
Q2. 怎么知道自己是不是「环境部公告应盘查登录及查验对象」?
新闻稿的写法是「排放源为受环境部纳管应盘查及查验之上市柜公司」。依金管会附件1,资本额未达20亿元但属这类对象的上市柜公司约25家,仍须强制适用IFRS可持续披露准则。不确定时应以环境部公告内容为准,并向公司负责温室气体盘查的单位确认。
Q3. IFRS第三阶段公司什么时候要披露气候以外的可持续信息?
依附件1,第三阶段公司自首次适用年度起算的前两个会计年度,得豁免披露气候以外的可持续信息,第3年(2030年)起应披露。第三阶段首次适用年度为117年度(2028年),因此117、118年度只需披露气候相关信息(仍须适用IFRS S1中与气候有关的一般规定),119年度(2030年)信息起,纳入气候以外、符合重大性判断的可持续相关财务信息。企业仍可依行业属性自愿提前披露。
Q4. 范畴三改为自愿披露,是不是就不用盘查了?
调整的是第三阶段公司在可持续专章中的法定披露义务:原应自120年度(2031年)盘查、121年度(2032年)披露,改为自愿披露。这次调整只涉及法定披露义务;实务上,客户或品牌商在供应链管理上要求的范畴三或产品碳足迹数据,属于商业往来要求,不在本次调整范围内。已被客户要求提供碳排数据的公司,仍应依客户要求准备。
Q5. 第一、二阶段公司有受到这次调整影响吗?
有两项。第一,申报时限的放宽适用于全体接轨公司(金融业、保险业及证券期货业除外),新闻稿表示拟放宽自首次适用年度起算的前两个会计年度的可持续专章,得依年报时限(股东会前14日)申报。第二,依调整方案,第二阶段公司将免再就母公司主体温室气体(范畴一、二)排放取得鉴证,实际适用以后续修正的函令为准。气候以外信息延后与范畴三改自愿,只适用于第三阶段。
Q6. 母公司主体鉴证豁免后,温室气体的结果还审得过吗?
要判断的是合并集团层级的范畴一、二温室气体排放信息能不能通过鉴证,因为依附件2,第二、三阶段公司仍须就合并信息(不含范畴三)依年报准则及相关函令取得鉴证,并依金管会认可之IFRS可持续披露准则披露。确认方式是逐笔检查合并盘查边界是否与合并财报一致、活动数据能否追回原始单据、修改纪录是否留存。这三项是准备重点,不是鉴证的完整判断准则;没有准备好,鉴证时容易出现总数对得上、拆到各厂区却对不上的情况,补充材料时间会压缩到申报前。
Q7. 金融业、保险业也适用这次的调整吗?
不适用。新闻稿写明,调整措施尚不适用于金融业、保险业及证券期货业,这些业别不论规模,仍应依金管会「绿色及转型金融行动方案」规划办理。另依附件2注记,钢铁、水泥业的温室气体盘查与鉴证,仍依原可持续发展路径图规定办理。
延伸阅读
- 2026最新IFRS可持续披露准则问答集完整解析|S1、S2、接轨时间表、范畴3、内控建立一次看
- IFRS S1/S2 来了,当可持续专章跟年报一起出,上市柜企业如何走捷径?
- 企业如何开始规划 IFRS 可持续披露准则引入计划?一文看完步骤与建议
- 碳盘查标准怎么选?ISO 14064 vs GHG Protocol 比较
- 115年ESG评鉴攻顶指南:3题AA+17题A+全拆解
官方资料来源
- 金管会新闻稿:环境部×金管会共同优化可持续披露接轨路径(2026年9月23日):本文主要依据,含附件1至附件3下载
- 附件1:上市柜公司适用IFRS可持续披露准则调整措施:现行规定与简化方案对照表
- 附件2:修正我国接轨IFRS可持续披露准则蓝图及上市柜公司可持续发展路径图:四组对象逐年时间表与温室气体鉴证规定
- 附件3:发布调整上市柜公司适用IFRS可持续披露准则演示文稿:家数与市值统计(资料日期2026年6月30日)、沟通过程、配套措施
- 金管会:发布我国接轨IFRS可持续披露准则蓝图(112年8月17日):原三阶段接轨规划
- 公开发行公司年报应行记载事项准则(全国法规数据库):现行条文;金管会预计年底前检讨修正
- 欧盟执委会:通过修订版欧洲可持续报告准则(2026年7月3日):强制性资料点削减逾60%的出处与生效程序
- 日本金融厅:可持续披露与鉴证路径图:Prime市场市值5,000亿日圆以上分阶段适用SSBJ准则
- IFRS可持续披露准则专区(台湾证券交易所(TWSE,简称证交所)、柜买中心):宣导教材、问答集与披露范例
本文依金管会2026年9月23日新闻稿及附件1至附件3整理,家数与市值为金管会演示文稿所载2026年6月30日统计,将随上市柜家数与实收资本额变动。欧盟、日本信息另对照欧盟执委会与日本金融厅公告,韩国门槛为金管会演示文稿之引述。调整措施之正式规定以金管会预计于年底前修正发布之年报应行记载事项准则及相关函令为准;本文仅供参考,实际申报请依主管机关最新公告与签证会计师、鉴证机构意见办理。
常见问题
查看全部系统
目前可确认的模板包含 GRI、SASB、TCFD、TNFD、IFRS S1/S2、SDGs,以及台湾 ESG 申报与公司治理评估相关模板;实际可用项目依当前方案与
第一次
可以。第一次撰写时,系统的价值不是替代判断,而是把章节架构、数据负责人、佐证、初稿与审核状态集中管理,降低跨部门来回
系统
Syber 为云端 SaaS,初始设置通常可在短时间内完成;实际导入时间表取决于框架范围、用户数量、历年数据、权限设置与是否需要
把永续
用 Syber 管理章节分工、指标数据、审核记录与披露进度,把 IFRS、SASB、GRI 等要求落到团队
下一步怎么判断先把文章中的披露要求转成章节、资料来源与负责人;若会牵涉多人协作、版本控管与查证,再评估是否需要报告书