
2026 年
一句话结论:2026 年(民国115年)ESG 评鉴满分不是 100,是 120。多出来的 20 分藏在「3 题 AA 加权(G-18 风险管理委员会、G-19 董事会外部绩效评估、G-26 自愿披露董事个别酬金)」+「17 题 A+ 分级加分」这份 20 题清单里。本文以证交所公告的指标框架原文为基础,逐题拆解要件、讲产业实际情形与 投入产出比排序与 投入产出
读完后先判断
如果你是为了 IFRS、SASB、TCFD、GRI 或 ESG 报告要求而来,下一步是把披露项目转成数据收集、章节分工与
目录
- 为什么做完 75 题只能拿 100 分?制度数学
先算清楚 - 3 题 AA 加权题:G-18、G-19、G-26 — 治理透明度的
关键三题 - G-18:风险管理委员会督导
风险管理 - G-19:董事会外部
绩效评估 - G-26:自愿披露董事
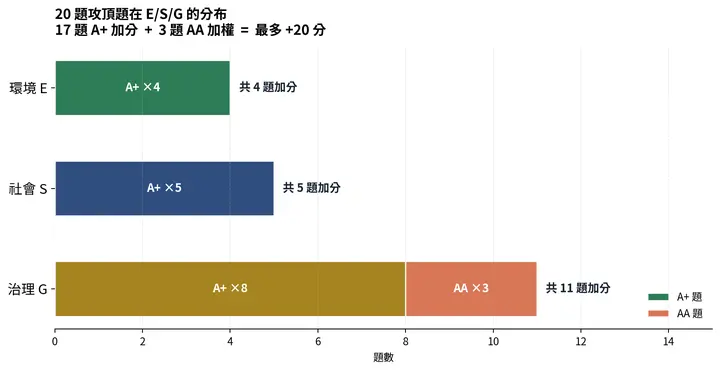
个别酬金 - 17 题 A+ 分级加分题:E/S/G 各维度的
「第二层要件」 - E 维度 4 题 A+
(环境加分) - S 维度 5 题 A+
(社会加分) - G 维度 8 题 A+
(治理加分) - 投入×区分度 2×2 矩阵:你最该先打
哪几题? - 3 个月内可补强的 Top 5 高 投入产出
比 A+/AA 题 - 6–12 个月规划的
进阶项 - 需董事会决议 &
长期规划 - 结语:把 100 分推到 120 分的关键,是「制度」而不是
「补充材料」 - 立即
可用资源
如果你已经看过我们前两篇〈2026年ESG评鉴新制对企业3大冲击与应对策略〉与〈2026 ESG 评鉴最后核查时机〉,那么 75 题、E 21% / S 31% / G 48%、评鉴期间为民国115/1/1~115/12/31(2026年)、可持续发展报告 2026/8/31 申报截止(不等于评鉴资料全部截止)、A/B/A+/AA 这些信息应该都有
本文不会
我们今年协助客户看初稿时最常被问的反而是另一个问题,「我们要从中段冲到前 5%,要做什么?」答案就在 3 题 AA + 17 题 A+ 共 20 题加
下面每一题我会分成「要件原文」、「市场观察」、「预估时间表」三段,但每题只挑最该讲的那一段重点写。原因很简单,有些题目最大的关卡是「没人想做」,再写多少要件
资料来源声明:本文所有指标要件原文均直接取自台湾证券交易所(TWSE,简称证交所)「115 年度(第一届)ESG 评鉴指标」官方公告。任何措辞差异(「至少」与「应」、「一年一次」与「年度」)都可能影响符合判定,建议发布前同步比对 证交所 ESG 评鉴专区的最新版
为什么
证交所今年的评分公式
总分 = [E 得分 ÷ E 适用
+ S 得分 ÷ S 适用
+ G 得分 ÷ G 适用
+ AA 题加权分(最
+ A+ 题加分(最
± 额外加减分(依事由加或扣总分 1 分以上,扣至 0
重要:分母为「适用题数」而非固定 16/23/36。证交所 115 年度宣导范例以 E=16、S=23、G=35 为例(G 维度有 1 题依公司情况不适用,故 36−1=35)。实际分母会依公司不适用
三个维度用百分制加总后相加,最多就 100。AA 与 A+ 共 20 题全数达成再加 20 分,总分最高 120 分;额外加分题另依事由加分,额外减分则最多扣至 0 分。这 20 题加分题的设计使本届评鉴的区分度比过去更显著,得分高低可能因加分题完成度而有 20 分
一个真实的
假设 A、B 两家公司在 75 题基本题
| 项目 | ||
|---|---|---|
|
基本 75 题 |
100 分 | 100 分 |
|
A+ 加分(最 |
0 分 | +12 分 |
|
AA 加权(最 |
0 分 | +3 分 |
|
额外 |
0 分 | +2 分 |
| 总分 | 100 分 | 117 分 |
|
推估区间(一般组 |
21–35% | 前 5% |
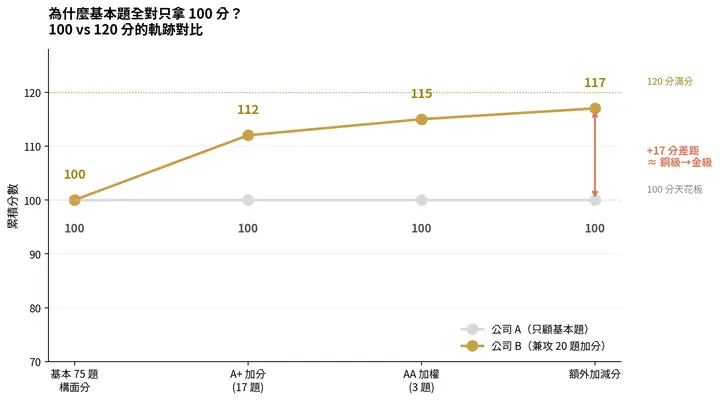
两家公司写了一样的环境、社会、治理段落,但因为 B 多做了 20 件「具体加分动作」,区间整整
重点:资源不够时,与其把某一题的篇幅从 800 字写到 1500 字,不如花同样力气把这 20 题的加分要件
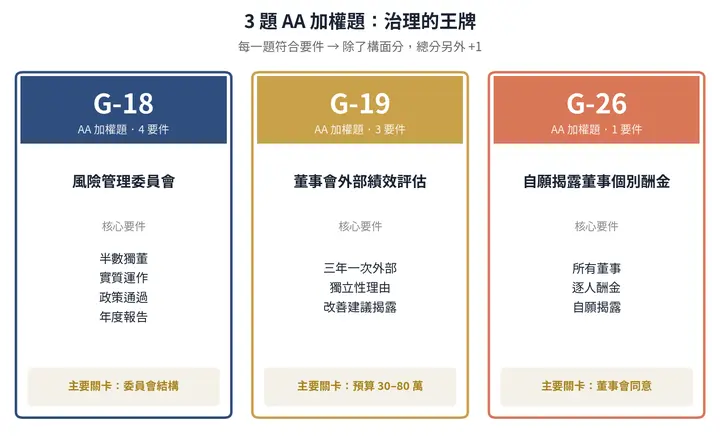
3 题 AA 加权
AA 题是本届制度最特殊的设计:符合要件除了计入维度分,总分另外再加 1 分。三题全集中在 G 维度,意味着证交所认为「这 3 件事是治理透明度的
G
要件原文(须同时符合 4 项,计维度分 +
- 由审计委员会或董事会层级功能性委员会(如风险管理委员会)督导风险管理,委员会成员 3 人(含)以上、半数(含)以上为
独立董事 - 2. 风险管理政策与程序经董事会通过
并披露 - 3. 披露风险管理组织架构、风险管理程序及 115 年度
运作情形 - 4. 披露向董事会报告频率(至少一年一次)或当年度
报告日期
我们的市场观察:上半年我们复盘过几家上市柜客户的现况,最常见不是没有委员会,而是「委员会独立董事占比凑不到一半」,年中有独立董事辞任、补选慢、或者把监察人算进去。第二常见是把风险管理并进审计委员会,但审计委员会一年的会议纪录里找不到「风险议题」单独成案。这两种状况评审都会直接判
重点:G-18 不是「有没有委员会」的题目,是「委员会结构 + 当年度有没有实际开会讨论风险」
G
要件原文(须同时符合 3 项,计维度分 +
- 董事会绩效评估办法经董事会通过、明定至少每三年执行外部
评估一次 - 2. 披露最近三年内(113–115 年)执行日期、外部机构名称或专家主持人、独立性理由、评估方式(问卷/实地访查)、内容项目,以及结果提报
董事会日期 - 3. 摘要说明外部评估结果,含改善建议与未来
改善计划
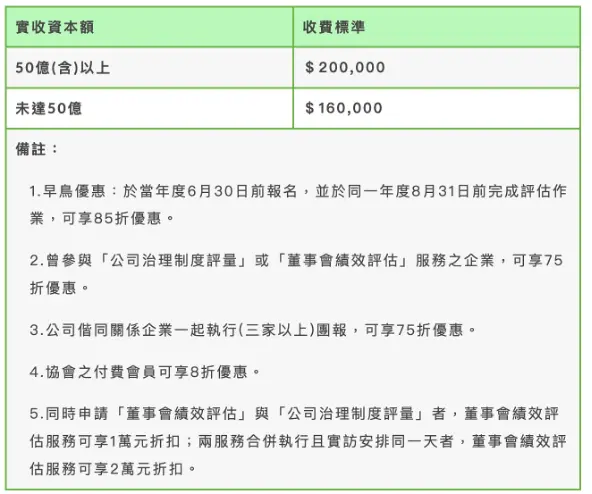
外部评估选哪家?市场行情与评估
对于初次进行外部评估的公司,可以参考「中华公司
专业机构通常从以下五个维度,深入诊断董事会的
- 董事会之组成与分工:成员背景是否多元?委员会设置是否
发挥职能? - 董事会之指导与监督:是否有效引导企业策略,并监督
管理层绩效? - 董事会之授权与风管:授权机制是否明确?风险管控体系
是否健全? - 董事会之沟通与协作:董事间、以及与管理层间的信息传递
是否顺畅? - 董事会之自律与精进:董事的持续进修与伦理规范
执行状况。
G
要件原文(符合其中一项即可,计维度分 +
- 自愿披露所有董事的个别
酬金细目 - 依法规须披露部分董事后,公司自愿披露其余所有董事的个别
酬金细目
这题的要件最短,但通常是 3 题 AA 中最难推动的一题。原因不在报告怎么写,而
曾经碰过几次这样的情景:可持续发展部门希望全披露,但董事会(尤其家族企业、大股东董事)强烈反对,理由通常是「个人信息」、「同业比较」、「家族隐私」。但证交所看重这题的原因正在于此,敢披露的公司,治理透明度已经比 90% 同业高一个等级,这个信号对外资、主权基金、ETF 选股
重点:G-26 是 3 题 AA 里唯一「写不写的关卡在董事会、不在报告」的题目。建议由董事长、独立董事带头先披露,再逐步扩展
小结:3 题 AA 都不是「写多一点」就能解决的,委员会结构要动、外部评估预算要编、酬金披露要董事会点头。简要估算,3 题 AA 都没拿、A+ 也少于 10 题的公司,今年要进前 5% 几乎
17 题 A
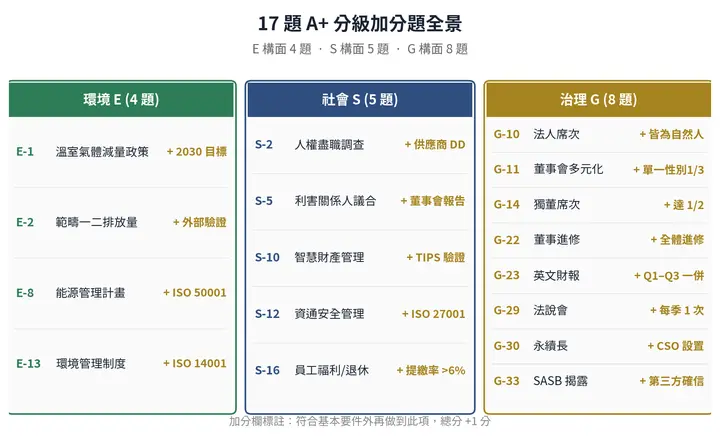
A+ 题的设计很单纯:符合基本要件 → 本维度计分;多符合一项加分要件 → 总分另加 1 分。17 题共可加 17 分。E 维度 4 题、S 维度 5 题、G
重点:E 维度 A+ 加分有 3 题卡在外部认证(ISO、第三方验证),这类认证少则半年、多则一年。如果 4 月才开始准备,E-2 / E-8 / E-13 多半赶不上 8/
E 维度 4 题 A
| 指标 | |||
|---|---|---|---|
|
E-1 温室气体减量 |
订立并披露未来年度量化管理目标+ |
另订立并披露2030 年量化目标、策略 |
中 |
|
E-2 过去两年范畴一、二 |
披露 113、114 年范畴一、二年排放量(114 年边界须为合并财报 |
113、114 年皆取得 |
高 |
|
E-8 |
披露能源管理计划与 |
取得 ISO 50001 等能源管理认证,并披露认证效期(须涵盖 |
高 |
|
E-13 环境 |
披露环境管理制度与 |
取得 ISO 14001、Oeko-Tex 1000(纺织业)或 bluesign®(纺织业)认证,并披露 |
中–高 |
S 维度 5 题 A
| 指标 | |||
|---|---|---|---|
|
S-2 人权尽职 |
披露流程+当年度调查范围、重大议题、减缓/ |
另披露针对供应商的人权尽职调查流程 |
中 |
|
S-5 利益相关方辨别 |
披露利益相关方身份、议题、沟通管道 |
定期将与各利益相关方沟通情形报告 |
低 |
|
S-10 知识产权 |
披露 IP 管理计划+向董事会 |
引入 TIPS、ISO 56001 或类似系统并经 |
高 |
|
S-12 信息 |
建立信息安全风管架构+信息安全政策+资源 |
引入 ISO 27001 / CNS 27001 等并取得 |
高 |
|
S-16 员工福利与 |
列举福利事项+退休制度具体内容(不得以「已依法计提」 |
公司 114/12–115/11 平均劳工退休金新制雇主提缴率超过 6% 人数占比 |
高 |
G 维度 8 题 A
G 维度 A+ 题最多,分结构类与披露类两组性质很
| 指标 | ||
|---|---|---|
|
G-10 单一法人占 |
单一法人及子公司代表可占 1/ |
所有董事皆为自然人(不含 |
|
G-11 董事会 |
制定多元化政策+管理目标+披露 |
受评年度年底单一性别董事 |
|
G-14 独立 |
年底独立董事席次达 1/ |
年底独立董事席次达 1/ |
|
G-30 可持续发展 |
设委员会(3 人以上,1 人为董事)+ |
由首席可持续发展官(CSO)执行可持续事务,并向董事会报告(年 |
| 指标 | ||
|---|---|---|
|
G-22 独立 |
独立董事依规范完成 |
全体董事均依规范 |
|
G-23 |
股东常会前 18 日披露 114 年英文版合并/ |
另披露 115 年 Q1–Q3 英文财报(中文版申报期限后两个月内 |
|
G-29 投资者 |
至少 2 次(年度首尾间隔 3 个月以上)+ |
每季至少 1 次(对 Q4/114–Q3/115 运营状况 |
|
G-33 SASB |
参考 SASB 准则披露 114 年 |
针对 SASB 行业指标信息取得第三方鉴证 |
投入
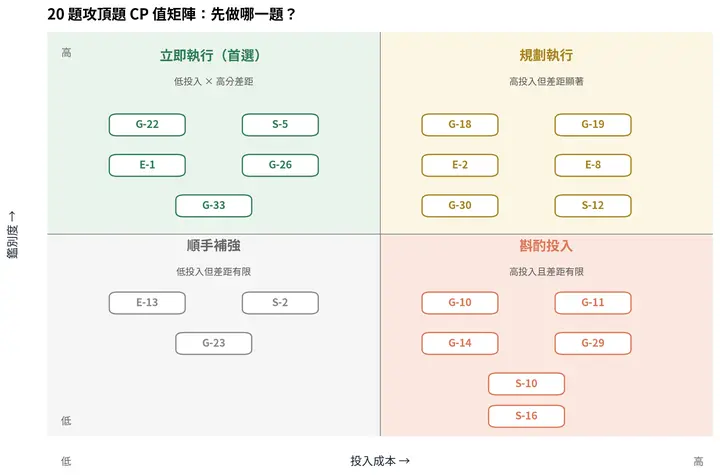
20 题都重要,但若只剩 3–6 个月冲刺,必须依「投入低 × 区分度高」排序。下面这份排序来自过去半年我们协助上市柜客户的实际
3 个
| 排序 | 指标 | ||
|---|---|---|---|
| 1 |
G-22 全体 |
年底前可安排进修课程 |
低(< NT$ 5 万) |
| 2 |
S-5 利益相关方沟通协商「报告 |
把年度沟通协商结果排入董事会 |
低 |
| 3 |
E-1 2030 年温室气体减量 |
若已有减量目标,延伸到 2030 |
中 |
| 4 |
G-26 自愿披露董事 |
董事会决议+年报更新;主要成本是 |
低(需 |
| 5 |
G-33 SASB 第三方 |
若已做 ISAE 3000 鉴证,可延伸加做 SASB 范围 |
中(+ |
6
- E-2 范畴一、二外部验证(SGS、BSI、DNV、BV,+ 3–
6 个月) - E-8 ISO 50001 能源管理认证(+ 6–
9 个月) - E-13 ISO 14001 环境管理认证(多数公司已有,若无则 + 6–
9 个月) - S-12 ISO 27001 信息安全认证(+ 6–
12 个月) - G-19 董事会外部评估(CGA 或顾问公司,+ 1–2 个
月排程)
需
- G-10 所有董事皆为自然人(下届
董事选任) - G-14 独立董事席次 1/2 以上(下届
董事选任) - G-18 风险管理委员会半数以上独立董事(章程/
委员会组成) - G-30 首席可持续发展官设置(董事会决议
新增职位)
结语:
很多公司每年「临评鉴前 3 个月才开始补充材料」,但 ESG 评鉴的本质不是补充材料游戏 — 是治理制度。指标背后考的是「公司是否真的有这个治理机制」,不是「报告是否写了
真正能把 100 分推到 120 分的公司,做了三件事:把治理结构先改造好(G-10/14/18/30);再把运营数据披露完整(E-2/8/13、S-9/12、G-3/7/21);最后把验证/保证做到位(E-13、S-10、G-26)。从制度起步、数据跟上、完善质量,这个顺序做对的公司,120 分是
立即
👉 免费试用 SustainAI 案例搜索数据库→:直接搜「首席可持续发展官」、「外部绩效评估」、「董事个别薪酬」等关键词,比对已取得加分的上市及上柜公司(即在台湾证券交易所上市或在柜买中心上柜的公司)
常见问题
查看全部如何
在 2026 年(民国115年)ESG 评鉴中,从中段冲到前 5%需要完成 3 题 AA 和 17 题 A+ 的加分题。这 20 题加分题可以让公司在基本 75 题的基础上,从 100 分提升到最多 120 分。具体来说,AA 题可以提供最多 3 分的加权分,而 A+ 题可以提供最多 17
在 ESG 评鉴
G-18 题的主要挑战在于「委员会结构」和「实际开会讨论风险」。这题要求风险管理委员会由至少半数独立董事组成,并且需要披露风险管理政策、程序及运作情形。此外,委员会必须至少每年向董事会报告一次
G
G-19 题的外部绩效评估费用视公司规模与需求而定。中华公司治理协会(CGA)的基础收费约在 NT$ 16 万至 20 万之间,而大型会计事务所或外部机构的费用可能提升到 30-80 万。评估需披露最近三年内的执行日期
把永续
用 Syber 管理章节分工、指标数据、审核记录与披露进度,把 IFRS、SASB、GRI 等要求落到团队
下一步怎么判断先把文章中的披露要求转成章节、资料来源与负责人;若会牵涉多人协作、版本控管与查证,再评估是否需要报告书