
CSRD 经 2025 年延后实施指令与 2026 年 Omnibus I 修正,适用门槛与报告时程已有调整。本文整理企业应如何判断适用范围、区分会计年度与报告发布年,并准备永续资料与
读完后先判断
如果你是为了 IFRS、SASB、TCFD、GRI 或 ESG 报告要求而来,下一步是把披露项目转成数据收集、章节分工与
本文更新于 2026 年 10 月 6 日。更新 CSRD 简化门槛、两次修法时程与有限
CSRD 是
CSRD,全名为「企业永续发展报告指令」(Corporate Sustainability Reporting Directive),是欧盟于 2021 年提出的新法规,取代原有的非财务报导指令(Non-Financial Reporting Directive,以下简称 NFRD)。此法规通过更严格的规范,要求企业揭露全面的 ESG(环境、社会、治理)数据,以提高透明度
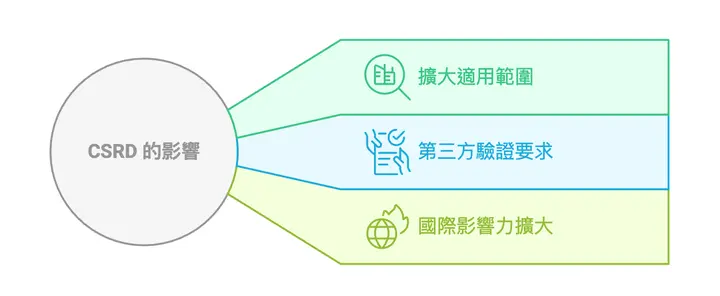
- 简化后的适用范围:欧盟企业门槛改为年平均员工逾 1,000 人且年净营收逾 4.5 亿欧元;集团须依合并基础判断。供应链资料需求与直接受 CSRD 规范是
不同层次。 - 第三方验证要求:维持有限确信方向;Directive (EU) 2026/470 已删除原订推进合理确信准则的要求,有限确信准则采纳期限改为 2027 年 7 月 1 日。这是欧盟制定准则的期限,不是企业首次
确信日。 - 国际影响力扩大:除欧盟本地企业,也影响与其有业务往来的国际
供应商。
企业若无法迅速适应这些变化,将可能面临品牌信誉受损、失去
CSRD 的
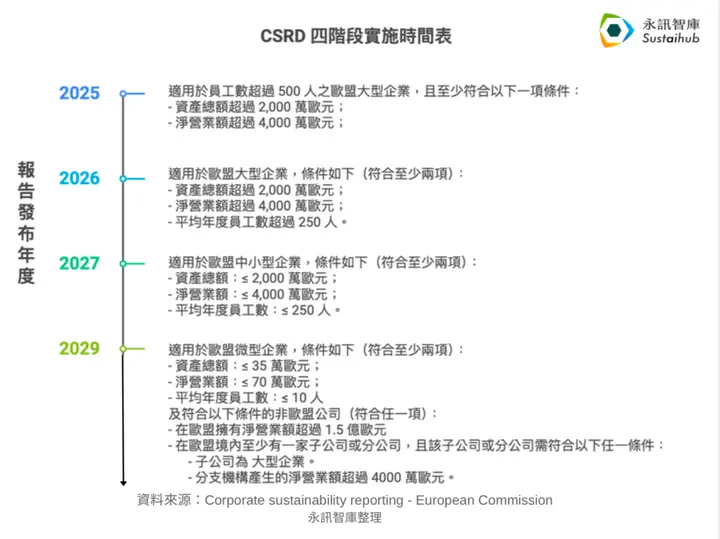
第一次修正:延后实施。Directive (EU) 2025/794 于 2025 年 4 月生效,将第二波延至 2027 会计年度适用、2028 年发布报告;第三波当时延至 2028 会计年度。这是延后指令的历史安排,实际适用对象还须依后续简化指令
第二次修正:Omnibus I。Directive (EU) 2026/470 于 2026 年 2 月 26 日公布、3 月 18 日生效;会员国须于 2027 年 3 月 19 日前完成 CSRD 相关修正的国内法转置。欧盟企业适用门槛改为年平均员工逾 1,000 人且年净营收逾 4.5 亿欧元。非欧盟企业须在最近连续两个会计年度各自在欧盟净营收逾 4.5 亿欧元,并有前一会计年度净营收逾 2 亿欧元的欧盟子公司;无此类子公司时,另依逾 2 亿欧元的欧盟分支机构
2026/470 已删除原上市中小企业的第三波适用条款。企业应依最终门槛与所在会员国的转置规定确认义务,不再沿用旧四波名单判断所有上市中小企业
下图保留原制度的四阶段历史示意;申报决策请以上述两次修正及官方
官方条文:Directive (EU) 2025/794、Directive (EU) 2026/470。
CSRD 规范
CSRD 的规范以欧盟永续报告标准(ESRS)为基础,涵盖三大
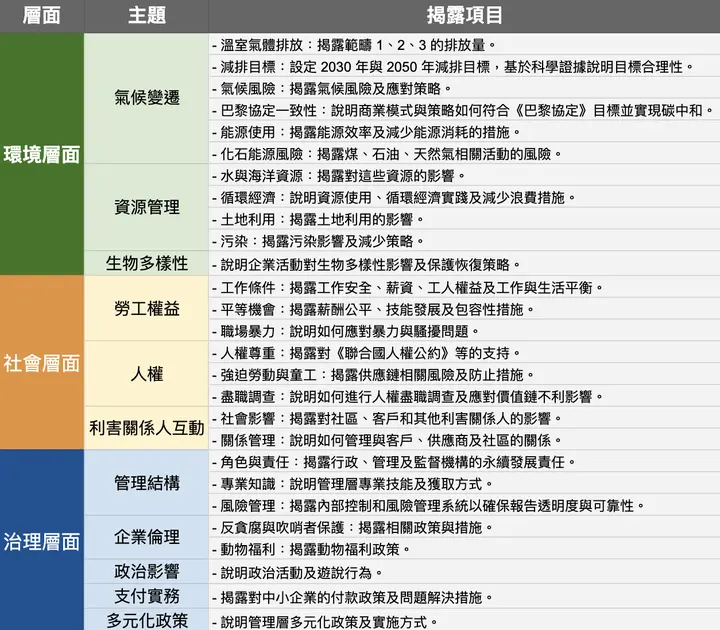
这些要求旨在提高企业在永续发展方面的透明度和责任感。企业需要全面考虑其对环境和社会的影响,并揭露相关资讯,以促进更永续的
企业
随著欧盟 CSRD 规范的正式上路,供应链中的台湾企业也因欧盟客户影响,连带被要求提供符合标准的资料。使得企业需要应对数据整合效率低与供应链管理压力加剧的
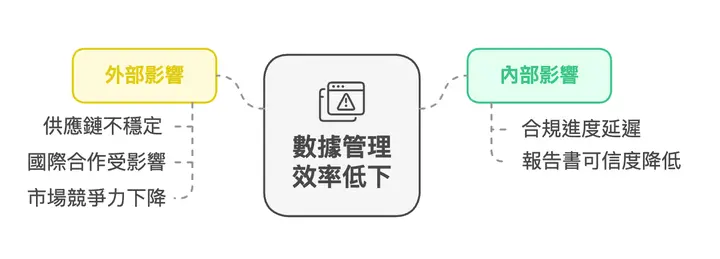
挑战一:资讯整合困难,数据零散
目前,许多企业的 ESG 数据分散于不同部门,缺乏统一的管理方式。例如,碳排放数据由环境部门负责,而供应商数据则掌握
这种分散的管理方式在面对 CSRD 的高标准揭露要求时,出现
- 汇整困难:企业需花费大量时间在不同部门间寻找资料,并透过传统方式汇整,人为疏失较高,影响数据的可信度与
准确性。 - 重复提交数据:由于缺乏统一的数据管理机制,可能重复向内负责单位索取相同数据,不仅增加工作量,也影响
内部效率。
挑战二:供应商管理
受 CSRD 规范的大企业可能为编制报告而向供应商取得资料,这对供应链中的台湾中小企业带来资料整合需求;供应商并不因此一律成为 CSRD 直接申报
- 更高的数据精确度:供应商需提供详细的碳排放数据、材料来源等资讯,否则可能被视为不合规
合作伙伴。 - 额外的审核要求:供应链中的每个环节都可能被要求提交补充数据,增加了
供应商的负担。
如果供应链上的企业无法提供符合要求的数据,不仅可能影响与核心客户的合作,甚至可能被迫退出
CSRD 简化
方法一:改善内部数据
- 统一数据格式与管理标准:
统一的 ESG 数据模板与规范,确保来自不同部门的数据格式一致、易于整合,避免因格式差异导致数据矛盾。 - 结合内控机制,建立多层级的
审核流程
- 搜集阶段: 部门进行数据准确性的初步检查,确保提交的数据符合
公司标准。 - 揭露阶段: 数据揭露前进行内控稽核,检查是否满足 CSRD 要求,降低
退件风险。
方法二:加强供应链
- 参考国际规范:
根据 GRI、ESRS 等国际标准对数据进行整理,让数据有更高的可信度。 - 参与供应链培训:
大企业为供应链合作伙伴提供 CSRD 数据相关培训,应积极参加,提升内部对规范要求的理解与执行能力。
方法三:采用数位化工具,提升效率与
数位化系统可解决企业在 CSRD 合规过程中面临的数据管理挑战,并为企业提供
- 提升数据准确性: 记录数据的变更历程,确保所有提交的数据品质
更稳定可靠。 - 加速数据整合: 集中管理分散资讯,缩短报告
准备时间。 - 降低人力负担: 自动化专案管理流程减少重复性工作,让团队专注
永续策略。
永续
永訊智庫 Syber 永续
- 历程纪录、审核流程、多层权限控管:提升数据
可靠性 - 跨部门汇整资料,解决数据分散问题:加速
数据整合 - 自动化专案管理与导入 AI 协作:降低
人力负担
透过 Syber 永续管理系统 帮助企业完成合规,更提升内部效率,无需耗费大量人力时间,为永续发展提供全方位支持,是企业最佳的永续报告书
常见问题
查看全部CSRD 简化
2025 年延后实施指令将第二波延至 2027 会计年度、2028 年发布报告,第三波当时延至 2028 会计年度;2026 年 Omnibus I 随后缩小适用范围。欧盟企业须同时符合年平均员工逾 1,000 人及年净营收逾 4.5 亿欧元,并依会员国转置规定确认义务,不能直接沿用旧四
CSRD 对
随著 CSRD 的实施,供应链中的台湾企业受到欧盟客户的影响,被要求提供符合标准的资料。这增加了数据整合的难度和供应链管理的压力,特别是在数据精确度和额外审核要求方面,可能影响与核心
企业
企业可以通过改善内部数据整合流程来应对 CSRD 的挑战。这包括统一数据格式与管理标准,建立多层级的审核流程,确保数据准确性和一致性,从而降低退件风险,满足 CSRD 的
把永续
用 Syber 管理章节分工、指标数据、审核记录与披露进度,把 IFRS、SASB、GRI 等要求落到团队
下一步怎么判断先把文章中的披露要求转成章节、资料来源与负责人;若会牵涉多人协作、版本控管与查证,再评估是否需要报告书