
2026年远传永续科技高峰论坛8月28日于亚太永续博览会登场。永訊智庫首席执行官李振北提出「ESG AI四问」:准则对得上吗、来源找得到吗、责任说得清吗、结果审得过吗,说明企业引入ESG AI时如何判断答案可信,并整理IFRS可持续披露准则三阶段适用
读完后先判断
如果你是为了 IFRS、SASB、TCFD、GRI 或 ESG 报告要求而来,下一步是把披露项目转成数据收集、章节分工与
目录
- 论坛当天
谈了什么 - 到了ESG,速度不是问题,
证据才是 - 第一端是法规:可持续发展信息要与财报
同时公告 - 第二端是客户与供应链:CDP、
RBA、EcoVadis - 永訊在论坛上提出的判断:ESG
AI四问 - 01|准则对
得上吗 - 02|来源找
得到吗 - 03|责任说
得清吗 - 04|结果
审得过吗 - 四问怎么落到
日常工作 - 远传战略投资
永訊智庫 - 给正在评估ESG AI的企业:三个
实操建议 - 一、把验收标准写进
评估表 - 二、先确认数据的责任归属,再谈
自动化 - 三、把AI与人工的界线
写下来 - 常见问题
- IFRS S1、S2什么时候轮
到我们公司? - 「ESG AI四问」跟一般的AI工具评估有
什么不同? - ESG数据还没整理好,适合
先引入AI吗? - Syber可持续发展AI Agent和一般的报告撰写工具
差在哪? - 延伸阅读
- 数据来源
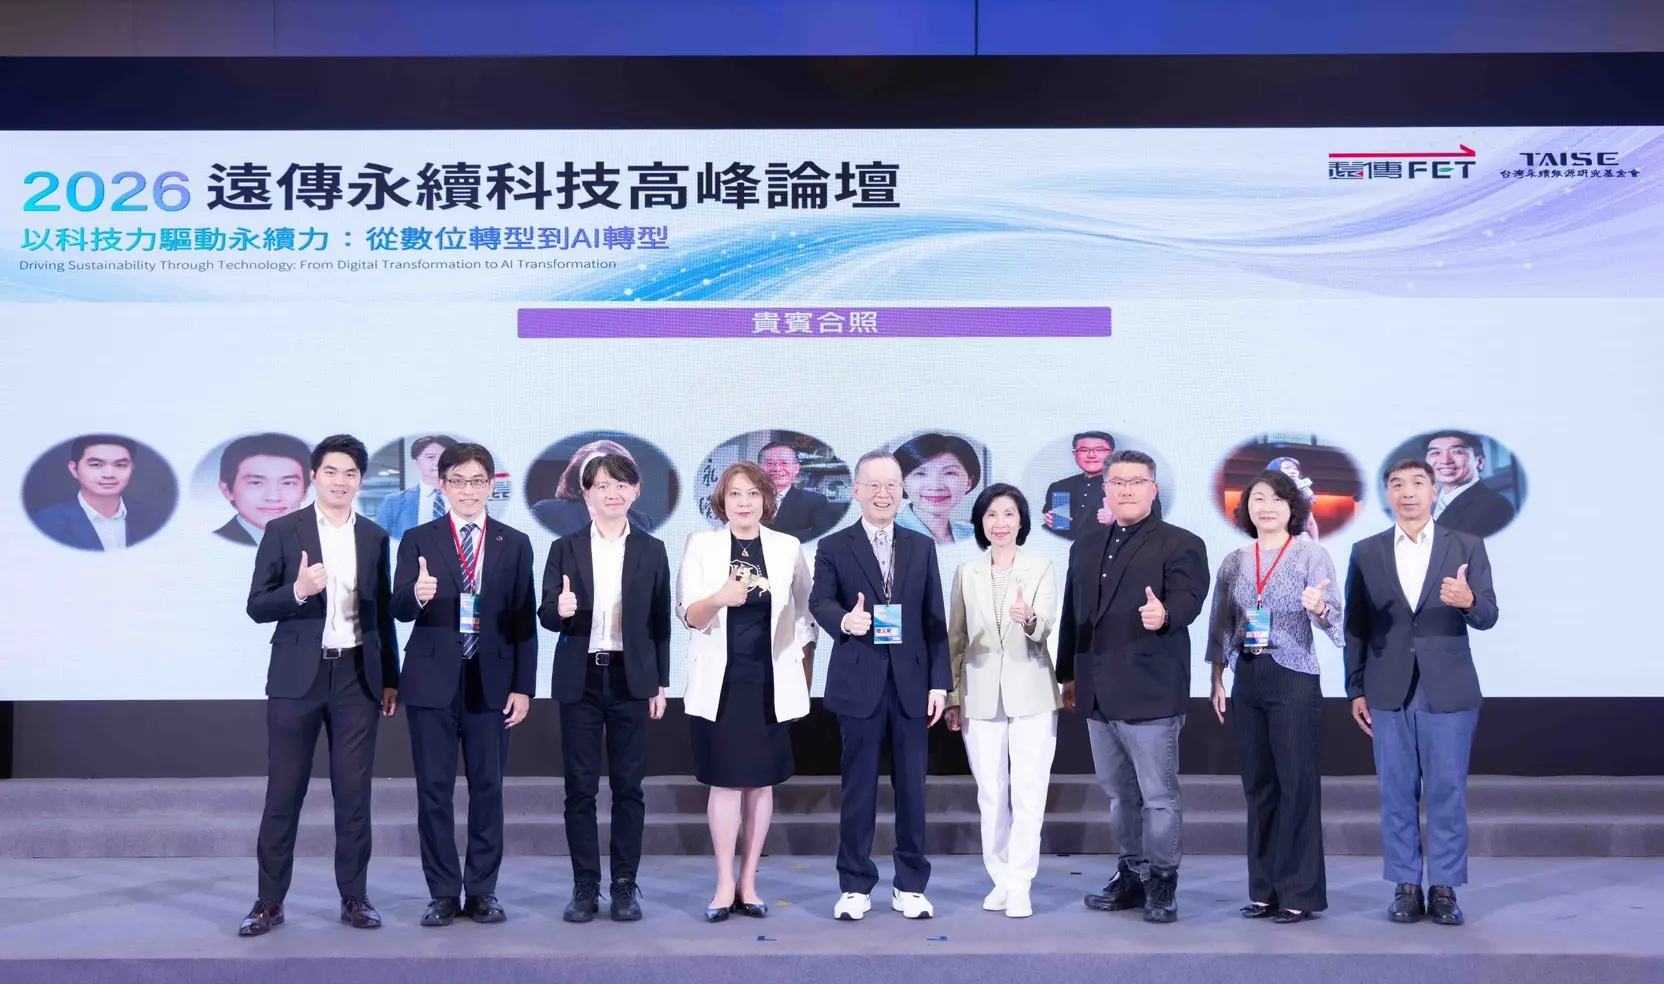
2026年8月28日,远传电信与台湾永续能源研究基金会共同主办的「2026年远传永续科技高峰论坛」在亚太永续博览会登场,主题订为「以科技力量推动可持续发展:从数字化转型到AI转型」。永訊智庫首席执行官李振北受邀出席,谈的是这波AI热度里比较少被追问的一件事:ESG的答案生成得再快,企业要怎么证明它可信。
论坛当天,远传从总经理、首席信息官到智慧城市团队,谈的都是同一个结构:先有可用的数据,再谈AI能做什么。这个结构到了ESG更严格,因为IFRS可持续披露准则自2026会计年度(民国115年)起分三阶段适用,可持续发展信息要与财务报告同时公告,加上CDP、RBA、EcoVadis的客户端要求,AI产出的每个答案都会被追问依据。永訊智庫在会中提出「ESG AI四问」:准则对得上吗、来源找得到吗、责任说得清吗、结果审得过吗。
论坛当天谈了什么
远传总经理井琪在开幕致词指出,数字化转型与AI转型不只是技术引入,而是企业运营模式与流程思维的转变,并说明远传将可持续发展策略纳入企业运营核心,结合AI、5G与信息通信能力,在运营效率、治理、环境与社会价值等方面推进。
远传首席信息官胡德民以「以科技力量推动可持续发展:远传的数字化转型实践之路」为题,说明公司如何引入生成式AI、云端平台与数据治理能力,并将这些能力转为可复制的企业解决方案,应用范围涵盖交通、医疗、教育、防灾与偏远乡村照护。
远传智慧城市解决方案协理张文津分享「AI x Green ICT:打造智慧治理与净零转型新引擎」,介绍交通信号、水情监测、智能电表等系统连接IoT、5G与云端平台后,如何形成由AI分析与自主运营的智慧城市系统。防灾微电网是其中一个具体案例:通过AI管理能源配置,确保灾时避难中心维持运作。
三段分享有个共同结构:先有可用的数据,再谈AI能做什么。这也是永訊在ESG场景想接续谈的问题。
到了ESG,速度不是问题,证据才是
企业引入AI的路径,这两年已经从内容生成走向能执行工作的AI Agent。在多数场景,快就是价值。但ESG是例外,原因来自两端的压力同时升高。
第一端是法规:可持续发展信息要与财报同时公告
台湾金融监督管理委员会(Financial Supervisory Commission,FSC,简称金管会)于2026年1月20日发布新闻稿,提醒上市及上柜公司(即在台湾证券交易所或证券柜台买卖中心挂牌的公司)注意适用IFRS可持续披露准则的时间安排。依114年(2025年)11月12日发布的规定,全体上市及上柜公司按实收资本分三阶段适用:
| 实收资本 | 适用会计年度 | 首次申报年度 |
|---|---|---|
| 100亿元以上 | 115年度(2026年)起 | 116年(2027年)起 |
| 50亿元以上未达100亿元 | 116年度(2027年)起 | 117年(2028年)起 |
| 未达50亿元 | 117年度(2028年)起 | 118年(2029年)起 |
金管会同时说明,实收资本以「编制可持续相关财务信息之会计年度报告期间结束日之实收资本」判断。第一阶段公司是以115年(2026年)底的实收资本是否达100亿元认定,因此资本额接近门槛的公司要特别确认自己落在哪一阶段。
依金管会接轨蓝图,台湾直接采用ISSB发布的IFRS S1、S2,可持续发展信息于股东大会年报依IFRS可持续准则披露,并与财务报告同时公告。这句话的意义比时间安排本身更大:可持续发展信息从一份年度出版品,变成要跟财报一起接受检视的信息。财报怎么被查、被追问,可持续发展信息接下来就会怎么被查、被追问。
第二端是客户与供应链:CDP、RBA、EcoVadis
CDP环境披露、RBA责任商业联盟行为准则、EcoVadis可持续发展评鉴,这几套要求各有各的问法与佐证格式,但追问的方向一致:这个数字从哪来、谁算的、有没有人复核过。
两端加起来,企业要的就不只是一份读起来合理的回答。回答要能被追溯、被确认、被拿去用。
永訊在论坛上提出的判断:ESG AI四问
李振北在论坛中提出一组问题,让「可信」这件抽象的事变成企业当场就能问出口的四句话。
01|准则对得上吗
这段回答依据的是哪一项准则、哪一个指标,或哪一份客户要求?IFRS S2的气候相关披露、GRI的特定主题披露项目、EcoVadis的问卷题目,彼此的定义与边界并不相同。答案没有挂上对应的准则编号,后续就无法比对,也无法交给核查单位。
02|来源找得到吗
这个数字用的是哪一份数据、哪一个版本、哪一项佐证?同一个用电量,可能来自台湾电力公司账单、能源管理系统,或子公司回填的表格,三者的数值与可核查程度都不一样。AI引用了哪一份,要看得到。
03|责任说得清吗
这笔数据由哪个单位提供,谁负责更新,谁负责在被问到时说明?ESG数据横跨环境、健康与安全、人力资源、采购、财务与各厂区,责任没有落到具体单位,每年的数据梳理都会再次引发相同的责任争议。
04|结果审得过吗
哪些内容由AI整理,哪些仍须专业人员确认?把这条界线标清楚,不是保守,而是让鉴证与内部审计有办法接手。
四问怎么落到日常工作
框架要成立,得先在自己的产品上做得到。永訊把这四个问题做成Syber可持续发展AI Agent的工作结构:披露架构、数据来源、协作进度与审核记录放在同一个工作脉络里,而不是分散在信件、云盘与各自维护的Excel。实际使用时,这代表三件事:
- 整合IFRS S1、S2以及CDP、RBA、EcoVadis所需的资料,同一笔数据对应到不同框架的不同题目,不必重填一次。
- 每个答案链接到它的佐证文件,并标出目前还缺哪些数据。
- 保留谁填、谁改、谁审的记录,鉴证与稽核进场时有迹可循。
差别不在AI写得多快,在于被问到时,要花多久才能把依据拿出来。
远传战略投资永訊智庫
远传已战略投资永訊智庫。这件合作的分工相当直接:远传提供AI、云端与企业服务的基础能力与客户渠道,永訊提供ESG数据治理的方法与Syber可持续发展AI Agent。
对企业客户来说,实际的改变是把跨部门协作、佐证管理与稽核准备放进同一条工作流程,而不是等到报告截稿前才开始催收数据。论坛主题写的是「从数字化转型到AI转型」,在ESG这一段,这句话要成立的前提是先做好数据治理。
给正在评估ESG AI的企业:三个实操建议
一、把验收标准写进评估表
评估ESG AI工具时,除了问能不能生成,加上四个问题:对得上哪项准则、引用哪份资料、谁负责、谁确认。多数工具的差异会在这四题上显现。
二、先确认数据的责任归属,再谈自动化
没有明确负责部门的数据,引入AI之后只会更快地产生无人负责的数字。这一步通常比选工具更花时间,但省不掉。
三、把AI与人工的界线写下来
哪些段落可由AI整稿、哪些必须由专业人员确认,事先讲清楚,内部审计与外部鉴证才有办法据以查核。
常见问题
IFRS S1、S2什么时候轮到我们公司?
依金管会2026年1月20日新闻稿,实收资本100亿元以上的上市及上柜公司自115会计年度(2026年)起适用、116年(2027年)起申报;50亿元以上未达100亿元者自116会计年度(2027年)起适用、117年(2028年)起申报;未达50亿元者自117会计年度(2028年)起适用、118年(2029年)起申报。资本额以编制可持续相关财务信息之会计年度报告期间结束日的实收资本判断。
「ESG AI四问」跟一般的AI工具评估有什么不同?
一般评估看功能覆盖度与生成速度,四问看的是答案的可追溯性。准则、来源、责任、审核这四项,决定了AI产出的内容能不能通过鉴证单位、客户稽核与主管机关的追问。
ESG数据还没整理好,适合先引入AI吗?
可以,但目标要设对。这个阶段AI的价值在于梳理缺口,找出哪些题目没有对应资料、哪些数据没有佐证、哪些字段没有负责人,而不是直接产出对外文稿。
Syber可持续发展AI Agent和一般的报告撰写工具差在哪?
差在是否保留可核查的轨迹。除了协助撰写,Syber把披露架构、数据来源、协作进度与审核记录留在同一个系统,让每个答案都能连回它的依据。
延伸阅读
正在准备IFRS S1、S2首次适用,或手上有CDP、RBA、EcoVadis要回复,欢迎用「ESG AI四问」检视现有流程,看看哪一题目前答不出来。永訊智庫Sustaihub的Syber可持续发展AI Agent把披露架构、数据来源、协作进度与审核记录留在同一个系统,让每个答案都连得回依据。
了解Syber可持续发展AI Agent 联系顾问团队数据来源
- 中央社:迎接AI转型浪潮 远传永续科技高峰论坛登场(2026年8月28日)
- 金管会:提醒上市及上柜公司注意适用IFRS可持续披露准则之时间安排(2026年1月20日新闻稿)
- 金管会证券期货局:推动台湾接轨IFRS可持续披露准则蓝图(2023年11月6日演示文稿)
本文论坛内容依中央社2026年8月28日报道整理,法规时间安排依金管会2026年1月20日新闻稿与接轨蓝图,民国年均加注公历年。
常见问题
查看全部系统
目前可确认的模板包含 GRI、SASB、TCFD、TNFD、IFRS S1/S2、SDGs,以及台湾 ESG 申报与公司治理评估相关模板;实际可用项目依当前方案与
第一次
可以。第一次撰写时,系统的价值不是替代判断,而是把章节架构、数据负责人、佐证、初稿与审核状态集中管理,降低跨部门来回
系统
Syber 为云端 SaaS,初始设置通常可在短时间内完成;实际导入时间表取决于框架范围、用户数量、历年数据、权限设置与是否需要
把永续
用 Syber 管理章节分工、指标数据、审核记录与披露进度,把 IFRS、SASB、GRI 等要求落到团队
下一步怎么判断先把文章中的披露要求转成章节、资料来源与负责人;若会牵涉多人协作、版本控管与查证,再评估是否需要报告书