
在全球气候治理进程加速、碳成本逐步内部化的背景下,企业面临的已不再只是"是否要减碳",而是"如何在不确定的国际共识与愈趋明确的监管制度中,提前完成转型布局"。本文将从 COP30 的国际趋势、各国 NDC 3.0 的减碳目标,以及欧盟 CBAM 与台湾碳费制度的实质影响,带您了解企业在碳转型过程中应关注的关键面向与
读完后先判断
如果你是为了排放因子、ISO 14064、CBAM 或碳数据而来,下一步是确认活动数据、排放因子版本与佐证能否
目录
COP30 与
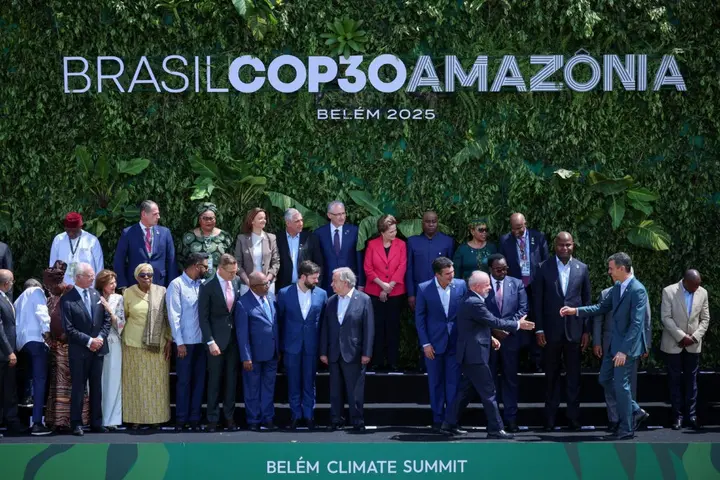
去年底落幕的 COP30,在气候适应议题上取得一定程度的共识,然而在减碳路径与化石燃料退场等核心议题上,整体成果仍显保守。会前,欧盟与多国力推纳入"逐步淘汰化石燃料"的明确减碳路线图,但最终相关字眼并未出现在正式协议
各国共识多停留于"自愿加速气候行动",并重申 2023 年迪拜 COP28 所提出的"逐步转型、远离化石燃料"方向。COP30 以 Mutirão 作为峰会口号,该词源自图皮-瓜拉尼语,意指"共同努力",象征各国在缺乏强制约束下,仍须通过合作机制推动减碳行动,并尝试将全球升温控制在工业化前水平以上 1.5°
来源:PBS News
少数实质进展出现在甲烷管控领域。英国、法国、加拿大、德国、挪威、日本与哈萨克斯坦等七国于会中签署声明,承诺在化石燃料产业中实现"接近于零"的甲烷排放,显示在特定高影响气体上,国际合作仍具
NDC 3.0 与
2025 年适逢《巴黎协定》通过十周年,国际社会同步检视全球升温控制成效。依据目前的排放趋势与政策强度,无论是 1.5°C 或 2°C 的升温控制目标,皆面临高度挑战,已
依《巴黎协定》规范,各缔约国须每五年更新一次国家自定贡献(NDC)。因此,2025 年成为各国提交 NDC 3.0 的关键节点。我国环境部亦于 2025 年 11 月提出"2035 年国家自定贡献",以 2005 年为基准,设定 2030 年减碳 28%±2%、2035 年减碳 38%±2% 的目标,在亚洲仅次于日本,与韩国设定
来源:环境部
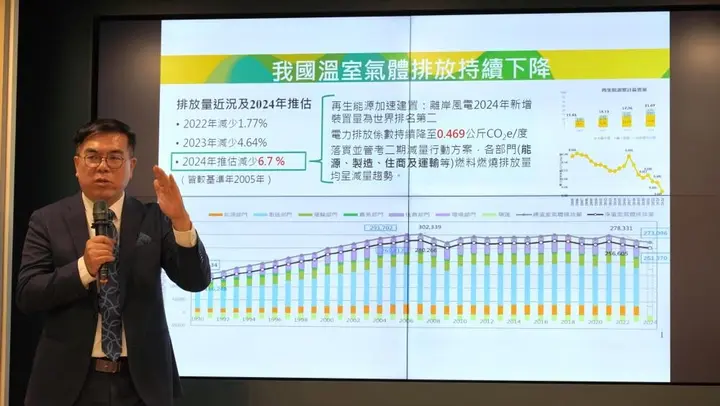
从实际绩效观察,我国近年减碳成果逐步显现。相较基准年,2022 年减量 1.77%、2023 年减量 4.64%,推估 2024 年可达 6.7%,连续三年呈现显著改善,在亚洲表现仅次于日本。然而,距离 2030 年目标仍存在不小落差,后续减碳强度势必需要
放眼全球,缺口更为严峻。依世界资源研究所(WRI)统计,目前已提交的 NDC 3.0 显示,2035 年相较 2030 年仅新增约 34 亿吨 CO₂e 的减排量,距离 1.5°C 路径仍存在约 278 亿吨 CO₂e 的
CBAM 与
2025 年被视为台湾碳费制度的"预演年"。企业需于去年 5 月底前完成 2024 年排放量申报,但尚无须缴费,目的在于协助企业熟悉申报流程并评估潜在成本影响。若企业希望适用优惠费率,则须事前向环境部提出并通过"自主
自 2026 年起,企业将依据 2025 年实际排放量与核定费率,正式履行碳费

来源:环境部
同一时间,欧盟碳边境调整机制(CBAM)亦将于 2026 年进入收费阶段。过去仅需申报产品隐含排放量,自 2026 年起,出口至欧盟的钢铁、铝、水泥、肥料等高碳排产品,将须购买 CBAM 凭证以抵减碳成本,且凭证价格与 EU
虽然企业可通过在台湾缴纳碳价的证明申请部分抵减,但在台湾碳费与欧盟碳价存在显著价差的情况下,多数出口导向企业仍须承担额外成本,对产品定价与市场竞争力形成
参考文章:碳交易、碳权!国际交易市场的5大趋势现况|2025 ICAP
企业
在国际减碳共识进展有限、但监管工具持续加码的情境下,企业更需主动规划转型路径,而非被动回应政策要求。综合国际趋势与顾问实务经验,建议企业从以下
一、
在 CBAM 与碳费制度下,碳数据已不再只是揭露信息,而是直接影响企业成本与利润的"内生性财务风险"。若缺乏完善的数据治理架构,将衍生多重
- 碳成本上升:无法提供经第三方查证的实际排放数据时,企业可能被迫采用高度不利的预设值,导致碳
成本放大。 - 范畴扩张与数据整合困难:随着盘查范畴逐步扩大,人工汇整已难以支撑决策与风险
评估需求。
可追溯与可稽核要求提高:排放因子与计算逻辑须具备可追溯性,否则将难以因应 CBAM 等后续申报与
二、
多数产品的碳排放主要来自原材料与上游供应链。台湾产业位处全球供应链关键节点,供应链去碳化已成为出口竞争力的
建议企业以"总持有成本(TCO)"角度重新检视采购与产品设计决策。低碳材料虽在初期成本上较高,但若将碳费减免、CBAM 凭证成本一并纳入评估,长期整体成本与市场竞争力反而可能
参考文章:净零压力下的突围学!永訊、远传从供应链管理做起,打造 ESG 数字治理
三、
对资源相对有限的中小企业而言,政府补助是推动"数字 × 低碳"双轴转型的重要
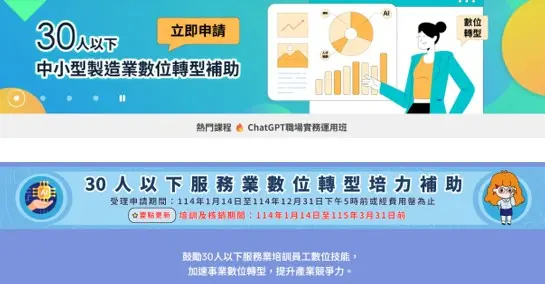
30 人以下企业数字转型补助:最高补助 10 万元,可用于云端系统导入、AI 或碳盘查
来源:
- 研发与制程升级计划:通过 SBIR、CITD 等方案,支持新产品开发、制程优化与节能
设备导入。
产业联盟项目:鼓励大厂带动中小供应商,共同解决供应链
公正
来源:Gemini
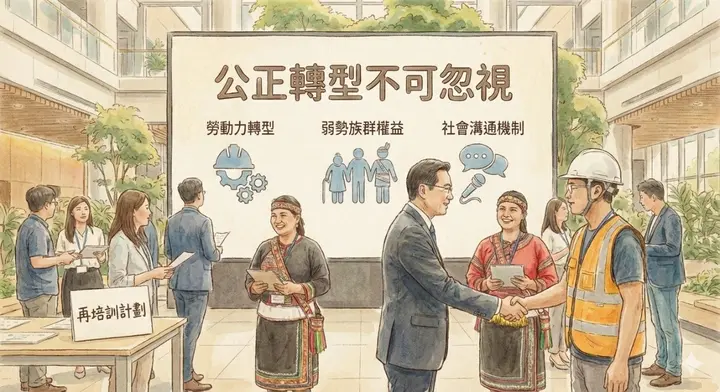
企业在推动转型过程中,亦须关注公正转型议题。依《气候变迁因应法》规范,由国发会统筹推动公正转型,确保转型过程中不对劳工与弱势族群造成过度冲击。企业可特别留意
- 劳动力转型:配合产业结构调整,与政府合作推动再培训,协助劳工衔接低碳产业所
需技能。 - 弱势族群权益:评估转型政策的外部影响,关注劳工、原住民与偏乡地区等
脆弱族群。 - 社会沟通机制:通过透明的数据揭露与利害关系人参与,降低转型阻力并累积
社会信任。
总结而言,尽管国际气候治理在共识形成与执行力度上仍存在落差与不确定性,但对企业而言,面对各国已陆续落地的监管制度与成本机制及我国在碳费制度、减碳目标之制度化、长期化的政策方向,企业未来所承担的碳成本与合规压力将随时间
在此情境下,减碳不再只是回应法规的被动作为,而是影响企业成本结构、产品竞争力与市场布局的关键经营议题。若企业仍以短期因应或零散项目方式处理碳管理,将难以承受 CBAM、碳费与供应链要求同步加压所带来的转型风险。相对而言,及早建立碳数据治理机制、盘点具体减碳路径,并将低碳策略纳入产品设计与供应链决策,不仅有助于降低未来合规成本,也能为企业在国际市场中争取更具韧性的
整体而言,提前布局减碳与净零转型,已不只是环境责任的展现,而是企业面对不确定时代时,提升营运稳定度与长期价值的
常见问题
查看全部什么是 ESG?
ESG 是环境(Environmental)、社会(Social)、治理(Governance)的缩写,是评估企业永续发展和道德实践的三大关键因素。环境因素包括碳排放和资源使用;社会因素涵盖员工关系和社区影响;治理则涉及领导力、道德
台湾
台湾企业常见做法包含在地报告书系统、国际 SaaS、顾问专案搭配 Excel,以及完全手工作业。选择时应先比较台湾证交所格式、GRI / IFRS / TCFD 框架、繁中英文协作、资料留存、审核纪录与隔年
碳盘查系统
选择碳盘查系统时应先确认是否支持 ISO 14064-1、GHG Protocol、范围一至三、排放因子版本、活动数据收集、佐证文件管理、审核记录与第三方
把碳
用 DCarbon 依设定的排放系数计算,并整理活动数据与佐证文件,让盘查数据可追踪、可审核、可回应
下一步怎么判断先把文章中的规范或排放因子要求转成数据清单;若数据会跨据点、跨部门或需要核查,再评估是否需要