
证交所与柜买中心定期抽核企业永续报告书。所有上市柜公司每五年至少被审查一次,若未依规范揭露,将面临补正、要求改善,甚至影响ESG 评鉴(公司治理评鉴自 2026 年
读完后先判断
如果你是为了 IFRS、SASB、TCFD、GRI 或 ESG 报告要求而来,下一步是把披露项目转成数据收集、章节分工与
目录
- 谁可能会
被抽查? - 主管机关审阅内容
及重点 - 2024 年度审阅结果:9 项 GRI 一般
揭露缺失 - 历年常见缺失与企业
报告书范例 - (1)未参考最新版
GRI 准则 - (2)未使用 GRI 准则
索引表 - (3)未说明与财报揭露范畴不
一致 (GRI 2-2) - (4)未注明第三方确信
情形(GRI 2-5) - (5)未揭露
产业别(GRI 2-6) - (6)未揭露各地区雇用类型分布、人数变化
情形(GRI 2-7) - (7)未揭露提升董事 ESG 职能
情形(GRI 2-17) - (8)未揭露高层薪酬与永续目标
连结(GRI 2-19) - (9)未揭露年度总薪酬比率指标及省略
理由(GRI 2-21) - (10)未说明重大违规事件判定
标准(GRI 2-27) - (11)未说明团体协约签订情形与员工保障
措施(GRI 2-30) - (12)未揭露重大主题的冲击
范围(GRI 3-3) - (13)未揭露产业
永续指标 - 强化永续资讯内控:从系统化
管理开始
本文更新于 2026 年 10 月 6 日。更新 2024 年度审阅重点与 ESG 评鉴名称,保留历年
本文整理证交所与柜买中心 2026 年 5 月公布的《2024 年度永续报告书审阅结果及揭露建议》,说明永续报告书的审阅重点与常见缺失,并以历年企业报告书范例协助企业检查揭露内容、编制流程与
谁
所有上市柜公司编制之永续报告书,原则上每五年至少将接受一次由证券交易所或柜买中心实施之抽查审阅,以确保揭露内容符合主管机关之相关规范与指引要求。除定期抽查外,主管机关亦会依据下图所示之 ESG 三大面向高风险特征,采行风险导向原则(Risk-Based Approach),针对特定企业
举例而言,若企业于前一年度在环境面为高碳排放者,或在社会面曾因违反劳动基准法而受罚,亦或在治理面曾发生资安事件,主管机关将参考此类风险指标,作为挑选抽查对象
ESG 三面
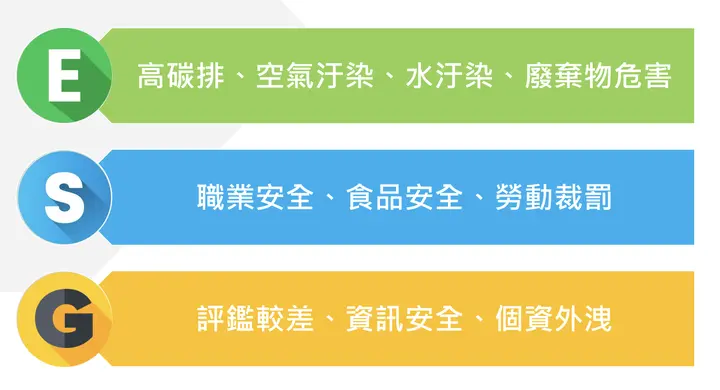
上图呈现 ESG 三面向高风险特征(资料:2024 年 11 月审阅资料)。每五年至少一次及风险导向选样原则,参见2026 年 5 月审阅简报
主管机关
证交所及柜买中心对永续报告书审阅的关键内容,主要分为一般审阅及特定主题。以下整理一般审阅及特定主题需要
- 一般审阅:
- 需参考 GRI 2 一般揭露 之指标要求揭露所有相关指标,除指标 GRI 2-1~2-5 不可省略外,其他未揭露指标应
说明原因 - 需参考 GRI 3 重大主题 说明决定重大主题之流程并揭露
鉴别结果 - 需参考 编制及申报永续报告书作业办法 第4-1条 揭露
气候资讯 - 若企业之行业别已发布所属产业的「永续揭露指标」,则需完整揭露
所有指标
- 特定主题:
- 企业之重大主题,须参考该重大主题对应的 GRI 相关
主题准则。
2024 年度
2026 年 5 月简报列示 9 项 GRI 2 缺失统计;其中薪酬政策 137 次、年度总薪酬比率 129 次、团体协约 102 次。这 9 项是 GRI 一般揭露的统计项目,不代表所有审阅缺失
- GRI 2-19 薪酬政策:说明高阶薪酬如何连结永续目标
与绩效。 - GRI 2-21 年度总薪酬比率:依准则公式计算,并交代
统计口径。 - GRI 2-30 团体协约:说明涵盖比例及未涵盖员工的
工作条件。 - GRI 2-7 员工:揭露人数分类、计算方式与
显著波动。 - GRI 2-27 法规遵循:揭露重大违规事件及裁罚统计、
判定标准。 - GRI 2-14 永续报导责任:说明最高治理单位审阅及核准
报告的责任。 - GRI 2-17 最高治理单位群体智识:说明董事提升永续
知能的措施。 - GRI 2-4 资讯重编:说明重编原因
及影响。 - GRI 2-5 外部保证/确信:清楚标示取得外部保证或确信的
资讯范围。
企业还需核对重大主题、气候相关资讯、产业永续指标及重大 ESG 事件是否完整揭露。来源:2024 年度永续报告书审阅结果及揭露建议;延伸阅读:2024 年度审阅结果
历年
以下汇整历年审阅资料中的 13 项检核情境,搭配 2023 年企业永续报告书范例,说明常见问题与揭露写法,供企业依现行准则及自身适用条件
(1)
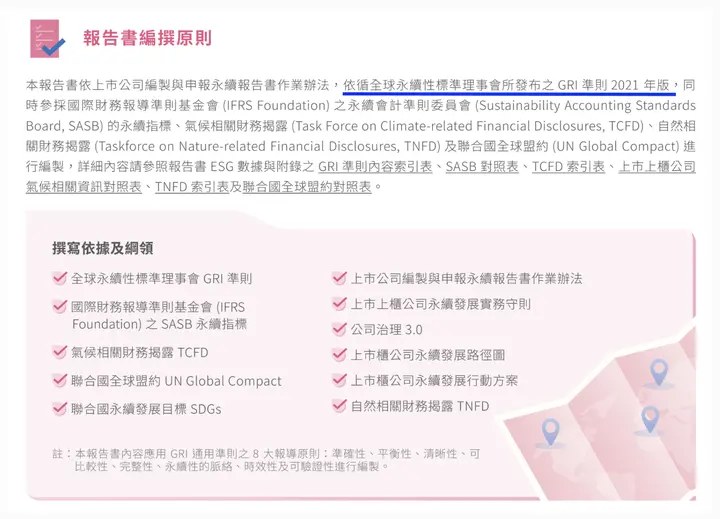
企业常见缺失:未说明报告参考最新版 GRI 准则编制。若企业误用旧版 GRI 指标,将被主管机关要求进行
较佳的揭露方式:企业应参考 GRI 现行版本-GRI 2021 年版,并于报告书中说明参考
报告书范例:
资料来源:中华航空 2023
(2)
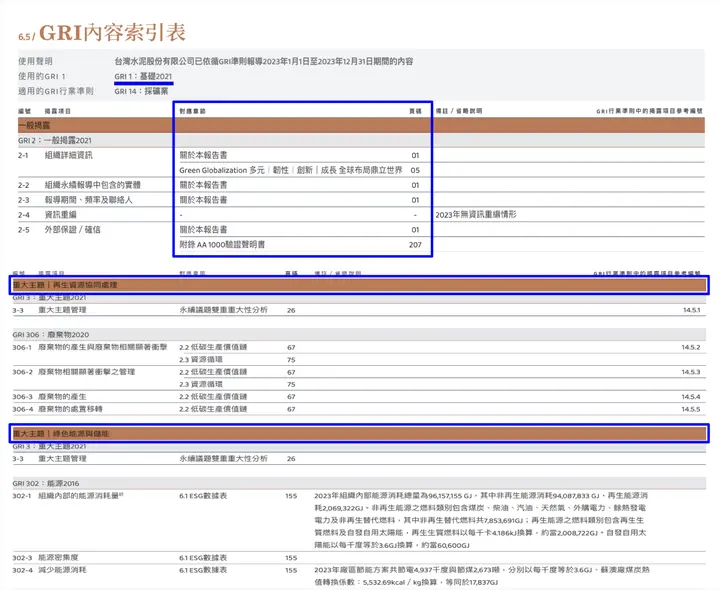
企业常见缺失:未使用 GRI 准则索引表,或未将重大主题列于 GRI 准则索引表。此外,重大主题内容须于报告书中
较佳的揭露方式:于报告书附录中编制 GRI 准则索引表,并明确标示各项指标对应之章节与页码,其中,GRI 2-1 至 2-5 为基本揭露项目,不得省略;其余 GRI 2 系列指标若未揭露,则需说明具体
例如:若企业无 GRI 2-4 资讯重编情形,建议于索引表明确标示「本年度无资讯重编」,不得直接省略
此外,针对重大主题,企业需完整列出对应的 GRI 主题准则,并确保报告书内已对各指标进行具体揭露,并标示对应
报告书范例:
资料来源:台湾水泥 2023
(3)
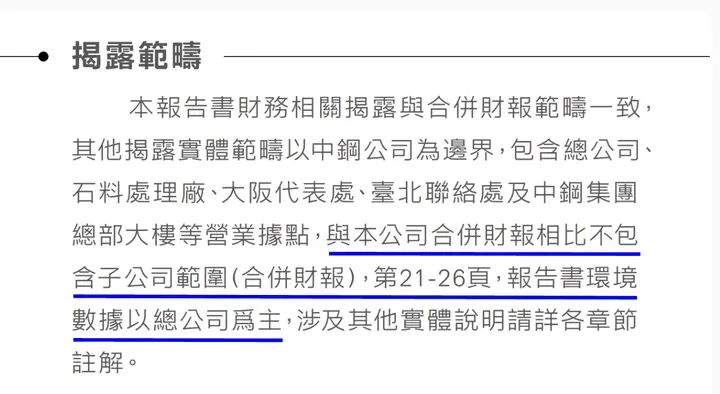
企业常见缺失:未说明永续报告书揭露范畴与合并财务报表所包含子公司间
较佳的揭露方式:明确说明其揭露范畴与合并财报范围的差异。以 A 公司为例,若合并财报涵盖所有子公司,而报告书仅涵盖总公司,则需明确说明「子公司未纳入揭露范畴」,或可参考下方范例揭露「合并财报之连结」,提供利害
报告书范例:
资料来源:中国钢铁 2023
(4)
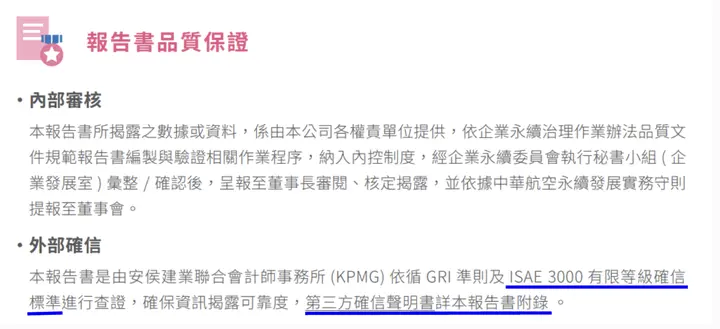
企业常见缺失:未注明各项揭露内容是否经
较佳的揭露方式:若报告书经外部查证或确信,企业须明确说明确信机构、确信采用之标准与等级,并提供确信报告
报告书范例:
资料来源:中华航空 2023
(5)
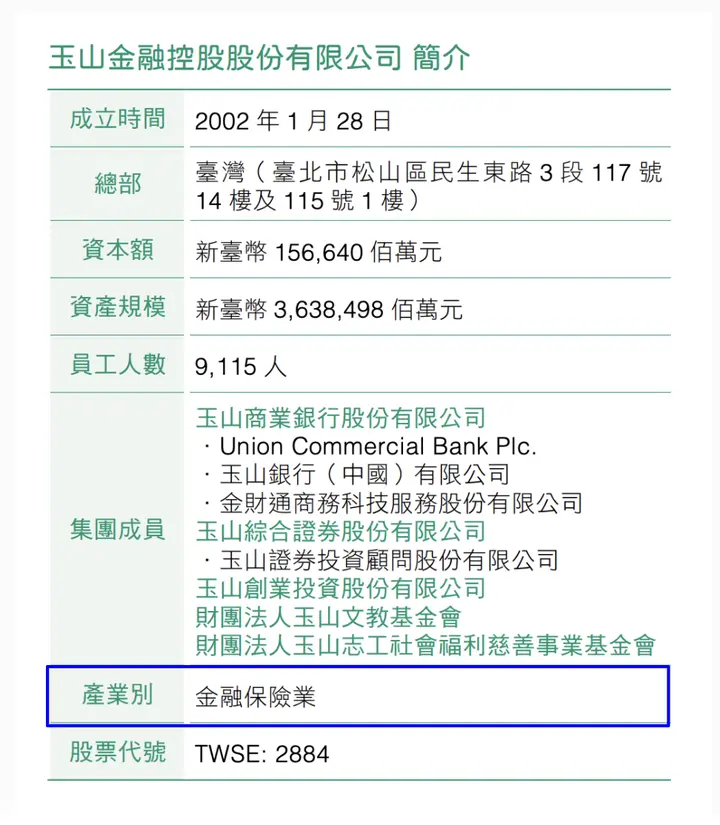
企业常见缺失:未于报告书揭露企业所属
较佳的揭露方式:参照台湾证券交易所之产业类别,于报告书明确说明企业所属
报告书范例:
资料来源:玉山金控 2023
(6)
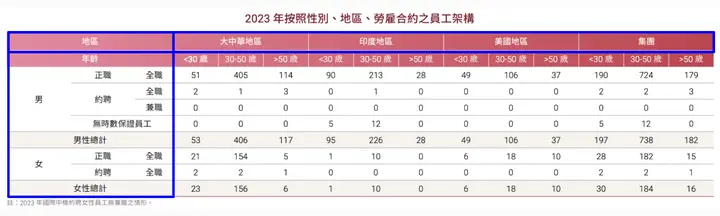
企业常见缺失1:未揭露按地区分类之全职员工、兼职员工或其他类型之
较佳的揭露方式:企业可依据公司据点,分类不同地区之员工,并呈现全职、兼职及其他雇用类型之
报告书范例:
资料来源:国际中橡 2023
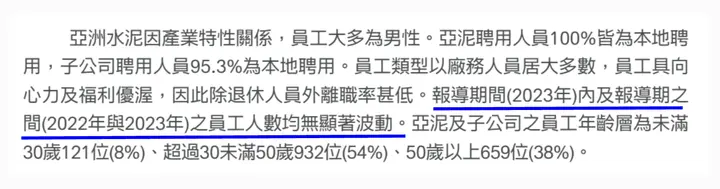
企业常见缺失2:未揭露报导期间员工人数与前一年度之显著
较佳的揭露方式:若企业员工人数相较前一年度有显著变动,需说明人数变化情形及其原因;若无显著波动,亦需明确揭露「员工人数无显著波动」,不得未加说明而略
报告书范例:
资料来源:亚洲水泥 2023
(7)
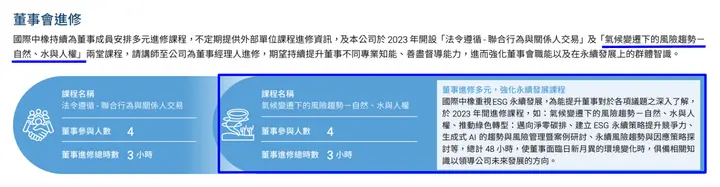
企业常见缺失:未揭露董事之ESG教育训练或其他提升董事 ESG 职能之
较佳的揭露方式:说明董事所参与之教育训练、研讨会或专业进修中,是否涵盖 ESG 相关课程;若有,建议说明进修内容、时数,以符合本项
报告书范例:
资料来源:国际中橡 2023
(8)
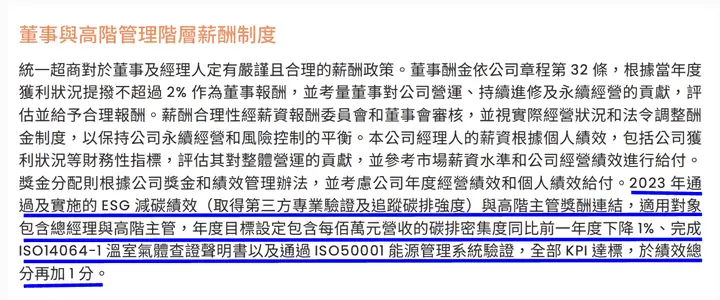
企业常见缺失:未揭露最高治理单位和高阶管理阶层的薪酬政策,且未揭露其薪酬如何与公司的永续目标
较佳的揭露方式:建议说明高阶主管薪酬与环境、社会或治理绩效连结之项目,并补充其占比、评估方式及与永续目标的关联。若尚未建立相关连结,亦需明确揭露「目前公司尚未将薪酬与永续目标连结」,不得略
报告书范例:
资料来源:统一超 2023
(9)
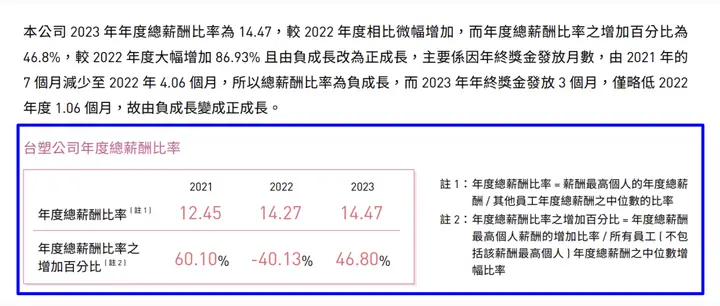
企业常见缺失:公式错误、未揭露 GRI 2-21 年度总薪酬比率,亦未说明
较佳的
企业需揭露
- 「薪酬最高个人之年度总薪酬」与「其他员工年度总薪酬
中位数」的比率 - 「薪酬最高个人之年度总薪酬变动率」与「其他员工年度总薪酬变动率
中位数」的比率
注意:在计算「其他员工年度总薪酬变动率中位数」时,需先计算每位员工的薪酬变动率,再从这些数值中取中位数,而非直接比较两年度的薪酬
报告书范例:
资料来源:台塑工业 2023
(10)
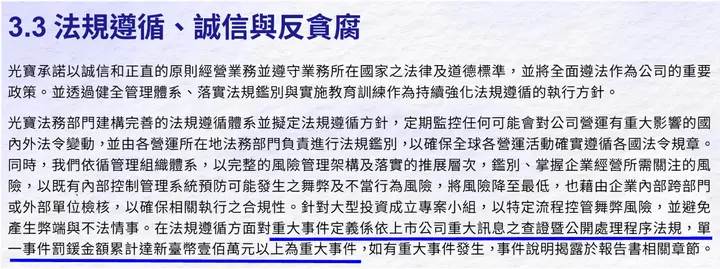
企业常见缺失:未针对「重大违规事件」进行定义,亦未说明其判断基础与
较佳的揭露方式:说明公司定义「重大违规事件」之判断标准为何,例如:依上市公司重大讯息之查证暨公开处理程序法规,单一事件罚锾金额累计达新台币壹佰万元以上为重大
报告书范例:
资料来源:光宝科技 2023
(11)
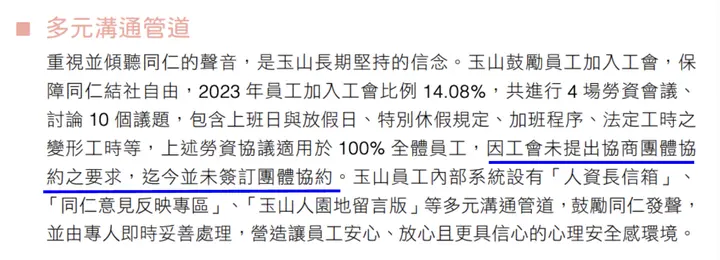
企业常见缺失:未说明未签定团体协约之原因,或未叙明对未签订团体协约员工工作条件之保障或替代
较佳的揭露方式: (未成立工会或已成立公会但未签订团体
说明未签订团体协约的原因,如尚未成立工会、工会未提出等,并补充对员工工作条件之保障机制或替代措施,以回应劳动权益
报告书范例:
资料来源:玉山金控 2023
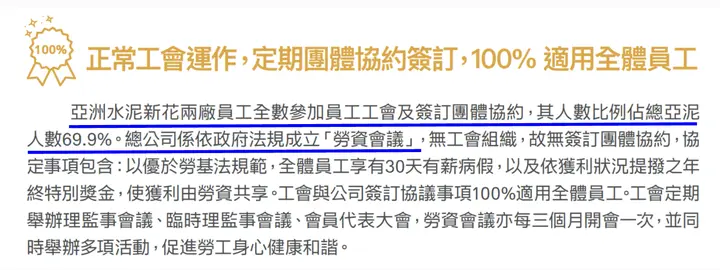
较佳的揭露方式:(已签订团体
说明团体协约适用范围及涵盖员工比例,并补充说明未涵盖对象的工作条件保障措施,确保全体员工均获得基本
报告书范例:
资料来源:亚洲水泥 2023
(12)
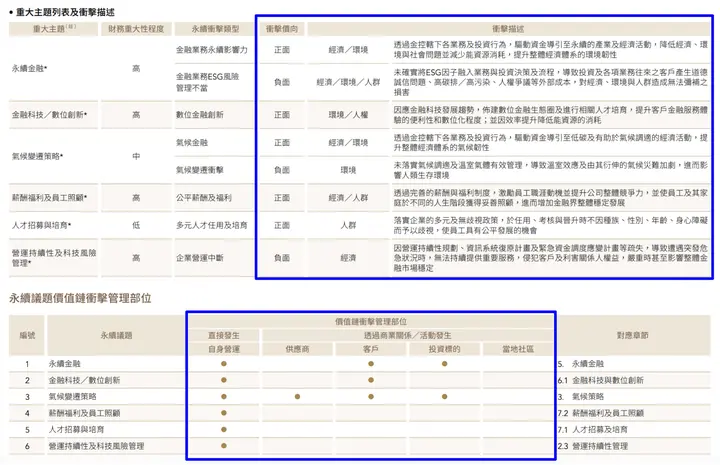
企业常见缺失:未揭露各重大主题对企业内部与外部之实质
较佳的
说明重大主题对经济、环境与社会的正、负面影响,并说明影响是由公司自身营运直接造成,还是来自价值链上/下游,并描述价值链中主要
报告书范例:
资料来源:台新金控 2023
(13)
企业常见缺失:14 个特定产业需要额外揭露永续指标,若未于附录放上索引表格,则将被
较佳的揭露方式:依所属特定产业揭露相应之永续指标,并于报告书附录编制索引表,标示各指标对应之揭露位置,以提升资讯完整性与
报告书范例:
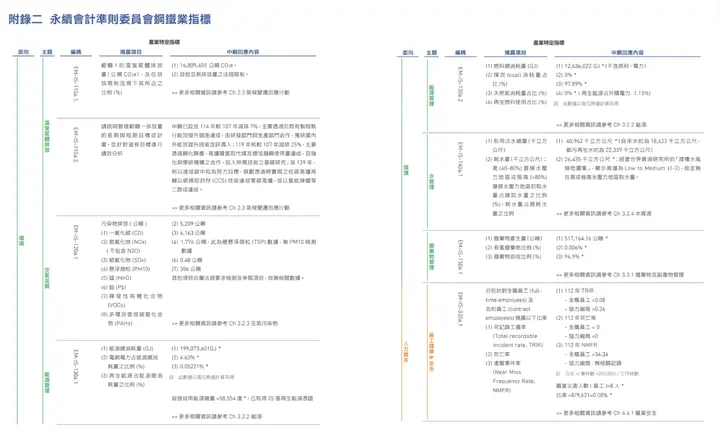
资料来源:中国钢铁 2023
强化
主管机关定期审阅永续报告书,旨在确保企业揭露资讯具备品质、一致性与可追溯性。随著揭露要求日趋严谨,透过 Word、Excel 的编制方式,难以管理资料来源,也缺乏变更纪录,易导致数据错误、资讯不一致或责任归属不明
因此,许多企业已导入数位化系统工具,透过权限设定、版本控管、审核流程,提升编制效率的同时,也强化了资讯透明度与合规性,协助企业建立永续
永訊智庫 Syber 永续管理系统 的三大特色,让企业能确保永续资讯
- 历程纪录、审核流程:提升数据
可靠性 - 跨部门数据整合与即时更新:解决数据
分散问题 - 多层权限控管:强化永续资讯
及数据安全
透过 Syber 永续管理系统 帮助企业完成合规,更提升内部效率,无需耗费大量人力时间,为永续发展提供全方位支持,是企业最佳的永续报告书
👉 立即申请试用 Syber 永续
透过数位化、AI与云端整合,Syber 永续管理系统帮助你跨越传统限制,让您的永续报告都更有说服力、更能展现企业精神,成为您推动永续
常见问题
查看全部主管机关
所有上市柜公司编制的永续报告书,原则上每五年至少将接受一次由证券交易所或柜买中心实施的抽查审阅,以确保揭露内容符合主管机关的相关规范与
企业
2024 年度审阅简报列出 9 项 GRI 2 一般揭露缺失统计,包括薪酬政策、年度总薪酬比率、团体协约、员工、法规遵循、永续报导责任、董事永续知能、资讯重编及外部保证/确信。另须检查气候资讯、重大主题及产业指标;文中 13 个企业范例情境属
企业
若企业未使用 GRI 准则索引表,或未将重大主题列于索引表中,可能会被要求补正报告书内容。企业应在报告书附录中编制索引表,并明确标示各项指标对应的章节
把永续
用 Syber 管理章节分工、指标数据、审核记录与披露进度,把 IFRS、SASB、GRI 等要求落到团队
下一步怎么判断先把文章中的披露要求转成章节、资料来源与负责人;若会牵涉多人协作、版本控管与查证,再评估是否需要报告书