
臺灣證券交易所最近一次修正《上市公司編製與申報永續報告書作業辦法》於 2026 年 5 月 18 日公告,並經金管會於 2026 年 5 月 14 日核備。
本文整理修正重點與現行申報要求,協助企業掌握產業指標、氣候資訊、確信
讀完後先判斷
如果你是為了 IFRS、SASB、TCFD、GRI 或 ESG 報告要求而來,下一步是把揭露項目轉成資料蒐集、章節分工
本文更新於 2026 年 10 月 6 日。補充 2026 年 5 月作業辦法修正
作業
1.
國內上市公司永續報告書應揭露非擔任主管職務之全時員工薪資平均數、中位數,及前二者與前一年度之變動情形。前開資訊得以本公司指定之資訊申報網站查詢索引方式揭露。- 《作業辦法
國內上市公司永續報告書應至少提供公開資訊觀測站明確揭示網頁之索引路徑(可擇一揭露下列參考範例),
非擔任主管職務之全時員工薪資資訊
(1)公開資訊觀測站>彙總報表>公司治理>員工福利及薪酬統計>非主管之全時員工薪資/非擔任主管職務之全時員工
(2)公開資訊觀測站>單一公司>公司治理>企業ESG>企業 ESG 公司資訊>ESG 資訊揭露(個別公司查詢)>社會面-人力發展
2. 「依」
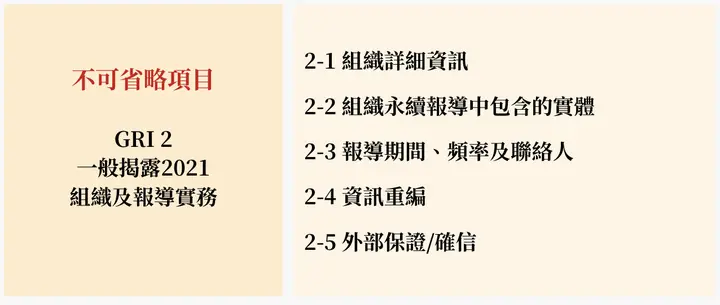
企業於編製永續報告書時,應揭露 GRI 2-1~2-30 內容,GRI 2-1~2-5 為不可省略,GRI 2-6~2-30 如未揭露則應說明原因,另依 GRI 3 揭露決定重大主題的流程、重大主題列表及重大
延伸閱讀:
【GRI 2021 改版】獨家解析最新重大性分析,6 家企業 ESG 報告範例
申報
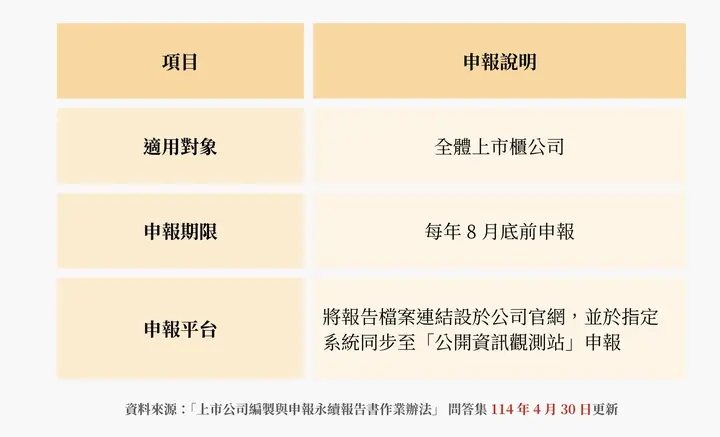
所有上市櫃公司須於 8 月底前將永續報告書及該報告書檔案置於公司網站之連結,申報至指定之網際網路資訊
如果上市公司沒有依照規定的期限完成永續報告書的申報,或者申報內容有錯誤或缺漏(例如:沒有依規定採用GRI準則來撰寫報告),視情況
2026 年 5 月
依修正條文對照表,第 4 條新增第 5 項:已適用 IFRS 永續揭露準則、並於年報揭露 SASB 行業指標資訊的上市公司,得不適用該條第 1 至 4 項的產業永續指標及確信規定。第 4-1 條新增第 6 項:已適用該準則、並於年報揭露永續相關財務資訊專章者,得不適用該條第 1 至 5 項。第 5 條則配合確信機構管理要點更名,刪除已屆期的施行
上述豁免有適用條件;並非所有公司都免編永續報告書。未符合條件者,仍須依第 4 條揭露適用產業指標並辦理所需確信,依第 4-1 條以專章揭露氣候資訊,遵循溫室氣體分階段盤查
每年 8 月 31 日前申報、將報告書編製及確信作業納入內部控制,均是第 5 條既有要求,並非本次新增。薪資揭露與 GRI 要求亦持續適用。來源:2026 年 5 月 18 日修正條文對照表、現行
延伸
常見問題
查看全部2026 年 5 月
已適用 IFRS 永續揭露準則且於年報揭露 SASB 行業指標或永續相關財務資訊專章的公司,得分別依第 4 條第 5 項、第 4-1 條第 6 項免除部分重複揭露要求。第 5 條並配合確信機構管理要點更名及刪除已屆期施行年度;每年 8 月 31 日前申報及納入內控的要求
上市公司
上市公司在編製永續報告書時,必須揭露GRI 2-1至2-30的內容,其中GRI 2-1至2-5為不可省略的部分。如果未揭露GRI 2-6至2-30,則需說明原因。此外,還需依據GRI 3揭露決定重大主題的流程
永續報告書的
所有上市櫃公司必須在8月底前將永續報告書及相關檔案置於公司網站的連結,並申報至指定的網際網路資訊申報系統。未按時申報或申報內容有誤可能
把永續揭露
用 Syber 管理章節分工、指標資料、審核紀錄與揭露進度,把 IFRS、SASB、GRI 等要求落到團隊
下一步怎麼判斷先把文章中的揭露要求轉成章節、資料來源與負責人;若會牽涉多人協作、版本控管與查證,再評估是否需要報告書