
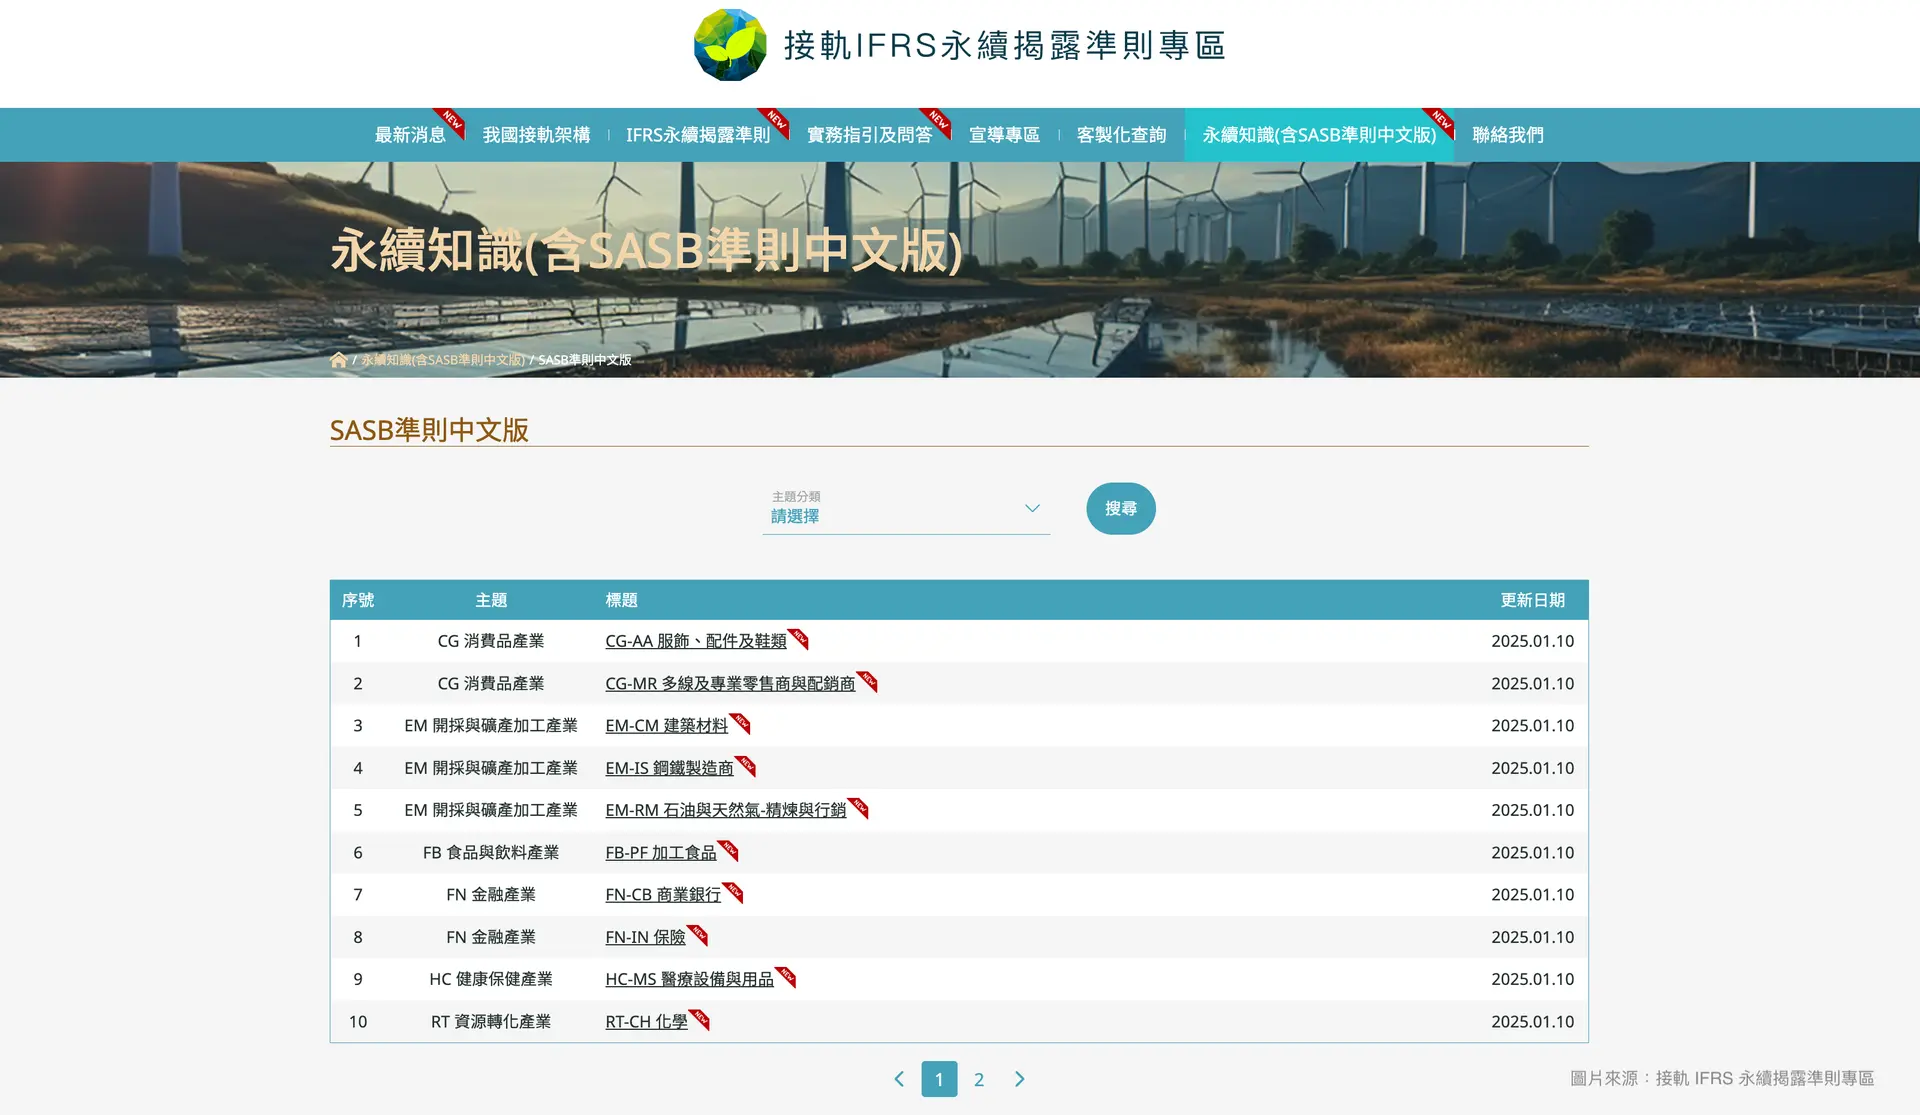
接軌 IFRS 專區發布「SASB 準則中文版」上線,包含半導體業、硬體業、保險業、加工食品業等 15 項產業
讀完後先判斷
如果你是為了評鑑、常見缺失或公開前檢查而來,下一步是確認報告是否清楚寫到關鍵指標、頁碼
永訊智庫重點整理
- SASB 依產業特性分為 11 個產業屬性、77 個產業標準,聚焦各產業具「財務重大性」的永續議題。
- 依《上市公司編製與申報永續報告書作業辦法》,上市公司應依適用條件揭露產業別永續指標;第 3 條另允許參考 SASB 準則揭露行業指標並編製內容索引。
- IFRS S2 的產業指引以 SASB 的氣候相關內容為基礎,企業可依營運活動確認適用行業,再整理指標、數據來源與對應揭露位置。
- ISSB 於 2025 年 7 月 3 日發布 SASB 修訂徵求意見稿,意見徵求已於 2025 年 11 月 30 日截止;2026 年 5 月討論回饋時未作成修訂決議,仍以正式發布版本為準。
永訊智庫永續報告書資料庫收錄 2025 報告年度 2,023 份上市櫃公司永續報告書,永訊智庫分析其中 45.4% 列有第三方查證或確信(「列有」指申報資料的查證或確信機構欄位有值,不代表確信涵蓋整本報告);對照同業的 SASB 行業指標揭露時,也可一併查看該份報告的確信範圍。
本文更新於 2026 年 10 月 6 日。補充 SASB 修訂進度與台灣企業
為協助台灣企業更準確地應用 SASB 標準,SASB近期推出中文版指引,確保企業能夠清楚理解各項揭露要求。這項更新降低了企業在語言理解上的門檻,並幫助企業更有效地
SASB 簡介
SASB(Sustainability Accounting Standards Board,永續會計準則委員會)根據產業特性,將企業永續資訊揭露需求劃分為 77 個產業標準,並涵蓋五大關鍵
- 環境(Environment):企業如何管理氣候變遷、資源使用與污染等
環境影響。 - 社會資本(Social Capital):企業與消費者、社區的關係,包括產品品質、安全性
及資訊安全。 - 人力資本(Human Capital):員工管理、職業安全與勞工權益等
人力資本議題。 - 商業模式與創新(Business Model & Innovation):永續供應鏈、產品設計、循環經濟等議題
對企業財務的影響。 - 領導與治理(Leadership & Governance):企業治理、道德行為與風險管理等
關鍵指標。
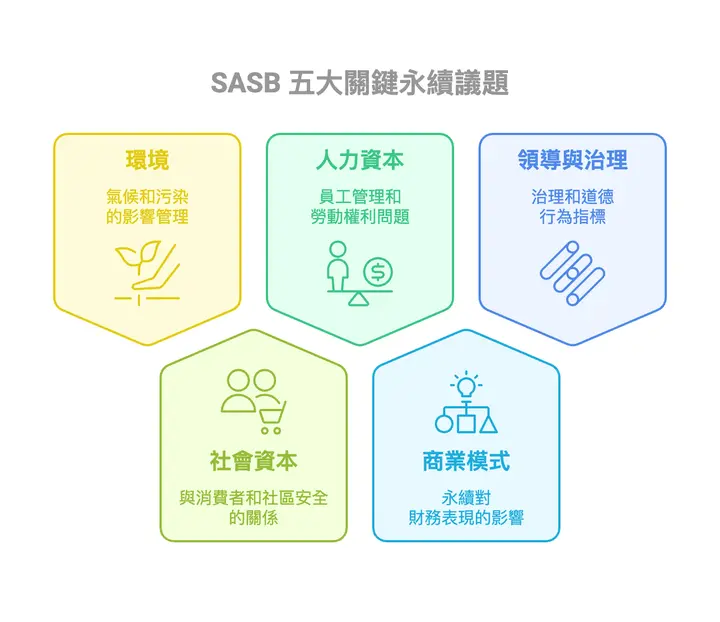
SASB 永續會計標準委員會,成立於舊金山,特別提供投資人所需要看到的資訊,旨在促進企業除了財務上的表現之外,也要揭露其對於該企業具有「財務重大性」(Materiality)的資訊。透過這五大領域,SASB標準能夠幫助企業針對各自產業的重大議題進行財務相關的ESG資訊揭露,確保企業的永續報告具備透明性
SASB 標準
1. 《永續報告書作業辦法》的最新要求
根據台灣證交所之《上市公司編制與申報永續報告書作業辦法》,上市公司應依適用條件揭露產業別永續指標,並可參考 SASB 準則揭露行業指標資訊及 SASB 指標對應報告書
2. 溝通關鍵 ESG 風險與機會
SASB 標準已成為全球投資人決策的重要依據,特別是在關注企業財務相關的永續議題時,SASB 提供各產業專屬的揭露要求,大多於永續報告書附錄中揭露當年度 SASB 相關量化數據與相關管理作為,使企業能有效向投資人溝通關鍵 ESG 風險
3. 對照同產業指標
SASB 標準的獨特之處在於其產業聚焦(Industry-Specific Focus),將企業分為 11個產業屬性,再下分 77 個產業標準,針對不同產業界定最具財務重要性的ESG議題,確保企業揭露的資訊能直接反映其商業模式與營運風險,同時提升企業報告的國際可比性,也能滿足投資人對永續資訊
4. 揭露 SASB 接軌 IFRS S2
IFRS S2 [1] 聚焦於氣候相關財務揭露,參考 SASB 揭露指標作為提供產業特定的揭露要求。S2則針對氣候相關的事項要求揭露,包括轉型計劃、碳抵換計劃、氣候情境分析、溫室氣體範疇 3 排放等,並會將專屬行業的特定指標(SASB)行業指標納入考量。企業及早導入 SASB 產業特定指標,確保報告書符合最新的
IFRS S2 [1]:國際財務報導準則基金會(IFRS Foundation)轄下之國際永續準則理事會(ISSB),為帶領國際永續揭露框架朝整合的態勢發展,進一步提升資訊揭露品質及可信度。於 2023 年發布永續揭露準則第 S1 號「永續相關財務資訊揭露之一般規定」(簡稱S1)及第 S2 號「氣候相關揭露」
ISSB 正在
ISSB 於 2025 年 7 月 3 日發布 SASB 準則修訂及 IFRS S2 產業指引的徵求意見稿,全面檢視 9 個優先產業,並針對另外 41 個產業的共同議題指標提出修訂;意見徵求已於 2025 年 11 月 30 日截止。ISSB 在 2026 年 5 月討論回饋,當次會議未作成修訂決議。原訂目標為 2026 年內發布修訂版,仍須視回饋審議結果而定,企業應以正式發布
台灣
永續報告書應依作業辦法揭露適用的產業別永續指標;第 3 條另允許企業參考 SASB 準則及編製指標索引。IFRS S2 的產業指引以 SASB 的氣候相關內容為基礎,企業可依營運活動確認適用行業,再整理指標、數據來源與對應揭露位置。來源:上市公司永續報告書作業辦法、SASB 與 IFRS S2 產業
台灣適用時程與最新調整可參閱2026 IFRS 永續揭露準則問答集及IFRS
SASB 標準
企業可透過以下管道獲取最新的 SASB 標準資訊
- SASB 官網 查詢「公司名」,可查詢對應之產業分類,並下載
原文檔案。 - 台灣主管機關 接軌 IFRS 永續揭露
準則專區
永續
透過最新的 SASB 中文版指引,企業能更輕鬆理解標準要求,確保報告內容符合全球投資人的期望。掌握 SASB 標準與永續報告書附錄撰寫技巧,確保符合永續報告書作業辦法,提升企業透明度
報告書國際框架更新繁複,Sustaihub 報告書管理系統 可客製化建立須回應的GRI、SASB、TCFD、IFRS S1S2等國際框架關聯,點擊查看 ESG數位化如何協助您報告書
常見問題
查看全部SASB 中文版
SASB 中文版指引於近期推出,目的是協助台灣企業更準確地應用 SASB 標準,降低語言理解上的門檻,並幫助企業更有效地
SASB 標準
SASB 標準將企業永續資訊揭露需求劃分為 77 個產業標準,並涵蓋五大關鍵永續議題,包括環境、社會資本、人力資本、商業模式與創新、領導
台灣
依證交所作業辦法,上市公司應依適用條件揭露產業別永續指標;第 3 條另允許參考 SASB 準則揭露行業指標及編製內容索引。接軌 IFRS S2 時,可參考以 SASB 氣候內容為基礎的
先找出
想知道評鑑會看什麼、公開前還缺什麼?用報告檢查找出頁碼、原文
下一步怎麼判斷先確認報告裡是否有明確寫到評鑑會看的關鍵內容;若沒寫到,公開後就很