
重大性分析怎麼做?跟著一家公司的永續專員,從10月接到任務走到委員會核准:議題清單怎麼來、3種問卷怎麼設計、份數不均怎麼算、門檻怎麼訂,依證交所指引與GRI 3
讀完後先判斷
如果你還在研究階段,先確認目前要完成的是報告書、碳盤查、同業揭露搜尋,還是
目錄
- 永訊智庫
重點整理 - 10月:重大性分析為什麼現在
就要開始 - 第一關:議題清單,去年的直接拿來用
可以嗎? - 財務長問:「同業都列十幾項,我們
會不會太少?」 - 人資主管提醒:「去年只問了員工
和客戶」 - 第二關:問卷發出去,填的人
看得懂嗎? - 主管問:「正面衝擊
要怎麼填?」 - 供應商回信:「人權承諾是
指什麼?」 - 第三關:回收了,客戶只回10份
怎麼辦? - 第四關:門檻訂116分,委員問「為什麼
不是120?」 - 最後一關:送委員會核准,寫進報告書
審得過嗎? - 審得過的關鍵:明年的自己找得到
今年的紀錄 - 送審前,用三個問題檢查你的
重大性分析 - 常見問題 FAQ
- Q1. 重大性分析一定要發
問卷嗎? - Q2. 重大主題的門檻
要怎麼訂? - Q3. 重大性分析多久
要做一次? - Q4. 永續報告書鑑別出的重大主題,可以用在年報
永續專章嗎? - Q5. 重大主題的判斷過程,確信或審閱時
審得過嗎? - 延伸閱讀
- 官方
資料來源
永訊智庫重點整理
- 依證交所《永續報告書重大主題編製指引》,重大性分析分四階段:了解組織脈絡、鑑別衝擊並評估顯著性、排定衝擊優先順序、溝通與揭露,最後依GRI 3揭露3-1至3-3。
- GRI 2021沒有規定一定要發問卷,也可用申訴機制、訪談或座談會;問卷較容易蒐集與統整。
- 常見的問卷分工有三份:外部利害關係人填關注程度,內部主管評估正負面衝擊,要看財務影響時再加財務衝擊問卷。
- GRI 3以衝擊顯著性為報導重大性的唯一標準;雙重重大性總分不能用來排除衝擊面已達門檻的主題。
- 永續報告書每年8月31日前申報,GRI 3-2要說明重大主題與上一期的變動,重大性分析每年都要檢視。
永訊智庫比對證交所公布的各產業常見重大主題清單:金融保險業17項、半導體業14項、電子零組件業6項,相差將近3倍,議題清單仍要依自身營運鑑別。
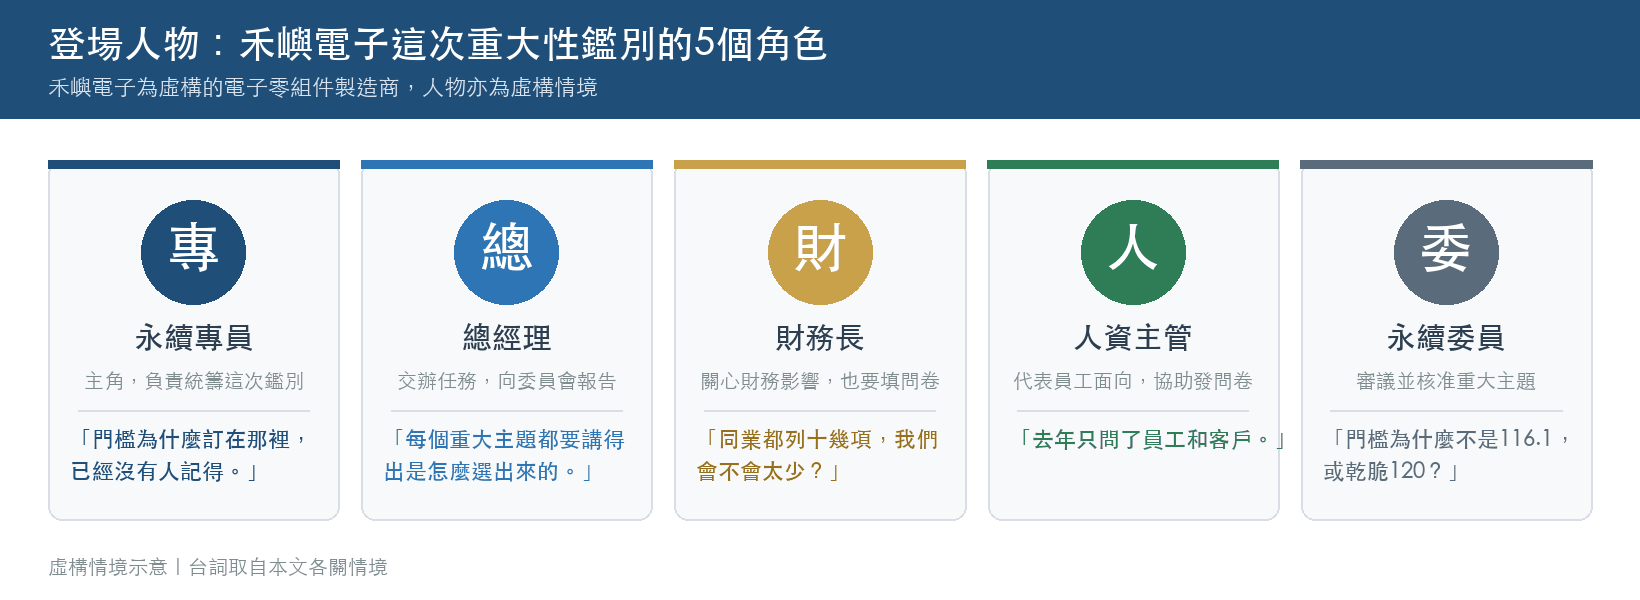
(本文的禾嶼電子與人物皆為虛構情境,公司名稱如有雷同純屬巧合;引用的規定與數字均附官方出處。)
禾嶼電子是一家電子零組件製造商。10月的經營會議上,總經理對永續專員說:「明年的報告書,重大主題要重新鑑別。永續委員會交代,每個重大主題都要講得出是怎麼選出來的。」
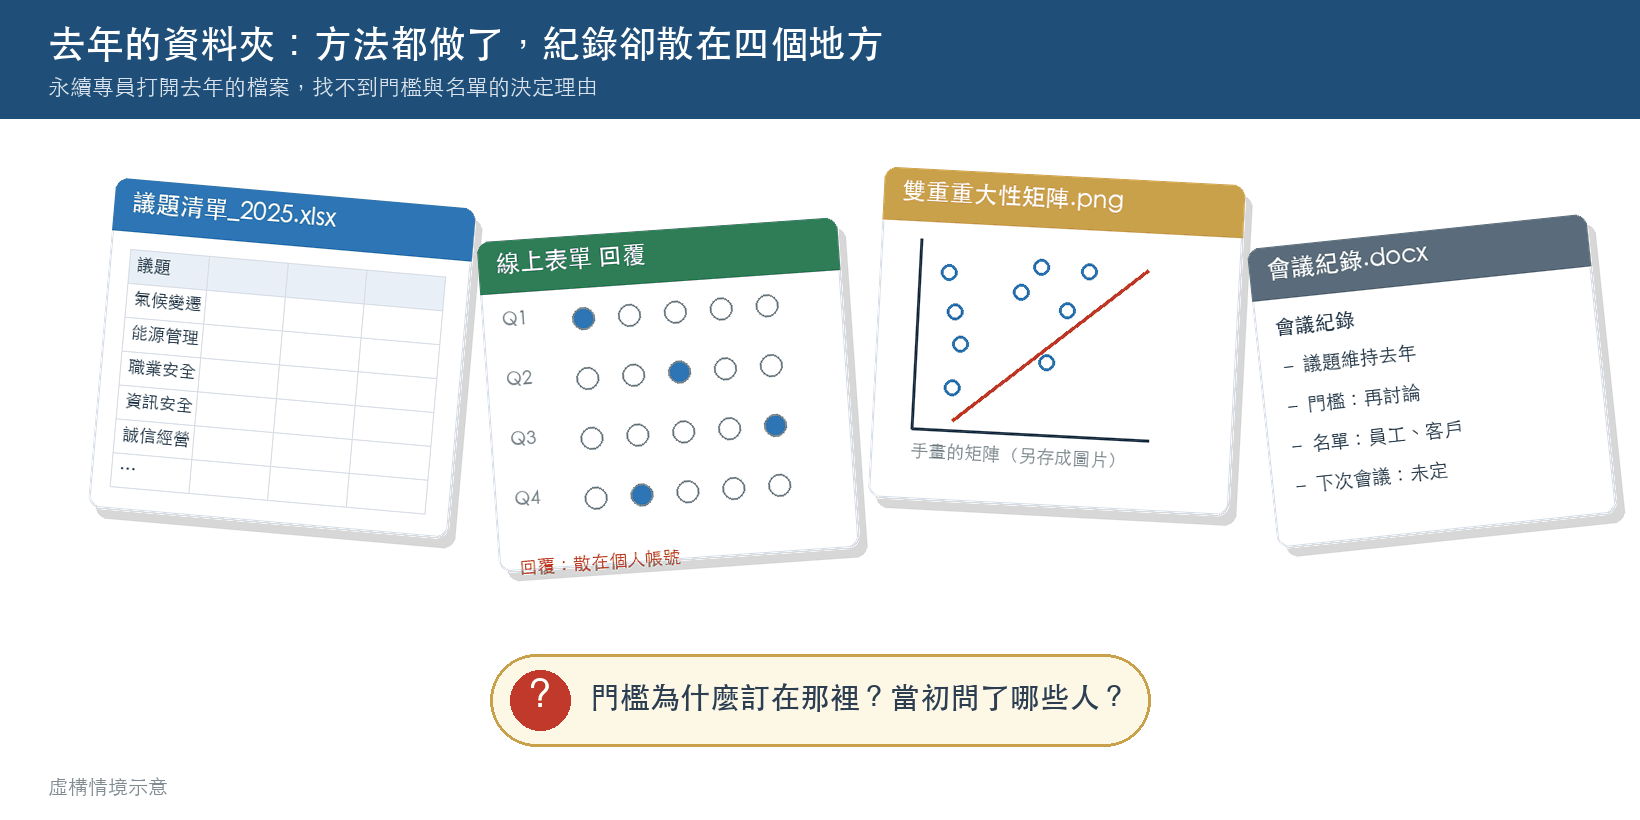
永續專員打開去年的資料夾:議題清單在一份 Excel,問卷用線上表單發,矩陣是自己畫的,門檻為什麼訂在那裡,已經沒有人記得。
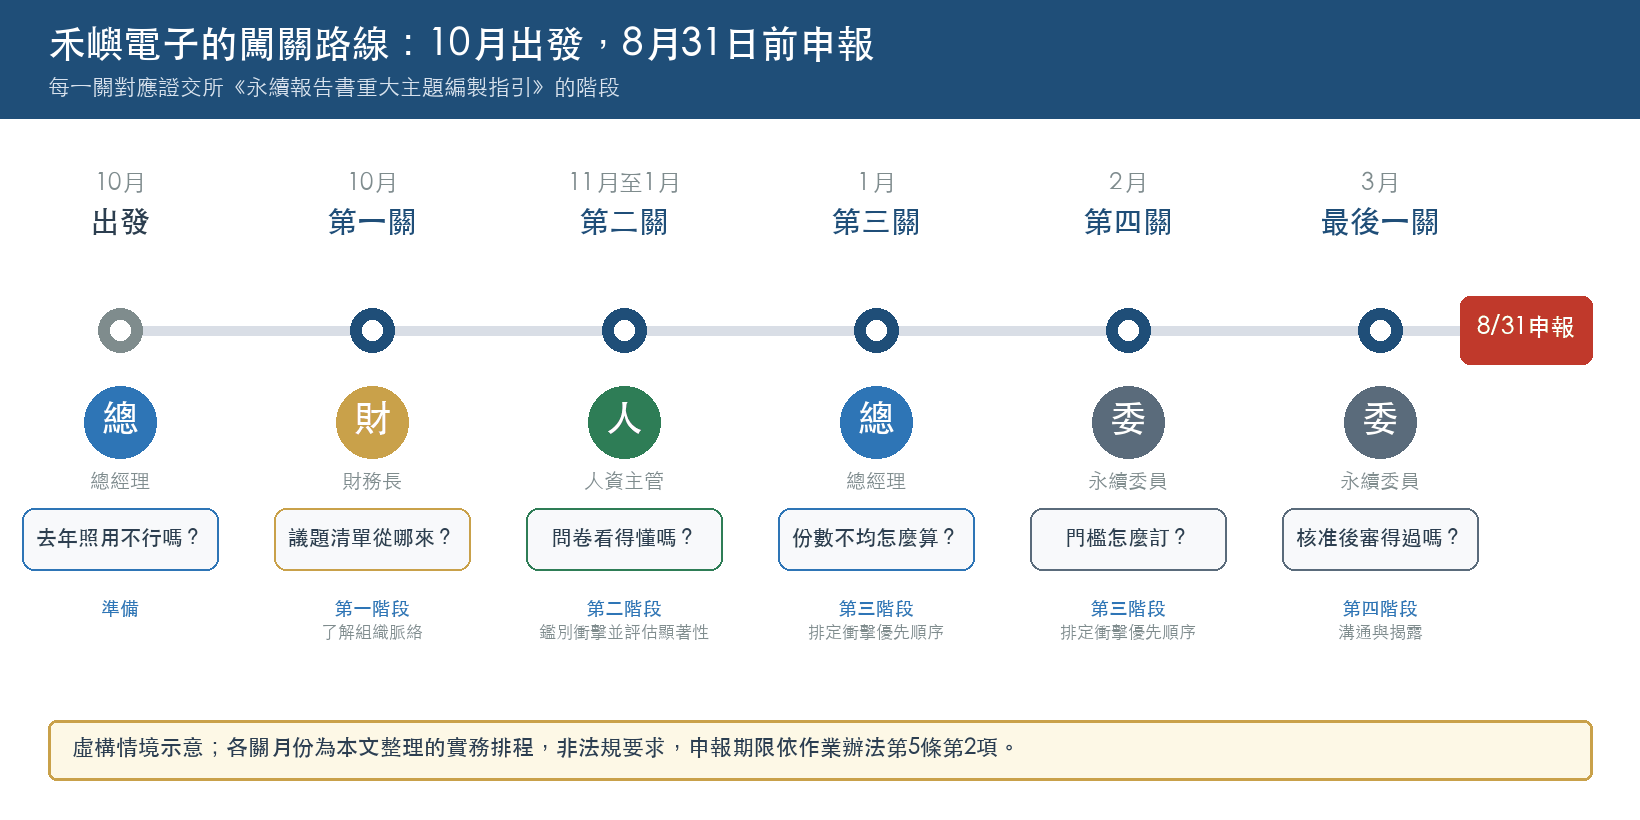
接下來半年,禾嶼電子要走完證交所《永續報告書重大主題編製指引》的四個階段。這篇跟著永續專員一關一關走,每一關都對照 GRI 3:重大主題2021 與官方說明。GRI 2021改版的背景可參考〈GRI 2021改版獨家解析最新重大性分析〉。
10月:重大性分析為什麼現在就要開始
永續專員先把時間往回推。依《上市公司編製與申報永續報告書作業辦法》第5條第2項,報告書要在每年8月31日前申報(修正重點見〈永續報告書作業辦法最新修正〉)。重大主題得在春天定案,再扣掉委員會開會時間,問卷最晚年底前就要發出去。
總經理問:「去年做過了,今年照用不行嗎?」永續專員找出三項依據:
| 出處 | 內容 |
|---|---|
| GRI 揭露項目3-2 | 表列重大主題,並報導與上一個報導期間比較的變動 |
| GRI 3第1章 | 最高治理單位宜監督流程,並檢視和核准重大主題 |
| 櫃買中心問答集 | GRI未明訂頻率,實務上建議每年檢視重大議題是否需調整 |
第一關:議題清單,去年的直接拿來用可以嗎?

永續專員最先想到的做法,是把去年的9項議題原封不動貼過來,再參考幾家同業的報告書補一補。
證交所指引的第一階段「了解組織脈絡」提醒,議題要從自身營運、價值鏈與商業關係出發,再考量外部環境變化與利害關係人的關注。參考來源包括 GRI 主題準則、DJSI 與 MSCI 等國際評比、SASB 準則與同業作為。
名稱一樣不代表對自己攸關。指引的釋例1建議逐項自問,例如「能源管理」:能源是不是營運的重要資源?公司是不是受政策規範的用電大戶?客戶或投資人有沒有要求提供再生能源計畫?永續專員照這個方法把9項議題重新檢查一遍,每項都補上一句納入理由,明年才知道哪個議題的前提變了。
財務長問:「同業都列十幾項,我們會不會太少?」
永續專員找出證交所公布的《各產業常見重大主題及數位平台輔助產製功能對應情形》,這份清單彙整各產業資本額前五大企業在2023年報告書中重複出現的重大主題。永訊智庫比對發現,各產業清單長度差距不小:
| 產業 | 主題數 | 清單內容(節錄,依官方順序) |
|---|---|---|
| 金融保險業 | 17項 | 經濟績效、風險管理、法規遵循、誠信治理、供應鏈管理、服務品質及客戶滿意度等 |
| 半導體業 | 14項 | 法規遵循、誠信治理、供應鏈管理、客戶關係管理、產品與服務創新、資訊安全管理等 |
| 電子零組件業 | 6項 | 供應鏈管理、能源管理、溫室氣體管理、廢棄物管理、職業安全衛生、人權承諾 |
官方註明清單「僅供企業參考使用,各企業仍須依照GRI要求鑑別自身重大主題」。項目多寡不是重點,永續專員改拿它當檢查表:清單上有、禾嶼電子沒有的項目,要說得出為什麼不納入。
人資主管提醒:「去年只問了員工和客戶」
供應商和投資人都沒問到。GRI 揭露項目3-1-b要求說明提供觀點的利害關係人與專家,永續專員在這一關就把名單與選擇理由定下來,後面回收問卷時也依同一套類別統計。
第二關:問卷發出去,填的人看得懂嗎?

11月,永續專員準備發問卷,第一個疑問是:一定要用問卷嗎?櫃買中心問答集說明,GRI 2021沒有要求一定要用問卷,也可以透過申訴機制、訪談、座談會鑑別衝擊;問卷的好處是容易蒐集與統整。禾嶼電子決定用問卷,並依「要回答什麼問題」分成三份:
| 問卷 | 回答的問題 | 給誰填 | 怎麼評分 |
|---|---|---|---|
| 利害關係人關注程度 | 外部在意哪些議題 | 員工、客戶、供應商、投資人等 | 關注程度1至5分 |
| 正負面衝擊評估 | 對經濟、環境與人群的衝擊多大 | 內部高階主管、永續工作小組 | 正面、負面分別評發生可能性與衝擊程度 |
| 財務衝擊 | 議題帶來哪些財務風險與機會 | 內部主管、財會單位 | 風險、機會分別評可能性與衝擊程度 |
財務長看到第三份問卷時問:「這份是GRI要求的嗎?」不是。GRI 3釋例1說明,重大主題可作為判斷財務重大性的資訊輸入。禾嶼電子之後也要準備年報永續專章(見〈2026 IFRS永續揭露準則問答集〉),所以在同一輪加入財務面評估。
主管問:「正面衝擊要怎麼填?」
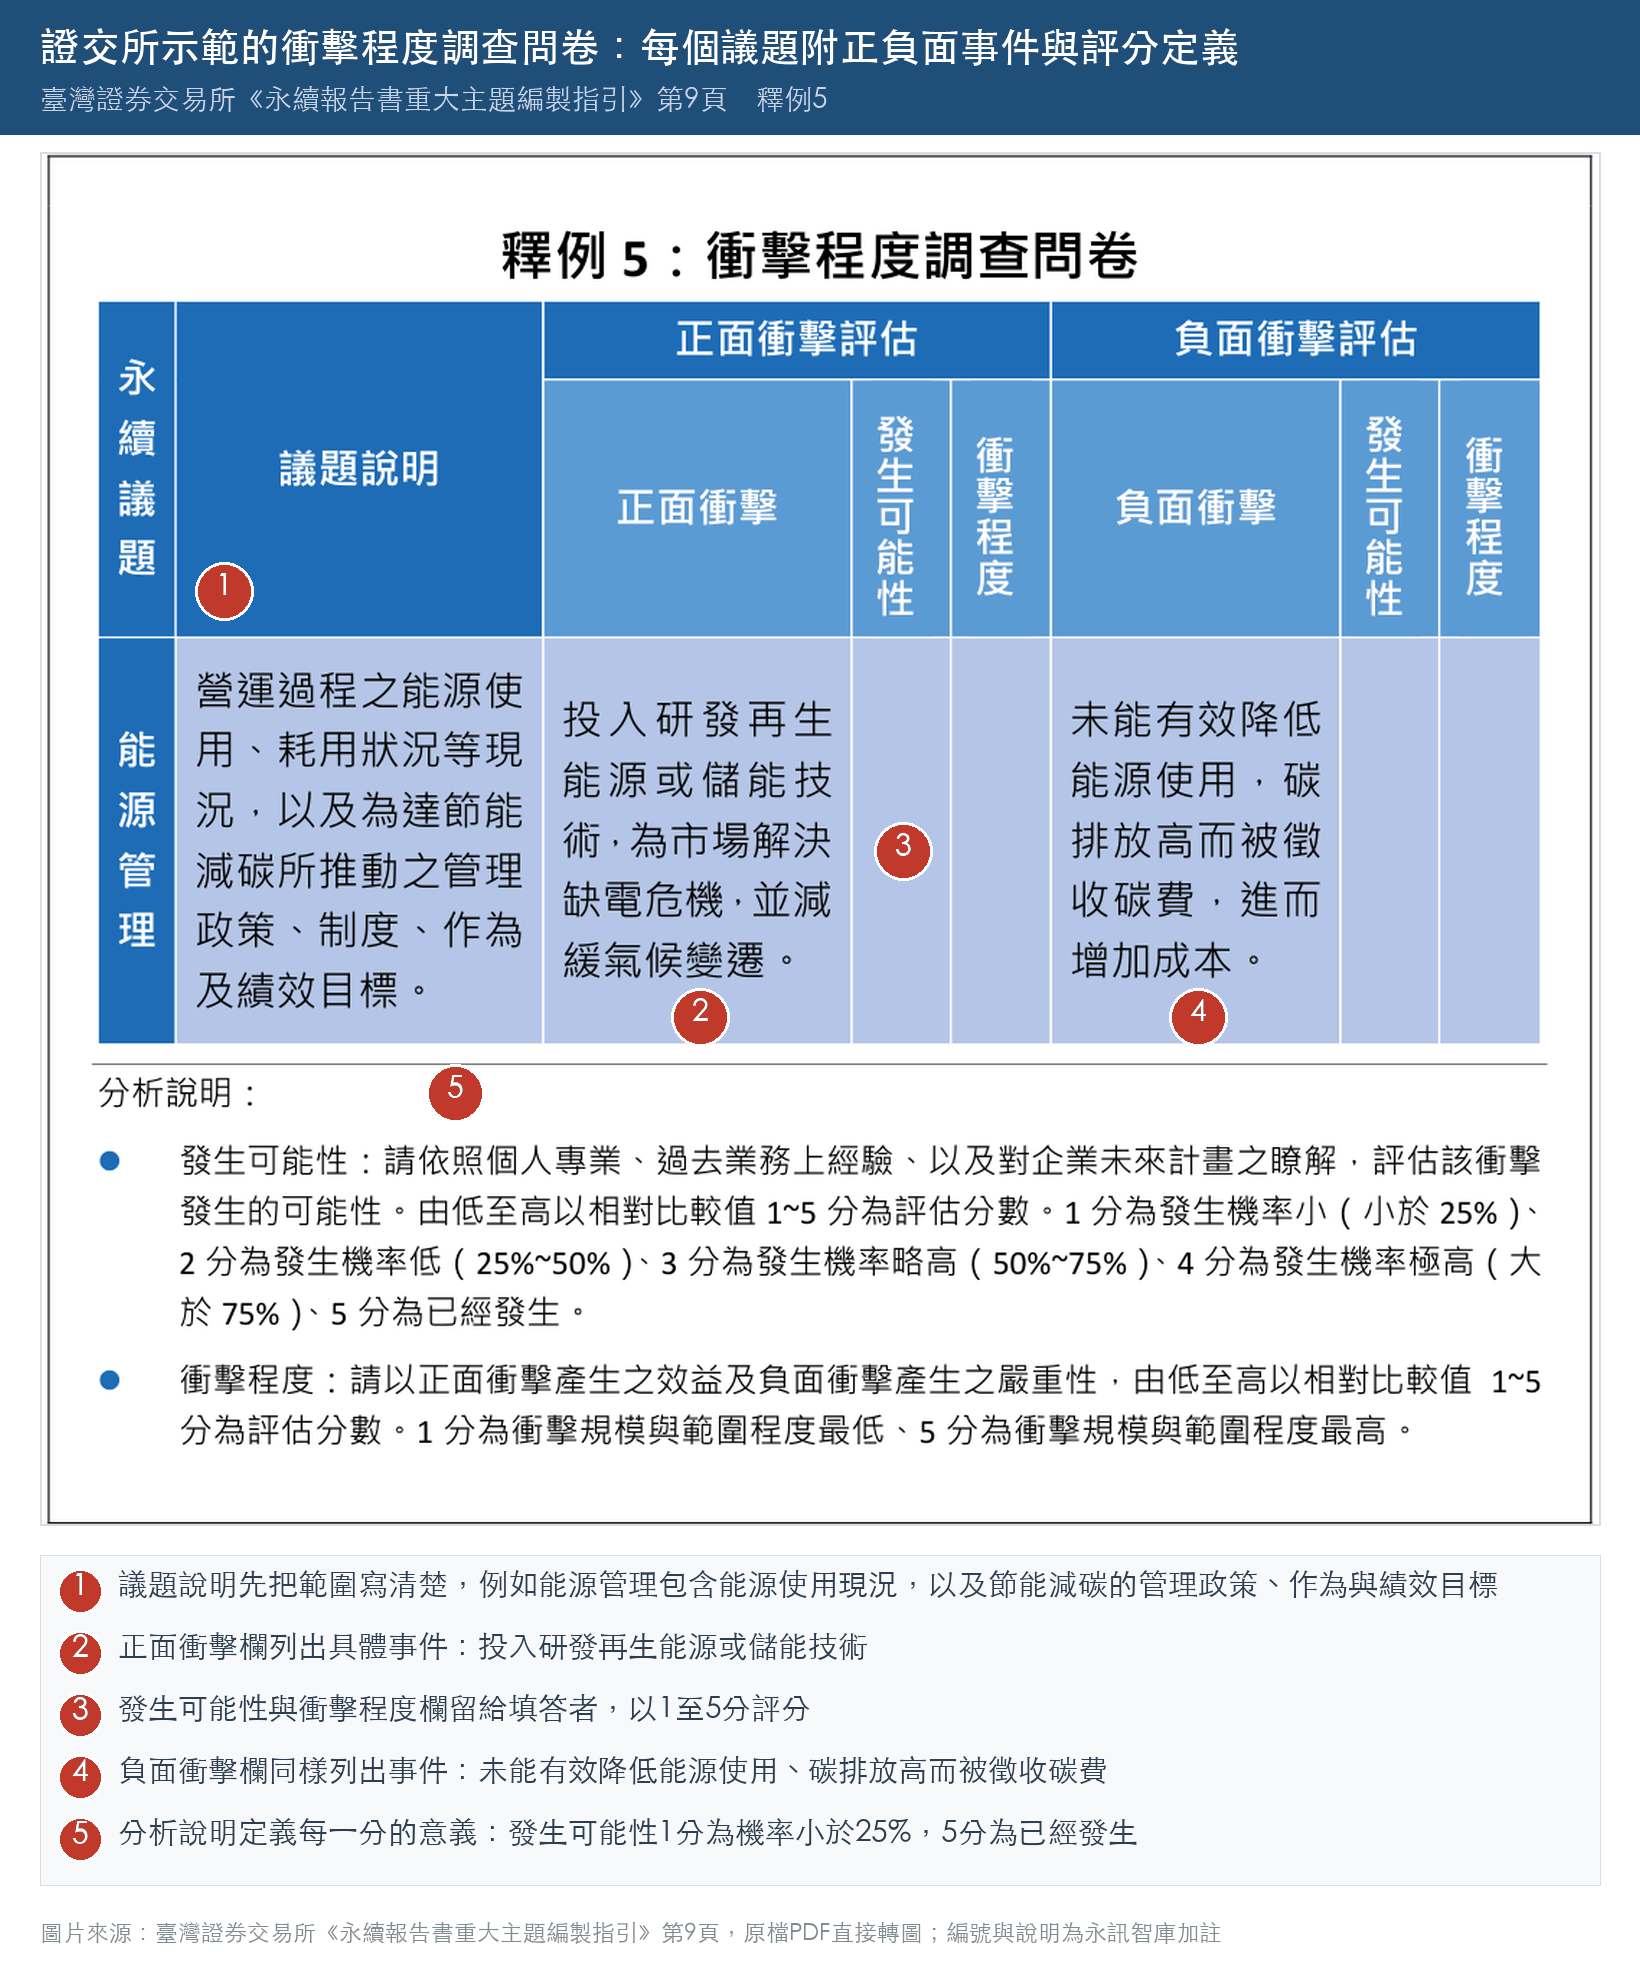
衝擊問卷發給內部主管後,這是永續專員接到最多的問題。證交所指引的釋例5示範了一種寫法:每個議題先寫議題說明,再各列一個正面與負面衝擊事件,填答者看著事件評分。
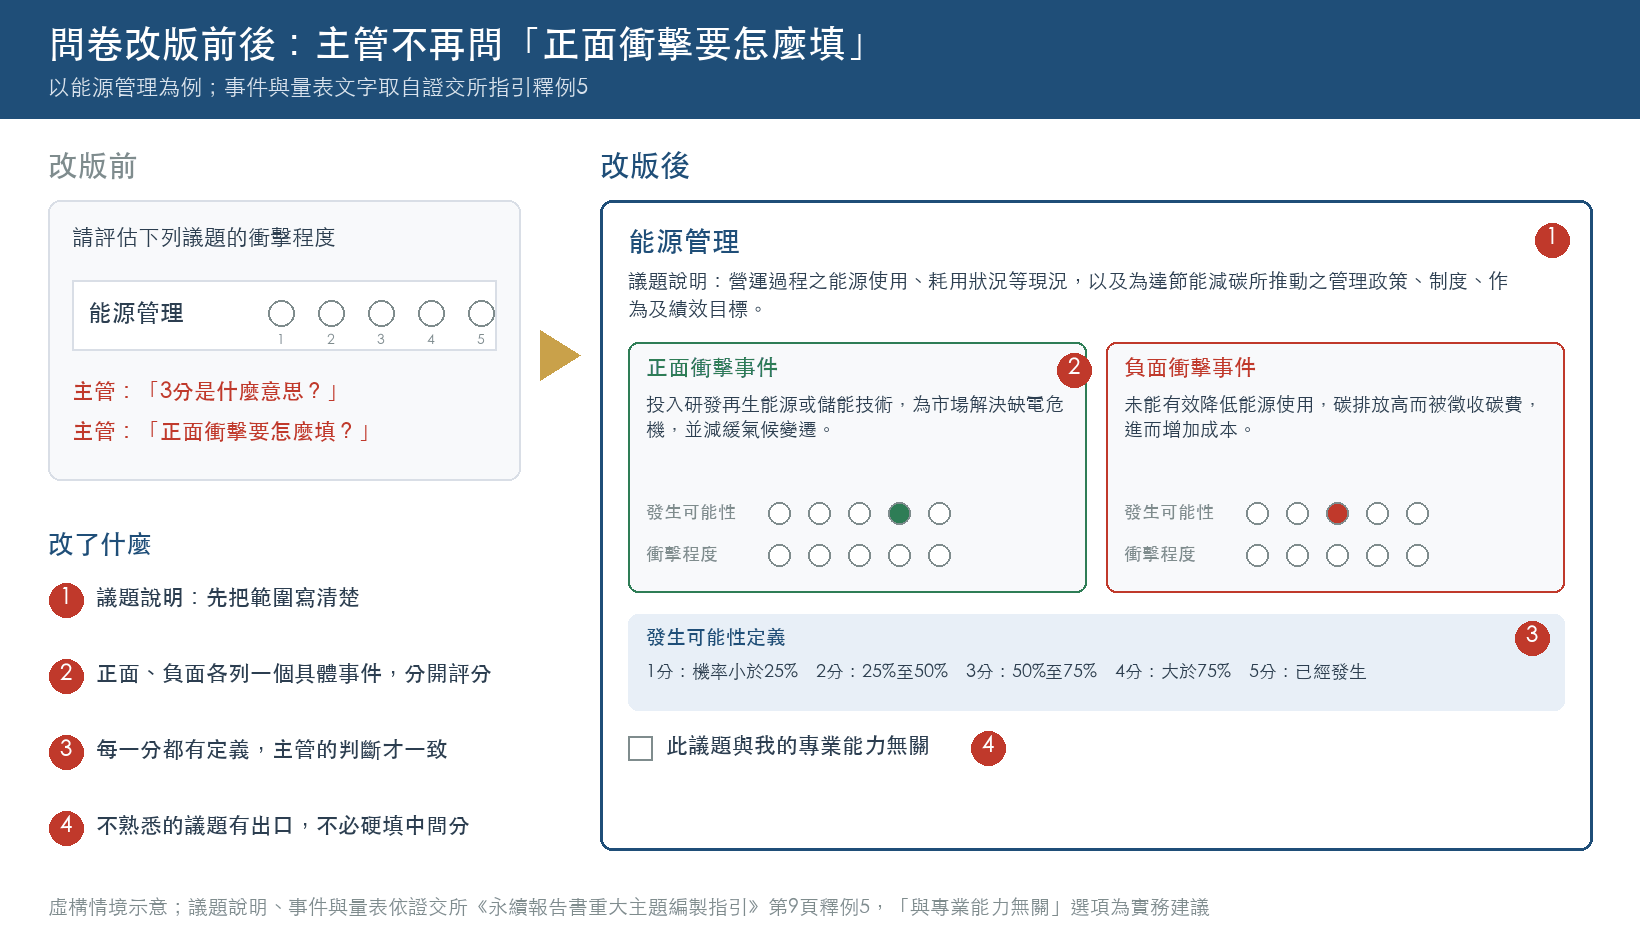
永續專員依這個範例改版問卷,補了三件事:
- 量表定義到每一分。釋例5的發生可能性:1分為機率小於25%、2分為25%至50%、3分為50%至75%、4分為大於75%、5分為已經發生。沒有定義,每位主管心中的「3分」都不一樣。
- 正面、負面分開評。GRI 3指出負面衝擊不能被正面衝擊抵消,宜分別排序。
- 給不熟悉的議題一個出口。財務長不熟悉職安現場,提供「此議題與我的專業能力無關」選項,比勉強填一個中間分數更能保留資料品質。
供應商回信:「人權承諾是指什麼?」
外部問卷也一樣。對供應商或社區居民來說,「誠信經營」「人權承諾」都很抽象。永續專員替每個議題補一句白話說明,填答者才能判斷自己在不在意。
免費註冊Syber帳號就能使用重大性分析模組:從問卷模板建立利害關係人、正負面衝擊、財務衝擊三種問卷,題目依議題清單自動帶入;發布後取得免帳號的填答連結,回答即時彙整,直接產出矩陣圖。
免費建立Syber帳號,試做重大性問卷 →第三關:回收了,客戶只回10份怎麼辦?

1月問卷陸續收回。證交所指引的第三階段是「排定衝擊優先順序」:綜合計算評估結果,再設定閥值。回收狀況是員工500份、客戶只有10份。總經理問:「這樣結果不就都是員工的意見?」
答案取決於平均方式。假設某議題員工平均4.8分、客戶平均3.0分:
逐份平均時,份數多的員工幾乎決定結果;先算每一類的平均再取類別間平均,每一類的份量相同。兩種算法都可以用,但要在回收前決定,並依GRI 3-1指引寫進方法說明。
不過,平均分數只是整理意見的方法,不是重大主題的判準。證交所指引說明,企業宜藉由內部高階主管的判斷、諮詢專家意見或參考重要利害關係人的關注程度,評估各議題衝擊的顯著性。關注程度、衝擊顯著性與財務影響提供的是不同資訊,最後仍要說明衝擊怎麼評估、怎麼排序。
永續專員這時才發現,去年用的是哪一種算法,根本沒有留下紀錄。今年先把三條規則寫進方法說明:
- 權重:永續委員會希望股東的意見加重。權重與理由在回收前決定,不要看了結果再調。
- 無效回答:例如每題同分、填答時間異常短,認定標準先寫下來。
- 內部問卷的部門平衡:衝擊與財務問卷若不分類別直接平均,某部門人數特別多,結果就偏向該部門。
第四關:門檻訂116分,委員問「為什麼不是120?」

2月,分數排好了。GRI 3的流程圖把前三步歸為「持續鑑別與評估衝擊」,第4步「排定最顯著衝擊的報導優先順序」才決定要報導哪些重大主題。
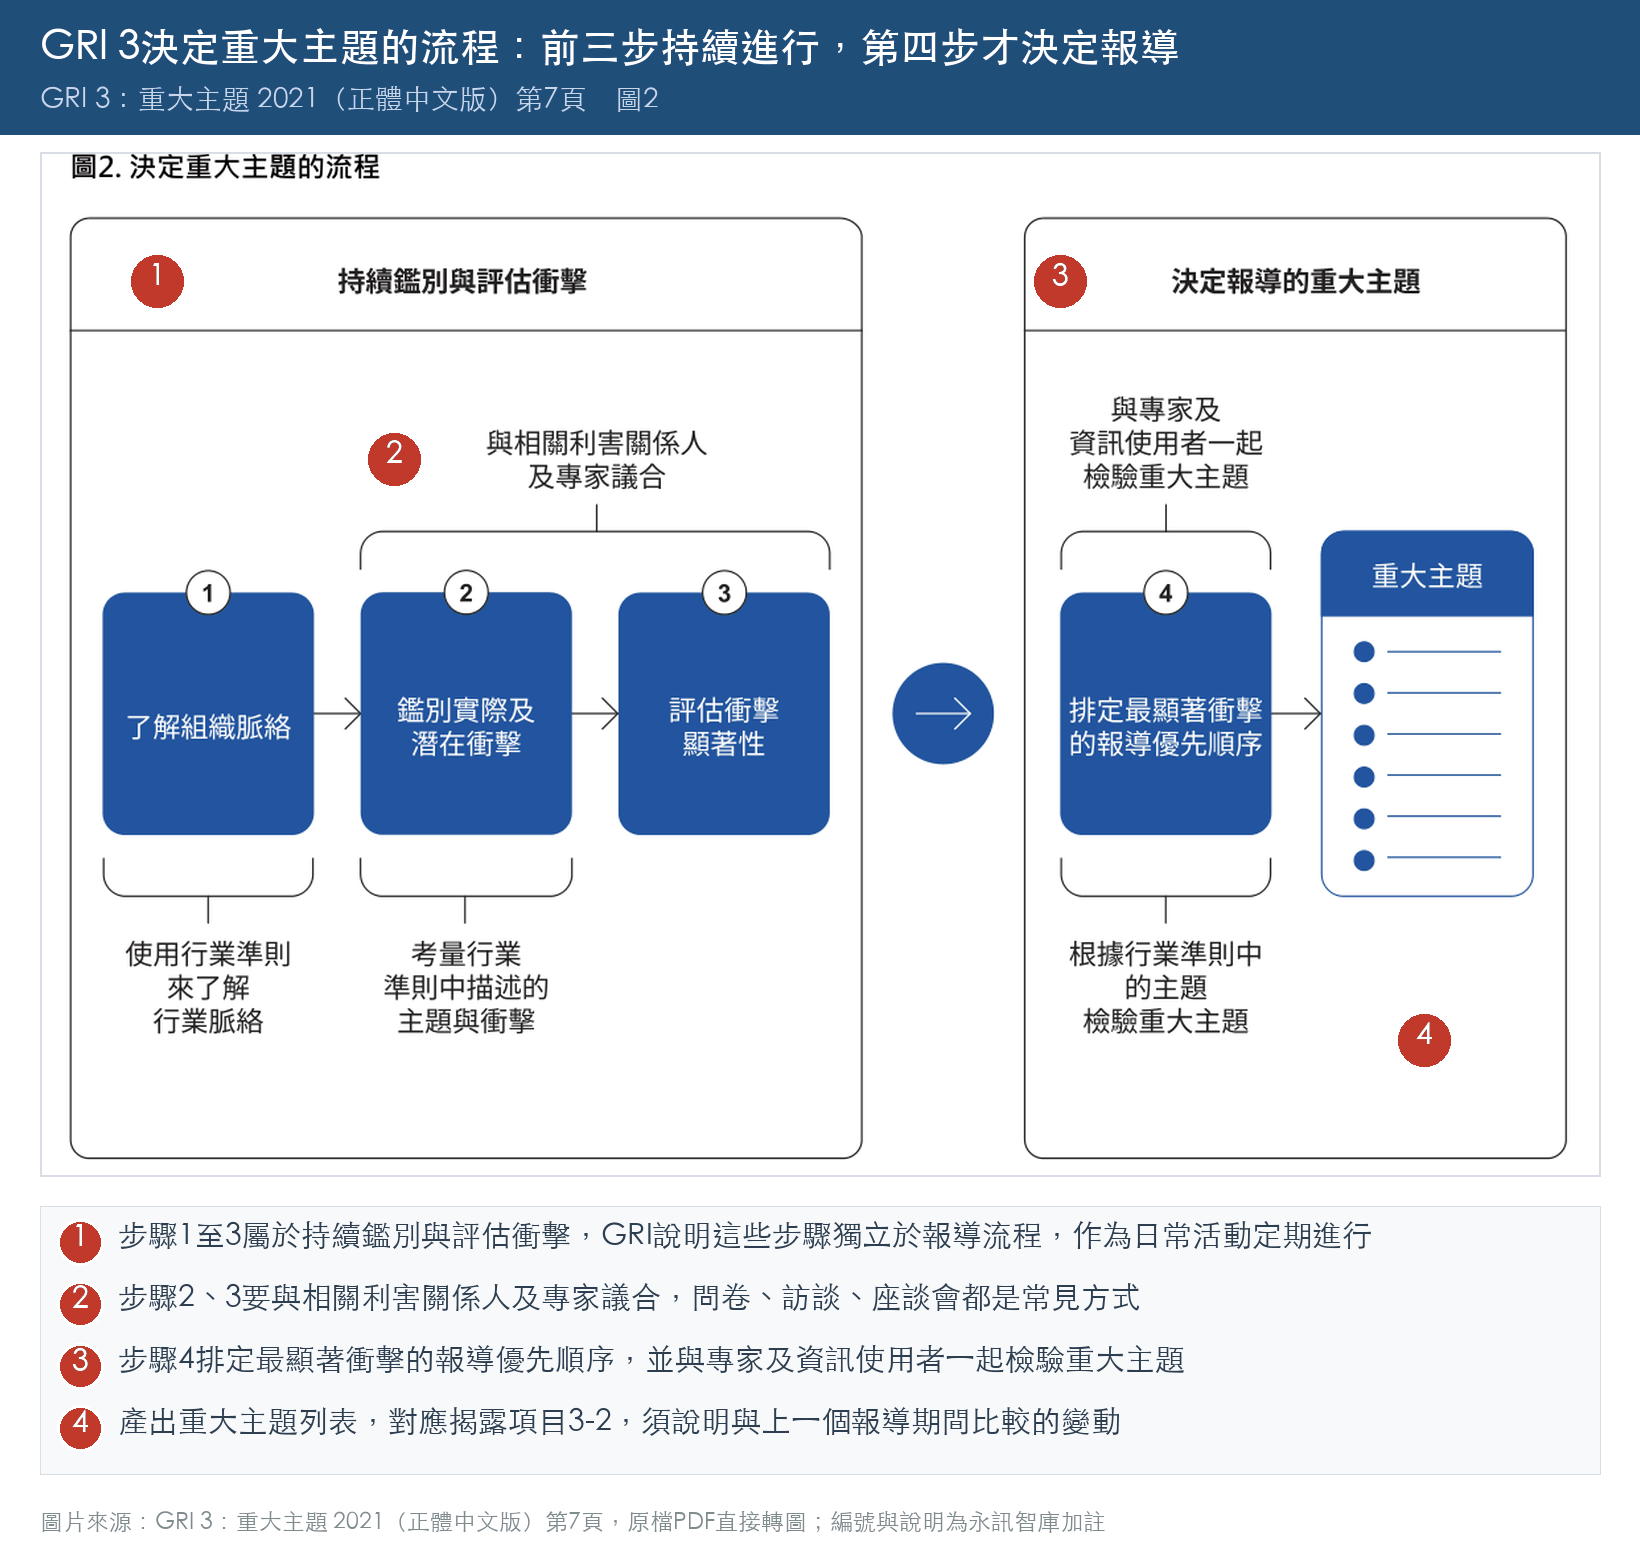
GRI 3第12頁說得很直接:「衝擊的顯著性是決定一個主題是否具有報導重大性的唯一標準。」永續報告書的重大主題,看的是衝擊面的評估結果。門檻要怎麼訂?永續專員查了三份官方資料:
| 出處 | 門檻怎麼訂 |
|---|---|
| GRI 3第12頁 | 從最顯著到最不顯著排列衝擊,定義分界點或門檻並記錄;門檻的設置取決於組織 |
| 櫃買中心問答集 | GRI沒有規定,通常建議從問卷所列議題中取三分之二,可依公司情況判斷 |
| 證交所指引釋例6 | 正面衝擊以發生可能性與衝擊程度皆4分以上為例;負面衝擊可優先納入衝擊程度大於4.5分者,或兩者皆4分以上者 |
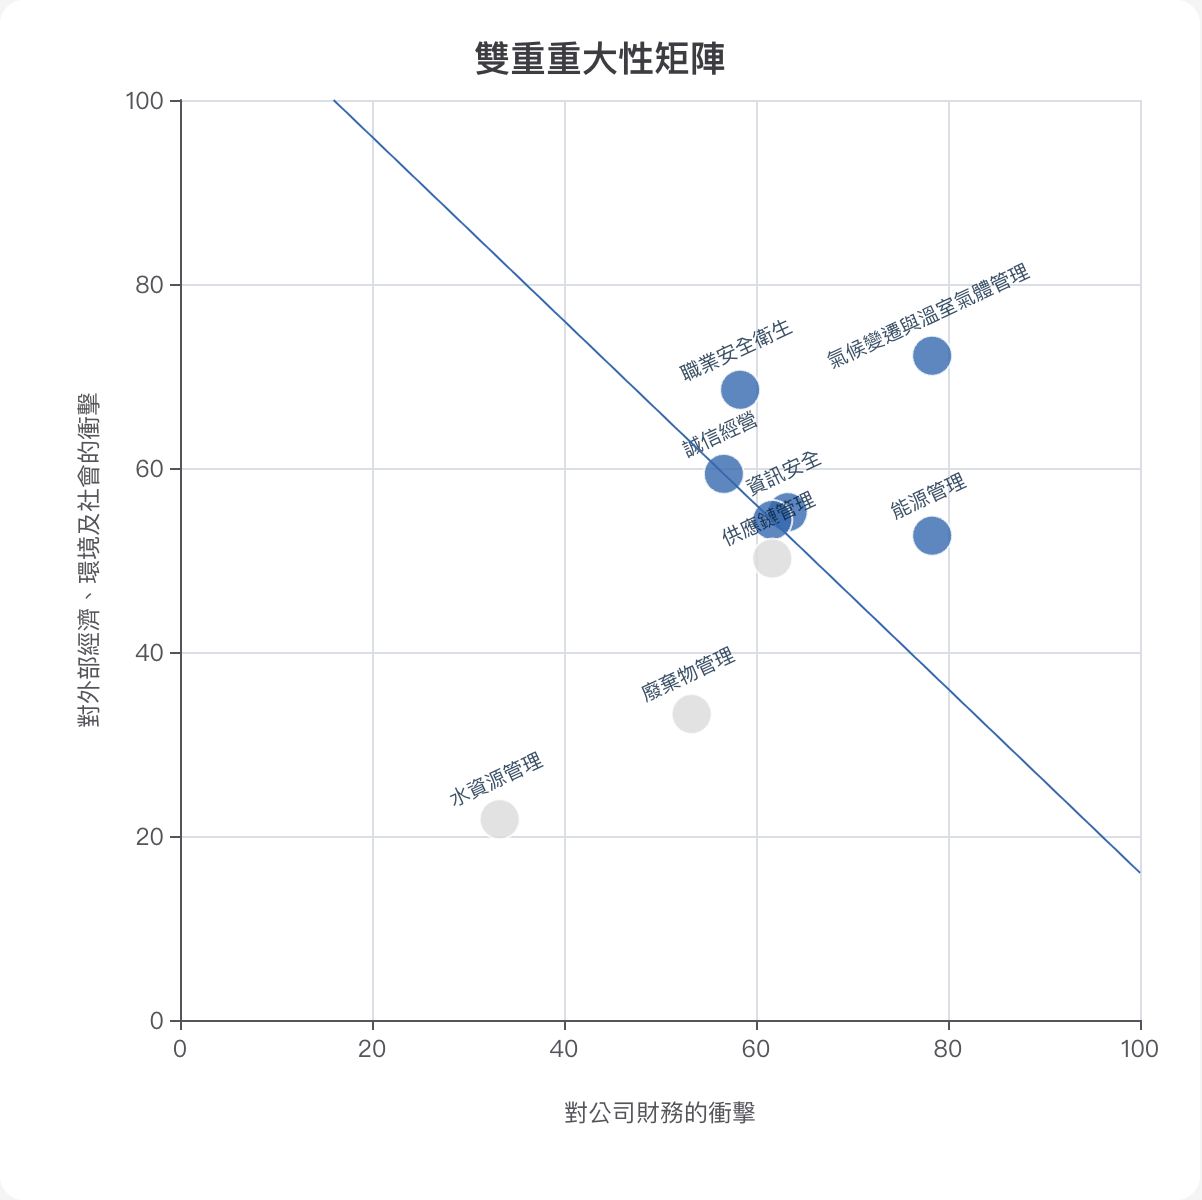
禾嶼電子的分數取自 Syber 示範專案的模擬資料。永續專員先排出正面與負面衝擊,正面門檻7分、負面門檻8分,任一達門檻就列入,共7項。為了同時看財務影響,又把關注程度、衝擊與財務分數合算成雙重重大性總分,門檻116分,只有6項:
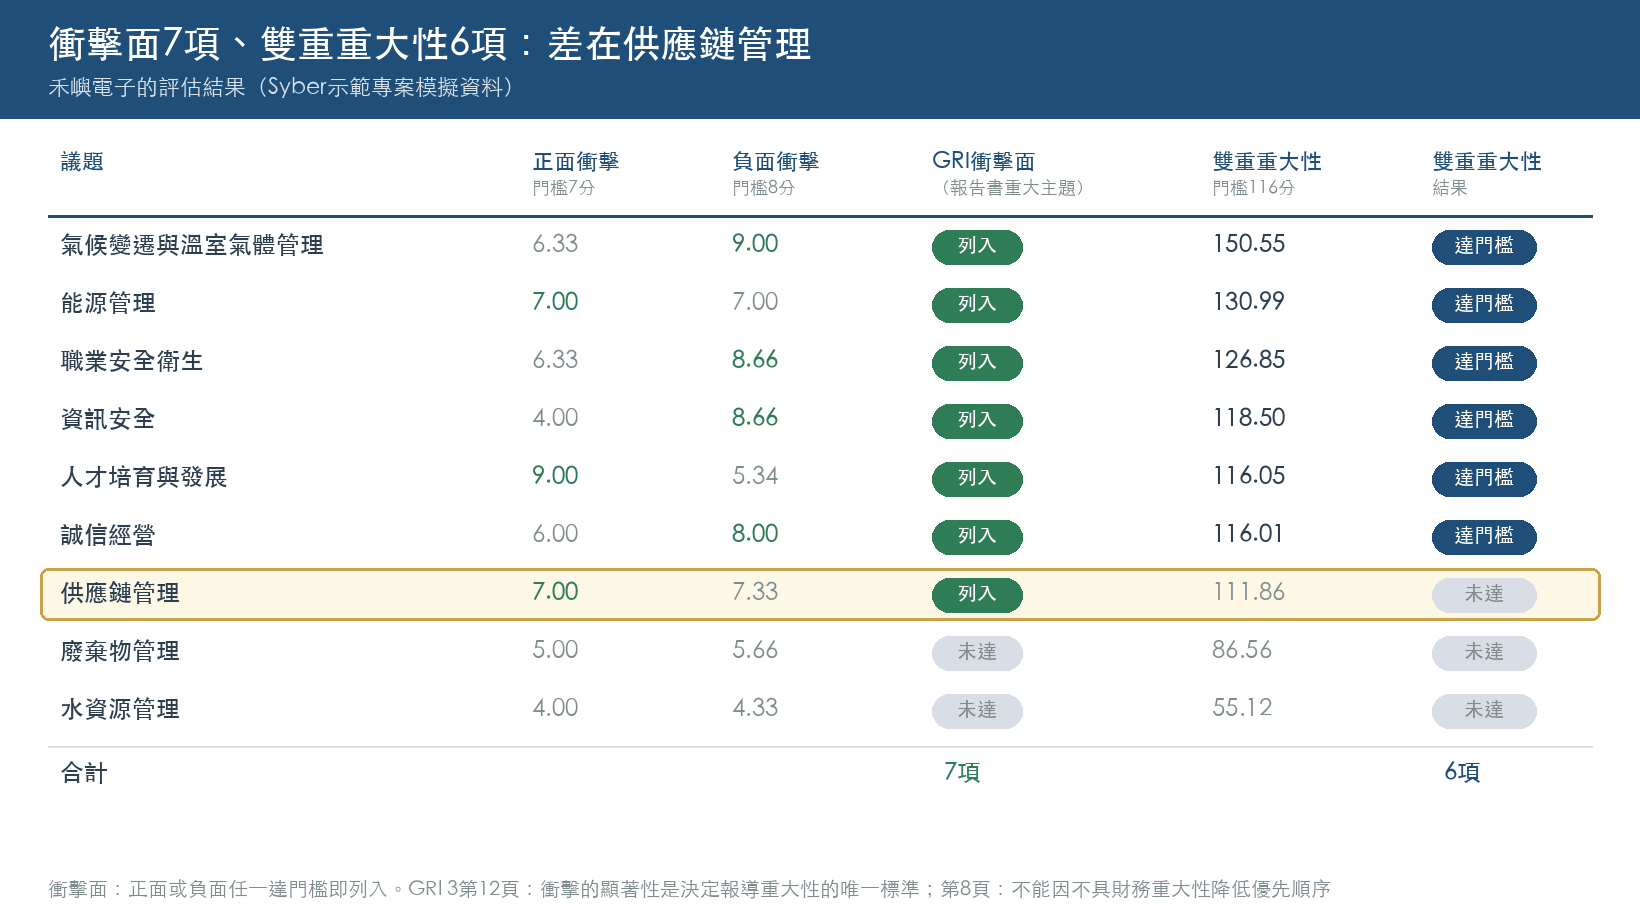
差別在供應鏈管理:正面衝擊7.00分達門檻,雙重重大性只有111.86分。GRI 3釋例1寫明,不能因主題不具財務重大性就降低其優先順序,所以報告書的重大主題仍列入供應鏈管理,共7項。雙重重大性總分適合同時呈現兩個面向,但不能用來排除衝擊面已達門檻的主題。
委員會預審時,一位委員指著雙重重大性清單上的誠信經營問:「只比門檻多0.01分,門檻為什麼不是116.1,或乾脆120?」
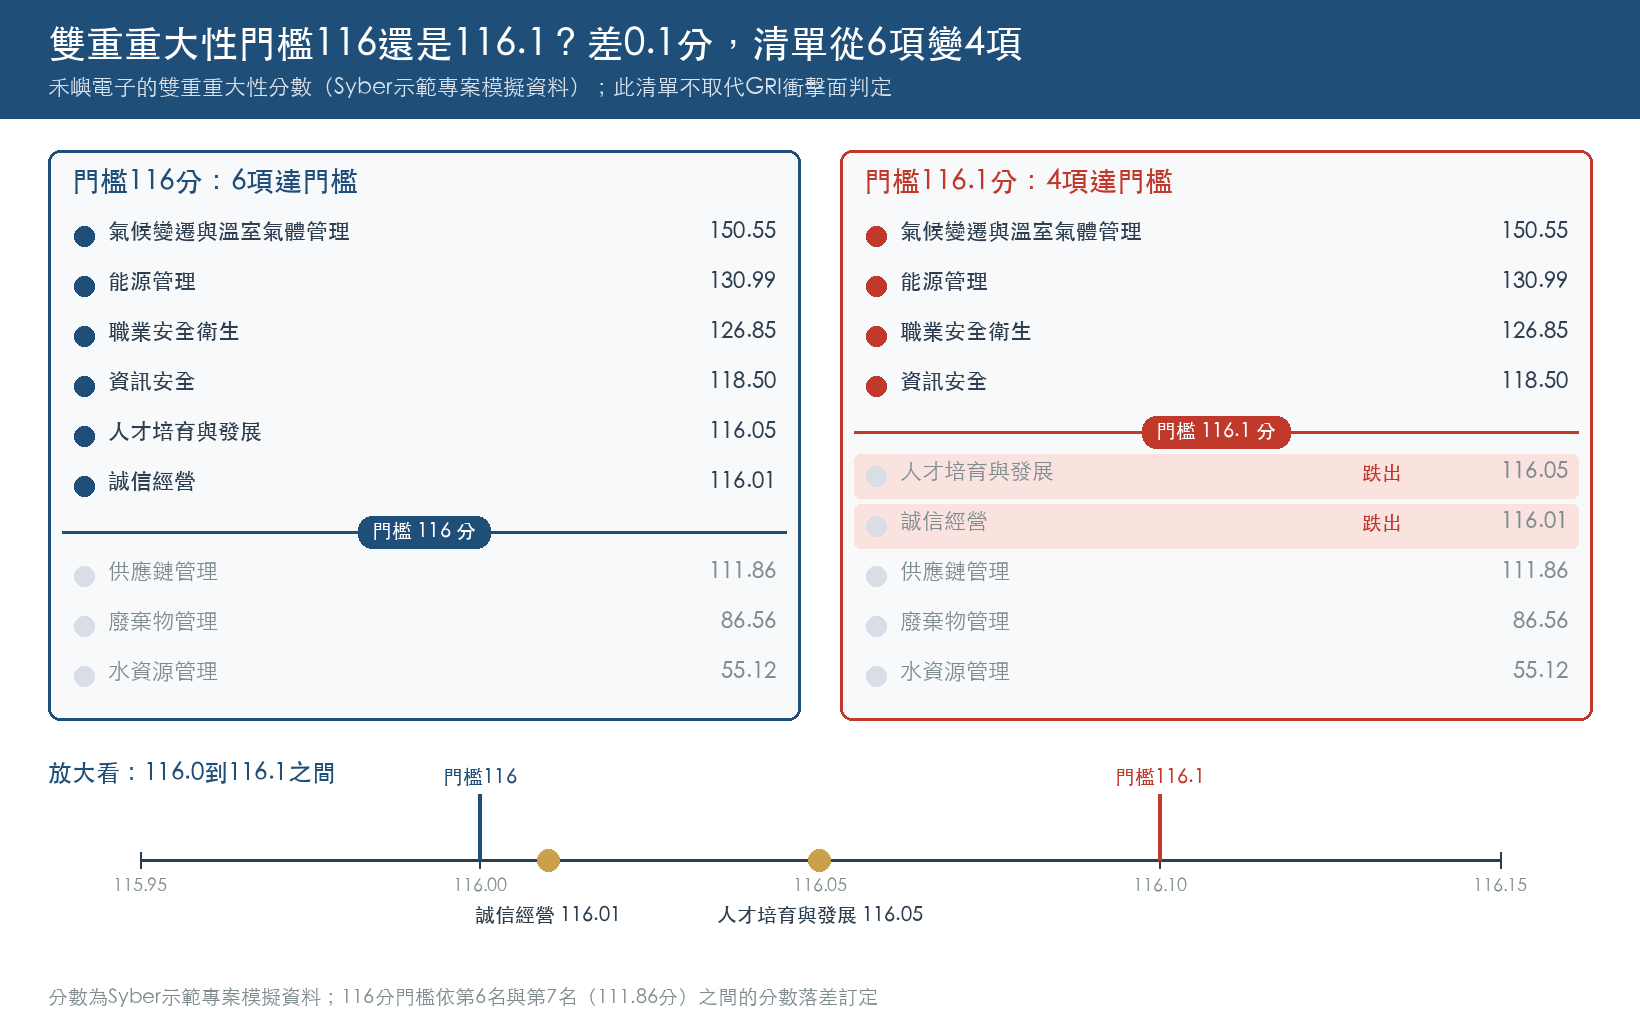
門檻若訂在116.1分,人才培育與發展(116.05)與誠信經營(116.01)都會跌出,清單從6項變成4項。永續專員事先寫下了理由:第6名116.01分與第7名111.86分之間有明顯落差,116分就訂在這個斷點。GRI 3建議記錄門檻與決策過程,就是為了日後能解釋所選的方法,這些記錄也有助於分析和保證/確信。
最後一關:送委員會核准,寫進報告書審得過嗎?

3月,結果送永續委員會核准。這是證交所指引的第四階段「溝通與揭露」:評估過程和結果宜由董事會或永續發展委員會等單位檢視和核准。
核准後,報告書依 GRI 3揭露3-1決定重大主題的流程、3-2重大主題列表與變動、3-3重大主題管理,並把每個重大主題對應到 GRI 主題準則。例如指引釋例7把誠信經營對應 GRI 205、能源管理對應 GRI 302,沒有對應準則的列為自訂主題。
永續專員最擔心的是3-3。證交所《2024年度永續報告書審閱結果及揭露建議》第20頁,統計未符「GRI 3:重大主題」揭露要求的情形:
3-3除了政策、行動與成效追蹤,第一項(3-3-a)就要描述各重大主題的實際與潛在、正面與負面衝擊。禾嶼電子在第二關衝擊問卷寫好的事件舉例,正好成為3-3的撰寫素材。審閱結果的完整解讀見〈證交所2024年度永續報告書審閱結果全解析〉與〈ESG報告書常見缺失與自檢清單〉。
審得過的關鍵:明年的自己找得到今年的紀錄
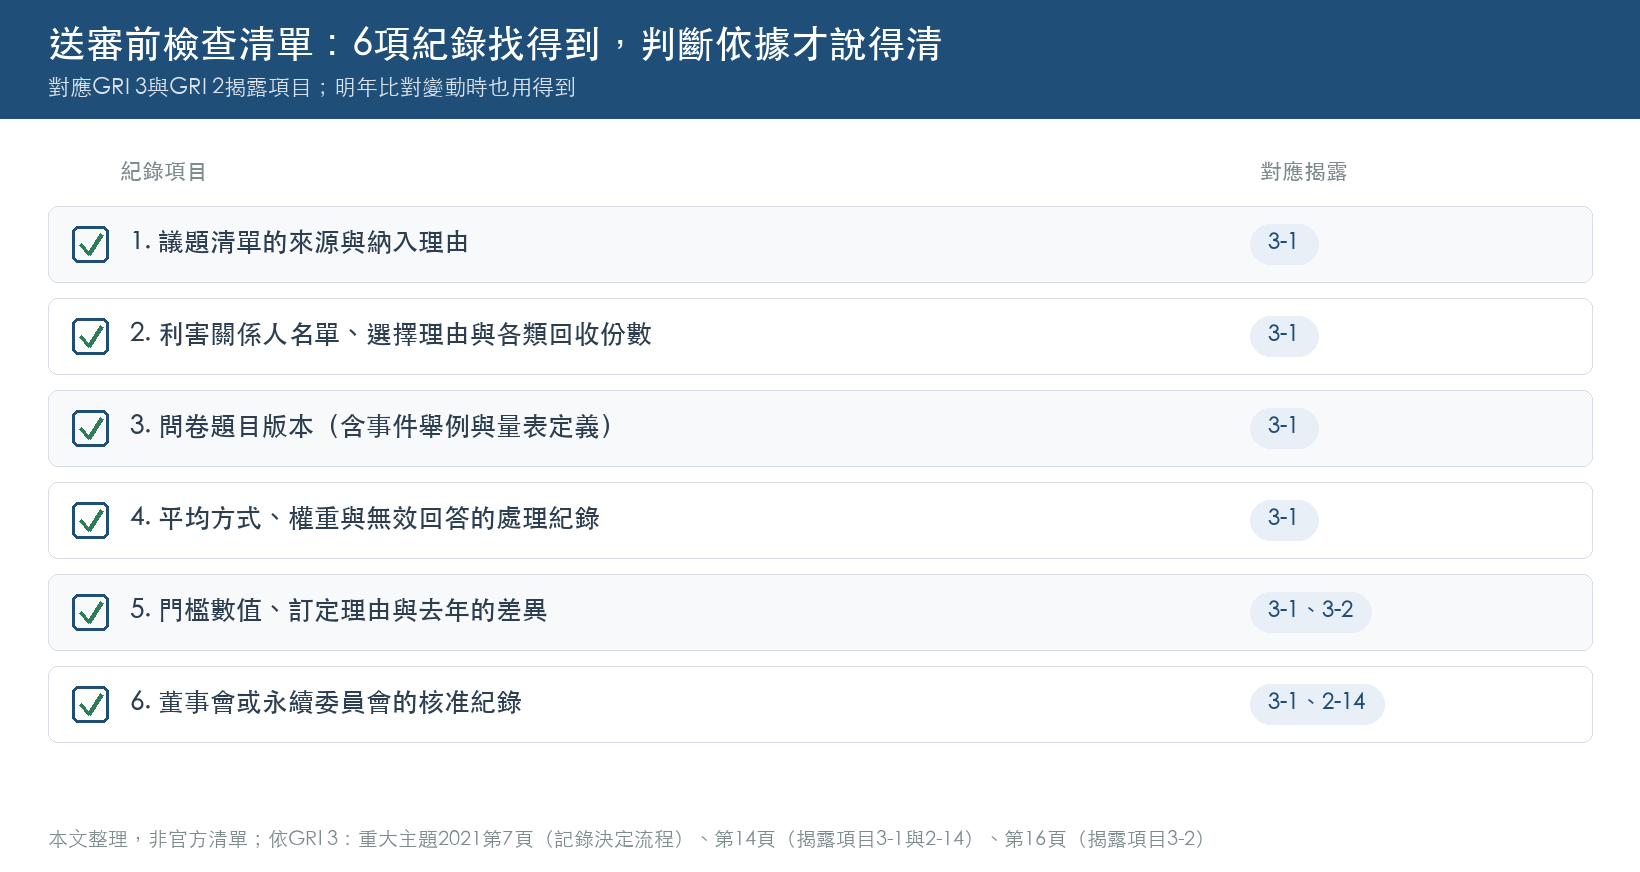
回頭看,禾嶼電子去年的問題不在方法,而在紀錄散了。GRI 3寫明,組織宜記錄決定重大主題的方法、決策、假設、主觀判斷、分析來源和證據,這些記錄有助於分析和保證/確信。永續專員送審前逐項檢查:
- 議題清單的來源與納入理由
- 利害關係人名單、選擇理由與各類回收份數
- 問卷題目版本(含事件舉例與量表定義)
- 平均方式、權重與無效回答的處理紀錄
- 門檻數值、訂定理由與去年的差異
- 董事會或永續委員會的核准紀錄
紀錄一散,人員一異動,3-2要報導的變動就很難寫。所以重點是讓問卷、回答、權重、門檻與核准依據留在同一處。Syber 的重大性分析模組依這個邏輯設計:問卷模板、免帳號填答連結、即時彙整,權重與門檻調整後矩陣立即重算,「判斷依據」欄位記錄門檻理由;重大主題確認後可匯入報告書專案,歷年專案也都保留,明年比對變動時查得到。相關功能說明見〈12月Syber功能上新:強化重大性、查證與內控流程〉。
永訊智庫執行長李振北主講,10月23日(五)11:00至12:00、10月29日(四)14:00至15:00各一場,Google Meet線上進行,免費參加。議程包含從問卷模板到重大性矩陣的實際操作,以及專屬免費環境的開通方式。前往報名頁 →
送審前,用三個問題檢查你的重大性分析
永訊智庫10月ESG × AI線上說明會「60分鐘完成重大性分析問卷」,10月23日(五)11:00與10月29日(四)14:00各一場,免費參加,內容包含從問卷模板到重大性矩陣的實際操作。
常見問題 FAQ
Q1. 重大性分析一定要發問卷嗎?
不一定。櫃買中心問答集說明,GRI 2021沒有要求重大主題鑑別須以問卷進行,也可透過申訴機制、訪談或座談會鑑別衝擊;多數企業採用問卷,是因為較容易蒐集與統整。不論用哪種方法,都要在GRI揭露項目3-1說明流程。
Q2. 重大主題的門檻要怎麼訂?
GRI沒有規定固定數值,只建議把衝擊由高到低排列、定義分界點並記錄。櫃買中心問答集提到通常建議取問卷議題的三分之二;不論採哪種訂法,門檻與理由都要留下紀錄。
Q3. 重大性分析多久要做一次?
GRI沒有明訂頻率。由於上市櫃公司須每年編製永續報告書,且揭露項目3-2要報導與上一期比較的重大主題變動,櫃買中心問答集建議每年檢視重大主題是否需調整。
Q4. 永續報告書鑑別出的重大主題,可以用在年報永續專章嗎?
可以作為起點。櫃買中心問答集建議,準備年報永續專章時可先參考永續報告書已鑑別出的重大主題判斷適用度,但仍應依各自適用規範(年報永續專章為IFRS永續揭露準則)的重大性原則判斷。
Q5. 重大主題的判斷過程,確信或審閱時審得過嗎?
要判斷的是每個重大主題能否說清楚怎麼選出來的。確認方式是送審前逐項比對議題來源、利害關係人名單、平均方式、權重、門檻與核准紀錄,並檢查GRI 3-1至3-3的揭露是否一致。紀錄缺漏就說明不了判斷依據。另外,證交所2024年度審閱結果中,未符GRI 3-3(重大主題管理)揭露要求的情形有32次,是GRI 3三個揭露項目中最多的。
延伸閱讀
- 【GRI 2021 改版】獨家解析最新重大性分析,6 家企業 ESG 報告範例一次看
- 證交所2024年度永續報告書審閱結果全解析:9大GRI缺失與氣候揭露建議
- 永續報告書作業辦法最新修正:申報重點與時程
- ESG 報告書常見缺失|2024 年度審閱結果與自檢清單
- 2026 IFRS 永續揭露準則問答集:範疇 3、過渡豁免、內控與確信重點
官方資料來源
- 臺灣證券交易所:永續報告書重大主題編製指引:本文四階段架構、釋例1至7的出處
- 臺灣證券交易所:永續報告書重大主題揭露範例:GRI 3-1至3-3與利害關係人揭露範例
- 接軌IFRS永續揭露準則專區:各產業常見重大主題及數位平台輔助產製功能對應情形:各產業常見重大主題清單(專區標示日期2025年3月18日)
- 接軌IFRS永續揭露準則專區:問答集(永續報告書編製>重大主題鑑別):問卷是否必要、門檻、正負面衝擊、鑑別頻率、與年報專章的關係
- 臺灣證券交易所法規分享平台:上市公司編製與申報永續報告書作業辦法:第5條第2項:每年8月31日前申報
- 臺灣證券交易所:上市公司編製與申報永續報告書作業辦法問答集(115年(2026年)5月18日):第12題:每年8月31日前申報
- GRI:Download the Standards(含GRI 3:重大主題2021正體中文版):GRI 3第7頁圖2、第12頁門檻設定、第14至16頁揭露項目3-1、3-2
本文依臺灣證券交易所《永續報告書重大主題編製指引》、《各產業常見重大主題及數位平台輔助產製功能對應情形》、接軌IFRS永續揭露準則專區問答集、《上市公司編製與申報永續報告書作業辦法問答集》(115年(2026年)5月18日版)及GRI 3:重大主題2021正體中文版整理。文中示範專案的分數與矩陣為Syber系統內的模擬資料,僅說明計算方式,不代表任何企業的實際結果。重大主題的鑑別與揭露,請依主管機關最新規定與確信機構意見辦理。
常見問題
查看全部什麼是 ESG?
ESG 是環境(Environmental)、社會(Social)、治理(Governance)的縮寫,是評估企業永續發展和道德實踐的三大關鍵因素。環境因素包括碳排放和資源使用;社會因素涵蓋員工關係和社區影響;治理則涉及領導力、道德
台灣
台灣企業常見做法包含在地報告書系統、國際 SaaS、顧問專案搭配 Excel,以及完全手工作業。選擇時應先比較台灣證交所格式、GRI / IFRS / TCFD 框架、繁中英文協作、資料留存、審核紀錄與隔年
碳盤查系統
選擇碳盤查系統時應先確認是否支援 ISO 14064-1、GHG Protocol、範疇一至三、排放係數版本、活動數據蒐集、佐證文件管理、審核紀錄與第三方
先選
還在研究階段?先從報告庫看同業怎麼寫,或比較 Syber
下一步怎麼判斷先想清楚:你要找答案、看法規、參考同業,還是