
隨著歐盟碳邊境調整機制(CBAM)於2026年1月1日進入確定階段(Definitive Phase),台灣出口商正面臨影響出口成本與市場競爭的新挑戰。本文將解析最新CBAM制度更新,聚焦實測數據應用、碳費抵扣實務與申報流程,幫助企業轉化碳風險
讀完後先判斷
如果你是為了排放係數、ISO 14064、CBAM 或碳資料而來,下一步是確認活動數據、係數版本與佐證能否
目錄
前言:
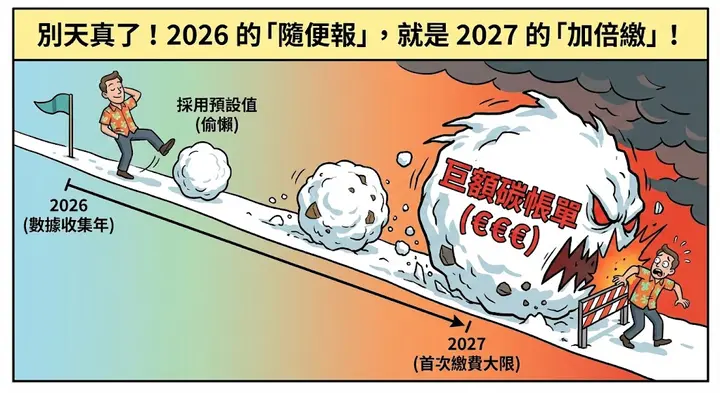
許多台灣出口商誤以為「CBAM 憑證購買從 2027 年起」,因此 2026 可鬆懈。但事實上,2026 全年進口排放將作為首批憑證計算基礎,第一個年度申報與憑證繳交截止日為 2027 年 9 月 30 日。數據不準確或依賴預設值,可能導致憑證需求膨脹,轉化為高額
因此,立即行動是必要的。企業建立實測數據體系,不僅確保合規,還能優化報價,以維持對歐盟市場的
CBAM 的基本概念、適用產品與完整時程,請見CBAM 是什麼?;本文聚焦 2026 正式期的
一、 2026 制度
進入定義階段後,CBAM 核心機制由季度作業轉為年度結算,重點
- 憑證購買時程: 2027 年 2 月 1 日起正式開賣。進口商需依據 2026 全年排放量購買對應
數量的憑證。 - 首批結算截止: 2027 年 9 月 30 日前需提交年度報告
並繳納憑證。 - 價格掛鉤: 2026 年進口對應的憑證採 EU ETS 拍賣季平均價,2027 年起改採週平均價。這代表碳排越高,出口財務壓力
就越重。
這是「當年累積責任、隔年結算」模式。碳排越高,憑證需求越大,出口成本隨之上升。台灣企業應及早蒐集數據,協助歐盟進口商計算精準
二、
正式期採用預設值時,須依產品及年度套用法定加成,不能將同一比例套用到所有產品。企業可依實際製程數據與適用的預設值比較
- 預設值加成(Markup): 依 Regulation (EU) 2026/1740 修正的 2025/2621 附件 I,水泥、鋼鐵、鋁及氫的預設值總排放欄位,2026 年加成 10%、2027 年 20%、2028 年起 30%;肥料另有規定,不適用
這組比例。 - 實測數據(Actual Values)的優勢: 採用符合規定且經認可驗證人(Accredited Verifiers)查驗的實際排放,可避免對該實際排放部分套用預設值加成;成本差異仍取決於實際排放與適用預設值,不能直接視為固定
節省 10%。 - 財務連鎖效應: 依賴預設值會讓報價失去競爭力,導致客戶轉向具備低碳數據的
競爭對手。
三、
台灣即將實施碳費制度,出口商常問:「本地已付碳費,是否可避免CBAM重複課徵?」答案是肯定的。針對「重複課徵」問題,歐盟給出了抵扣機制,但前提是需證明碳價格已實際支付,且與申報產品的排放量具備直接
四、
基於最新 Omnibus Regulation (EU) 2025/2083,台灣出口商應落實
- 產品 CN Code 判定: 確認水泥、鋼鐵、鋁、肥料、氫等品項
是否在列。 - 50 噸質量門檻判定: 這是最新利多!若歐盟進口商同一曆年鋼鐵、鋁、水泥及肥料合計進口淨重不超過 50 公噸(含 50 公噸),可免除申報與憑證義務(電力與氫
不適用)。 - 數據彙整與邊界界定: 蒐集廠內製程、能源及上游排放數據。蒐集廠內外排放數據時,請務必留意:歐盟對「計算範圍與活動數據來源」的要求較為嚴謹。在這種「容錯率極低」的環境下,傳統 Excel 手動作業產生的微小公式偏差或批次誤植,都可能引發連鎖反應,影響最終申報的可信度與成本
抵扣權利。 - 嵌入排放精確計算: 依歐盟最新方法學進行監測與分攤。若採「混合使用(實測+預設)」,需注意加權計算的
複雜度。 - 年度報告產出: 透過 CBAM Registry 提交。2026 年數據將在 2027 年 9 月完成
最終核驗
結語:
CBAM 定義階段的挑戰核心在於「數據治理」。將排放量轉化為可驗證、可追溯的「資產」,是企業在綠色貿易時代
傳統 Excel 難以應對繁雜的稽核軌跡與變動的法規加成。建議導入數位工具,如:DCarbon 雲
官方資訊:環境部氣候變遷署「因應 CBAM 專區」;經濟部綠色貿易資訊網
本文更新於 2026 年 10 月 6 日。更新重點:新增 CBAM 基本概念延伸閱讀,並補充預設值加成比例、憑證計價方式與 50 公噸
常見問題
查看全部2026 年 CBAM 憑證
2026 年的進口排放將作為首批憑證計算基礎,首批憑證購買將於 2027 年 2 月 1 日開始,並需在 2027 年 9 月 30 日前提交年度報告
預設值
依 Regulation (EU) 2026/1740 修正的 2025/2621 附件 I,水泥、鋼鐵、鋁及氫的預設值總排放欄位,2026 年加成 10%、2027 年 20%、2028 年起 30%;肥料不適用這組比例。企業應按產品與年度核對歐盟
台灣
台灣出口商可以通過歐盟提供的抵扣機制避免 CBAM 的重複課徵,但前提是需證明碳價格已實際支付,且與申報產品的排放量具備直接
把碳
用 DCarbon 依設定的排放係數計算,並整理活動數據與佐證文件,讓盤查資料可追蹤、可審核、可回應
下一步怎麼判斷先把文章中的規範或係數要求轉成資料清單;若資料會跨據點、跨部門或需要查證,再評估是否需要