最後更新:2026 年 10 月 6 日
淨零排放是讓溫室氣體排放量與碳匯量達成平衡。對企業而言,起點是掌握排放並持續減量,逐步處理難以消除的剩餘排放;台灣 2050 淨零路徑提供國家轉型方向,企業則需要把方向轉成有邊界、有負責人、能追蹤成果的行動。
淨零排放是什麼?為什麼不是零排放?
淨零看的是排放與移除的平衡,不要求把每個活動都描述成完全沒有排放。《氣候變遷因應法》第 3 條 將淨零定義為溫室氣體排放量與碳匯量達成平衡;同法所稱碳匯包含可持續移除並吸收或儲存溫室氣體的自然或人為設施與場所。
因此,企業要說明的不只有一個最後的數字,還有排放涵蓋誰、量化哪段期間、採取什麼措施,以及剩餘量如何處理。閱讀淨零承諾時,建議先把承諾年份與已完成成果分開看,再確認是否提出中途可追蹤的行動。
若公司今年完成盤查,這代表掌握了排放資料;若開始汰換設備,則是減量行動。這些都是可以往前推進的工作,但不能省略執行成果與平衡條件,就直接宣稱已完成淨零。用具體階段描述進度,會比只貼上「淨零企業」標籤更容易讓客戶理解。
淨零與碳中和差在哪?
在企業及產品層級,兩者的用途與達成條件須分開看,不能視為同義證書。淨零是轉型與目標管理問題;碳中和宣告則必須交代特定主體、邊界、期間及剩餘碳足跡如何被平衡。
| 比較面向 | 企業淨零目標 | 碳中和宣告 |
|---|---|---|
| 先問什麼 | 企業如何依科學路徑推動減量與轉型? | 宣告的是哪個組織、產品或服務、哪段期間? |
| 需要的基礎 | 盤查資料、減量目標、轉型行動與進度 | 碳足跡量化、減量成果、剩餘量及抵換證據 |
| 外部額度的角色 | 須遵守目標標準,不可代替企業自身減量 | 依適用標準補償減量後的剩餘碳足跡 |
| 不能直接推論 | 目標獲認可不等於已達成目標 | 單一主體碳中和不等於全企業已達淨零 |
ISO 14068:2026 官方說明 明確指出,該標準處理組織與產品碳中和,並未訂定溫室氣體淨零的要求或建議。SBTi 企業淨零標準說明 則將企業減量與額外氣候貢獻區分,後者不能取代前者。宣告流程可另讀 碳中和主題頁。
誰需要關注淨零?先找出與公司的連結
正在設定氣候目標、回應客戶排放要求或規劃設備投資的企業,都可以用淨零路徑檢視自己的準備順序。建議先列出必須回應的事項,再決定盤查、減量或揭露工作的優先次序。
- 法規:核對是否屬盤查登錄、查驗或碳費適用對象,將申報義務與自願目標分開管理。
- 客戶:確認要求的是組織排放、產品碳足跡或減量目標,避免交出不對題的資料。
- 營運:整理設備更新、燃料使用及採購決策,找出能納入年度預算的改善工作。
- 對外溝通:把已完成資料、正在執行的措施與未來承諾分開呈現,讓成果有證據可查。
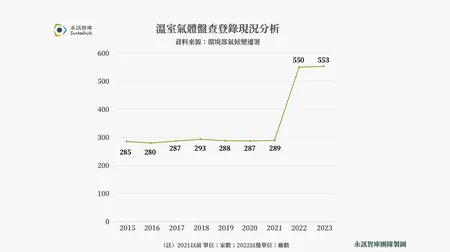
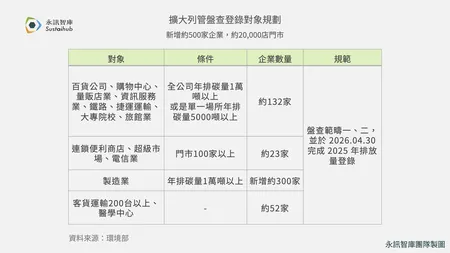
這是企業需求盤點建議,不是新增的法規清單。若需要先判定盤查範圍,可搭配 溫室氣體盤查登錄說明;計算與準備流程則從 碳盤查入門 開始。
台灣 2050 淨零路徑有哪些重點?
台灣於 2022 年 3 月 30 日公布淨零路徑,以四大轉型、兩大治理基礎與 12 項關鍵戰略推動。四大轉型是能源、產業、生活、社會;兩大治理基礎為科技研發與氣候法制。
架構與公布日期見 國發會十二項關鍵戰略;總體路徑見 臺灣 2050 淨零排放路徑。下表完整列出戰略名稱,右欄是供企業展開內部討論的問題,不代表所有產業都須採行同一技術。
| 關鍵戰略 | 企業可先討論的問題 |
|---|---|
| 風電/光電 | 採購能源時,如何確認來源與供應條件? |
| 氫能 | 製程是否需要評估替代燃料的適用性? |
| 前瞻能源 | 哪些研發方向可能影響長期能源選擇? |
| 電力系統與儲能 | 用電需求、供電韌性與負載安排如何整合? |
| 節能 | 哪些設備與操作方式可以先改善? |
| 碳捕捉利用及封存 | 難減排製程是否需要追蹤此類技術條件? |
| 運具電動化及無碳化 | 車隊更新時如何評估運具與基礎設施? |
| 資源循環零廢棄 | 如何減少原料損耗並改善再利用流程? |
| 自然碳匯 | 若規劃碳匯,如何證明移除效果與持續性? |
| 淨零綠生活 | 辦公、採購與服務設計可以改變什麼? |
| 綠色金融 | 投資決策需要哪些排放與轉型資料? |
| 公正轉型 | 轉型如何影響員工、供應商與所在社區? |
企業可以先圈出與自身營運有直接關係的項目,再安排負責部門與評估資料。以需要更新車隊的公司為例,可同時討論運具、用電需求及員工操作訓練,而非把每項戰略切成彼此沒有關係的專案。
台灣 2050 淨零入法,代表什麼義務?
2023 年修正公布的《氣候變遷因應法》,已把 2050 年溫室氣體淨零排放列為國家長期減量目標。這個國家目標並不等於所有企業都須立即取得同一種淨零認證;個別義務要依適用條文及公告另行判斷。
| 時間與依據 | 內容 | 企業閱讀方式 |
|---|---|---|
| 2022 年 3 月 30 日 | 公布臺灣淨零路徑 | 了解轉型架構與可關注領域 |
| 2023 年,《氣候變遷因應法》第 4 條 | 將 2050 淨零列為國家長期目標 | 另行核對公司的盤查、查驗、碳費及揭露義務 |
| 企業自訂目標與檢視期間 | 依選用標準及公司情況規劃 | 寫清基準、範圍、措施與追蹤方式 |
法律依據為 《氣候變遷因應法》。本文介紹路徑架構,不把歷年路徑中的技術情境當成對每家公司固定不變的排放配額;若要作投資決策,應另查相關行業及技術的當期政策。
企業第一步做什麼?把盤查轉成減量工作
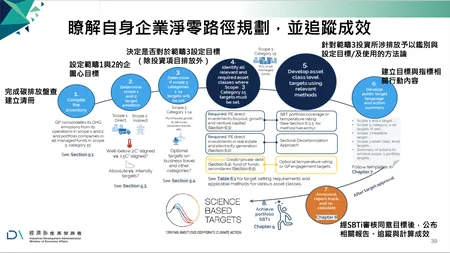
建議先建立可比較的排放基礎,再把排放熱點轉成有負責人與檢查方式的行動。GHG Protocol 企業標準 提供組織盤查基礎,範疇三標準 協助企業辨認價值鏈排放與改善機會;以下為據此整理的準備順序。
| 步驟 | 實際工作 | 可檢查的成果 |
|---|---|---|
| 確認目的與邊界 | 釐清適用規範、據點、期間與價值鏈活動 | 範圍清單及資料責任人 |
| 建立盤查基礎 | 整理燃料、能源、採購等活動數據 | 附來源、係數與假設的排放資料 |
| 辨認減量機會 | 比較設備、能源及供應鏈改善選項 | 措施清單、預算與預期影響 |
| 設定目標 | 確認基準年、目標期間與適用方法 | 可量化且能追蹤的目標說明 |
| 持續檢視 | 比較實際成果、解釋差異並調整措施 | 成果紀錄與下一期改善安排 |
起步時可把資料分成「已確認」「需估算」「尚缺」三欄,不要為了讓報表看起來完整就省略限制。若某項措施尚在評估,請把預期減量與已實現減量分開;年度檢視時也應說明產量、邊界或方法是否改變,避免把不可比較的數字直接相減。
SBTi 是什麼?如何選擇適用版本?
SBTi 是科學基礎減量目標倡議,提供企業制定科學基礎減量目標的標準;目標評估由 SBTi Services 辦理。設定或通過評估是目標管理的階段,不是已達成淨零的證明。
截至本文更新日,SBTi 已發布企業淨零標準 V2.0;但 官方版本過渡說明 仍建議 2026 年提交、更新或續訂目標的企業使用 V1.3.1,V2.0 的目標提交預計自 2027 年第一季開放。不要把「新標準已發布」直接理解成「所有申請立即改用新版」。
實際準備時,先確認公司及產業適用路徑、目標邊界與提交時間,再安排資料。各版本的具體條件不宜混搭,也不應用一組通用減量百分比替代完整判斷;基礎分類可先讀 範疇一、二、三說明。
淨零排放常見問題
判斷一項淨零說法時,請同時看主體、目標與成果。以下回答企業開始規劃時最需要釐清的問題。
2050 淨零入法後,所有企業都要立刻申請認證嗎?
《氣候變遷因應法》第 4 條訂的是國家長期目標,不能由此推導每家企業都須立即取得同一張證書。企業仍須另外判斷自己適用的盤查、碳費、揭露規定與客戶要求。
企業第一步是買碳權還是做盤查?
建議先確認目的與邊界,整理排放源、活動數據及基準年盤查,再找出可執行的減量措施。沒有這些資料,就難以判斷應優先改善哪裡、需要多少資源,以及剩餘排放究竟是多少。
SBTi 是什麼?目標通過就算達到淨零嗎?
SBTi 是科學基礎減量目標倡議,提供企業設定減量目標的標準與方法;目標評估由 SBTi Services 辦理。目標通過評估與實際減量成果是兩件事,企業仍須執行計畫並追蹤進度。
中小企業沒有完整範疇三資料,可以開始嗎?
可以先盤點價值鏈活動、資料來源與缺口,依適用方法建立可說明假設的初步估算,再改善重要項目。是否須對外揭露及涵蓋哪些活動,仍要核對適用標準與客戶要求,不能把沒有資料當成沒有排放。
下一步:建立可以追蹤的排放資料
先依 碳盤查步驟 整理排放源與單據,再安排減量與目標工作。永訊智庫 DCarbon 提供組織碳盤查自動化、AI 單據助手、AI 盤查報告書與產品碳足跡計算,支援 ISO 14064-1、ISO 14067;系統負責資料整理與計算,正式查證由第三方機構執行。
碳管理基礎知識系列
從碳盤查開始,依需要延伸到法規、費用與減碳目標: