
金管會與環境部2026年9月23日宣布調整IFRS永續揭露準則適用範圍,強制適用的上市櫃公司由1,970家調整為約560家。第三階段前兩年只需揭露氣候資訊、範疇三改為自願揭露,第二、三階段將免除母公司個體確信,過渡期永續專章擬放寬至股東會前14日申報。本文整理四組對象、逐年時程
讀完後先判斷
如果你是為了 IFRS、SASB、TCFD、GRI 或 ESG 報告要求而來,下一步是把揭露項目轉成資料蒐集、章節分工
目錄
- 永訊智庫
重點整理 - 一、公告重點:9月23日
宣布了什麼 - 二、為什麼調整:國際作法、問卷
與溝通過程 - 金管會引述的
國際作法 - 臺灣
原本的規劃 - 問卷調查
與溝通過程 - 三、你的公司屬於
哪一組 - 判斷時要注意的
兩件事 - 四、四項過渡措施
逐項看 - 1. 適用範圍:由1,970家調整
為約560家 - 2. 揭露內容:氣候以外資訊延後、範疇三
改自願 - 3. 確信規定:免除母公司個體
層級確信 - 4. 申報時限:過渡期可延
到股東會前14日 - 五、溫室氣體盤查與確信:路徑圖
怎麼改 - 六、各組逐年時程
與準備重點 - 各組現在可以
先做的事 - 七、不在調整範圍的產業
與後續配套 - 金融業、保險業、證券
期貨業 - 鋼鐵、
水泥業 - 金管會列出的
後續配套 - 八、確信範圍調整後,結果
審得過嗎 - 確信範圍變了,你的溫室氣體數據
審得過嗎 - 常見問題 FAQ
- Q1. 資本額未達20億元的上市櫃公司,還要編IFRS
永續專章嗎? - Q2. 怎麼知道自己是不是「環境部公告應盤查登錄
及查驗對象」? - Q3. IFRS第三階段公司什麼時候要揭露氣候以外的
永續資訊? - Q4. 範疇三改為自願揭露,是不是就不用
盤查了? - Q5. 第一、二階段公司有受到這次調整
影響嗎? - Q6. 母公司個體確信豁免後,溫室氣體的結果
還審得過嗎? - Q7. 金融業、保險業也適用這次的
調整嗎? - 延伸閱讀
- 官方
資料來源
永訊智庫重點整理
- 強制適用的約 560 家,由實收資本額 20 億元以上約 535 家與環境部納管約 25 家組成,市值占全體上市上櫃公司逾 87%;全體上市櫃公司的接軌時程維持不變。
- 第二、三階段免除的是母公司個體層級確信,合併集團層級的範疇一、二排放資訊仍須取得確信;第四組豁免的是母公司與合併報表的確信,盤查本身與範疇一、二揭露仍在。
- 新聞稿表示擬放寬永續專章申報時限,適用於全體接軌公司(金融業、保險業及證券期貨業除外):自首次適用年度起算的前兩個會計年度,最遲可隨年報在股東會前 14 日申報。
- 第三階段範疇三改為自願,指的是永續專章的法定揭露義務;客戶要求的碳排與產品碳足跡數據不受影響。正式規定以金管會預計年底前修正發布的年報準則與相關函令為準。
永訊智庫分析永訊智庫永續報告書資料庫中 2025 報告年度 2,023 家上市櫃公司的永續報告書,45.4% 列有第三方查證或確信、25.5% 由會計師事務所確信,採「合理確信」的只有 2 家(「列有」指申報資料的查證或確信機構欄位有值,不代表確信涵蓋整本報告);母公司個體確信豁免後,合併層級的確信仍在,這組數字可作為評估確信資源配置時的同業參考。
金管會與環境部在2026年9月23日聯合宣布,調整上市櫃公司適用IFRS永續揭露準則的相關規定。強制適用的公司由全體上市櫃1,970家,調整為約560家;資本額未達20億元、且不在環境部盤查名單上的上市櫃公司,改為揭露氣候基本資訊。
這次調整集中在IFRS第三階段,但申報時限的放寬也適用第一、二階段,母公司個體確信的豁免也適用第二階段。本文依金管會新聞稿與三份附件,整理四項過渡措施、四組對象的差別,以及各組從現在到2031年的時程。以下依已公布的政策方案及修正藍圖說明;涉及法規與函令之適用,以後續正式發布內容為準。
(本文民國年皆加註西元年:115年=2026、116年=2027、117年=2028、118年=2029、119年=2030、120年=2031、121年=2032、112年=2023、114年=2025)
一、公告重點:9月23日宣布了什麼
金管會新聞稿標題為〈「接軌國際 行穩致遠」-環境部×金管會共同優化永續揭露接軌路徑,兼顧資訊品質與產業競爭力〉,同時附上三份附件:調整措施對照表(附件1)、修正後的接軌藍圖與永續發展路徑圖(附件2)、說明簡報(附件3)。
先看數字。以下四項都取自新聞稿與附件3簡報,家數與市值為簡報所載2026年6月30日的統計。
新聞稿把這次調整的性質寫得很清楚:全體上市櫃公司的接軌時程維持不變,改的是誰要強制適用、前幾年要揭露哪些內容、確信做到哪一層、專章什麼時候交。調整分成四個構面:
- 適用範圍:強制適用門檻改為實收資本額新臺幣20億元以上,加上排放源屬環境部納管應盤查及查驗的上市櫃公司。
- 揭露內容:第三階段公司前兩年只需揭露氣候相關資訊;範疇三溫室氣體排放改為自願揭露。
- 確信規定:第二、三階段公司免再就母公司個體溫室氣體(範疇一、二)排放取得確信;資本額未達20億元且非屬環境部公告應盤查登錄及查驗對象者,得自願確信;金融業及鋼鐵、水泥業等另依相關規定辦理。
- 申報時限:自首次適用年度起算的前兩個會計年度為過渡期,永續專章得延後至年報申報時限(股東會前14日)。
| 項目 | 現行規定 | 簡化方案 | 調整重點及效益 |
|---|---|---|---|
| 接軌對象 | 所有上市櫃公司(1,970家)強制適用 | ①實收資本額20億元以上(約535家) ②未達20億元惟屬環境部公告應盤查登錄及查驗對象(約25家) | 聚焦資源相對充足、影響較大之公司 |
| 氣候以外資訊(IFRS S1) | 首次適用年度得豁免,第2年起應揭露氣候以外的永續資訊 | 第三階段公司適用: ①首次適用前2個會計年度得豁免揭露氣候以外之永續資訊 ②第3年(2030年)起應揭露氣候以外永續資訊 | 接軌初期先聚焦氣候議題資訊,減少「氣候+其他永續議題」的雙重壓力 |
| 範疇3溫室氣體排放 | 首次適用前3個會計年度得豁免,第4年度起強制揭露 | 第三階段公司自願揭露 | 先聚焦範疇1、2揭露,降低取得供應鏈確信資訊的成本及人力負擔 |
| 範疇1&2溫室氣體確信 | 個體及合併層級均須取得獨立第三方有限確信 | 免除母公司個體層級確信 | 降低確信成本並兼顧資訊品質 |
| 申報時程 | 永續專章應與財務報告同時申報(3月底前) | 首次適用前2年度,永續專章得依年報時限(股東會前14日)申報;第3年起仍應與財務報告同時申報 | 過渡期放寬申報時點,以利企業調整作業時程 |
二、為什麼調整:國際作法、問卷與溝通過程
金管會引述的國際作法
新聞稿以歐盟縮減企業永續報導指令(CSRD)適用範圍作為政策背景:歐盟於2026年3月正式實施Omnibus I指令,依金管會引述,強制適用公司由約5萬家縮減至約5,000家,削減約90%。新聞稿另提到強制性資料點削減逾60%;依歐盟執委會公告,這是2026年7月3日通過的修訂版歐洲永續報導準則(ESRS),尚須經歐洲議會及理事會審查期後才適用,與Omnibus I指令是兩項措施,生效時點不同。日本、韓國、澳洲等市場則採分階段、分規模的方式接軌。
附件3簡報第6頁另列出日韓的適用門檻:日本規劃由東京證券交易所Prime市場市值5,000億日圓以上的公司,依市值分階段適用SSBJ永續揭露準則(日本金融廳路徑圖);韓國為合併資產逾5兆韓元者(金管會簡報引述)。
臺灣原本的規劃
金管會於112年(2023年)8月17日發布「我國接軌IFRS永續揭露準則藍圖」,並於114年(2025年)修正年報應行記載事項準則(下稱年報準則)及相關函令,要求上市櫃公司自115會計年度起按實收資本額分三階段適用,在年報中以專章揭露永續相關財務資訊:
| 原階段 | 實收資本額 | 首次適用會計年度 |
|---|---|---|
| 第一階段 | 100億元以上 | 115年度(2026年) |
| 第二階段 | 50億元以上、未達100億元 | 116年度(2027年) |
| 第三階段 | 未達50億元(其餘上市櫃公司) | 117年度(2028年) |
新聞稿指出,第一、二階段的大型上市櫃公司已依時程推進;第三階段家數多、資源相對有限,因此成為這次調整的重點。
問卷調查與溝通過程
附件3簡報第7頁列出這次調整的過程。依新聞稿說明,問卷調查的結果顯示,多數企業反映氣候以外的永續資訊判斷困難,也面臨供應鏈資料取得的挑戰。
-
5-6月問卷調查
透過「IFRS永續揭露準則認可諮詢小組」,對1,700餘家第三階段上市櫃公司進行問卷調查,回收1,643家;同步蒐集投融資機構與會計師事務所意見。 -
7/1專案小組會議
金管會專案小組第三分組(簡報稱「本局」)邀集環境部、經濟部、交通部等代表,就諮詢小組所提建議方案進行初步溝通。 -
7/20第一次諮詢小組會議
邀集學者專家、產業代表(20家)、相關公協會、查驗證機構及環境部、經濟部代表。簡報記載的共識為:參考歐盟等規定,朝「目標不變、作法簡化」方向調整。 -
8月與環境部研商
8月5日環境部召開會議,研商範疇三係數建置及盤查規則調和;8月19日、25日針對簡化方案再次討論,環境部建議參考歐盟規定設定接軌門檻、縮減適用範圍。 -
8/28第二次諮詢小組會議
就建議方案達成共識,決議「永續目標不變,步驟調整」。9月23日由金管會與環境部聯合對外宣布。
三、你的公司屬於哪一組
本次調整措施尚不適用於金融業、保險業及證券期貨業;該等業別依金管會「綠色及轉型金融行動方案」及主管業務局規劃辦理。溫室氣體盤查與確信方面,鋼鐵、水泥業沿用原永續發展路徑圖,不宜只依資本額組別判斷。
調整後,全體上市櫃公司可分成四組。前三組仍是強制適用,只是各自起始年度不同;第四組不再強制適用IFRS永續揭露準則,但仍有氣候資訊的揭露義務。
| 組別 | 判斷條件 | 家數(附件2) | 調整後的義務 |
|---|---|---|---|
| 第一階段 | 實收資本額100億元以上 | 126家 | 115年度(2026年)起強制適用 |
| 第二階段 | 實收資本額50億元以上、未達100億元 | 118家 | 116年度(2027年)起強制適用 |
| 第三階段 | 實收資本額20億元以上、未達50億元;或未達20億元惟屬環境部公告應盤查登錄及查驗對象 | 316家 | 117年度(2028年)起強制適用,並適用本次新增的過渡措施 |
| 第四組 | 實收資本額未達20億元,且非屬環境部公告應盤查登錄及查驗對象 | 1,410家 | 不強制適用;應揭露氣候基本資訊(如氣候治理、風險管理、溫室氣體範疇1及2) |
第三階段的316家,由兩部分組成。依附件3簡報第9頁,資本額20億至50億元的公司有291家;另外約25家資本額未達20億元,但屬於環境部公告應盤查登錄及查驗的對象,新聞稿說明這類公司「可能面臨較高氣候轉型風險,為利投融資決策」,因此也納入強制適用。
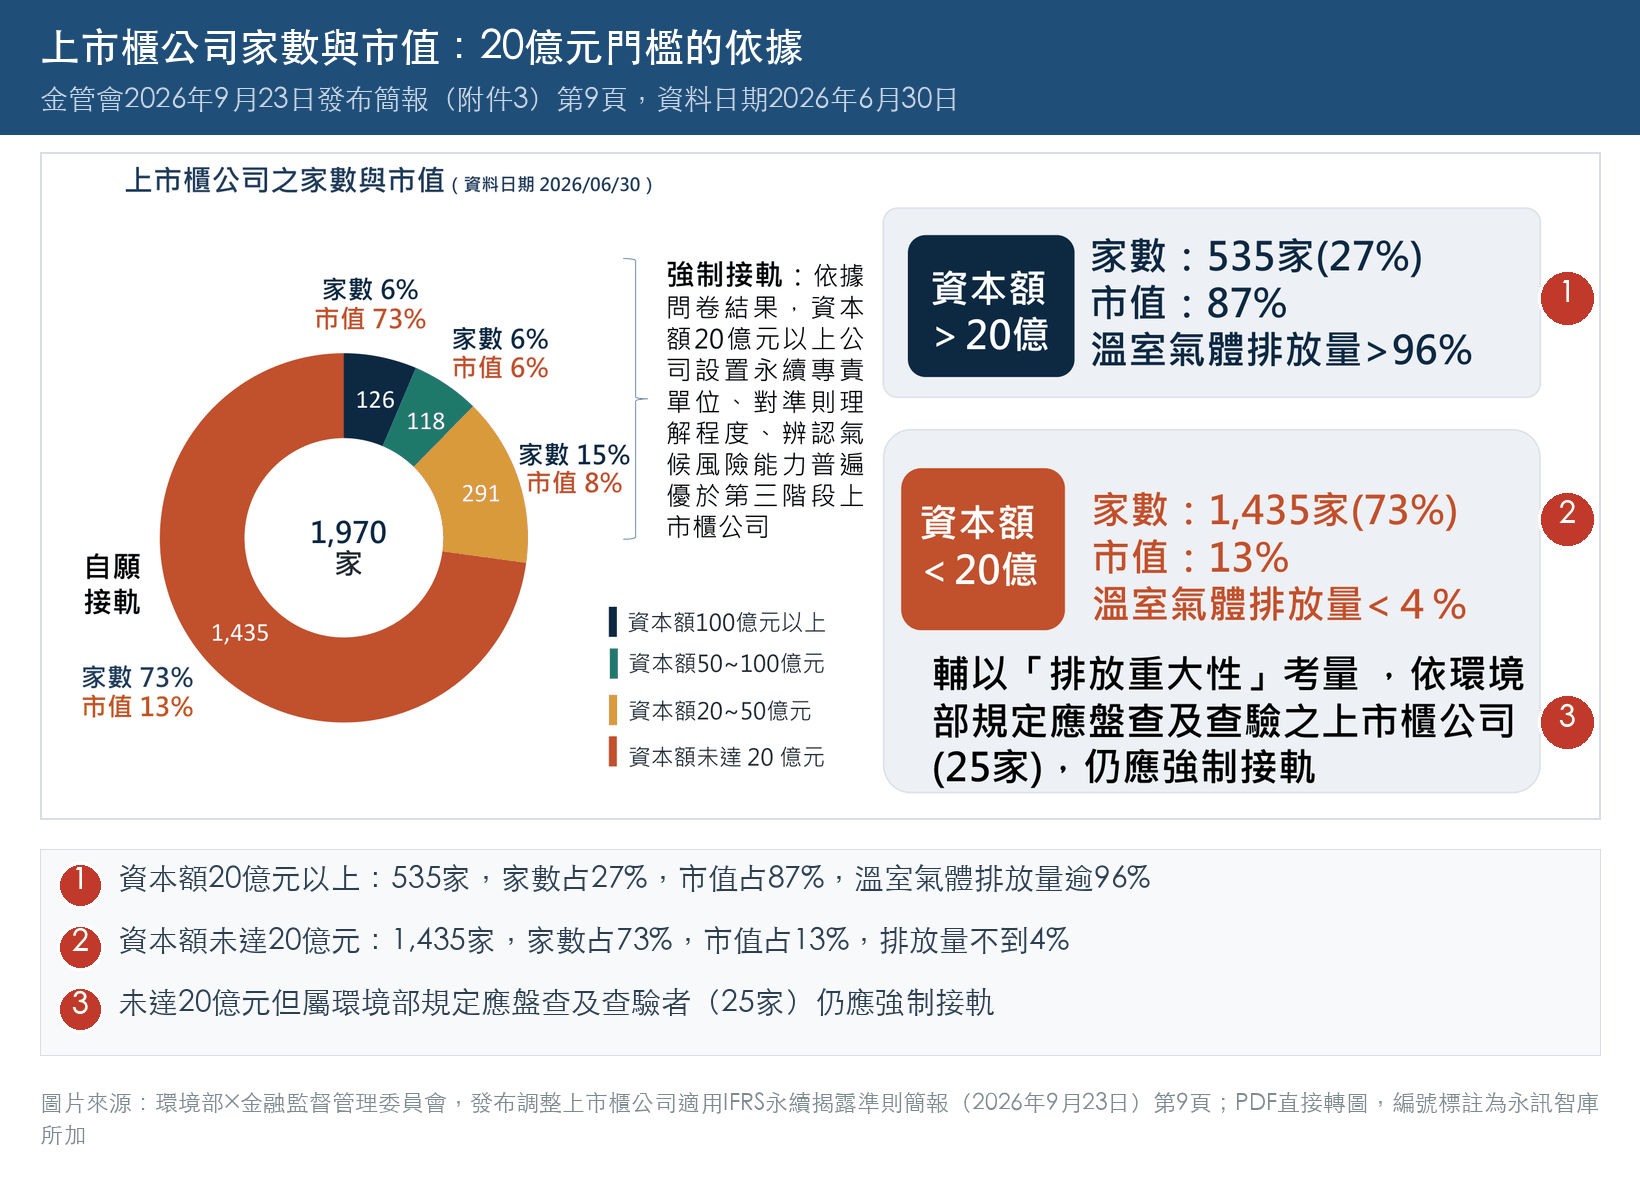
附件3簡報第9頁的「資本額未達20億元」是1,435家,附件2藍圖的第四組是1,410家。兩者相差的25家,就是資本額未達20億元、但屬環境部公告應盤查登錄及查驗對象的公司,這25家已歸入第三階段。
判斷時要注意的兩件事
第一,資本額的判斷時點。 新聞稿與附件並未寫明20億元門檻以哪一天的實收資本額判斷。現行年報準則對三階段的劃分,是以一定條件的函令規定;附件3簡報第19頁寫明,金管會將修正「年報準則第7條一定條件之令(114.11.12令)」。資本額接近20億元的公司,建議以年底前修正發布的函令為準,不宜先以現在的資本額自行歸組。
第二,環境部的盤查名單。 新聞稿的寫法是「排放源為受環境部納管應盤查及查驗之上市櫃公司」。依本文理解,公司的排放源若依環境部公告負有盤查登錄及查驗義務,即屬這一類;不確定時,應以環境部公告內容為準,並向負責溫室氣體盤查的單位確認。
四、四項過渡措施逐項看
1. 適用範圍:由1,970家調整為約560家
依新聞稿,調整的依據有兩點:實收資本額20億元以上的公司,永續治理與風險管理較成熟;未達20億元的公司,溫室氣體排放量占全體上市櫃公司約4%。
新聞稿同時寫明,強制適用家數雖由1,970家調整至約560家,但這560家公司的市值占全體上市上櫃公司市值逾87%,而且全體上市櫃公司的接軌時程維持不變。
第四組並不是完全沒有義務。新聞稿寫明,這些公司「仍須揭露氣候相關治理、風險管理、溫室氣體範疇一及二等基本資訊」。金管會也會訂定簡易揭露範例,並透過ESG評鑑加分,鼓勵小型上市櫃公司自願接軌。ESG評鑑的評分邏輯可參考我們整理的115年ESG評鑑攻頂指南,具體加分方式則待主管機關公布。
2. 揭露內容:氣候以外資訊延後、範疇三改自願
這一項只適用於第三階段公司,分成兩部分。
氣候以外的永續資訊(IFRS S1)。 原本的規定是首次適用年度得豁免,第2年起應依IFRS S1揭露氣候以外的永續資訊。第三階段首次適用年度是117年度(2028年),原本118年(2029年)起就要納入。調整後,前2個會計年度都得豁免,第3年,也就是119年度(2030年)資訊起,才需納入氣候以外、符合重大性判斷的永續相關財務資訊(該年度資訊通常於120年(2031年)申報)。前兩年只揭露氣候資訊時,仍須適用IFRS S1中與氣候相關風險與機會有關的一般規定,不能理解為IFRS S1整套延後(櫃買中心IFRS S2揭露範例引述IFRS S1第E5段)。新聞稿提到,這參考了日本、馬來西亞的氣候優先策略;企業仍可依行業屬性,自願揭露氣候以外的重大永續議題。
範疇三溫室氣體排放。 原本第三階段應自120年度(2031年)盤查範疇三排放,並於121年度(2032年)揭露。調整後改為自願揭露。新聞稿的說明是,第三階段公司人力與資源較有限、價值鏈資訊取得不易,且新加坡、香港、韓國等亞洲鄰近市場未強制規模較小的上市櫃公司揭露。
以下為實務提醒,非主管機關說明。範疇三改為自願,指的是永續專章的法定揭露義務。供應鏈客戶要求提供的碳排數據、產品碳足跡,屬於商業往來的要求,不受這次調整影響。已被客戶要求填報範疇三或產品碳數據的公司,仍應依客戶要求準備。供應鏈端的準備方式可參考中小企業如何滿足客戶的碳盤查要求。
3. 確信規定:免除母公司個體層級確信
依現行上市櫃公司永續發展路徑圖,第二階段與第三階段公司原本應分別於116年(2027年)及117年(2028年),就母公司個體的溫室氣體排放資訊取得獨立第三方確信。新聞稿說明,公司接軌永續準則後,將以合併集團的溫室氣體排放資訊對外揭露,因此豁免第二、三階段公司母公司個體層級的確信要求。
資本額未達20億元的上市櫃公司,除了屬環境部列管應盤查登錄及查驗者仍須依環境部規定辦理外,可自願就溫室氣體盤查資訊取得第三方確信。第五節會用路徑圖逐年說明。
4. 申報時限:過渡期可延到股東會前14日
現行規定是永續專章應與財務報告同時申報,也就是3月底前。新聞稿表示擬放寬:上市上櫃公司自首次適用年度起算的前兩個會計年度為過渡期,若永續專章未能於3月底與財務報告同時申報,最遲得依年報時限,也就是股東會前14日,隨年報申報。第3年起仍應與財務報告同時申報。
依附件3簡報第14頁,這項放寬適用於全體接軌公司,第一、二階段也包括在內,但同樣不適用於金融業、保險業及證券期貨業。專章與年報、財報之間的申報實務,可延伸閱讀當永續專章跟年報一起出,上市櫃企業如何走捷徑。
| 會計年度結束後 | 3月底前 | 股東會前14日 |
|---|---|---|
| 現行規定 | 財務報告+永續專章 | 年報其他資訊 |
| 過渡期(自首次適用年度起算的前兩個會計年度) | 財務報告 | 永續專章得延至此時隨年報申報 |
| 第3年起 | 財務報告+永續專章 | 年報其他資訊 |
五、溫室氣體盤查與確信:路徑圖怎麼改
附件2第2頁是修正後的「上市櫃公司永續發展路徑圖」,表格上方有兩列年度:上列為路徑圖要求揭露溫室氣體資訊的年度,下列為資訊所屬的會計年度。例如第三階段在「2027」欄(資訊會計年度2027年)標示豁免母公司確信,對應的就是新聞稿所說原應於117年(2028年)取得的母公司個體確信。
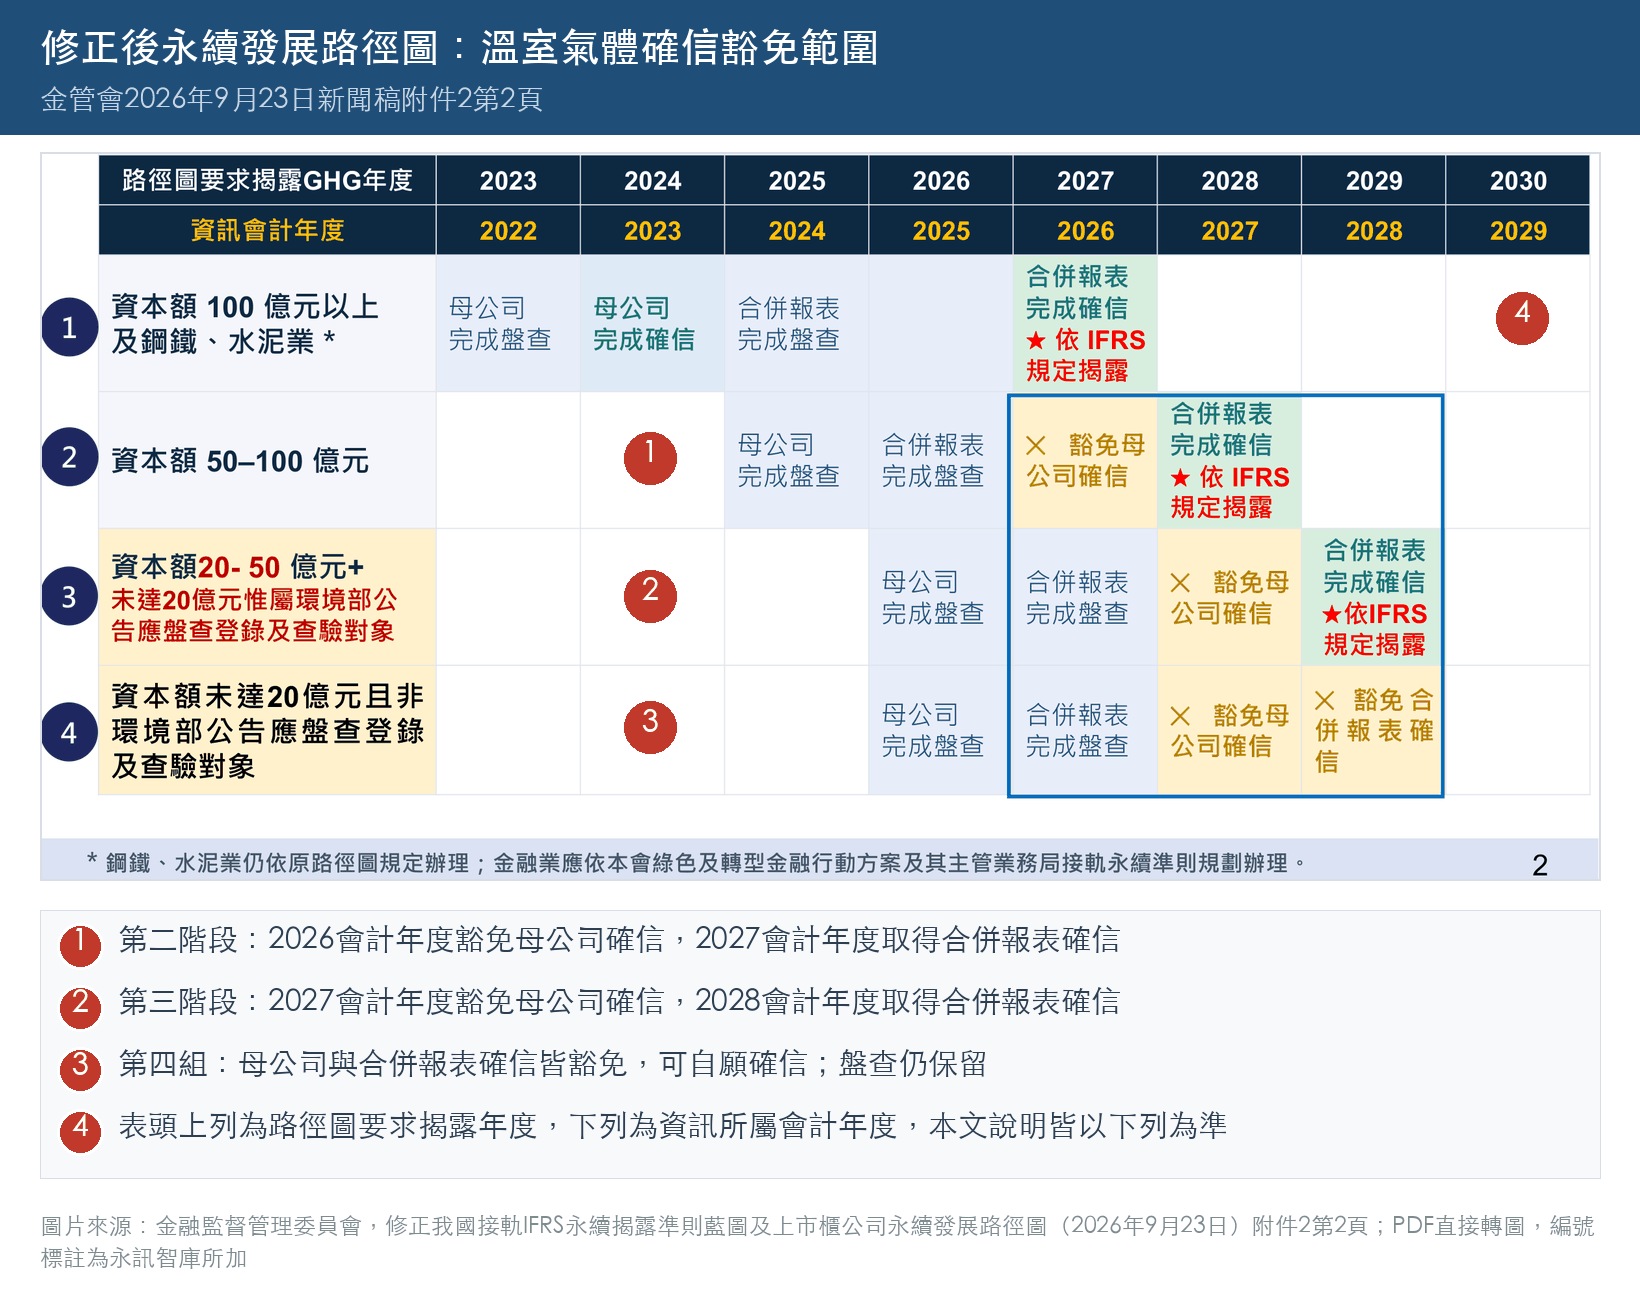
依圖2,各組的溫室氣體盤查與確信規定整理如下(表中年度皆指資訊所屬會計年度;鋼鐵、水泥業沿用原路徑圖,金融業另依綠色及轉型金融行動方案):
| 組別 | 已完成或進行中的盤查 | 本次豁免 | 仍須取得的確信 |
|---|---|---|---|
| 第一階段(路徑圖第1列:資本額100億元以上及鋼鐵、水泥業) | 母公司、合併報表盤查 | 無 | 2026會計年度合併報表確信(附件2標示「依IFRS規定揭露」) |
| 第二階段 | 2024年度母公司、2025年度合併報表盤查 | 2026會計年度母公司確信 | 2027會計年度合併報表確信(附件2標示「依IFRS規定揭露」) |
| 第三階段 | 2025年度母公司、2026年度合併報表盤查 | 2027會計年度母公司確信 | 2028會計年度合併報表確信(附件2標示「依IFRS規定揭露」) |
| 第四組 | 2025年度母公司、2026年度合併報表盤查 | 2027會計年度母公司確信、2028會計年度合併報表確信 | 無強制,可自願確信 |
附件2的註記寫明,鋼鐵、水泥業仍依原路徑圖規定辦理;鋼鐵、水泥業公司適用IFRS永續準則的階段,仍依實收資本額判斷。另依新聞稿,第三階段中屬環境部列管應盤查登錄及查驗的公司(約25家),仍應繼續依環境部相關規定辦理。
圖2第三階段與第四組在2025、2026會計年度的「母公司完成盤查」「合併報表完成盤查」兩格,都未標示豁免。第四組豁免的是母公司與合併報表的確信,盤查本身與範疇1、2的揭露仍在。合併盤查的組織邊界要與合併財報一致,邊界設定方法可參考碳盤查邊界設定方法怎麼選;盤查標準的差異可參考ISO 14064與GHG Protocol比較。
新聞稿也提到,金管會將與環境部調和溫室氣體查驗機構與會計師確信的機制,避免兩種專業重複工作。具體作法尚未公布。
六、各組逐年時程與準備重點
附件2第1頁是修正後的接軌藍圖,把四組公司從115年(2026年)到120年(2031年)的安排畫在同一張圖上。
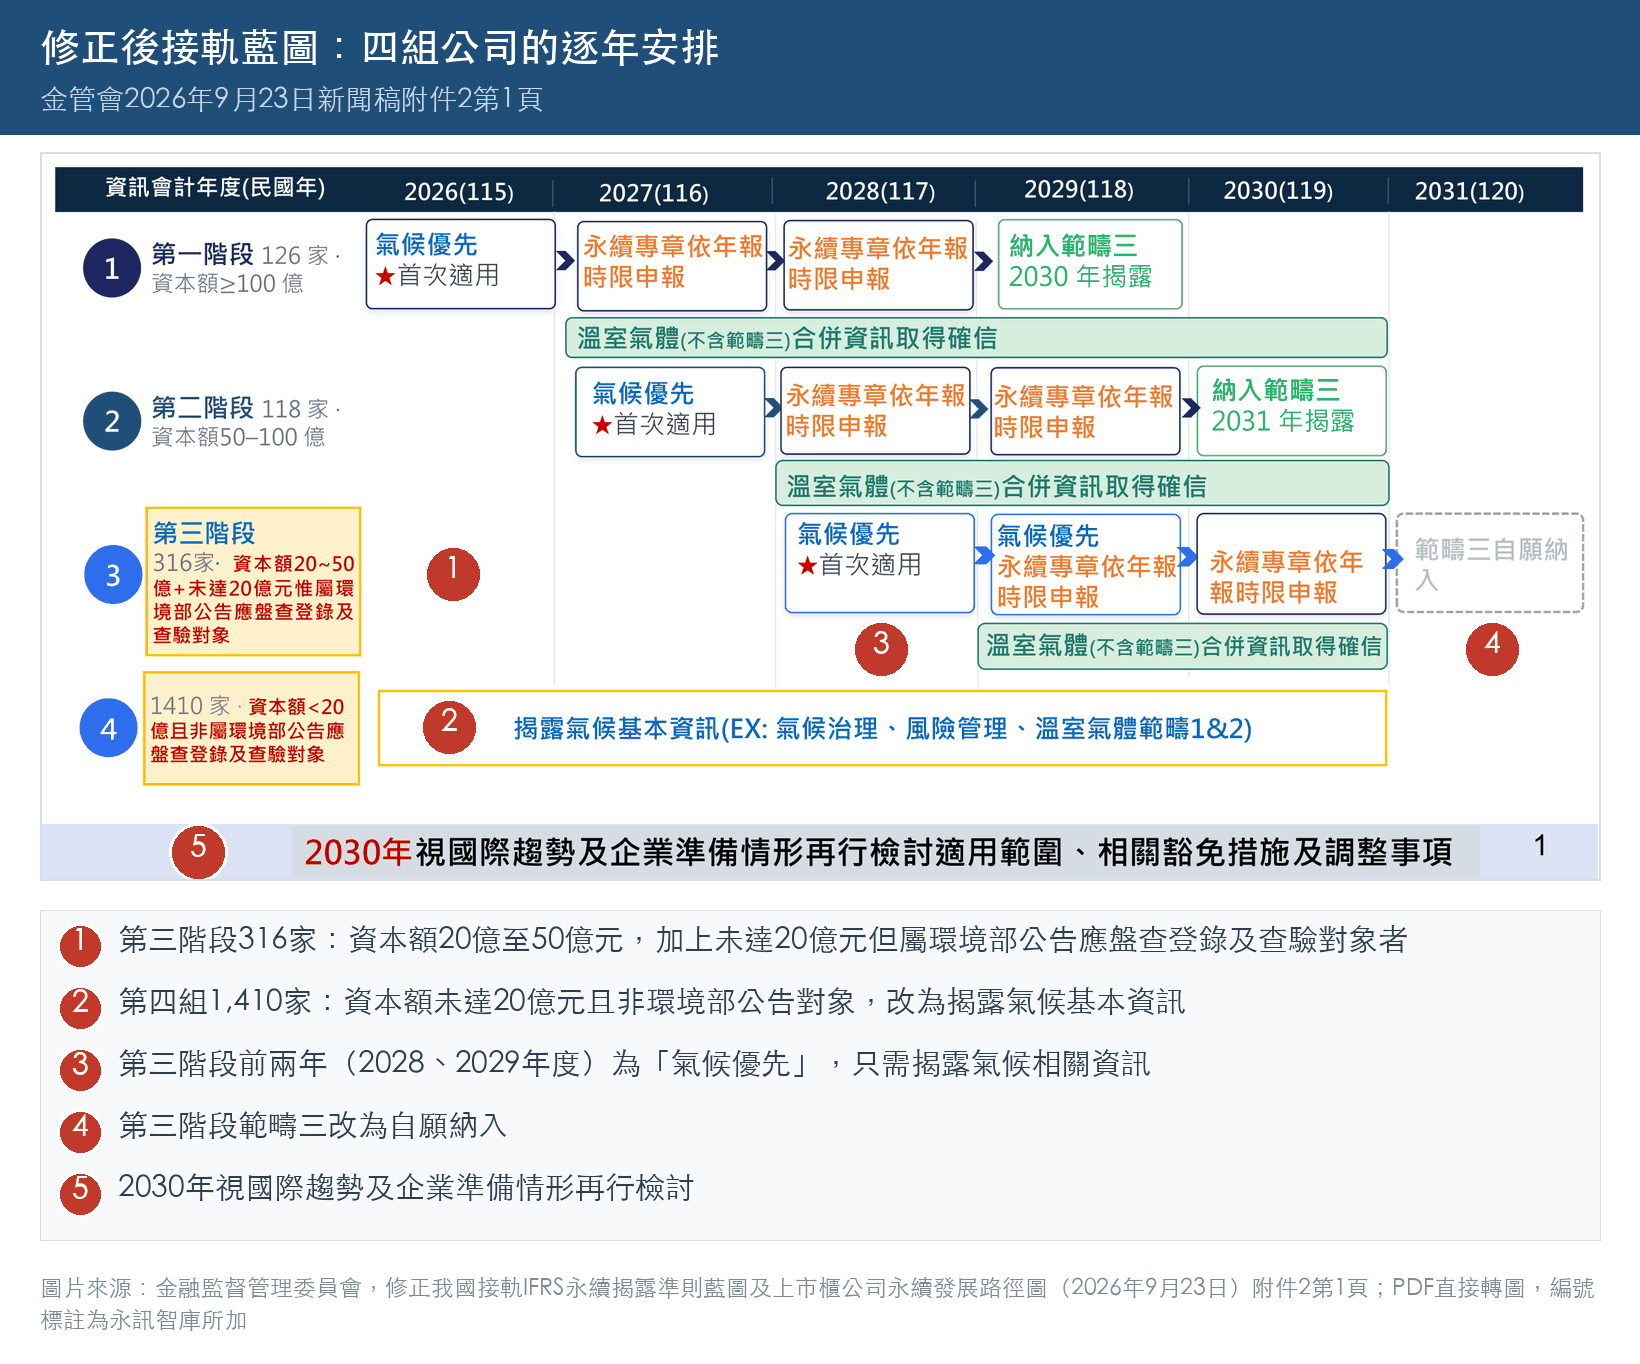
依新聞稿、附件1與附件2,本文把前三階段的關鍵年度整理如下。表中「氣候以外資訊起始年度」與「專章得依年報時限申報」兩列,是本文依「首次適用年度」與「自首次適用年度起算的前兩個會計年度」推算的結果。附件2圖上「永續專章依年報時限申報」的方塊標在申報當年(例如第一階段在2027、2028欄),本文依附件1「首次適用前2年度」(指自首次適用年度起算的前兩個會計年度)理解為115、116年度資訊,也就是116、117年申報;正式規定以年報準則第23條修正條文為準。
| 項目 | 第一階段 | 第二階段 | 第三階段 |
|---|---|---|---|
| 首次適用會計年度 | 115年度(2026年) | 116年度(2027年) | 117年度(2028年) |
| 氣候以外資訊起始年度 | 116年度(2027年),未調整 | 117年度(2028年),未調整 | 119年度(2030年),延後1年 |
| 專章得依年報時限申報 | 115、116年度資訊 | 116、117年度資訊 | 117、118年度資訊 |
| 範疇三 | 附件2標示「2030年揭露」 | 附件2標示「2031年揭露」 | 自願揭露 |
| 溫室氣體確信 | 合併資訊(不含範疇三) | 合併資訊(不含範疇三),免母公司個體確信 | 合併資訊(不含範疇三),免母公司個體確信 |
附件2底部註明:「2030年視國際趨勢及企業準備情形再行檢討適用範圍、相關豁免措施及調整事項」。第三階段的範疇三改為自願、第四組的適用範圍,都可能在119年(2030年)檢討時再調整。
各組現在可以先做的事
以下為實務上的準備建議,非主管機關規定:
- 第一階段:115年度(2026年)是首次適用年度。申報時限放寬後,專章最遲可隨年報在股東會前14日申報,但永續專章的報導個體與報導期間應與相關財務報告一致,編製所用的資料、假設及衡量單位若與當期財報有重大差異,應予揭露(年報準則第10條之1第2款、第4款);建議預留時間讓會計師與確信機構完成程序,不宜把放寬當成延後準備的理由。
- 第二階段:116年度(2027年)首次適用,依本次公布的調整方案將免除母公司個體確信(實際適用以後續修正發布的函令為準),確信資源可集中在116年度(2027年)資訊的合併報表確信(路徑圖要求於2028年揭露)。建議先確認合併盤查邊界與合併財報的個體範圍一致。
- 第三階段:117年度(2028年)首次適用,前兩年只需揭露氣候相關資訊。導入計畫可先集中在IFRS S2的治理、策略、風險管理、指標與目標;範疇三雖改為自願,已有客戶要求者仍應持續蒐集。導入計畫的規劃步驟可參考IFRS永續揭露準則導入計畫一文看完步驟與建議。
- 第四組:不再強制適用IFRS永續揭露準則,但氣候治理、風險管理與範疇1、2的基本資訊仍須揭露,溫室氣體盤查也未豁免。建議留意金管會後續發布的簡易揭露範例,以及ESG評鑑加分的具體條件,再決定是否自願接軌。
IFRS S1、S2的基本概念與問答集的完整整理,可參考2026最新IFRS永續揭露準則問答集完整解析。
七、不在調整範圍的產業與後續配套
金融業、保險業、證券期貨業
新聞稿明確寫出,這次的調整措施「尚不適用於金融業、保險業及證券期貨業」。這些業別不論規模,仍應依金管會「綠色及轉型金融行動方案」規劃辦理。附件2的註記也寫明,金融業應依該方案及其主管業務局接軌永續準則的規劃辦理。
鋼鐵、水泥業
附件2第2頁註記:鋼鐵、水泥業仍依原路徑圖規定辦理。
金管會列出的後續配套
-
1修正藍圖、路徑圖與年報準則
藍圖與路徑圖已同步修正(附件2);金管會預計於年底前檢討修正年報準則及相關函令。附件3簡報第19頁列出的修正依據,包括年報準則第7條一定條件之令、第10條之1、第23條,以及112年(2023年)11月13日令與相關問答集。 -
2實務指引與揭露範例
依附件3簡報第20頁,將發布第三階段公司導入計畫參考範例、針對中小型非製造業公司的簡易接軌範例,並引導依行業屬性參考SASB鑑別攸關議題;對實收資本額未達20億元、且非屬環境部公告應盤查登錄及查驗對象的上市櫃公司,規劃提供氣候基本資訊揭露範例。相關教材與問答集整理於IFRS永續揭露準則專區。 -
3與環境部跨部會協作
優化產品碳足跡係數資料庫,降低企業取得範疇三排放資料的成本;調和溫室氣體查驗機構與會計師確信的機制,避免兩種專業重複工作。
9月23日發布的是政策方向與修正後的藍圖、路徑圖。年報準則與相關函令預計年底前才完成修正,資本額判斷時點、過渡期起算方式等細節,應以正式發布的條文為準。截至本文發布日,全國法規資料庫上的年報準則最新修正日期為114年(2025年)12月19日,尚未反映本次調整。
八、確信範圍調整後,結果審得過嗎
這次調整對第二、三階段公司,免的是母公司個體層級的確信;合併集團層級的範疇一、二溫室氣體排放資訊,仍須依年報準則及相關函令取得確信,並依金管會認可之IFRS永續揭露準則揭露(年報準則第10條之1第8款)。原本母公司與合併層級都要確信,現在只免除母公司這一層,合併層級的確信不變。合併確信要回答的問題包括:合併盤查涵蓋的子公司是否與合併財報一致,每一筆活動數據能否追回帳單或系統紀錄,數字修改過幾次、由誰核准。
這三件事沒有一項因為豁免而變少。子公司家數越多、分布越廣,佐證散落在不同人手上的機會就越高。實務上,查核時容易出現的狀況包括:數字對得上,但找不到原始單據;或是總數對得上,拆到各廠區卻對不上。
這三項是確信前的準備重點,不是通過確信的充分條件;衡量方法、計算、完整性等仍須依確信機構要求完成其他程序。DCarbon的作法是讓活動數據與佐證檔掛在對應的排放源底下,並保留審核歷程,確信時可以從合併總數往下追到個別廠區與原始單據。專章的其他段落,則需要追到準則條號與資料來源,這部分可以用Syber的準則對應清單處理。
確信範圍變了,你的溫室氣體數據審得過嗎
依調整方案,第二、三階段將免除母公司個體確信,合併層級的確信還在。確信前可先檢查以下三件事,並依確信機構要求完成其他必要程序。
DCarbon讓活動數據與佐證檔掛在對應排放源底下並保留審核歷程;Syber可在專章段落標註對應的揭露準則與資料來源。
常見問題 FAQ
Q1. 資本額未達20億元的上市櫃公司,還要編IFRS永續專章嗎?
若不屬於環境部公告應盤查登錄及查驗的對象,依金管會2026年9月23日新聞稿,不再強制適用IFRS永續揭露準則(金融業、保險業及證券期貨業另依主管機關規劃),但仍須揭露氣候相關治理、風險管理、溫室氣體範疇一及二等基本資訊。金管會將訂定簡易揭露範例,並以ESG評鑑加分鼓勵自願接軌。正式規定以年底前修正的年報準則與相關函令為準。
Q2. 怎麼知道自己是不是「環境部公告應盤查登錄及查驗對象」?
新聞稿的寫法是「排放源為受環境部納管應盤查及查驗之上市櫃公司」。依金管會附件1,資本額未達20億元但屬這類對象的上市櫃公司約25家,仍須強制適用IFRS永續揭露準則。不確定時應以環境部公告內容為準,並向公司負責溫室氣體盤查的單位確認。
Q3. IFRS第三階段公司什麼時候要揭露氣候以外的永續資訊?
依附件1,第三階段公司自首次適用年度起算的前兩個會計年度,得豁免揭露氣候以外的永續資訊,第3年(2030年)起應揭露。第三階段首次適用年度為117年度(2028年),因此117、118年度只需揭露氣候相關資訊(仍須適用IFRS S1中與氣候有關的一般規定),119年度(2030年)資訊起,納入氣候以外、符合重大性判斷的永續相關財務資訊。企業仍可依行業屬性自願提前揭露。
Q4. 範疇三改為自願揭露,是不是就不用盤查了?
調整的是第三階段公司在永續專章中的法定揭露義務:原應自120年度(2031年)盤查、121年度(2032年)揭露,改為自願揭露。這次調整只涉及法定揭露義務;實務上,客戶或品牌商在供應鏈管理上要求的範疇三或產品碳足跡數據,屬於商業往來要求,不在本次調整範圍內。已被客戶要求提供碳排數據的公司,仍應依客戶要求準備。
Q5. 第一、二階段公司有受到這次調整影響嗎?
有兩項。第一,申報時限的放寬適用於全體接軌公司(金融業、保險業及證券期貨業除外),新聞稿表示擬放寬自首次適用年度起算的前兩個會計年度的永續專章,得依年報時限(股東會前14日)申報。第二,依調整方案,第二階段公司將免再就母公司個體溫室氣體(範疇一、二)排放取得確信,實際適用以後續修正的函令為準。氣候以外資訊延後與範疇三改自願,只適用於第三階段。
Q6. 母公司個體確信豁免後,溫室氣體的結果還審得過嗎?
要判斷的是合併集團層級的範疇一、二溫室氣體排放資訊能不能通過確信,因為依附件2,第二、三階段公司仍須就合併資訊(不含範疇三)依年報準則及相關函令取得確信,並依金管會認可之IFRS永續揭露準則揭露。確認方式是逐筆檢查合併盤查邊界是否與合併財報一致、活動數據能否追回原始單據、修改紀錄是否留存。這三項是準備重點,不是確信的完整判斷準則;沒有準備好,確信時容易出現總數對得上、拆到各廠區卻對不上的情況,補件時間會壓縮到申報前。
Q7. 金融業、保險業也適用這次的調整嗎?
不適用。新聞稿寫明,調整措施尚不適用於金融業、保險業及證券期貨業,這些業別不論規模,仍應依金管會「綠色及轉型金融行動方案」規劃辦理。另依附件2註記,鋼鐵、水泥業的溫室氣體盤查與確信,仍依原永續發展路徑圖規定辦理。
延伸閱讀
- 2026最新IFRS永續揭露準則問答集完整解析|S1、S2、接軌時程、範疇3、內控建置一次看
- IFRS S1/S2 來了,當永續專章跟年報一起出,上市櫃企業如何走捷徑?
- 企業如何開始規劃 IFRS 永續揭露準則導入計畫?一文看完步驟與建議
- 碳盤查標準怎麼選?ISO 14064 vs GHG Protocol 比較
- 115年ESG評鑑攻頂指南:3題AA+17題A+全拆解
官方資料來源
- 金管會新聞稿:環境部×金管會共同優化永續揭露接軌路徑(2026年9月23日):本文主要依據,含附件1至附件3下載
- 附件1:上市櫃公司適用IFRS永續揭露準則調整措施:現行規定與簡化方案對照表
- 附件2:修正我國接軌IFRS永續揭露準則藍圖及上市櫃公司永續發展路徑圖:四組對象逐年時程與溫室氣體確信規定
- 附件3:發布調整上市櫃公司適用IFRS永續揭露準則簡報:家數與市值統計(資料日期2026年6月30日)、溝通過程、配套措施
- 金管會:發布我國接軌IFRS永續揭露準則藍圖(112年8月17日):原三階段接軌規劃
- 公開發行公司年報應行記載事項準則(全國法規資料庫):現行條文;金管會預計年底前檢討修正
- 歐盟執委會:通過修訂版歐洲永續報導準則(2026年7月3日):強制性資料點削減逾60%的出處與生效程序
- 日本金融廳:永續揭露與確信路徑圖:Prime市場市值5,000億日圓以上分階段適用SSBJ準則
- IFRS永續揭露準則專區(證交所、櫃買中心):宣導教材、問答集與揭露範例
本文依金管會2026年9月23日新聞稿及附件1至附件3整理,家數與市值為金管會簡報所載2026年6月30日統計,將隨上市櫃家數與實收資本額變動。歐盟、日本資訊另對照歐盟執委會與日本金融廳公告,韓國門檻為金管會簡報之引述。調整措施之正式規定以金管會預計於年底前修正發布之年報應行記載事項準則及相關函令為準;本文僅供參考,實際申報請依主管機關最新公告與簽證會計師、確信機構意見辦理。
常見問題
查看全部系統
目前可確認的模板包含 GRI、SASB、TCFD、TNFD、IFRS S1/S2、SDGs,以及台灣 ESG 申報與公司治理評鑑相關模板;實際可用項目依當前方案
第一次
可以。第一次撰寫時,系統的價值不是替代判斷,而是把章節架構、資料負責人、佐證、初稿與審核狀態集中管理,降低跨部門來回
系統
Syber 為雲端 SaaS,初始設定通常可在短時間內完成;實際導入時程取決於框架範圍、使用者數量、歷年資料、權限設定與是否需要
把永續揭露
用 Syber 管理章節分工、指標資料、審核紀錄與揭露進度,把 IFRS、SASB、GRI 等要求落到團隊
下一步怎麼判斷先把文章中的揭露要求轉成章節、資料來源與負責人;若會牽涉多人協作、版本控管與查證,再評估是否需要報告書