
證交所與櫃買中心定期抽核企業永續報告書。所有上市櫃公司每五年至少被審查一次,若未依規範揭露,將面臨補正、要求改善,甚至影響ESG 評鑑(公司治理評鑑自 2026 年
讀完後先判斷
如果你是為了 IFRS、SASB、TCFD、GRI 或 ESG 報告要求而來,下一步是把揭露項目轉成資料蒐集、章節分工
目錄
- 誰可能
會被抽查? - 主管機關審閱內容
及重點 - 2024 年度審閱結果:9 項 GRI 一般
揭露缺失 - 歷年常見缺失與企業
報告書範例 - (1)未參考最新版
GRI 準則 - (2)未使用 GRI 準則
索引表 - (3)未說明與財報揭露範疇不
一致 (GRI 2-2) - (4)未註明第三方確信
情形(GRI 2-5) - (5)未揭露
產業別(GRI 2-6) - (6)未揭露各地區雇用類型分布、人數變化
情形(GRI 2-7) - (7)未揭露提升董事 ESG 職能
情形(GRI 2-17) - (8)未揭露高層薪酬與永續目標
連結(GRI 2-19) - (9)未揭露年度總薪酬比率指標及省略
理由(GRI 2-21) - (10)未說明重大違規事件判定
標準(GRI 2-27) - (11)未說明團體協約簽訂情形與員工保障
措施(GRI 2-30) - (12)未揭露重大主題的衝擊
範圍(GRI 3-3) - (13)未揭露產業
永續指標 - 強化永續資訊內控:從系統化
管理開始

本文更新於 2026 年 10 月 6 日。更新 2024 年度審閱重點與 ESG 評鑑名稱,保留歷年
本文整理證交所與櫃買中心 2026 年 5 月公布的《2024 年度永續報告書審閱結果及揭露建議》,說明永續報告書的審閱重點與常見缺失,並以歷年企業報告書範例協助企業檢查揭露內容、編製流程
誰
所有上市櫃公司編製之永續報告書,原則上每五年至少將接受一次由證券交易所或櫃買中心實施之抽查審閱,以確保揭露內容符合主管機關之相關規範與指引要求。除定期抽查外,主管機關亦會依據下圖所示之 ESG 三大面向高風險特徵,採行風險導向原則(Risk-Based Approach),針對特定企業
舉例而言,若企業於前一年度在環境面為高碳排放者,或在社會面曾因違反勞動基準法而受罰,亦或在治理面曾發生資安事件,主管機關將參考此類風險指標,作為挑選抽查對象
ESG 三面
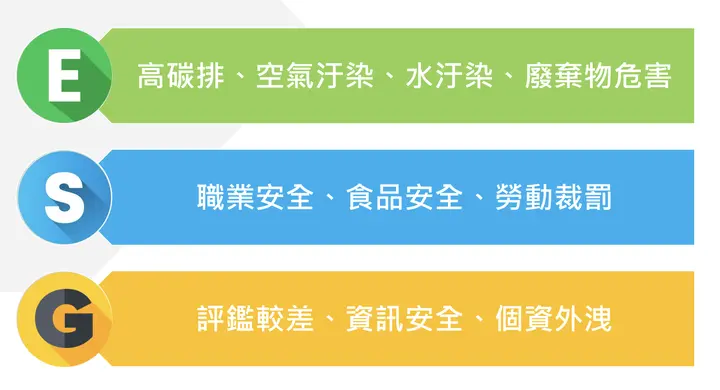
上圖呈現 ESG 三面向高風險特徵(資料:2024 年 11 月審閱資料)。每五年至少一次及風險導向選樣原則,參見2026 年 5 月審閱簡報
主管機關
證交所及櫃買中心對永續報告書審閱的關鍵內容,主要分為一般審閱及特定主題。以下整理一般審閱及特定主題需要
- 一般審閱:
- 需參考 GRI 2 一般揭露 之指標要求揭露所有相關指標,除指標 GRI 2-1~2-5 不可省略外,其他未揭露指標應
說明原因 - 需參考 GRI 3 重大主題 說明決定重大主題之流程並揭露
鑑別結果 - 需參考 編製及申報永續報告書作業辦法 第4-1條 揭露
氣候資訊 - 若企業之行業別已發佈所屬產業的「永續揭露指標」,則需完整揭露
所有指標
- 特定主題:
- 企業之重大主題,須參考該重大主題對應的 GRI 相關
主題準則。
2024 年度
2026 年 5 月簡報列示 9 項 GRI 2 缺失統計;其中薪酬政策 137 次、年度總薪酬比率 129 次、團體協約 102 次。這 9 項是 GRI 一般揭露的統計項目,不代表所有審閱缺失
- GRI 2-19 薪酬政策:說明高階薪酬如何連結永續目標
與績效。 - GRI 2-21 年度總薪酬比率:依準則公式計算,並交代
統計口徑。 - GRI 2-30 團體協約:說明涵蓋比例及未涵蓋員工的
工作條件。 - GRI 2-7 員工:揭露人數分類、計算方式
與顯著波動。 - GRI 2-27 法規遵循:揭露重大違規事件及裁罰統計、
判定標準。 - GRI 2-14 永續報導責任:說明最高治理單位審閱及核准
報告的責任。 - GRI 2-17 最高治理單位群體智識:說明董事提升永續
知能的措施。 - GRI 2-4 資訊重編:說明重編原因
及影響。 - GRI 2-5 外部保證/確信:清楚標示取得外部保證或確信的
資訊範圍。
企業還需核對重大主題、氣候相關資訊、產業永續指標及重大 ESG 事件是否完整揭露。來源:2024 年度永續報告書審閱結果及揭露建議;延伸閱讀:2024 年度審閱結果
歷年
以下彙整歷年審閱資料中的 13 項檢核情境,搭配 2023 年企業永續報告書範例,說明常見問題與揭露寫法,供企業依現行準則及自身適用條件
(1)
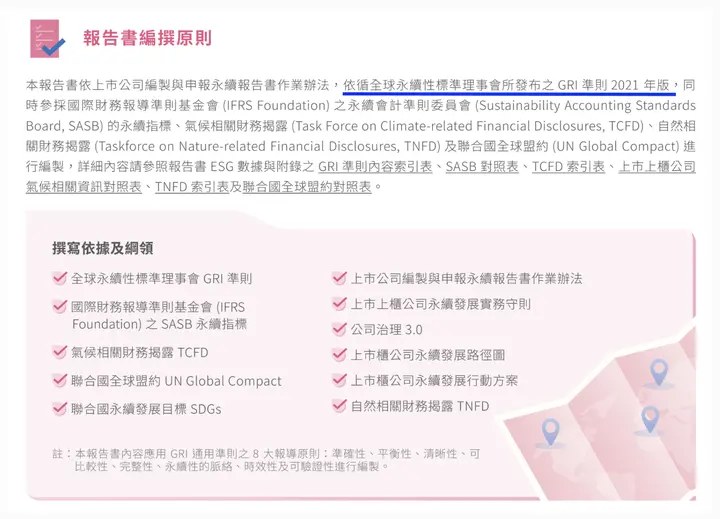
企業常見缺失:未說明報告參考最新版 GRI 準則編製。若企業誤用舊版 GRI 指標,將被主管機關要求進行
較佳的揭露方式:企業應參考 GRI 現行版本-GRI 2021 年版,並於報告書中說明參考
報告書範例:
資料來源:中華航空 2023
(2)
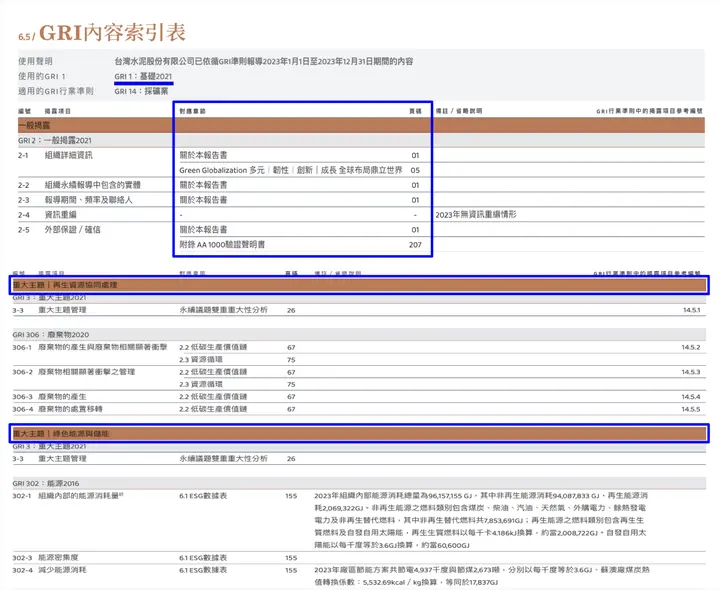
企業常見缺失:未使用 GRI 準則索引表,或未將重大主題列於 GRI 準則索引表。此外,重大主題內容須於報告書中
較佳的揭露方式:於報告書附錄中編製 GRI 準則索引表,並明確標示各項指標對應之章節與頁碼,其中,GRI 2-1 至 2-5 為基本揭露項目,不得省略;其餘 GRI 2 系列指標若未揭露,則需說明具體
例如:若企業無 GRI 2-4 資訊重編情形,建議於索引表明確標示「本年度無資訊重編」,不得直接省略
此外,針對重大主題,企業需完整列出對應的 GRI 主題準則,並確保報告書內已對各指標進行具體揭露,並標示對應
報告書範例:
資料來源:台灣水泥 2023
(3)
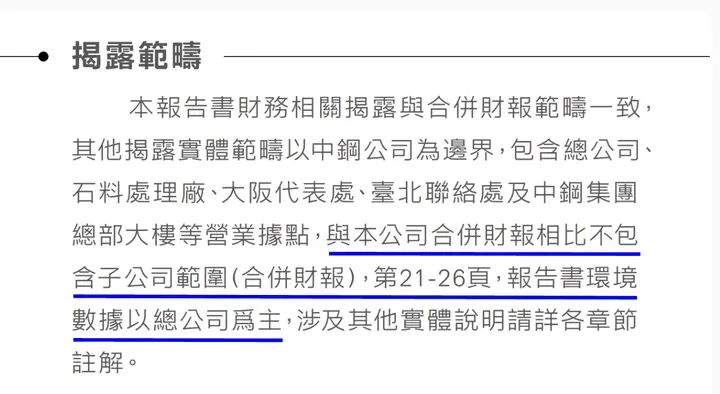
企業常見缺失:未說明永續報告書揭露範疇與合併財務報表所包含子公司間
較佳的揭露方式:明確說明其揭露範疇與合併財報範圍的差異。以 A 公司為例,若合併財報涵蓋所有子公司,而報告書僅涵蓋總公司,則需明確說明「子公司未納入揭露範疇」,或可參考下方範例揭露「合併財報之連結」,提供利害
報告書範例:
資料來源:中國鋼鐵 2023
(4)
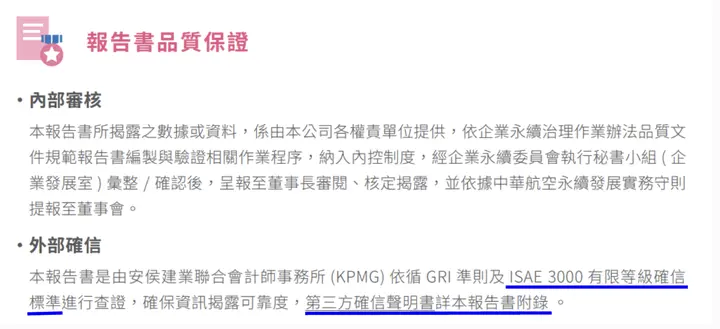
企業常見缺失:未註明各項揭露內容是否經
較佳的揭露方式:若報告書經外部查證或確信,企業須明確說明確信機構、確信採用之標準與等級,並提供確信報告
報告書範例:
資料來源:中華航空 2023
(5)
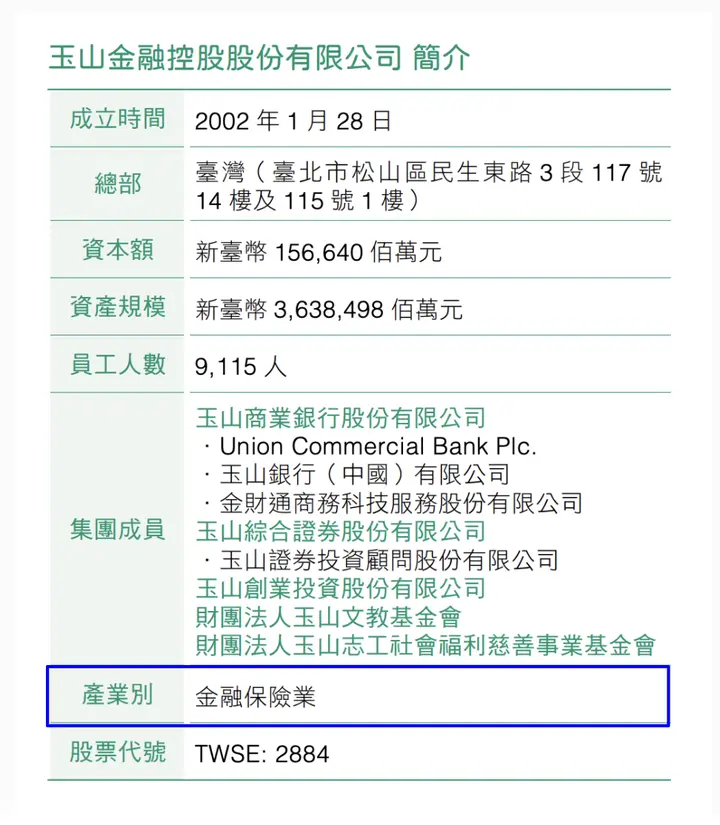
企業常見缺失:未於報告書揭露企業所屬
較佳的揭露方式:參照臺灣證券交易所之產業類別,於報告書明確說明企業所屬
報告書範例:
資料來源:玉山金控 2023
(6)
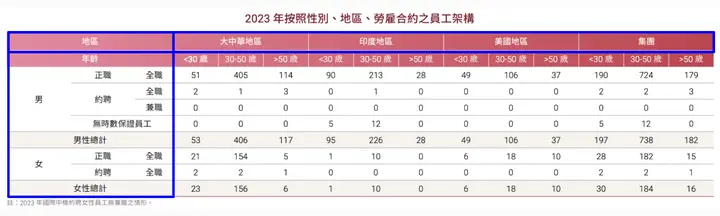
企業常見缺失1:未揭露按地區分類之全職員工、兼職員工或其他類型之
較佳的揭露方式:企業可依據公司據點,分類不同地區之員工,並呈現全職、兼職及其他雇用類型之
報告書範例:
資料來源:國際中橡 2023
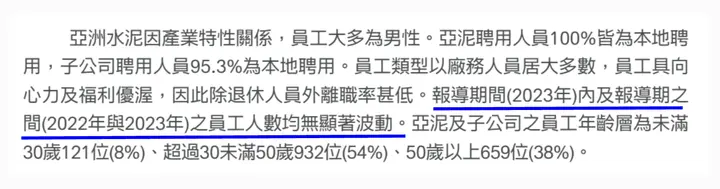
企業常見缺失2:未揭露報導期間員工人數與前一年度之顯著
較佳的揭露方式:若企業員工人數相較前一年度有顯著變動,需說明人數變化情形及其原因;若無顯著波動,亦需明確揭露「員工人數無顯著波動」,不得未加說明而略
報告書範例:
資料來源:亞洲水泥 2023
(7)
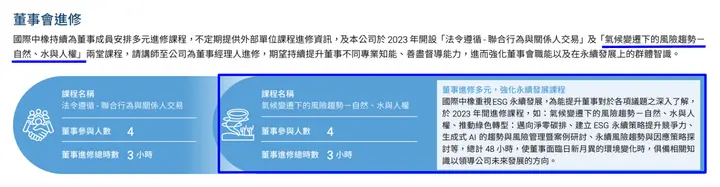
企業常見缺失:未揭露董事之ESG教育訓練或其他提升董事 ESG 職能之
較佳的揭露方式:說明董事所參與之教育訓練、研討會或專業進修中,是否涵蓋 ESG 相關課程;若有,建議說明進修內容、時數,以符合本項
報告書範例:
資料來源:國際中橡 2023
(8)
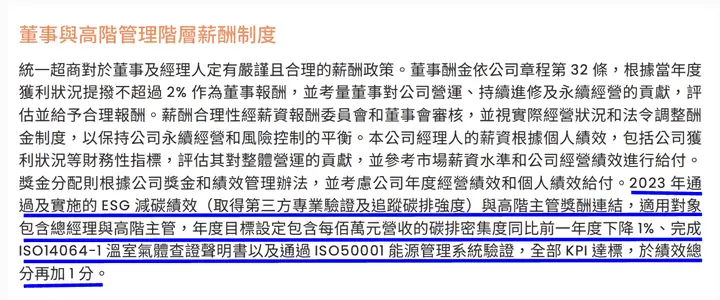
企業常見缺失:未揭露最高治理單位和高階管理階層的薪酬政策,且未揭露其薪酬如何與公司的永續目標
較佳的揭露方式:建議說明高階主管薪酬與環境、社會或治理績效連結之項目,並補充其占比、評估方式及與永續目標的關聯。若尚未建立相關連結,亦需明確揭露「目前公司尚未將薪酬與永續目標連結」,不得略
報告書範例:
資料來源:統一超 2023
(9)
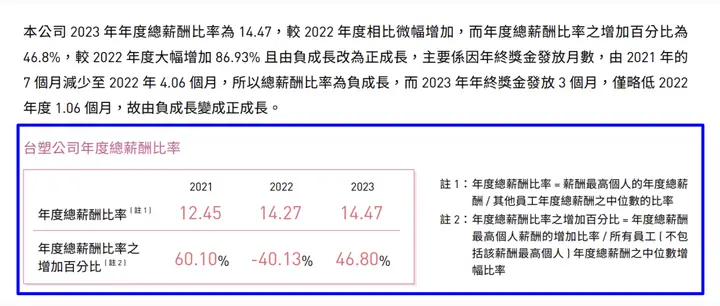
企業常見缺失:公式錯誤、未揭露 GRI 2-21 年度總薪酬比率,亦未說明
較佳的
企業需揭露
- 「薪酬最高個人之年度總薪酬」與「其他員工年度總薪酬
中位數」的比率 - 「薪酬最高個人之年度總薪酬變動率」與「其他員工年度總薪酬變動率
中位數」的比率
注意:在計算「其他員工年度總薪酬變動率中位數」時,需先計算每位員工的薪酬變動率,再從這些數值中取中位數,而非直接比較兩年度的薪酬
報告書範例:
資料來源:台塑工業 2023
(10)
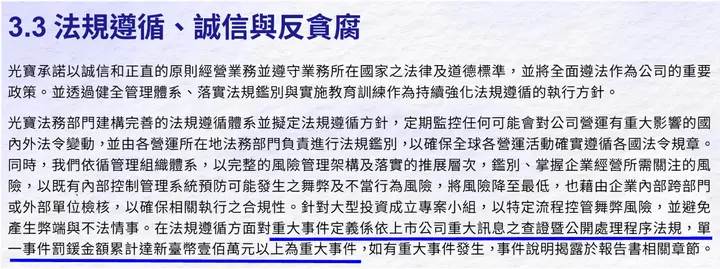
企業常見缺失:未針對「重大違規事件」進行定義,亦未說明其判斷基礎
較佳的揭露方式:說明公司定義「重大違規事件」之判斷標準為何,例如:依上市公司重大訊息之查證暨公開處理程序法規,單一事件罰鍰金額累計達新臺幣壹佰萬元以上為重大
報告書範例:
資料來源:光寶科技 2023
(11)
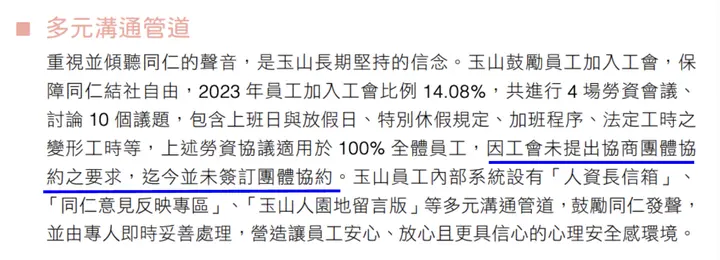
企業常見缺失:未說明未簽定團體協約之原因,或未敘明對未簽訂團體協約員工工作條件之保障或替代
較佳的揭露方式: (未成立工會或已成立公會但未簽訂團體
說明未簽訂團體協約的原因,如尚未成立工會、工會未提出等,並補充對員工工作條件之保障機制或替代措施,以回應勞動權益
報告書範例:
資料來源:玉山金控 2023
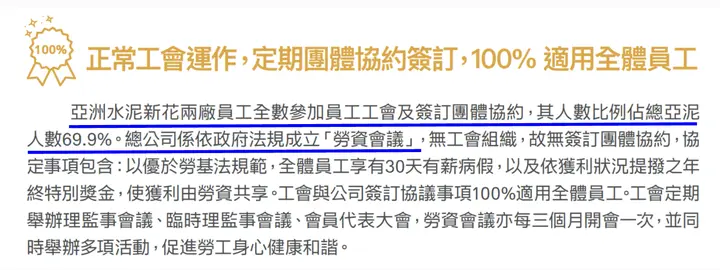
較佳的揭露方式:(已簽訂團體
說明團體協約適用範圍及涵蓋員工比例,並補充說明未涵蓋對象的工作條件保障措施,確保全體員工均獲得基本
報告書範例:
資料來源:亞洲水泥 2023
(12)
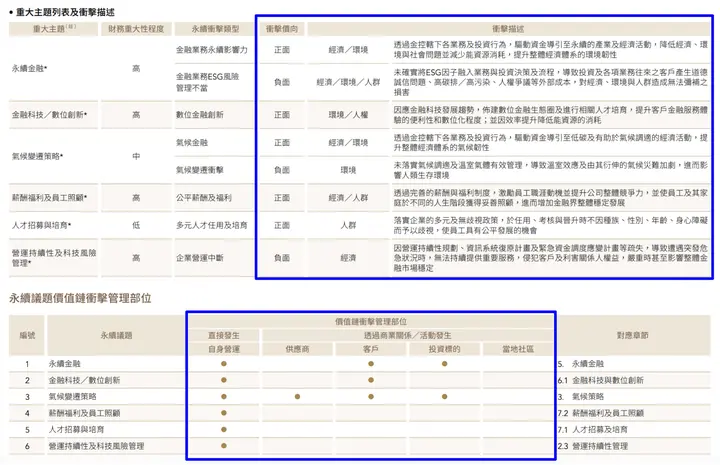
企業常見缺失:未揭露各重大主題對企業內部與外部之實質
較佳的
說明重大主題對經濟、環境與社會的正、負面影響,並說明影響是由公司自身營運直接造成,還是來自價值鏈上/下游,並描述價值鏈中主要
報告書範例:
資料來源:台新金控 2023
(13)
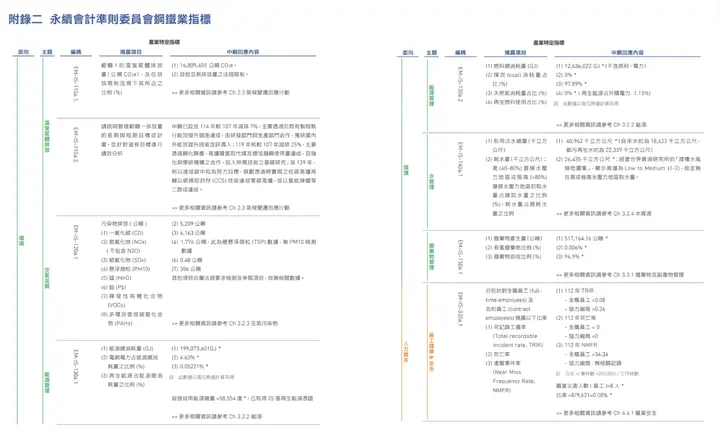
企業常見缺失:14 個特定產業需要額外揭露永續指標,若未於附錄放上索引表格,則將被
較佳的揭露方式:依所屬特定產業揭露相應之永續指標,並於報告書附錄編製索引表,標示各指標對應之揭露位置,以提升資訊完整性與可
報告書範例:
資料來源:中國鋼鐵 2023
強化
主管機關定期審閱永續報告書,旨在確保企業揭露資訊具備品質、一致性與可追溯性。隨著揭露要求日趨嚴謹,透過 Word、Excel 的編製方式,難以管理資料來源,也缺乏變更紀錄,易導致數據錯誤、資訊不一致或責任歸屬不明
因此,許多企業已導入數位化系統工具,透過權限設定、版本控管、審核流程,提升編製效率的同時,也強化了資訊透明度與合規性,協助企業建立永續
永訊智庫 Syber 永續管理系統 的三大特色,讓企業能確保永續資訊
- 歷程紀錄、審核流程:提升數據
可靠性 - 跨部門數據整合與即時更新:解決數據
分散問題 - 多層權限控管:強化永續資訊
及數據安全
透過 Syber 永續管理系統 幫助企業完成合規,更提升內部效率,無需耗費大量人力時間,為永續發展提供全方位支持,是企業最佳的永續報告書
👉 立即申請試用 Syber 永續
透過數位化、AI與雲端整合,Syber 永續管理系統幫助你跨越傳統限制,讓您的永續報告都更有說服力、更能展現企業精神,成為您推動永續
常見問題
查看全部主管機關
所有上市櫃公司編製的永續報告書,原則上每五年至少將接受一次由證券交易所或櫃買中心實施的抽查審閱,以確保揭露內容符合主管機關的相關規範
企業
2024 年度審閱簡報列出 9 項 GRI 2 一般揭露缺失統計,包括薪酬政策、年度總薪酬比率、團體協約、員工、法規遵循、永續報導責任、董事永續知能、資訊重編及外部保證/確信。另須檢查氣候資訊、重大主題及產業指標;文中 13 個企業範例情境屬
企業
若企業未使用 GRI 準則索引表,或未將重大主題列於索引表中,可能會被要求補正報告書內容。企業應在報告書附錄中編製索引表,並明確標示各項指標對應的章節
把永續揭露
用 Syber 管理章節分工、指標資料、審核紀錄與揭露進度,把 IFRS、SASB、GRI 等要求落到團隊
下一步怎麼判斷先把文章中的揭露要求轉成章節、資料來源與負責人;若會牽涉多人協作、版本控管與查證,再評估是否需要報告書