
台湾のTWSE・TPEx上場企業は毎年8月31日までに、規定に従ってサステナビリティ報告書の提出を完了する必要があります。本稿では、デジタルプラットフォームの機能、重要日程、よくある誤りの分析を含む最新のESG提出制度を解説し、企業が期限内に円滑かつ適切に業務を完了できるよう支援します。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
本稿は2026年10月6日に更新しました。2026年の提出日程、プラットフォームの指標、2024年度報告書のレビューの要点を更新しました。
一、 重要なサステナビリティ関連情報の提出日程
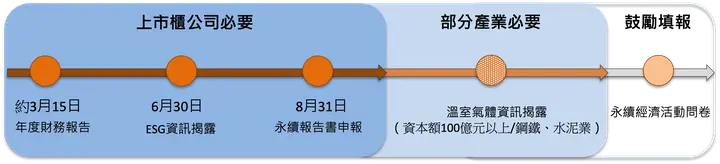
2026年のESG情報は6月30日まで、サステナビリティ報告書は毎年8月31日までに提出する必要があります。2026年に提出するのは2025年度の情報です。上図は提出手順の概略です。実際の手続きは2026年企業ESG情報開示・提出業務および2026年サステナビリティ報告書提出業務に準拠し、公開情報観測ステーション提出システム(SII)で行ってください。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
二、ESGデジタルプラットフォームを使って提出するには?
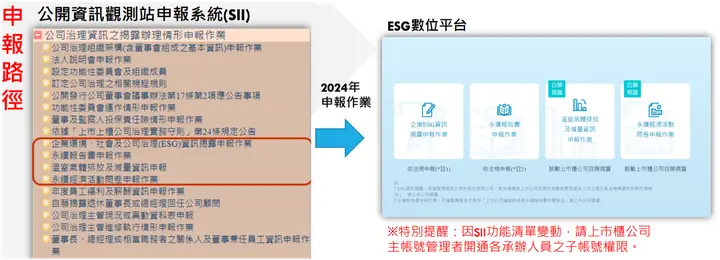
出典:「企業ESG情報開示・提出業務」および「サステナビリティ報告書提出業務」
提出時期に合わせて公開情報観測ステーション提出システム(SII)にログインし、左側のメニューから提出項目に応じたプラットフォームへ進みます。
(一)ESG情報開示・提出業務
2026年の業務マニュアル付録では「総指標項目」が103項目まで掲載されています。2026年は温室効果ガス排出の保証報告書、スコープ2算定方法(マーケット基準/ロケーション基準)、コーポレートガバナンス情報特設ページなどが追加・調整されました。必須・推奨の開示項目は業種、資本金、画面の項目に応じて判断する必要があり、すべての企業が全業種の指標を記入するわけではありません。出典:2026年企業ESG情報開示・提出業務4、9–20、60–67ページ。
企業は毎年6月末までにESGデジタルプラットフォームで入力・提出を完了する必要があります。提出画面でEXCELファイルをダウンロードし、右上の一括インポート機能を利用することもできます。取り込んだ指標データは編集可能です。入力後は必ず「提出を確定」をクリックしてください。
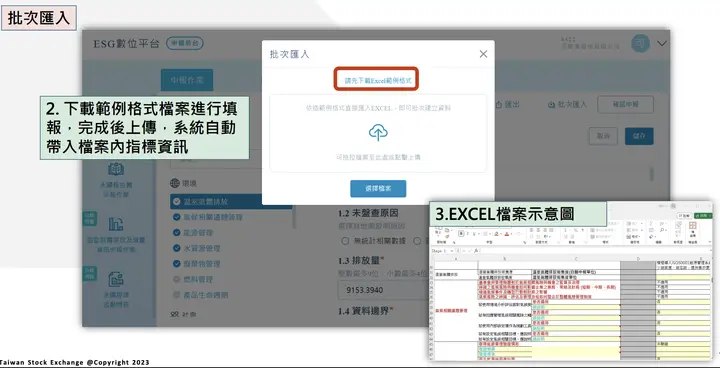
出典:『「企業ESG情報開示・提出業務」および「サステナビリティ報告書提出業務」』
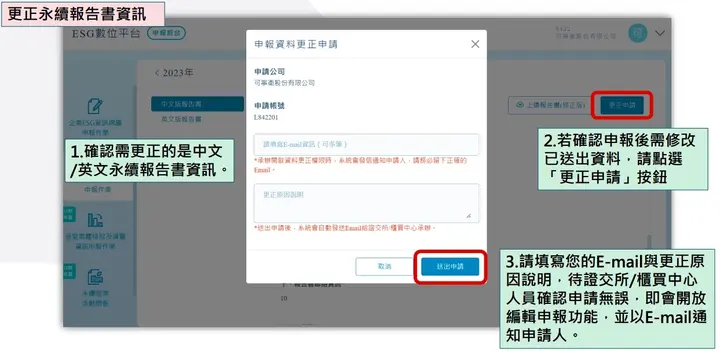
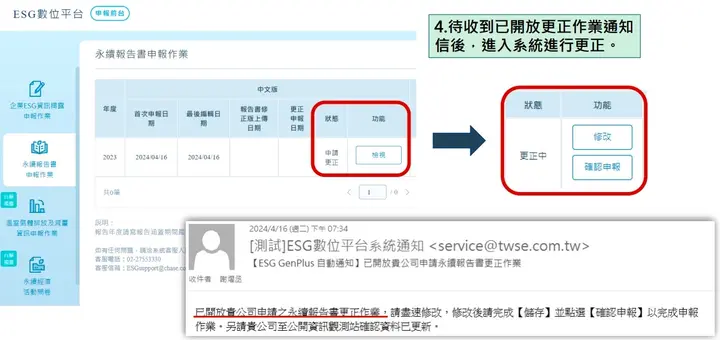
提出確定後に訂正が必要な場合は、データ提出画面で訂正申請を選び、E-mailと訂正理由を入力します。台湾証券取引所(Taiwan Stock Exchange、TWSE)または台北取引所(Taipei Exchange、TPEx)の担当者が確認後、申請者にEmailで通知し、編集機能を開放します。
ESG情報開示に関するよくある質問
Q1:提出時に前年度の情報がまだそろっていない場合、どう入力しますか?
A1:係数が未更新の場合は前年度の係数で推計し、更新後に訂正を申請できます。第三者検証が未取得の場合は現時点の算定データを入力して「検証なし」とし、取得後に訂正を申請できます。
Q2:算定基準が異なるため、年次報告書やサステナビリティ報告書に原単位の数値が2種類以上ある場合はどう示しますか?
A2:まずいずれか1つの算定方法で入力し、記述欄で他の算定基準と結果を説明します。
Q3:情報を複数の部門が保有する場合、部門ごとに入力できますか?
A3:各部門が個別に入力できますが、保存データの上書きを防ぐため、同時利用を避けてください。
部門間でサステナビリティ情報を共同集約し、保存データをリアルタイムに同期する方法を詳しく見る
(二)サステナビリティ報告書の提出業務
企業は毎年8月31日までにESGデジタルプラットフォームでサステナビリティ報告書を提出する必要があります。中国語版または英語版が対象で、英語版は必須ではありませんが評価で得点できます。提出する言語版を選択し、対象年度を確認して提出します。
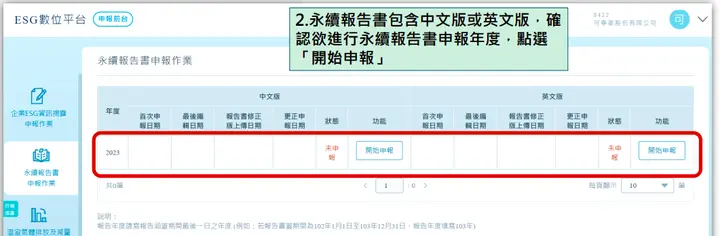
提出後も電子ファイルを更新できますか?
提出確定後に電子ファイルの内容を修正する場合は、修正版を随時アップロードできます。修正版サステナビリティ報告書にはTWSE・TPExの承認は不要です。
一方、報告書の保証の有無や取締役会への報告などの情報を変更する場合は、訂正申請が必要です。E-mailと訂正理由を入力し、TWSE・TPExの担当者の確認後、申請者にEmailで通知され、編集機能が開放されます。
出典:『「企業ESG情報開示・提出業務」および「サステナビリティ報告書提出業務」』
三、サステナビリティ報告の3つの主な不備と解決策
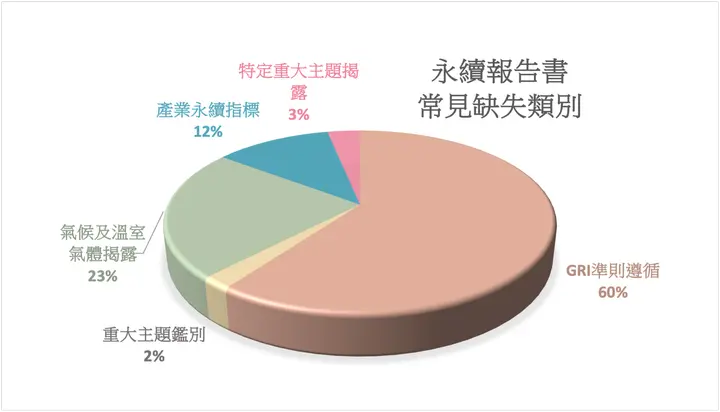
出典:『TWSE・TPEx上場企業の2023年度サステナビリティ報告書および保証機関の業務調書レビュー報告』、図表:Sustaihub
以下のレビューの要点は、TWSEとTPExが2026年5月に公表した『2024年度サステナビリティ報告書のレビュー結果と開示提言』に基づいて更新しました。全体の整理はTWSEの2024年度サステナビリティ報告書レビュー結果を徹底解説をご覧ください。
(一)どのGRIスタンダードで不適合が生じやすいか?
2024年度レビュー結果の不備件数は、GRI 2-19「報酬方針」137件、GRI 2-21「年間総報酬比率」129件、GRI 2-30「労働協約」102件でした。企業は報酬方針とサステナビリティ実績の関連、報酬比率の計算式、労働協約の対象外の従業員の労働条件を確認する必要があります。
(二)気候・温室効果ガス情報の開示不足
気候情報は業務規則の別表二に従って示されているか確認し、気候リスク、シナリオ分析、排出削減目標、温室効果ガスインベントリと保証情報を補完する必要があります。方針の記述だけで具体的データがない状態を避けてください。IFRSサステナビリティ開示基準を導入し、年次報告書で専章を開示している企業は、第4-1条第6項による免除を適用できるため、自社の条件を確認する必要があります。出典:2024年度レビュー結果、業務規則第4-1条。
(三)業種別サステナビリティ指標の主な不備:業務規則の別表に従った完全な情報開示と会計士の保証意見を取得していないこと。
『報告書業務規則』第4条により、食品、化学、金融保険業、および飲食収入が50%に達する対象企業は、業種別サステナビリティ指標について会計士の保証を取得する必要があります。IFRSを導入し、年次報告書でSASB業種別指標を開示する企業は、同条第5項による免除を適用できます。これらの業種に加え、デジタルサステナビリティ管理システムは、プラスチック、鉄鋼、セメント、導体、コンピューター・周辺機器、光電子、通信ネットワーク、電子部品、電子流通、その他電子産業などの「業種別のサステナビリティ指標の開示強化」の内容整理にも役立ちます。検証・保証に必要な資料も一元管理でき、報告書のデータ品質を高めるとともに、翌年度以降のサステナビリティ実績に備えられます。
詳細はこちら:https://www.sustaihub.com/
サステナビリティ報告の法令対応を円滑にする3つの鍵:
1. GRI Standardsの要求への対応:
特に必須開示であるGRI2、GRI3の項目を重視します。(関連記事:コーポレートガバナンス評価結果公表!ESG評価への移行を前に、民国114年度の採点項目と法規制を一挙解説)
2. 情報開示の完全性:
各重要テーマに対応するGRI開示項目を1つずつ確認し、データがある項目と補完が必要な項目を整理します。指標の確認と同時に、自社が強化できる点を把握します。
3. サステナビリティ情報の正確性:
数値が誤っていれば、形式が完璧でも所管当局の審査には対応できません。データの入力形式、単位、確認プロセスを体系的に統一し、手作業での集計ミスを防ぐことを推奨します。
迅速かつ要件に適合したサステナビリティ報告書を作成したい企業は、今すぐご相談ください。Syberサステナビリティ管理システムはGRI、SASB、TCFD、IFRS S1 & S2など国内外の最新の法規制の枠組みと内容を搭載し、AIによる共同作業で希望する報告書を一元的に作成できます。
よくある質問
すべて見るESG情報開示の提出期限はいつですか?
ESG情報開示は毎年6月末までに提出する必要があります。2026年操作マニュアルの付録には総指標項目が103項目まで掲載されています。必須・推奨開示は業種、資本金、画面の項目に応じて判断します。
サステナビリティ報告書の提出期限はいつですか?
TWSE・TPEx上場企業は毎年8月31日までにサステナビリティ報告書を提出する必要があります。2026年は2025年度の報告書を提出するため、正しい年度と言語版を選択してください。
2024年度のレビューで最も多かったGRIの不備は何ですか?
2026年5月公表の結果では、GRI 2-19「報酬方針」137件、GRI 2-21「年間総報酬比率」129件、GRI 2-30「労働協約」102件でした。報酬とサステナビリティ実績の関連、比率の計算式、労働協約の開示の完全性を優先して確認してください。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。