すでに前2稿「2026年ESG評価の新制度が企業に与える3つの影響と対応策」と「2026年ESG評価の最終チェック時期」をお読みなら、75項目、E 21%/S 31%/G 48%、評価期間2026/1/1~2026/12/31(民国115/1/1~115/12/31)、サステナビリティレポートの提出期限2026/8/31(評価資料全体の締切とは異なる)、A/B/A+/AAの区分はおおむね把握されているでしょう。
本稿ではこれらを繰り返しません。
今年、お客様の初稿確認で最も多く聞かれたのは、「中位から上位5%へ進むには何をすればよいか」という別の問いでした。答えはAA 3項目+A+ 17項目、計20の加点項目にあります。
以下では各項目を「要件原文」「市場の観察」「想定日程」の3つの観点で捉え、項目ごとに最も重要な観点に絞って詳しく述べます。最大の障害が「誰も取り組みたがらない」ことである項目は、要件をいくら説明しても解決しないからです。
出典について:本稿の指標要件原文は、TWSEの「2026年度(民国115年度、第1回)ESG評価指標」の公式発表から直接引用しています。「少なくとも」と「すべき」、「年1回」と「年度」などの文言の違いでも適合判定が変わり得るため、公開前にTWSEのESG評価専用ページの最新版指標表と照合することを推奨します。
75項目を満たしても100点なのはなぜ?採点の仕組みを確認
今年のTWSEの採点式は次のとおりです。
総合点=[E得点÷E適用項目数×21%
+S得点÷S適用項目数×31%
+G得点÷G適用項目数×48%]×100
+AAの加重点(最大+3点)
+A+の加点(最大+17点)
±その他の加減点(事由に応じて総合点に1点以上を加算・減算、減点は0点まで)
重要:分母は固定の16/23/36ではなく「適用項目数」です。TWSEの2026年度(民国115年度)の説明例ではE=16、S=23、G=35です(Gの1項目が企業の状況により非該当となり、36−1=35)。実際の分母は各社の非該当項目数に応じて変わります。
3領域を百分率で合算した基本点の上限は100点です。AAとA+の計20項目をすべて満たすとさらに20点が加わり、最高120点となります。その他の加点は事由に応じて加算され、減点は0点が下限です。これら20の加点項目によって今回の評価は従来より差が付きやすく、達成度に応じて20点以上の差が生じ得ます。
具体的な数値で比較
A社とB社がともに基本75項目を満たすと仮定します。
| 項目 | A社(基本項目のみ) | B社(20の加点項目にも対応) |
|---|---|---|
| 基本75項目の領域別得点 | 100点 | 100点 |
| A+加点(最大17点) | 0点 | +12点 |
| AA加重(最大3点) | 0点 | +3点 |
| その他の加減点 | 0点 | +2点 |
| 総合点 | 100点 | 117点 |
| 推定順位区分(一般区分、資本金100億台湾ドル以上) | 21–35% | 上位5% |
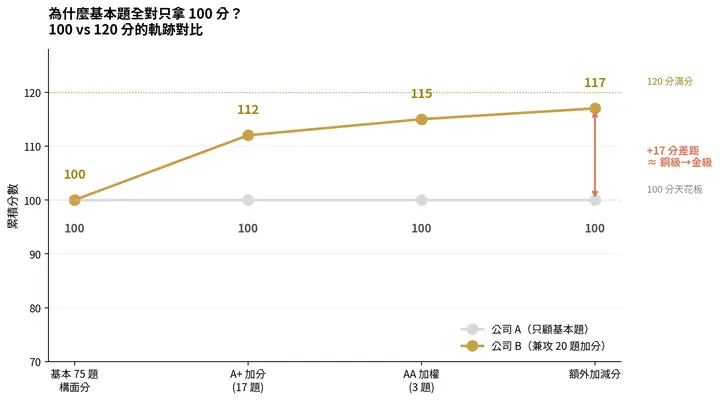
環境・社会・ガバナンスの記述が同じでも、B社は20の具体的な加点行動を追加したことで、順位区分が2段階上がります。
ポイント:資源が限られるなら、1項目の記述を800文字から1500文字に増やすより、同じ労力で20項目の加点要件を1つずつ満たす方が有効です。
AA加重3項目:G-18・G-19・G-26―ガバナンスの透明性を左右する3つ
AAは今回の制度で特徴的な設計です。要件を満たすと領域別得点に加え、総合点にさらに1点が加算されます。3項目すべてがG領域にあり、TWSEがこの3つを透明性の分岐点と考えていることが分かります。
G-18:リスク管理委員会によるリスク管理の監督
要件原文(4つすべてを満たすと、領域別得点+総合点に1点加算):
- 監査委員会または取締役会レベルの機能別委員会(リスク管理委員会など)が監督し、委員は3人以上、半数以上を独立取締役とする
- 2. リスク管理方針・手続きが取締役会で承認され、開示されている
- 3. リスク管理の組織体制、手続き、2026年度(民国115年度)の運用状況を開示する
- 4. 取締役会への報告頻度(少なくとも年1回)または当年度の報告日を開示する
市場での観察:上半期に台湾証券取引所(TWSE)・台北取引所(Taipei Exchange, TPEx)上場のお客様数社の現状を振り返ると、委員会がないことよりも「独立取締役の比率が半数に届かない」ことが多く見られました。年度途中の辞任、補欠選任の遅れ、監察人を人数に含めるといったケースです。次に多いのは監査委員会にリスク管理を統合していても、年間の議事録にリスクが独立議題として記録されていないことです。どちらも不適合と判定されます。
ポイント:G-18は委員会の有無だけではなく、構成と当年度に実際に会議でリスクを議論したかの2点を問います。
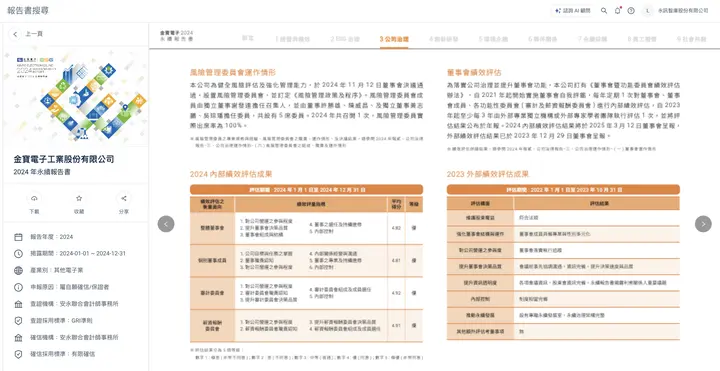
G-19:取締役会の外部実効性評価
要件原文(3つすべてを満たすと、領域別得点+総合点に1点加算):
- 取締役会の評価規程が取締役会で承認され、少なくとも3年に1回の外部評価を明記している
- 2. 直近3年間(2024–2026年、民国113–115年)の実施日、外部機関名または評価を主宰する専門家、独立性の根拠、評価方法(質問票/現地調査)、評価項目、結果の取締役会報告日を開示する
- 3. 外部評価の結果、改善提案、今後の改善計画を要約して説明する
外部評価はどこに依頼する?相場と評価枠組み
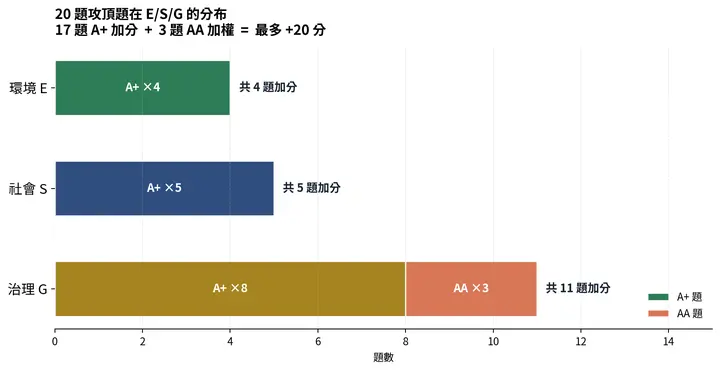
初めて外部評価を実施する企業は、「台湾の中華コーポレート・ガバナンス協会(CGA)」の公表基本料金、約NT$16万~20万を参考にできます(企業規模や詳細要件に応じて調整)。他の大手会計事務所や外部機関に依頼すると、総費用が30-80万台湾ドル程度になる場合があります。
専門機関は通常、次の5つの観点から取締役会の機能を詳しく診断します。
- 構成と分担:背景は多様か。委員会は役割を果たしているか。
- 指導と監督:戦略を有効に導き、経営者の業績を監督しているか。
- 権限委譲とリスク管理:委譲の仕組みは明確か。リスク管理体制は健全か。
- コミュニケーションと協働:取締役間、経営者との情報伝達は円滑か。
- 自律と改善:取締役の継続研修と倫理規範の運用状況。
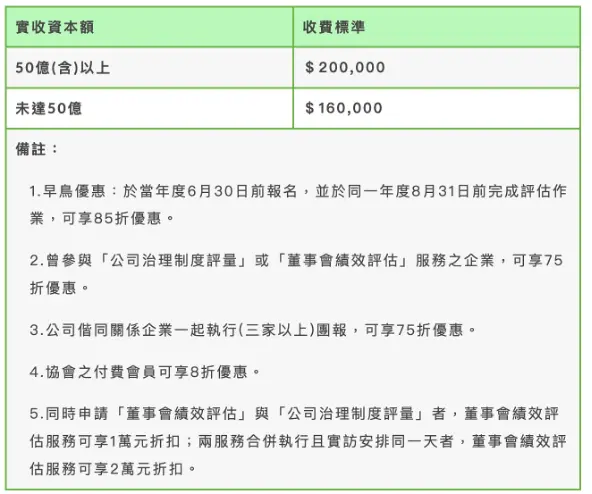
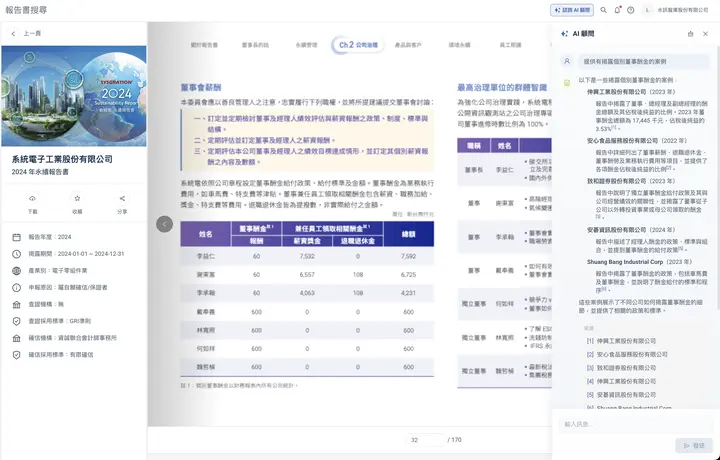
G-26:取締役個人別報酬の任意開示
要件原文(いずれか1つで可。領域別得点+総合点に1点加算)
- 任意で開示する対象は、すべての取締役の個人別報酬明細
- 一部の取締役について法定開示を行ったうえで、任意に残るすべての取締役の個人別報酬明細を開示する
要件は最も短いものの、AA 3項目の中では通常、最も進めにくい項目です。原因はレポートの書き方ではなく、取締役会の姿勢にあります。
サステナビリティ部門は全面開示を望んでも、取締役会、特に同族企業や大株主の取締役が、個人情報、同業比較、家族のプライバシーを理由に強く反対する場面を何度か経験しました。TWSEが重視するのはまさにこの点で、開示に踏み切る企業の透明性は、同業他社の90%より一段高いというシグナルは、海外投資家、政府系ファンド、ETFの銘柄選定に大きな意味を持ちます。
ポイント:G-26はAA 3項目の中で唯一、「開示するかの鍵がレポートではなく取締役会にある」項目です。会長と独立取締役が先に開示し、段階的に全員へ広げることを推奨します。
まとめ:AA 3項目はいずれも記述を増やすだけでは解決しません。委員会構成の変更、外部評価予算、報酬開示への取締役会の承認が必要です。簡単に見積もると、AAを1つも獲得せずA+も10項目未満なら、今年の上位5%入りはほぼ不可能です。
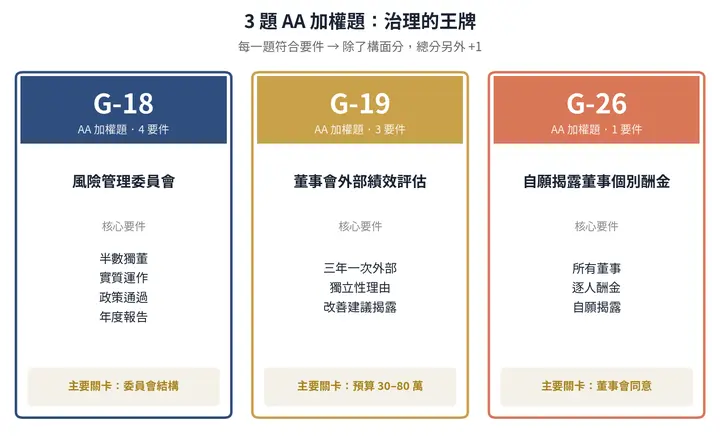
A+段階別加点17項目:E/S/G各領域の追加要件
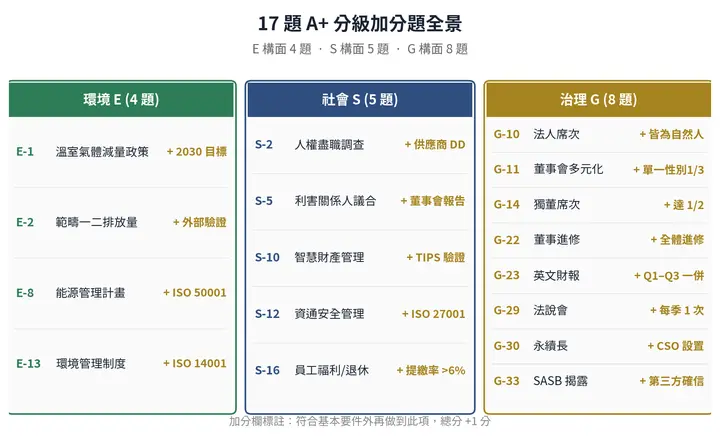
A+の仕組みはシンプルです。基本要件を満たす → 領域別得点に算入。追加要件も満たす → 総合点にさらに1点。17項目で17点を加算でき、Eに4項目、Sに5項目、Gに8項目あります。
ポイント:EのA+のうち3項目は、ISOや第三者検証など外部認証が課題です。取得には短くても半年、長ければ1年かかります。4月に準備を始めると、E-2/E-8/E-13は8/31提出に間に合わない可能性が高くなります。
E領域のA+ 4項目(環境の加点)
| 指標 | 基本要件 | 加点要件 | 実施コスト |
|---|---|---|---|
| E-1 温室効果ガス削減管理方針 | 将来年度の定量管理目標と推進施策を策定・開示 | 加えて2030年の定量目標、戦略、行動計画を策定・開示 | 中 |
| E-2 過去2年間のスコープ1・2排出量 | 2024・2025年(民国113・114年)の年間排出量を開示(2025年は連結財務諸表の親子会社を範囲とする) | 2024・2025年(民国113・114年)の両年で外部検証を取得 | 高 |
| E-8 エネルギー管理計画 | エネルギー管理計画と実施状況を開示 | ISO 50001などを取得し、有効期間を開示(2026年〈民国115年〉まで含むこと) | 高 |
| E-13 環境マネジメントシステム | 環境マネジメントシステムと運用状況を開示 | ISO 14001、Oeko-Tex 1000(繊維業)、bluesign®(繊維業)を取得し、有効期間を開示 | 中–高 |
S領域のA+ 5項目(社会の加点)
| 指標 | 基本要件 | 加点要件 | 実施コスト |
|---|---|---|---|
| S-2 人権デュー・ディリジェンスのプロセス | プロセスと当年度の調査範囲、重要課題、緩和・救済措置を開示 | 加えてサプライヤーの人権デュー・ディリジェンスのプロセスと実施状況を開示 | 中 |
| S-5 ステークホルダーの特定と対話 | ステークホルダーの属性、課題、対話手段、対応を開示 | 各ステークホルダーとの対話状況を定期的に取締役会へ報告 | 低 |
| S-10 知的財産管理計画 | IP管理計画と取締役会への報告頻度を開示 | TIPS、ISO 56001または類似システムを導入し、第三者検証を取得 | 高 |
| S-12 情報通信セキュリティ管理 | セキュリティリスク管理体制、方針を構築し、投入資源を定量化 | ISO 27001/CNS 27001などを導入し、第三者検証を取得 | 高 |
| S-16 従業員の福利厚生と退職制度 | 福利厚生と退職制度の具体的内容を列挙(「法定拠出済み」の一文で済ませない) | 2025/12–2026/11(民国114/12–115/11)の平均で、台湾の新労工退職金制度の雇用主拠出率が6%を超える従業員の割合が10%を超える | 高(財務に影響) |
G領域のA+ 8項目(ガバナンスの加点)
G領域にはA+が最も多く、構造に関する項目と開示に関する項目という性質の異なる2群に分かれます。
| 指標 | 基本要件 | 加点要件 |
|---|---|---|
| G-10 単一法人が占める取締役席数 | 単一法人および子会社の代表者が1/3以上を占めることが可能 | すべての取締役が自然人(法人代表者を含まない) |
| G-11 取締役会の多様性 | 多様性方針と管理目標を設定し、実施状況を開示 | 評価年度末の単一ジェンダーの取締役比率 ≥ 1/3 |
| G-14 独立取締役の比率 | 年度末に独立取締役が1/3以上 | 年度末に独立取締役が1/2以上 |
| G-30 サステナビリティ委員会 | 委員会を設置(3人以上、1人は取締役)し、運用を開示 | サステナビリティ責任者(CSO)が業務を執行し、年に少なくとも1回取締役会へ報告 |
| 指標 | 基本要件 | 加点要件 |
|---|---|---|
| G-22 独立取締役の研修 | 独立取締役が規定の研修時間を修了 | 全取締役が規定に従って研修を修了 |
| G-23 英語版財務報告 | 定時株主総会の18日前に2025年(民国114年)の英語版連結・個別財務報告を開示 | 加えて2026年(民国115年)Q1–Q3の英語版財務報告を開示(中国語版の提出期限から2か月以内) |
| G-29 機関投資家向け説明会 | 少なくとも2回(年内の最初と最後の間隔は3か月以上)と会議の映像・音声 | 各四半期に少なくとも1回(2025年Q4~2026年Q3、民国Q4/114–Q3/115の業績について個別に開催) |
| G-33 SASB基準による開示 | SASBを参照し、2025年(民国114年)の産業別指標を開示 | SASB産業別指標の情報に第三者保証を取得 |
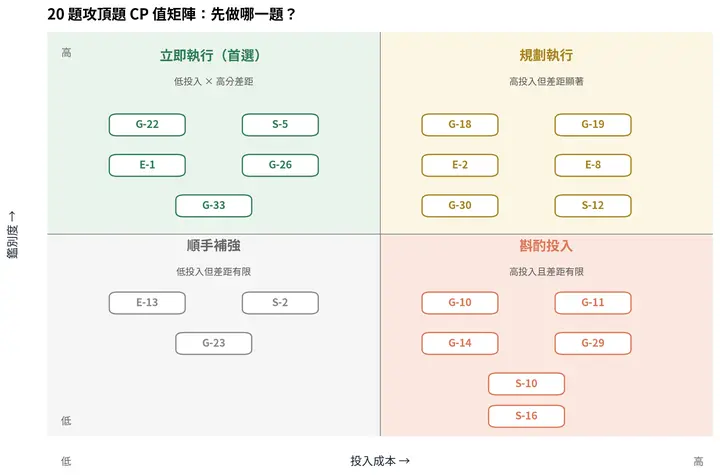
投入×差の付きやすさの2×2マトリクス:どの項目を優先すべきか?
20項目はいずれも重要ですが、残り3–6か月なら「投入が少ない×差が付きやすい」順に取り組む必要があります。以下は過去半年の上場企業支援で得た実際の日程経験に基づく優先順位です。
3か月以内に補強できる、費用対効果の高いA+/AAのTop 5
| 順位 | 指標 | 短期間で対応できる理由 | 想定投入 |
|---|---|---|---|
| 1 | G-22 全取締役の研修 | 年末までに研修を組み、不足時間を補える | 低(< NT$5万) |
| 2 | S-5 ステークホルダー対話の取締役会報告 | 年間の対話結果を1回、取締役会議題に組み込む | 低(議題設定のみ) |
| 3 | E-1 2030年の温室効果ガス削減定量目標 | 既存の削減目標があれば2030年へ延長できる | 中(コンサルティング費) |
| 4 | G-26 取締役個人別報酬の任意開示 | 取締役会決議と年次報告書更新。主な負担はガバナンス上の意思決定 | 低(取締役会の同意が必要) |
| 5 | G-33 SASB第三者保証の加点 | ISAE 3000保証を実施済みなら、SASBの範囲へ拡張可能 | 中(検証費の追加) |
6–12か月で計画する発展項目
- E-2 スコープ1・2の外部検証(SGS、BSI、DNV、BV、+3–6か月)
- E-8 ISO 50001エネルギーマネジメント認証(+6–9か月)
- E-13 ISO 14001環境マネジメント認証(多くの企業は取得済み。未取得なら+6–9か月)
- S-12 ISO 27001情報セキュリティ認証(+6–12か月)
- G-19 取締役会の外部評価(CGAまたはコンサルティング会社、日程確保に+1–2か月)
取締役会決議と長期計画が必要な項目
- G-10 全取締役を自然人にする(次回の取締役選任)
- G-14 独立取締役を1/2以上にする(次回の取締役選任)
- G-18 リスク管理委員会の半数以上を独立取締役にする(定款・委員会構成)
- G-30 サステナビリティ責任者の設置(取締役会決議による役職新設)
おわりに:100点から120点への鍵は、追加資料より制度づくり
毎年、評価の3か月前にようやく資料補完を始める企業は少なくありません。しかしESG評価の本質は資料の穴埋めではなくガバナンス制度です。問われるのは、レポートに文章があるかではなく、実際にその仕組みが存在するかです。
100点から120点へ進む企業は、3つに取り組んでいます。まずガバナンス構造を整え(G-10/14/18/30)、次に事業データを完全に開示し(E-2/8/13、S-9/12、G-3/7/21)、最後に検証・保証を整えます(E-13、S-10、G-26)。制度を起点にデータをそろえ、品質を高める順序を守れば、120点はその成果として付いてきます。
今すぐ使える資料・ツール
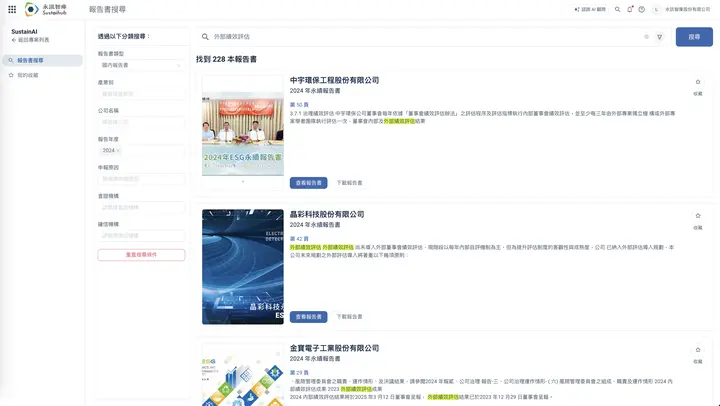
👉 SustainAI事例検索データベースを無料で試す→:「サステナビリティ責任者」「外部実効性評価」「取締役個人別報酬」などを直接検索し、加点を獲得した上場企業の開示方法を比較できます