Sustaihub(永訊智庫)のポイント
- 第1段階(払込資本金100億台湾ドル以上)は2026年度の情報で年次報告書のサステナビリティ専章を作成し、台湾金融監督管理委員会(FSC)の2026年2月の注意喚起により、2027年3月16日までに年度財務報告とともに公告・提出する必要があります。
- 2026年9月23日の政策案により、初度適用から最初の2会計年度のサステナビリティ専章は、遅くとも年次報告書の期限(株主総会開催14日前)までに提出でき、3年目からは財務報告と同時に提出します。この調整は金融業、保険業、証券・先物業には適用されません。
- 第3段階は、前2段階に該当せず払込資本金20億台湾ドル以上50億台湾ドル未満の企業、または排出源が台湾環境部の規制対象の企業で、2028会計年度から適用し、2029年に提出します。最初の2会計年度は気候関連情報のみの開示でよく、スコープ3は任意開示に変更されます。
- IFRS S1の重要性判断では定量・定性の両要素を考慮します。財務的影響の定量開示には別途条件と免除があり、すべてのサステナビリティ課題を一律に定量化する必要はありません。
SustaihubがSustaihub サステナビリティレポートデータベースに収録された2025報告年度のTWSE・TPEx上場企業2,023社のサステナビリティレポートを分析したところ、45.4%が第三者による検証または保証を記載し、25.5%が会計事務所による保証を受けており、「合理的保証」を採用したのは2社のみでした(「記載」とは、申告データの検証・保証機関欄に記入があることを指し、保証がレポート全体に及ぶことを意味しません)。年次報告書のサステナビリティ専章を準備する際、自社のサステナビリティ情報の現在の検証体制をこれらの数値と照らし合わせて確認できます。
IFRS S1 S2とは?最新の規制とスケジュール
最新の変更(2026年9月23日):台湾金融監督管理委員会(Financial Supervisory Commission、FSC)と台湾環境部(Ministry of Environment)は、サステナビリティ開示基準への移行方針の調整案を公表しました。IFRSサステナビリティ開示基準の強制適用対象となるTWSE・TPEx上場企業は約1,970社から約560社に減少します。適用基準は払込資本金20億台湾ドル以上、または排出源が台湾環境部の規制対象でインベントリと検証が必要な企業に変更されます。払込資本金20億台湾ドル未満かつ規制対象外の約1,410社は強制適用の対象外ですが、基本的な気候情報の開示は引き続き必要です。第3段階の企業は適用開始後の2会計年度は気候関連情報のみを開示し、スコープ3は任意開示に変更されます。第1・第2段階の日程は変更されません。今回の調整は金融業、保険業、証券・先物業には適用されず、実際の要件は所管当局が正式に公布する法令に準拠します。詳細はIFRS第3段階の調整:強制適用を1,970社から約560社へ縮小をご覧ください。
投資家のニーズを満たし、世界共通のサステナビリティ開示基準を構築するため、IFRS Foundationは2021年のCOP26で国際サステナビリティ基準審議会(ISSB)の設立を発表し、サステナビリティ開示と財務報告の統合による情報の品質と比較可能性の向上。
を推進しています。ISSBは2023年6月にIFRSサステナビリティ開示基準を公表しました。
- S1「サステナビリティ関連財務情報の開示に関する全般的要求事項」:企業価値に影響し得るすべてのサステナビリティ関連のリスクと機会の開示を求めます。
- S2「気候関連開示」:気候の課題に焦点を当て、TCFDの枠組みを引き継ぎ、SASBの業種別指標を統合しています。
IFRSサステナビリティ開示基準の中核的な目的は、サステナビリティ情報を従来の財務報告と結び付け、投資家が企業の財務実績とサステナビリティリスク、移行機会を同時に評価できるようにすることです。
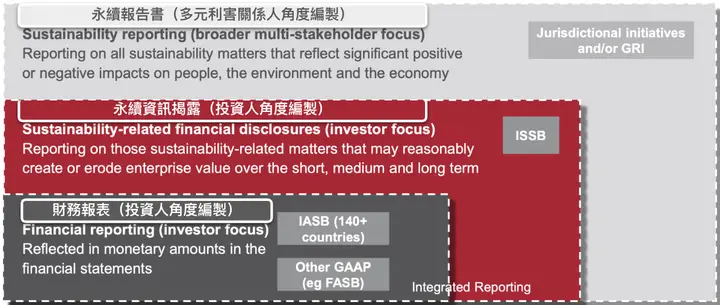
IFRSサステナビリティ開示基準によるサステナビリティ報告書と財務諸表の統合
出典:IFRS Foundation、Sustaihub訳
対象とスケジュール
2026年9月23日の政策案に基づくTWSE・TPEx上場企業の適用対象と日程は次のとおりです。金融業は別途、該当する規定に従います。
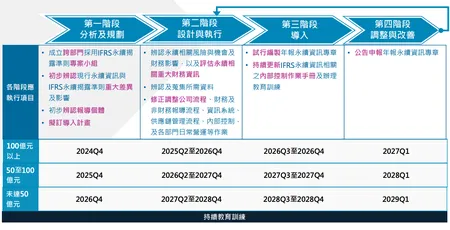
- 第1段階:払込資本金100億台湾ドル以上。2026会計年度から適用し、2027年に提出。
- 第2段階:払込資本金50億台湾ドル以上100億台湾ドル未満。2027会計年度から適用し、2028年に提出。
- 第3段階:前2段階に該当せず、払込資本金20億台湾ドル以上50億台湾ドル未満、または排出源が台湾環境部の規制対象でインベントリと検証を要する企業。2028会計年度から適用し、2029年に提出。
- 払込資本金20億台湾ドル未満かつ台湾環境部の規制対象外の企業:強制適用の対象外ですが、基本的な気候情報の開示は引き続き必要です。
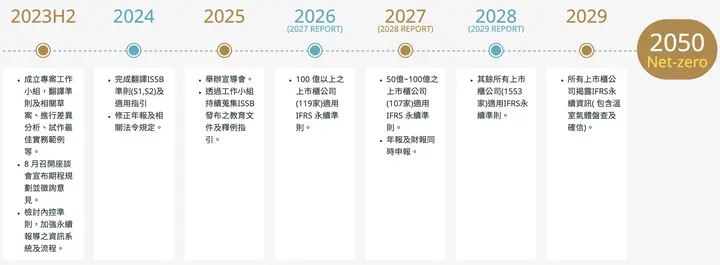
TWSE・TPEx上場企業のIFRSサステナビリティ開示基準導入スケジュール(2023年当初のロードマップ。第3段階の対象は上記の2026年9月23日の調整内容を参照)
出典:FSC(2023)台湾のIFRSサステナビリティ開示基準導入推進ロードマップ
開示箇所と時期
FSCは2025年11月に年次報告書関連規定を改正し、TWSE・TPEx上場企業への段階的適用と提出に関する規定を公表しました。上記の基準は払込資本金で判断し、無額面株式または1株当たり額面が10台湾ドル以外の場合は、同命令の純資産基準を適用します。金融業は業種別の規定も確認する必要があります。
第1段階のTWSE・TPEx上場企業は2026年度の情報に基づいて年次報告書のサステナビリティ専章を作成し、FSCの2026年2月の注意喚起に従い、2027年3月16日までに年度財務報告とともに公表・提出する必要があります。一方、2026年9月23日の政策案では、初回適用から2会計年度のサステナビリティ専章は、遅くとも年次報告書の期限(株主総会開催14日前)までに提出でき、3年目からは財務報告と同時に提出するとされています。実際の要件は所管当局が正式に公布する法令に準拠します。今回の調整は金融業、保険業、証券・先物業には適用されません。この期限は特定の対象と年度に適用されるもので、すべての企業にそのまま当てはめることはできません。年次報告書と別途作成するサステナビリティ報告書に同じ情報を含める場合は、整合性を確認する必要があります。
企業はIFRSの要求に基づき、重要なサステナビリティ課題をどう特定するか?
IFRS S1の重要性判断では定量・定性の両要素を考慮し、情報が投資家の意思決定に影響し得るかを評価します。財務的影響の定量開示には別途条件と免除があり、すべてのサステナビリティ課題を一律に定量化すべきとは限りません。以下の「技術人材不足」は仮想事例で、売上高、コスト、キャッシュフローへの影響の整理方法を示します。実際の開示は会社のデータと適用基準に基づいて判断する必要があります。
企業が潜在的なサステナビリティ課題のリスクや機会による影響を評価する際は、「発生可能性」と「影響の大きさ」を総合的に考慮する必要があります。例えば:
- 発生可能性:AI産業の技術人材需要は拡大し続けており、将来、人材の供給不足に直面する可能性が極めて高い。
- 影響の大きさ:人材不足で製品のリリースが遅れ、約8,000万台湾ドルの受注損失が生じる可能性があり、採用コストも約400万台湾ドル増加する可能性がある。
財務的影響の評価後、企業は「重要」の定義に基づいて判断する必要があります。すなわち、情報の省略、誤記、不明瞭化が投資家の意思決定に影響すると合理的に予想される場合、その情報は重要とみなされます。企業はサステナビリティ関連のリスクや機会が財政状態に与える影響を検討し、その情報を開示しなければ投資家の企業価値評価や投資判断に影響するかを考えることができます。
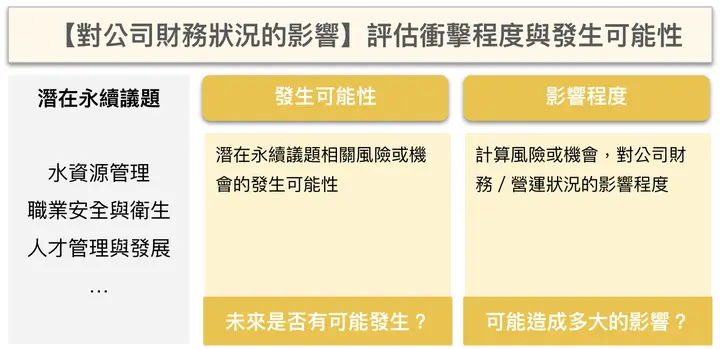
IFRS S1に基づくサステナビリティ課題の重要性評価
出典:Sustaihubコンサルタントチーム作成
企業はIFRSサステナビリティ開示基準にどう対応するか?
IFRS S1-ガバナンス
- 中核的な内容:サステナビリティ関連のリスクと機会を監視・管理するガバナンスのプロセス、統制、手続き。
- 事例:台湾セメントは取締役会の機能別委員会として「企業サステナビリティ発展委員会」と「リスク管理執行委員会」を設け、持続可能な経営に関するリスクと機会のガバナンスを担当させています。責任と権限の所在、コミュニケーションの仕組み、推進成果、戦略とリスク管理上の考慮事項も説明しています。
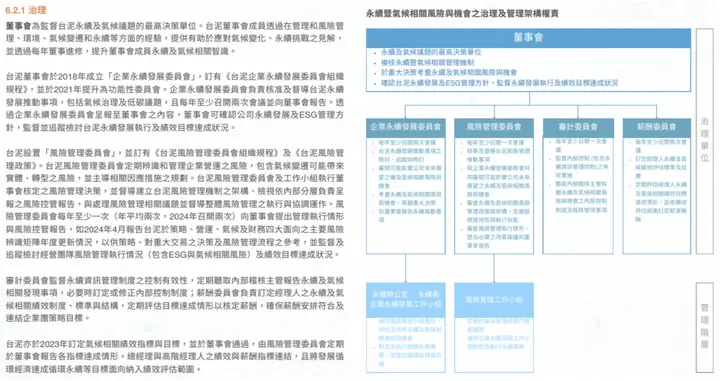
出典:台湾セメント2024年度(民国113年度)年次報告書
IFRS S1-戦略
- 中核的な内容:重要なリスクと機会について、現在の財務的影響、対応戦略、潜在的な財務的影響を開示。
- 事例:
台湾セメントは重要テーマ「気候行動とネットゼロ排出」について「現在の財務的影響」を開示しています。
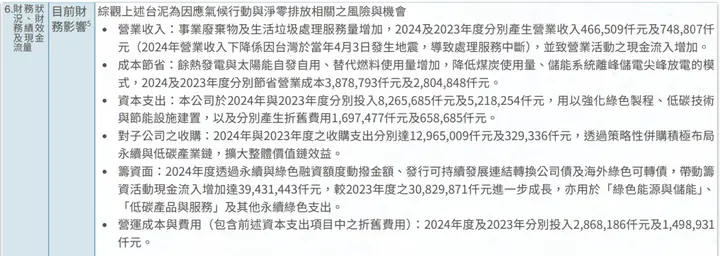
出典:台湾セメント2024年度(民国113年度)年次報告書
また、この課題への対応戦略と意思決定を説明しています。
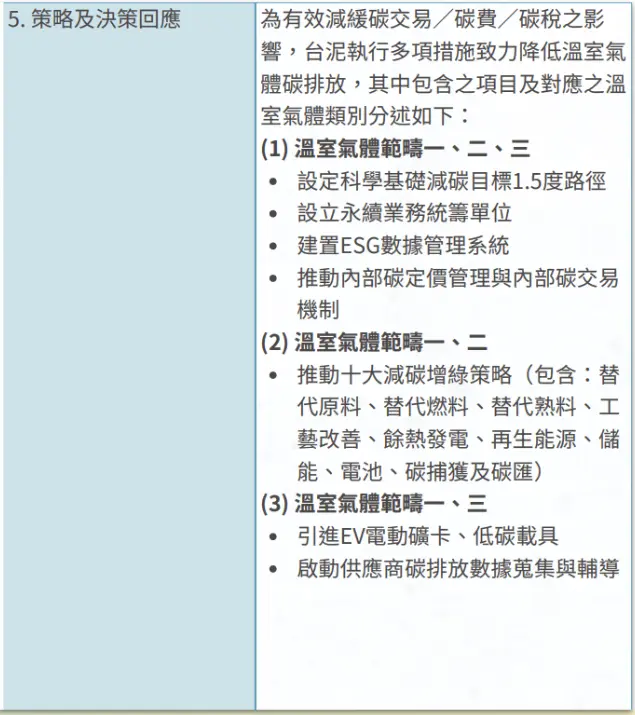
出典:台湾セメント2024年度(民国113年度)年次報告書
さらに、対応策によって短期・中期・長期の財務実績とキャッシュフローに予想される影響を示しています。
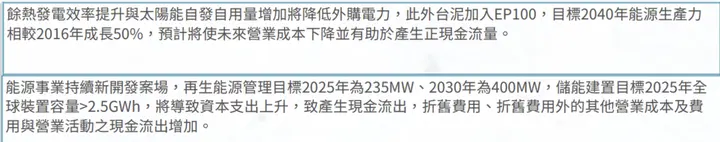
出典:台湾セメント2024年度(民国113年度)年次報告書
IFRS S1-リスク管理
- 中核的な内容:サステナビリティ関連のリスクと機会を識別、評価、優先順位付け、監視するプロセス。
- 事例:ウィストロンは既存のリスク管理の仕組みに統合し、関連する担当部門を指定してリスクと機会を管理し、定期的な確認と追跡を行っています。
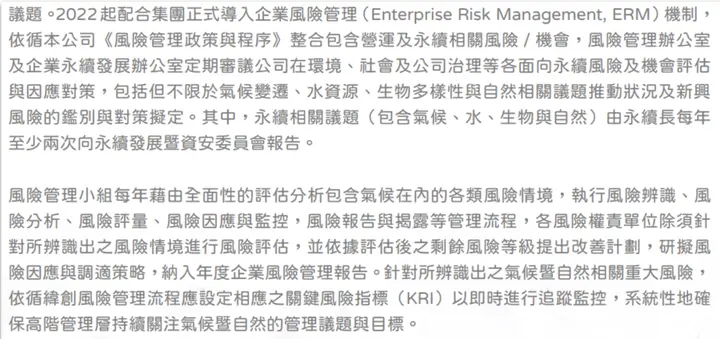
出典:ウィストロン2024年気候・自然報告書
IFRS S1-指標と目標
- 中核的な内容:重要な情報について、実績、目標、達成状況を開示。
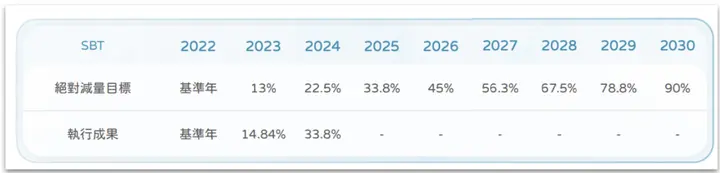
- 事例:ウィストロンは指標の出所をSBTiと明示し、絶対排出量を測定指標として用い、2030年までにスコープ1・2の絶対排出量を90%削減する中間目標を設定して、毎年の実施成果を説明しています。
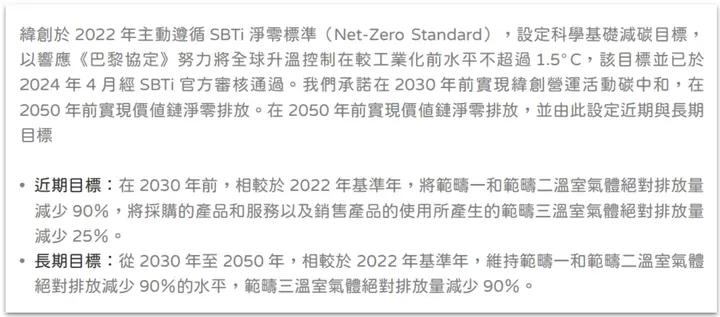
出典:ウィストロン2024年気候・自然報告書
出典:ウィストロン2024年気候・自然報告書
開示事例を素早く探すには?
企業がサステナビリティ報告書を作成したり関連情報を開示したりする際には、先進企業の開示方法を参考にしたいと考えることが多くあります。Sustaihubは無料ツール Sustain AI を提供し、キーワードから同業他社や先進企業の事例を迅速かつ的確に見つけられるよう支援しています。
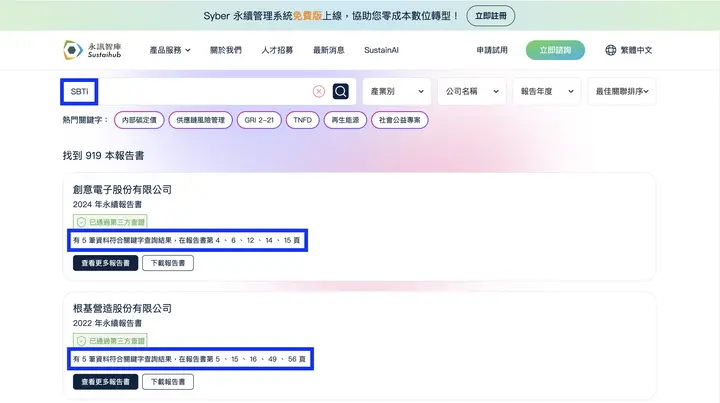
例えば、「サステナビリティ報告書で自社のSBTiの削減方法、戦略、成果を開示している企業」を探す場合は、Sustain AI に「SBTi」というキーワードを入力できます。
Sustain AI は企業が提出した報告書から、「どの企業が報告書の何ページで」関連内容を開示しているかを探します。
報告書をダウンロードして該当ページを直接確認できるため、先進事例の検索を効率化できます。
出典:Sustaihub公式サイト
IFRS S1 S2への対応に向け、企業は何を準備できるか?
一、IFRSサステナビリティ開示基準の導入計画
企業が円滑にIFRSサステナビリティ開示基準を導入できるよう、台湾証券取引所(Taiwan Stock Exchange、TWSE)は自社の導入計画の策定を求めており、取締役会への報告と、TWSE・台北取引所(Taipei Exchange、TPEx)への提出が必要です。所管当局は「導入計画の参考例」を公表し、企業に提供しています。
二、IFRSサステナビリティ開示基準導入特設ページ
台湾でIFRS会計基準を導入した経験を踏まえ、FSCは2023年8月に「台湾のIFRSサステナビリティ開示基準導入推進」プロジェクトチームを設置しました。各ワーキンググループを通じ、基準の翻訳、実務事例とガイダンスの作成、関連法令の調整、周知の強化を進めています。
所管当局は「IFRSサステナビリティ開示基準導入特設ページ」を設け、企業向けの学習リソースを提供しています。
三、外部コンサルタントの支援を活用
専門コンサルタントに研修、ギャップ分析と戦略立案の提案、重要性の特定、データの棚卸し、財務的影響の評価を委託することで、社内プロセスの構築、人材育成、IFRS S1・S2の要求に沿った開示を進められます。
開示準備の例:水不足リスクをレビュー可能なワークシートに整理
以下はチームの役割分担に役立つデータ整理の例です。重要性の判断と最終的な開示内容は、引き続き会社の実情に基づいて決定する必要があります。
- リスクと境界:どの工場・工程が水不足で操業停止する可能性があるか。所属会社と報告期間を明記します。
- データと担当者:工場管理部門が用水、代替水源、操業停止記録を整理し、財務部門が関連コスト、資産、見積りの前提を確認します。
- 評価と根拠:発生済みの影響と予想される影響を区別し、期間、方法、出所、データ不足を明記します。見積りできない数値をゼロで埋めないようにします。
- レビューと追跡:レビュー担当者、完了予定日、版を指定し、判断根拠を残します。後日データが変わった場合は再確認します。
チームはIFRS導入計画の手順に沿って日程を組み、そのうえでSyberによる開示データの整理と審査について確認できます。
IFRS S1 S2の開始が迫る中、Sustaihubは包括的なIFRSサステナビリティ開示基準導入サービスを提供します
TWSE・TPEx上場企業はIFRS S1・S2の新要件に向け、理解から実践まで包括的に準備する必要があります。Sustaihubは充実した柔軟な支援サービスを提供し、国際的な潮流への迅速な対応を支援します。
1. IFRS S1 S2の教育研修
IFRSの要求になじみがない企業に向け、次のことを支援する体系的な講座を設計しています。
- IFRS S1・S2の中核的要求と開示のポイントを迅速に把握
- ガバナンス、戦略、リスク管理、指標と目標の関連を理解
- 業界事例の共有を通じて対応力を強化
2. IFRS S1 S2のギャップ分析
資料とヒアリングを通じてサステナビリティ情報の開示状況を整理し、IFRS S1/S2の基準との差を分析して、具体的な改善提案を行います。
3. IFRS S1 S2の重要性評価
ワークショップと評価プロセスを通じて、企業の次の取り組みを支援します。
- サステナビリティ課題の識別と評価
- 具体的な重要リスク・機会の一覧を作成
- サステナビリティ課題が売上高、コスト、キャッシュフローに与える影響を評価し、定量開示と免除の条件を確認
4. ESG情報・データの収集
IFRS専用の情報収集シートとプロセス構築を提供し、企業の次の取り組みを支援します。
- 体系的な情報収集の仕組みを構築
- 部門間のデータの一貫性と検証可能性を確保
- その後の監査と報告書作成の効率を向上
ぜひお問い合わせいただき、サービスの詳細をご確認ください。
サステナビリティ情報の透明な開示で企業競争力を向上
以上のIFRSサステナビリティ開示基準の説明を通じて、企業は基準の要求をより深く理解し、世界の投資家の期待に応える開示を行うことができます。
移行期間中、企業はサステナビリティ報告の国際的枠組みの複雑さにも直面します。Sustaihubの報告書管理システムは、対応すべきGRI、SASB、TCFD、IFRS S1 S2などの国際的枠組みの関連付けをカスタマイズして構築できます。こちらをクリックして、ESGのデジタル化が報告書管理の課題解決にどう役立つかをご覧ください。
本稿は2026年10月6日に更新しました。主な更新点:9月23日の調整案に基づき、適用対象、段階的なスケジュール、サステナビリティ専章の提出期限を更新しました。