台湾金融監督管理委員会(Financial Supervisory Commission, FSC)と台湾環境部(Ministry of Environment)は2026年9月23日、台湾証券取引所(Taiwan Stock Exchange, TWSE)・台北取引所(Taipei Exchange, TPEx)上場企業へのIFRSサステナビリティ開示基準の適用規定を見直すと共同発表しました。強制適用の対象を全上場企業1,970社から約560社に絞り、資本金20億台湾ドル未満で環境部の算定対象リストにも含まれない企業には、気候に関する基本情報の開示を求めます。
今回の見直しはIFRS導入の第3段階が中心ですが、提出期限の緩和は第1・第2段階、親会社単体の保証免除は第2段階にも適用されます。本稿はFSCのプレスリリースと3つの添付資料に基づき、4つの経過措置、4区分の対象企業の違い、現在から2031年までの日程を整理します。以下は公表済みの政策案と改訂ロードマップの説明であり、法令・通達の適用は今後正式に公表される内容を優先してください。
(本稿では民国年に西暦を併記します:115年=2026、116年=2027、117年=2028、118年=2029、119年=2030、120年=2031、121年=2032、112年=2023、114年=2025)
一、発表の要点:9月23日に何が変わったか
FSCのプレスリリースは「国際基準への移行を着実に進める―環境部×FSC、サステナビリティ開示の導入経路を共同で最適化し、情報品質と産業競争力を両立」と題され、措置の比較表(添付1)、改訂後の導入ロードマップとサステナビリティ・ロードマップ(添付2)、説明資料(添付3)が付属しています。
まず数値を確認します。次の4項目はプレスリリースと添付3に基づき、企業数・時価総額は2026年6月30日時点の統計です。
プレスリリースは今回の見直しについて、全TWSE・TPEx上場企業の導入時期は変更しないと明記しています。変わるのは強制適用の対象、当初数年間の開示内容、保証を行う範囲、専章の提出時期です。4つの側面に分かれます。
- 適用範囲:払込資本金20億台湾ドル以上の企業と、排出源が環境部の算定・検証義務の対象となる上場企業に絞ります。
- 開示内容:第3段階企業は最初の2年間、気候関連情報のみを開示し、スコープ3排出量は任意開示とします。
- 保証規定:第2・第3段階企業は、親会社単体のスコープ1・2排出量について別途保証を取得する必要がなくなります。資本金20億台湾ドル未満で環境部の算定・登録・検証対象でない企業は任意保証となり、金融業、鉄鋼・セメント業などは別途関連規定に従います。
- 提出期限:初度適用年度から数える最初の2会計年度を移行期間とし、サステナビリティ専章の提出を年次報告書の期限(株主総会の14日前)まで延期できます。
| 項目 | 現行規定 | 簡素化案 | 変更のポイントと効果 |
|---|---|---|---|
| 導入対象 | 全TWSE・TPEx上場企業(1,970社)に強制適用 | ①払込資本金20億台湾ドル以上(約535社) ②20億台湾ドル未満でも、環境部公示の算定・登録・検証対象(約25社) | 資源が比較的豊富で影響の大きい企業に重点化 |
| 気候以外の情報(IFRS S1) | 初度適用年度は免除可能。第2年度から気候以外のサステナビリティ情報を開示 | 第3段階企業への適用: ①初度適用から最初の2会計年度は、気候以外のサステナビリティ情報を免除可能 ②第3年度(2030年)から気候以外の情報を開示 | 導入初期は気候情報に集中し、「気候+その他のサステナビリティ課題」の二重負担を軽減 |
| スコープ3温室効果ガス排出量 | 初度適用から最初の3会計年度は免除可能。第4年度から開示義務 | 第3段階企業は任意開示 | スコープ1・2を優先し、サプライチェーンの保証情報取得にかかる費用と人員負担を軽減 |
| スコープ1&2温室効果ガス保証 | 単体・連結の両範囲で独立した第三者の限定的保証が必要 | 親会社単体の保証を免除 | 情報品質を維持しつつ保証費用を削減 |
| 提出日程 | サステナビリティ専章は財務報告と同時に提出(3月末まで) | 初度適用から最初の2年度は年次報告書の期限(株主総会の14日前)で提出可能。第3年度からは財務報告と同時に提出 | 移行期間の提出時期を緩和し、業務日程の調整を支援 |
二、見直しの背景:海外動向、アンケート、協議の経緯
FSCが引用した海外の取り組み
プレスリリースは、EUによる企業サステナビリティ報告指令(CSRD)の対象縮小を政策の背景に挙げています。EUは2026年3月にOmnibus I指令を正式施行し、FSCの引用によれば、対象企業を約5万社から約5,000社へ、約90%削減しました。必須データポイントの60%超削減にも言及していますが、欧州委員会の発表によると、こちらは2026年7月3日に採択された改訂欧州サステナビリティ報告基準(ESRS)であり、欧州議会・理事会の審査期間を経てから適用されます。Omnibus I指令とは別の措置で、発効時期も異なります。日本、韓国、オーストラリアなどは、段階・規模別に導入しています。
添付3の6ページは日韓の対象基準も示しています。日本は東京証券取引所プライム市場の時価総額5,000億円以上の企業を対象に、時価総額別にSSBJ基準を段階適用する計画です(日本の金融庁ロードマップ)。韓国は連結資産5兆ウォン超の企業が対象です(FSC資料の引用)。
台湾の従来の計画
FSCは2023年(民国112年)8月17日に「台湾のIFRSサステナビリティ開示基準導入ロードマップ」を公表し、2025年(民国114年)に年次報告書記載事項準則(以下、年報準則)と関連通達を改正しました。上場企業には2026会計年度(民国115年度)から払込資本金別に3段階で適用し、年次報告書の専章で関連財務情報を開示するよう求めていました。
| 従来の段階 | 払込資本金 | 初度適用会計年度 |
|---|---|---|
| 第1段階 | 100億台湾ドル以上 | 2026年度(民国115年度) |
| 第2段階 | 50億以上100億台湾ドル未満 | 2027年度(民国116年度) |
| 第3段階 | 50億台湾ドル未満(その他の上場企業) | 2028年度(民国117年度) |
プレスリリースによると、第1・第2段階の大企業は予定どおり準備を進めています。一方、第3段階は企業数が多く資源も限られるため、今回の見直しの中心となりました。
アンケートと協議の経緯
添付3の7ページには見直しの経緯が記されています。プレスリリースによると、多くの企業が気候以外の情報の判断の難しさと、サプライチェーンデータの取得の課題を挙げました。
-
5-6月アンケート調査
「IFRSサステナビリティ開示基準承認諮問グループ」を通じ、第3段階の上場企業1,700社余りを調査し、1,643社から回答を回収。投融資機関と会計事務所の意見も収集しました。 -
7/1プロジェクトチーム会議
FSCプロジェクトチームの第3分科会(資料では「当局」と表記)が環境部、経済部、交通部などの代表を招き、諮問グループの提案について予備協議を行いました。 -
7/20第1回諮問グループ会議
学識経験者、産業界代表(20社)、関連団体、検証機関、環境部・経済部の代表が参加。EUなどを参考に「目標は変えず、方法を簡素化する」方向での合意が記録されています。 -
8月環境部との協議
8月5日に環境部が会議を開き、スコープ3係数の整備と算定ルールの調和を協議。8月19日・25日に簡素化案を再検討し、環境部はEUを参考に導入基準を設け、対象を絞ることを提案しました。 -
8/28第2回諮問グループ会議
提案に合意し、「サステナビリティの目標は維持し、手順を調整する」と決議。9月23日にFSCと環境部が共同発表しました。
三、自社はどの区分に該当するか
今回の措置は金融業、保険業、証券・先物取引業にはまだ適用されません。これらはFSCの「グリーン・トランジション金融行動計画」と担当局の計画に従います。温室効果ガス算定・保証について、鉄鋼・セメント業は従来のロードマップを継続するため、資本金だけで判断してはいけません。
見直し後、上場企業は4つに区分されます。最初の3区分は開始年度が異なるものの強制適用のままです。第4区分はIFRS基準の強制適用を受けなくなりますが、気候情報の開示義務は残ります。
| 区分 | 判定条件 | 企業数(添付2) | 見直し後の義務 |
|---|---|---|---|
| 第1段階 | 払込資本金100億台湾ドル以上 | 126社 | 2026年度(民国115年度)から強制適用 |
| 第2段階 | 払込資本金50億以上100億台湾ドル未満 | 118社 | 2027年度(民国116年度)から強制適用 |
| 第3段階 | 払込資本金20億以上50億台湾ドル未満、または20億未満でも環境部公示の算定・登録・検証対象 | 316社 | 2028年度(民国117年度)から強制適用し、今回の新たな経過措置も適用 |
| 第4区分 | 払込資本金20億台湾ドル未満で、環境部公示の算定・登録・検証対象でない企業 | 1,410社 | 強制適用なし。気候ガバナンス、リスク管理、スコープ1・2などの基本情報を開示 |
第3段階の316社は2つの層で構成されます。添付3の9ページでは、資本金20億~50億台湾ドルの企業が291社、20億未満でも環境部の算定・登録・検証対象の企業が約25社です。後者は「気候移行リスクが高い可能性があり、投融資判断に資するため」強制適用に含めると説明されています。
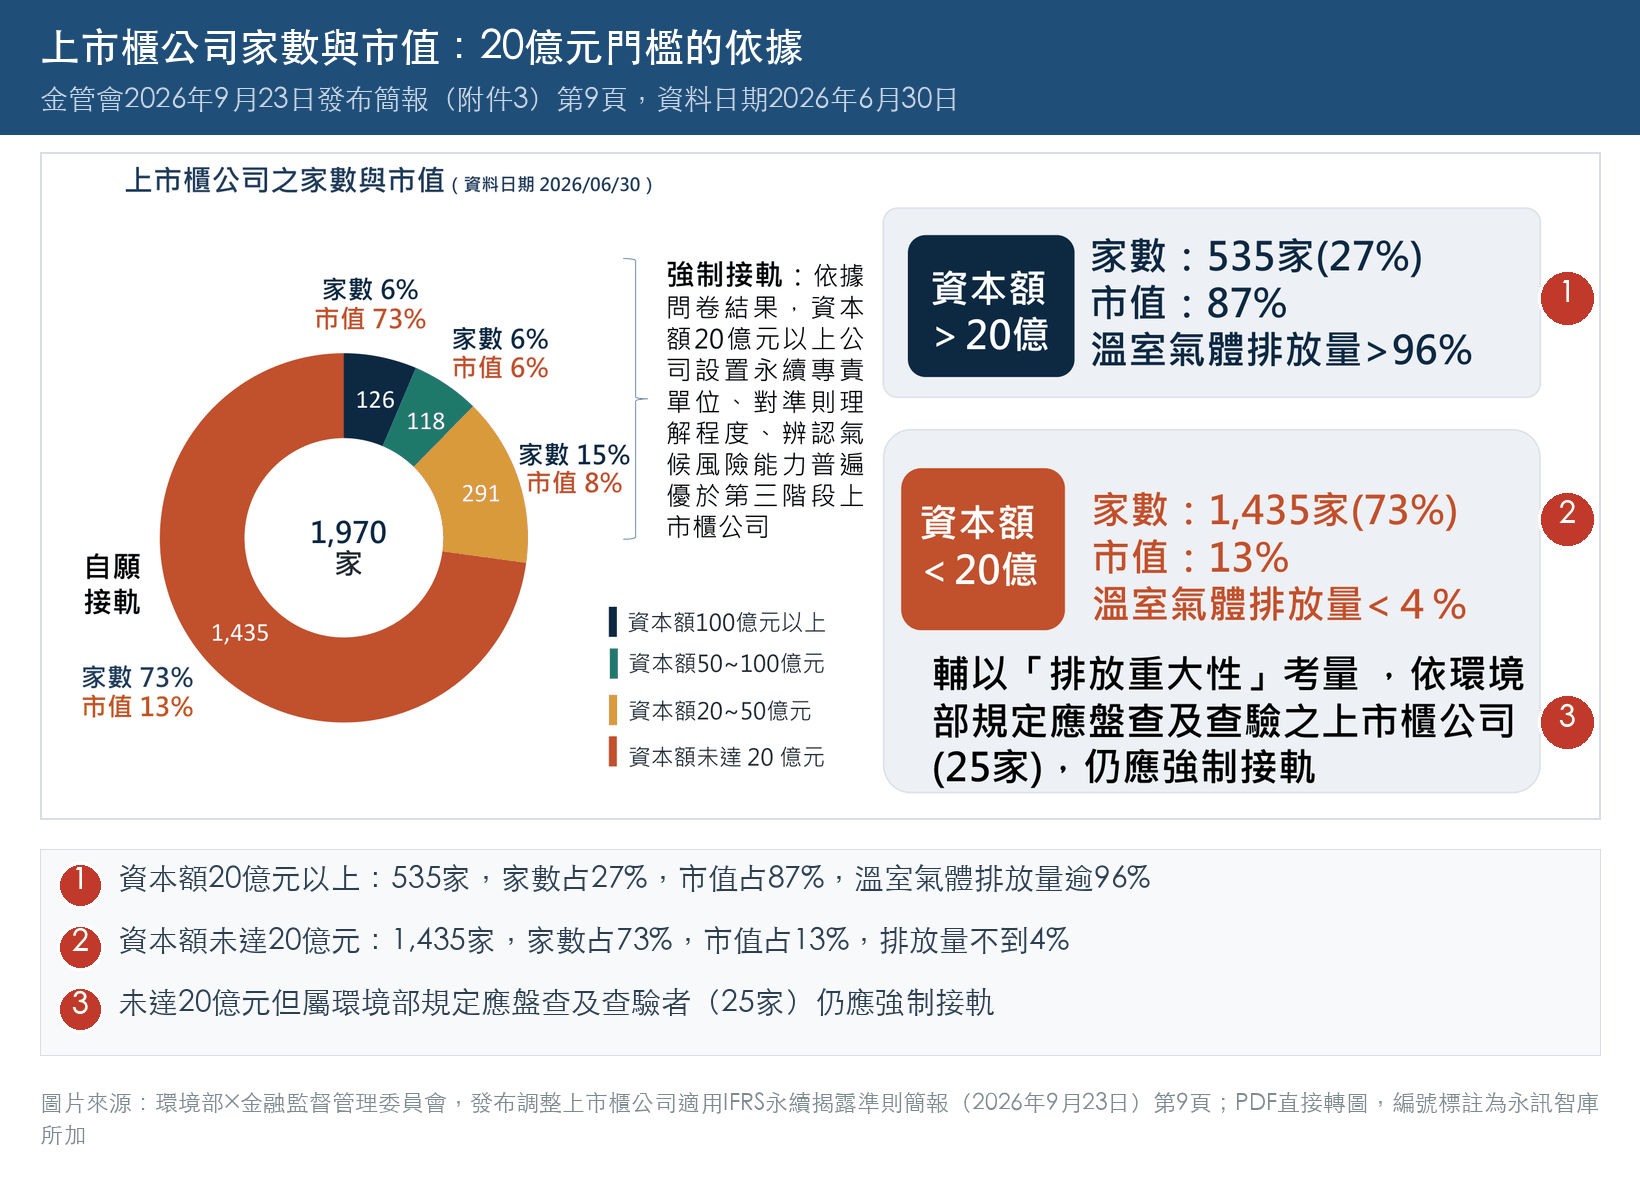
添付3の9ページにある「資本金20億台湾ドル未満」は1,435社、添付2の第4区分は1,410社です。差の25社は20億未満でも環境部の算定・登録・検証対象となる企業で、第3段階に含まれています。
判定時に注意すべき2つの点
第一に、資本金の判定時点です。 プレスリリースと添付資料には、20億台湾ドルの基準をどの時点の払込資本金で判断するか明記されていません。現行年報準則の3段階区分は、一定条件を定める命令に基づきます。添付3の19ページには「年報準則第7条の一定条件を定める命令(114.11.12令=2025年11月12日付)」を改正するとあります。20億に近い企業は、年末までに改正・公表される命令を基準とし、現時点の資本金で自己判断しないことを推奨します。
第二に、環境部の算定対象リストです。 プレスリリースは「排出源が環境部の算定・検証対象となる上場企業」としています。本稿では、企業の排出源に環境部公示による算定・登録・検証義務がある場合を指すと解釈しています。不明な場合は公示内容を優先し、温室効果ガス算定の担当部署に確認してください。
四、4つの経過措置を詳しく見る
1. 適用範囲:1,970社から約560社へ
プレスリリースは見直しの根拠を2つ挙げています。資本金20億台湾ドル以上の企業はサステナビリティ・ガバナンスとリスク管理が比較的成熟していること、20億未満の企業の排出量は全上場企業の約4%にとどまることです。
強制適用は1,970社から約560社へ縮小する一方、560社の時価総額は全上場企業の87%超を占め、全体の導入時期は変更しないとも明記されています。
第4区分にも義務は残ります。気候関連のガバナンス、リスク管理、スコープ1・2などの基本情報を引き続き開示する必要があります。FSCは簡易な開示例を策定し、ESG評価での加点によって小規模上場企業の任意導入を促します。評価の採点方法は本サイトの2026年(民国115年)ESG評価で上位を目指すガイドを参照してください。具体的な加点方法は主管機関の発表待ちです。
2. 開示内容:気候以外の情報を延期し、スコープ3は任意に
この措置は第3段階企業にのみ適用され、2つに分かれます。
気候以外のサステナビリティ情報(IFRS S1)。 従来は初年度のみ免除可能で、第2年度からIFRS S1に基づく気候以外の情報が必要でした。第3段階の初年度は2028年度(民国117年度)のため、従来は2029年度(民国118年度)から対象でした。見直し後は最初の2会計年度を免除でき、第3年度の2030年度(民国119年度)情報から、重要性の判断に該当する気候以外のサステナビリティ関連財務情報を含めます(通常は2031年〈民国120年〉に提出)。気候情報のみの最初の2年間も、IFRS S1の気候関連リスクと機会に関する一般要求事項は適用され、S1全体の延期ではありません(TPExのS2開示例はS1第E5項を引用)。日本とマレーシアの気候優先方針を参考にしたもので、業種に応じて気候以外の重要項目を任意開示することも可能です。
スコープ3温室効果ガス排出量。 従来の第3段階は2031年度(民国120年度)から算定し、2032年度(民国121年度)に開示する予定でしたが、任意開示へ変更します。プレスリリースは、人員・資源が限られ、バリューチェーン情報の取得も難しいこと、シンガポール、香港、韓国など近隣市場でも小規模上場企業に強制していないことを理由に挙げています。
以下は主管機関の説明ではなく、実務上の注意点です。スコープ3の任意化は、専章での法定開示義務の変更を意味します。顧客が求める排出データや製品カーボンフットプリントは取引上の要求であり、今回の見直しの影響を受けません。すでにスコープ3や製品データの提出を求められている企業は、引き続き顧客の要求に従って準備します。対応方法は中小企業が顧客のカーボンインベントリ要求を満たすにはをご参照ください。
3. 保証規定:親会社単体の保証を免除
現行のTWSE・TPEx上場企業のサステナビリティ・ロードマップでは、第2段階は2027年(民国116年)、第3段階は2028年(民国117年)に親会社単体の排出情報の第三者保証を取得する予定でした。基準導入後は連結グループの排出情報を開示するため、第2・第3段階の親会社単体の保証を免除するとしています。
資本金20億台湾ドル未満の企業は、環境部の算定・登録・検証対象で引き続き同部の規定に従う場合を除き、排出情報の第三者保証を任意取得できます。第5節でロードマップを年次別に解説します。
4. 提出期限:移行期間は株主総会の14日前まで延期可能
現行規定では、専章を財務報告と同時、つまり3月末までに提出します。緩和案では初度適用年度から最初の2会計年度を移行期間とし、3月末に同時提出できない場合、遅くとも年次報告書の期限である株主総会の14日前に年次報告書と併せて提出できます。第3年度からは財務報告と同時に提出します。
添付3の14ページによると、第1・第2段階を含む全導入企業に適用されますが、金融業、保険業、証券・先物取引業は対象外です。専章、年次報告書、財務報告の提出実務については、専章と年次報告書の同時作成を、上場企業はどう効率化するかもご参照ください。
| 会計年度終了後 | 3月末まで | 株主総会の14日前 |
|---|---|---|
| 現行規定 | 財務報告+サステナビリティ専章 | 年次報告書のその他の情報 |
| 移行期間(初度適用年度から最初の2会計年度) | 財務報告 | 専章はこの期限まで延ばし、年次報告書と併せて提出可能 |
| 第3年度以降 | 財務報告+サステナビリティ専章 | 年次報告書のその他の情報 |
五、温室効果ガス算定と保証:ロードマップの変更点
添付2の2ページは改訂版ロードマップで、表上部に年度が2段あります。上段は排出情報の開示年度、下段は情報が属する会計年度です。例えば第3段階の「2027」列(情報の会計年度2027年)の親会社保証免除は、プレスリリースの「従来2028年〈民国117年〉に取得予定だった親会社単体保証」に対応します。
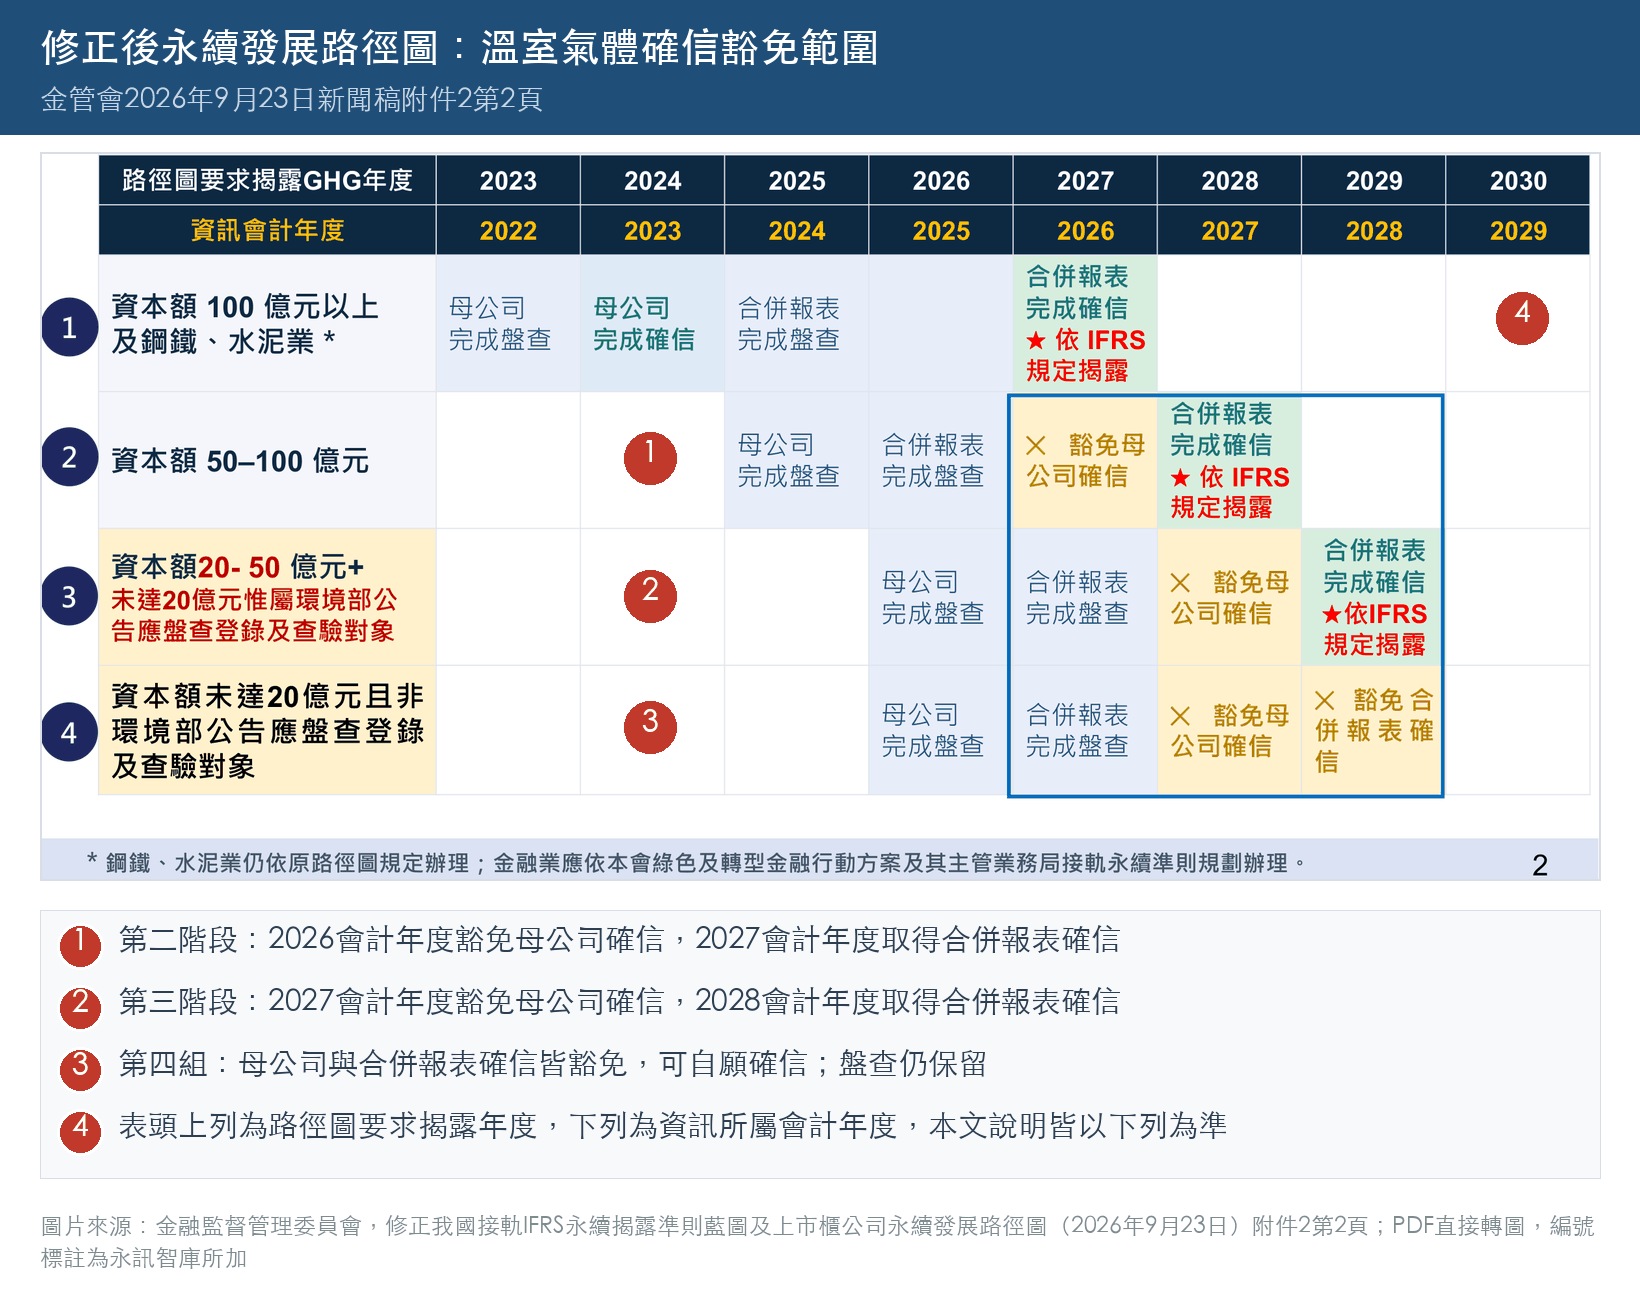
図2に基づく区分別の規定は次のとおりです。年度はすべて情報の会計年度を指します。鉄鋼・セメント業は従来のロードマップ、金融業はグリーン・トランジション金融行動計画に従います。
| 区分 | 完了済み・実施中の算定 | 今回の免除 | 引き続き必要な保証 |
|---|---|---|---|
| 第1段階(ロードマップ第1行:資本金100億台湾ドル以上および鉄鋼・セメント業) | 親会社・連結範囲の算定 | なし | 2026会計年度の連結範囲の保証(添付2では「IFRS規定に基づき開示」) |
| 第2段階 | 2024年度の親会社、2025年度の連結範囲の算定 | 2026会計年度の親会社保証 | 2027会計年度の連結範囲の保証(添付2では「IFRS規定に基づき開示」) |
| 第3段階 | 2025年度の親会社、2026年度の連結範囲の算定 | 2027会計年度の親会社保証 | 2028会計年度の連結範囲の保証(添付2では「IFRS規定に基づき開示」) |
| 第4区分 | 2025年度の親会社、2026年度の連結範囲の算定 | 2027会計年度の親会社保証、2028会計年度の連結範囲の保証 | 義務なし。任意保証は可能 |
添付2の注記では、鉄鋼・セメント業は従来のロードマップに従い、IFRS基準の適用段階は引き続き払込資本金で判断します。またプレスリリースによると、第3段階のうち環境部の算定・登録・検証対象となる約25社は、引き続き環境部の規定に従います。
図2の第3段階と第4区分にある2025・2026会計年度の「親会社の算定完了」「連結範囲の算定完了」には、免除の表示がありません。第4区分で免除されるのは親会社・連結範囲の保証で、算定とスコープ1・2の開示は残ります。連結算定の組織境界は連結財務諸表と一致させます。境界設定はカーボンインベントリの境界設定方法の選び方、基準の違いはISO 14064とGHG Protocolの比較をご参照ください。
FSCは環境部と、温室効果ガス検証機関による検証と会計士による保証の仕組みを調整し、両専門職の作業の重複を防ぐとも述べています。具体策は未公表です。
六、区分別の年次日程と準備のポイント
添付2の1ページは改訂導入ロードマップで、2026年(民国115年)から2031年(民国120年)までの4区分の予定を1枚に示しています。
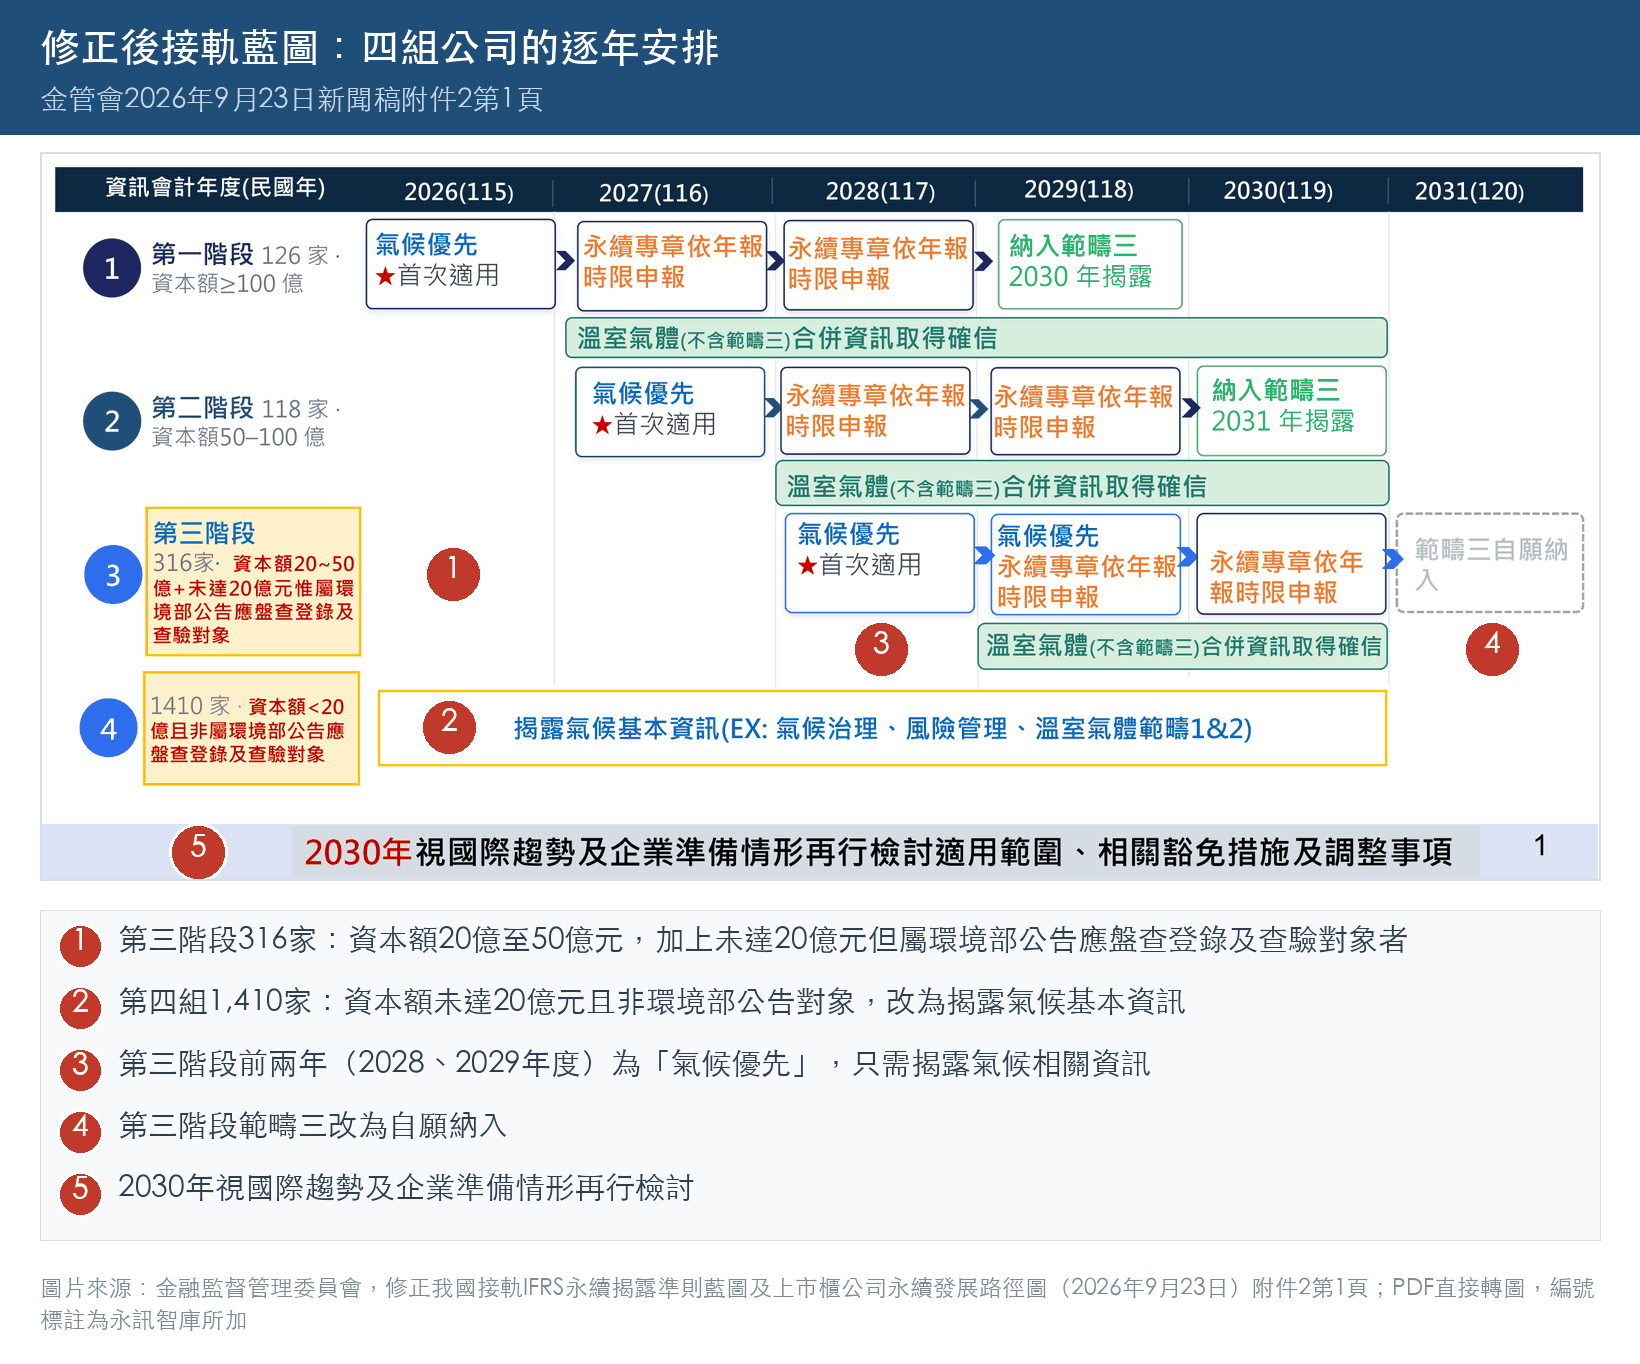
プレスリリース、添付1・2に基づき、最初の3段階の主要年度を整理しました。「気候以外の情報の開始年度」「専章を年次報告書の期限で提出可能」の2行は、初度適用年度とそこから最初の2会計年度という条件から本稿で算出しています。添付2の「年次報告書の期限で専章を提出」の枠は提出年(第1段階なら2027・2028年)に置かれています。本稿は添付1の「初度適用の最初の2年度」を、2026・2027年度(民国115・116年度)の情報、すなわち2027・2028年(民国116・117年)の提出と解釈しました。正式には年報準則第23条の改正条文に従ってください。
| 項目 | 第1段階 | 第2段階 | 第3段階 |
|---|---|---|---|
| 初度適用会計年度 | 2026年度(民国115年度) | 2027年度(民国116年度) | 2028年度(民国117年度) |
| 気候以外の情報の開始年度 | 2027年度(民国116年度)、変更なし | 2028年度(民国117年度)、変更なし | 2030年度(民国119年度)、1年延期 |
| 年次報告書の期限で専章を提出可能 | 2026・2027年度(民国115・116年度)の情報 | 2027・2028年度(民国116・117年度)の情報 | 2028・2029年度(民国117・118年度)の情報 |
| スコープ3 | 添付2は「2030年に開示」と表記 | 添付2は「2031年に開示」と表記 | 任意開示 |
| 温室効果ガス保証 | 連結情報(スコープ3を除く) | 連結情報(スコープ3を除く)。親会社単体の保証は免除 | 連結情報(スコープ3を除く)。親会社単体の保証は免除 |
添付2の下部には、「2030年に国際動向と企業の準備状況を踏まえ、適用範囲、免除措置、変更事項を再検討する」とあります。第3段階のスコープ3任意化や第4区分の適用範囲も、2030年(民国119年)の検討で再び変わる可能性があります。
各区分が今からできること
以下は主管機関の規定ではなく、実務上の準備の提案です。
- 第1段階:2026年度(民国115年度)が初度適用年度です。期限緩和後は株主総会の14日前まで年次報告書と併せて提出できますが、専章の報告企業・期間は関連財務報告と一致させます。データ、仮定、測定単位に当期財務報告との重要な差異があれば開示します(年報準則第10条の1第2号・第4号)。会計士・保証機関の手続きに必要な時間を確保し、緩和を準備延期の理由にしないことを推奨します。
- 第2段階:2027年度(民国116年度)に初度適用。公表案では親会社単体保証が免除されます(実際の適用は今後の改正命令に従う)。保証資源を2027年度(民国116年度)の連結情報の保証に集中できます(ロードマップでは2028年開示)。まず算定境界と連結財務諸表の企業範囲が一致するか確認します。
- 第3段階:2028年度(民国117年度)に初度適用し、最初の2年間は気候情報のみ開示します。導入計画はIFRS S2のガバナンス、戦略、リスク管理、指標と目標を優先できます。スコープ3は任意化されても、顧客から要求があれば収集を続けます。計画策定の手順はIFRSサステナビリティ開示基準の導入計画:手順と提案を一挙解説をご参照ください。
- 第4区分:IFRS基準の強制適用はなくなりますが、気候ガバナンス、リスク管理、スコープ1・2の基本情報の開示と算定義務は残ります。FSCの簡易開示例とESG評価の具体的な加点条件を確認してから、任意導入の可否を判断するとよいでしょう。
IFRS S1・S2の基本とQ&A全体の整理は、2026年最新版 IFRSサステナビリティ開示基準Q&A徹底解説をご参照ください。
七、対象外の業種と今後の対応
金融業・保険業・証券先物取引業
プレスリリースは、今回の措置はこれらの業種に「まだ適用しない」と明記しています。規模を問わずFSCの「グリーン・トランジション金融行動計画」に従います。添付2も、同計画と担当局の導入方針に従うとしています。
鉄鋼・セメント業
添付2の2ページの注記では、鉄鋼・セメント業は従来のロードマップに従います。
FSCが示した今後の対応
-
1ロードマップと年報準則の改正
2つのロードマップはすでに改訂済み(添付2)で、年報準則と関連通達は年末までに見直す予定です。添付3の19ページは、年報準則第7条の一定条件を定める命令、第10条の1、第23条、2023年(民国112年)11月13日付命令、関連Q&Aを改正対象に挙げています。 -
2実務ガイドと開示例
添付3の20ページによると、第3段階企業の導入計画例、中小規模の非製造業向け簡易導入例を公表し、SASBを参照した業種別の関連項目の特定を促します。資本金20億台湾ドル未満で環境部の算定・登録・検証対象でない企業向けには、気候基本情報の開示例を提供する予定です。教材とQ&AはIFRSサステナビリティ開示基準専用サイトに掲載されています。 -
3環境部との省庁間連携
製品カーボンフットプリント係数データベースを改善してスコープ3データ取得費用を削減し、検証機関と会計士保証の仕組みを調整して作業の重複を防ぎます。
9月23日に公表されたのは政策方針と改訂ロードマップです。年報準則と関連通達の改正は年末までの予定で、資本金の判定時点や移行期間の起算などは正式条文に従います。本稿公開時点で、台湾の全国法規データベースに掲載された年報準則の最終改正日は2025年(民国114年)12月19日であり、今回の見直しは未反映です。
八、保証範囲の変更後も審査に対応できるか
第2・第3段階で免除されるのは親会社単体の保証です。連結グループのスコープ1・2排出情報は引き続き年報準則と関連命令に基づく保証を受け、FSC承認のIFRS基準で開示します(年報準則第10条の1第8号)。従来の単体・連結のうち単体だけを免除するもので、連結保証は変わりません。確認事項は、対象子会社が連結財務諸表と一致するか、各活動データを請求書やシステム記録まで追跡できるか、数値が何回変更され誰が承認したか、などです。
この3点はいずれも免除によって軽減されません。子会社が多く広く分散するほど、証拠が担当者ごとに散在しやすくなります。実務では、数値は合っていても原票が見つからない、合計は合うのに拠点別に分けると一致しない、といった問題が起こります。
3点は保証前の準備事項であり、保証を受けるための十分条件ではありません。測定方法、計算、網羅性など、保証機関が求める他の手続きも必要です。DCarbonは活動データと証拠ファイルを対応する排出源にひも付け、レビュー履歴を保存します。保証時に連結合計から各拠点、原票へと追跡できます。専章のその他の記述は基準条項と情報源への追跡が必要で、Syberの基準対応リストで管理できます。
保証範囲が変わっても、排出データは審査に対応できますか
見直し案では第2・第3段階の親会社単体保証を免除しますが、連結保証は残ります。事前に次の3点を点検し、保証機関の要求に応じてその他の必要な手続きも実施してください。
DCarbonは活動データと証拠を排出源にひも付け、レビュー履歴を保存します。Syberは専章の各段落に対応基準と情報源を付記できます。
よくある質問 FAQ
Q1. 資本金20億台湾ドル未満の上場企業にもIFRS専章は必要ですか?
環境部の算定・登録・検証対象でなければ、2026年9月23日のFSC発表では強制適用を受けなくなります(金融、保険、証券先物取引業は別途主管機関の計画に従う)。ただし気候ガバナンス、リスク管理、スコープ1・2などの基本情報は開示します。FSCは簡易開示例を設け、ESG評価の加点で任意導入を促します。正式な規定は年末までに改正される年報準則と関連通達に従います。
Q2. 環境部の算定・登録・検証対象かどうかは、どう確認しますか?
発表は「排出源が環境部の算定・検証対象となる上場企業」としています。添付1では、資本金20億台湾ドル未満でも該当する約25社は、引き続きIFRS基準の強制適用対象です。不明な場合は環境部公示を優先し、自社の温室効果ガス算定担当部署に確認してください。
Q3. 第3段階企業は、いつから気候以外の情報を開示しますか?
添付1では初度適用から最初の2会計年度は免除でき、第3年度の2030年から開示します。初年度は2028年度(民国117年度)のため、2028・2029年度(民国117・118年度)は気候情報のみで足りますが、IFRS S1の気候に関する一般要求事項は適用されます。2030年度(民国119年度)から重要性のある気候以外の関連財務情報を含めます。業種に応じた任意の早期開示も可能です。
Q4. スコープ3が任意開示なら、算定も不要になりますか?
変更されるのは、第3段階企業の専章における法定開示義務です。従来の2031年度(民国120年度)算定、2032年度(民国121年度)開示を任意にします。顧客やブランド企業が供給網管理で求めるスコープ3・製品カーボンフットプリントのデータは取引上の要求で、今回の対象外です。要求を受けている企業は引き続き準備する必要があります。
Q5. 第1・第2段階企業への影響もありますか?
2つあります。まず、金融・保険・証券先物取引業を除く全導入企業について、初度適用から最初の2会計年度の専章を年次報告書の期限(株主総会の14日前)で提出できる緩和案があります。次に、第2段階は親会社単体のスコープ1・2保証が免除される予定です。実際の適用は今後の改正通達に従います。気候以外の情報の延期とスコープ3任意化は、第3段階のみです。
Q6. 親会社単体の保証免除後も、排出情報は審査に対応できますか?
判断すべきなのは、連結グループのスコープ1・2情報が保証に対応できるかです。添付2では第2・第3段階も連結情報(スコープ3を除く)の保証と、FSC承認のIFRS基準による開示が必要です。境界と連結財務諸表の一致、活動データから原票への追跡、変更履歴の保存を確認します。この3点は準備の重点であり、保証の全判断基準ではありません。不十分だと合計は合っても拠点別に一致せず、提出直前に追加対応が集中するおそれがあります。
Q7. 金融業や保険業にも今回の措置は適用されますか?
適用されません。発表では金融業、保険業、証券先物取引業はまだ対象外で、規模を問わずFSCのグリーン・トランジション金融行動計画に従うとしています。また添付2により、鉄鋼・セメント業の算定・保証は従来のロードマップに従います。
関連記事
- 2026年最新版 IFRSサステナビリティ開示基準Q&A徹底解説|S1・S2、導入日程、スコープ3、内部統制を総覧
- IFRS S1/S2時代、専章と年次報告書の同時作成を上場企業はどう効率化するか?
- IFRSサステナビリティ開示基準の導入計画はどう始める?手順と提案を一挙解説
- カーボンインベントリ基準の選び方:ISO 14064 vs GHG Protocol
- 2026年(民国115年)ESG評価で上位を目指すガイド:AA 3項目+A+ 17項目を徹底解説
公式情報源
- FSCプレスリリース:環境部と共同でサステナビリティ開示の導入経路を最適化(2026年9月23日):本稿の主な根拠。添付1~3をダウンロード可能
- 添付1:上場企業のIFRSサステナビリティ開示基準適用の見直し措置:現行規定と簡素化案の比較表
- 添付2:改訂IFRSサステナビリティ開示基準導入ロードマップと上場企業のサステナビリティ・ロードマップ:4区分の年次日程と温室効果ガス保証規定
- 添付3:上場企業のIFRS基準適用見直しの説明資料:企業数・時価総額(2026年6月30日時点)、協議の経緯、関連施策
- FSC:台湾のIFRSサステナビリティ開示基準導入ロードマップ公表(2023年〈民国112年〉8月17日):従来の3段階導入計画
- 公開発行会社の年次報告書記載事項準則(台湾全国法規データベース):現行条文。FSCは年末までに見直す予定
- 欧州委員会:改訂欧州サステナビリティ報告基準を採択(2026年7月3日):必須データポイント60%超削減の出典と発効手続き
- 日本の金融庁:サステナビリティ開示・保証ロードマップ:プライム市場の時価総額5,000億円以上の企業にSSBJ基準を段階適用
- IFRSサステナビリティ開示基準専用サイト(TWSE・TPEx):教材、Q&A、開示例
本稿はFSCの2026年9月23日プレスリリースと添付1~3を基に作成しました。企業数・時価総額は資料の2026年6月30日時点の統計で、上場企業数や払込資本金の変動により変わります。EU・日本の情報は欧州委員会と金融庁の発表も照合し、韓国の基準はFSC資料から引用しています。正式な措置は年末までに改正・公表予定の年報準則と関連通達を優先してください。本稿は参考情報であり、実際の提出は主管機関の最新発表、担当会計士、保証機関の見解に従ってください。