
-
グローバル海運炭素税がさらに1年延期:IMO延期決議の背後にある気候をめぐる駆け引きと産業への影響
2025年10月17日、国連傘下の国際海事機関(International Maritime Organization、略称IMO)がロンドンで会議を開催し、「グローバル海運炭素税」と「ネットゼロフレームワーク(Net-Zero Framework)」の正式採択について投票する予定でしたが、サウジアラビアが動議を提出した後、賛成57票、反対49票で1年延期して再議することが決定しました。 この海運炭素税をめぐる論争は、どのような国際政治と経済の現実を反映しているのでしょうか?企業とグローバルな排出削減の進捗にとって何を意味するのでしょうか?
-
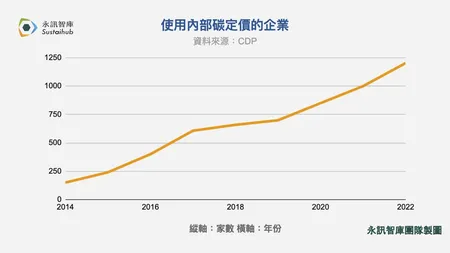
インターナルカーボンプライシングとは?導入手順・事例と台湾の炭素賦課金
世界で気候変動への関心が高まる中、企業は外部からの圧力への対応だけでなく、内部からの変革も求められています。インターナルカーボンプライシングは持続可能な発展に向けた重要なツールとして、戦略策定で排出コストを考慮し、低炭素経済への移行を促します。メリットは明確ですが、実施には社内の抵抗、資源配分、市場変動などの課題も伴います。本稿では、この仕組みが企業のグリーン転換をどう成功に導くかを掘り下げ、具体的な戦略と提言を通じて、複雑な環境で均衡を取り、真に持続可能な発展を実現する方法を紹介します。
-
各国のカーボン市場制度を徹底解説:キャップ・アンド・トレードから台湾ETS試行計画まで
2025年に台湾の炭素賦課金制度が正式に始まりました。台湾環境部(Ministry of Environment)は2026年末にキャップ・アンド・トレード制度(ETS)の試行計画案を提示し、2027年に準備を進め、2028年の試行開始を目指しています。これにより世界の制度と連携する二本立ての炭素価格体系へ進みます。CBAMなどの国際規制の影響に対し、企業はどう先手を打つべきでしょうか。本稿ではEU、日本、韓国および複数の新興経済国のETSの制度設計と実施状況を詳しく解説し、企業が対応戦略と行動を早期に整えるための参考を示します。
-
取り組んでいる内容に合わせて、最初の一歩を選ぶ
同業レポートを探すサステナビリティレポートデータベース台湾企業のESGレポートを無料で検索できます(10,000件以上のレポート)。同業他社のレポートを探す → 選定ガイド台湾ESGレポートソフトウェア選定ガイドESGレポートシステムの機能と費用を比較してから、どのツールを使うか決めましょう。選定ガイドを見る → SyberSyberで開示作業を協働章ごとの分担、データ収集、AI初稿、レビュー記録。Syber のレポート作成フローを見る → -
関税政策は朝令暮改!トランプ関税から学ぶ企業の脱炭素サバイバル原則
トランプ関税政策の急転換は政策リスクの本質を露呈しました。CBAMを筆頭とする炭素関税の導入が迫る中、企業は準備を整えることでのみ、変動の中で競争力を維持できます。
-
【2025年炭素税ガイド】企業が自主削減計画で炭素税を300元から50元に削減する方法
「気候変動対応法」の正式施行に伴い、炭素税制度は台湾企業が直視すべき運営コスト項目の一つとなりました。政府の炭素税徴収対象として指定された事業者(電力業、ガス供給業、製造業を含む)で、年間温室効果ガスの直接または間接排出量が25,000トンCO₂e以上の場合、最大1トンあたり300台湾元のCO₂e炭素税を納付する必要があります。 炭素税の負担に直面し、企業が納付額を削減するための鍵は、「自主削減計画」を提出し承認を得ることで、1トンあたり50元または100元の優遇税率の適用を受けることです。本記事では、体系的な計画と申告を通じて、自主削減計画が合法的にコストを削減するだけでなく、企業の長期的なネットゼロ戦略にも貢献する方法を説明します。

AIチャットを一時的に読み込めません。もう一度お試しください。