
-
2027年発効!GRI 102、GRI 103最新開示基準を一挙解説:気候変動とエネルギー議題の分析
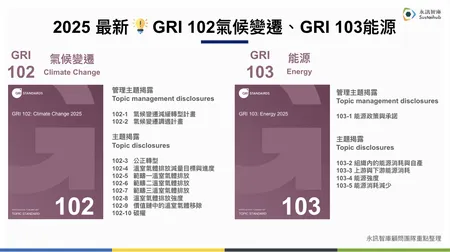
サステナビリティ報告の開示はコンプライアンスから実質的なガバナンス管理の開示へと進化しています。GRI Standardsが2025年6月に最新条文を公開し、GRI 102《気候変動2025》およびGRI 103《エネルギー2025》が含まれる中、企業はより詳細な開示要件に直面しなければなりません。公正な移行、気候適応からスコープ3排出情報の透明性向上まで、この更新は条文上の変化だけでなく、組織内部のガバナンスロジックの再構築でもあります。 本記事では、GRI基準更新の背景、GRI 102・GRI 103の改訂ポイント、そして企業がどの側面から準備を始めるべきかを一挙に解説し、最新基準への対応をリードします。
-
気候関連財務情報開示(TCFD)のシナリオ分析と気候関連議題
シナリオ分析と気候関連議題(Scenario Analysis and Climate-Related Issues)は、異なる条件下での気候関連リスクと機会の発展と潜在的影響を組織の意思決定計画に組み込み、組織が将来の異なるシナリオでどのような状況にあるかを理解するのに役立ちます。
-
TCFDの気候リスクと機会:移行リスク・物理的リスクと財務的影響の事例
TCFDはガバナンス、戦略、リスク管理、指標と目標の4本柱を通じ、企業が移行リスク、物理的リスク、気候関連の機会を識別し、売上高、コスト、資産、キャッシュフローへの影響を評価するための指針を示します。これらの要求はIFRS S2に引き継がれており、本稿ではリスクの分類と企業の実践手順を整理します。
-
取り組んでいる内容に合わせて、最初の一歩を選ぶ
同業レポートを探すサステナビリティレポートデータベース台湾企業のESGレポートを無料で検索できます(10,000件以上のレポート)。同業他社のレポートを探す → 選定ガイド台湾ESGレポートソフトウェア選定ガイドESGレポートシステムの機能と費用を比較してから、どのツールを使うか決めましょう。選定ガイドを見る → SyberSyberで開示作業を協働章ごとの分担、データ収集、AI初稿、レビュー記録。Syber のレポート作成フローを見る → -
TCFDからIFRS S2へ:気候開示の枠組みの変遷と台湾の導入スケジュール
TCFDは2023年10月に任務を完了して解散し、関連するモニタリングの責任はIFRS Foundationが引き継いでいます。IFRS S2はTCFDのガバナンス、戦略、リスク管理、指標と目標の4つの柱を全面的に取り込んでいます。本記事では両者の関係と、台湾のTWSE・TPEx上場企業の段階的な導入スケジュールを解説します。
AIチャットを一時的に読み込めません。もう一度お試しください。