
-
IFRS S1/S2の導入へ:サステナビリティ専章を年次報告書と同時に公表する台湾上場企業の効率的な進め方
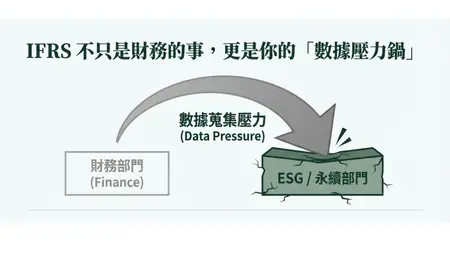
IFRS S1/S2が示すデータガバナンスの緊急性!ファイル管理の混乱から脱し、サステナビリティ担当者に本当に「持続可能な」働き方を
-
中小企業でもサステナビリティレポートが作成可能!12時間コース+デジタルシステムで初稿完成
中小企業のサステナビリティレポート作成はもう手の届かないものではありません。永訊智庫と食品・飲食ESG推進協会が連携し、12時間の実践コースを開設。Syberサステナビリティ管理システムと組み合わせ、食品・飲食業の中小企業がゼロから初めてのサステナビリティレポートを迅速に完成できるよう支援します。
-
ESGデータをまだWordで管理?Syberサステナビリティ管理システム:デジタル化とAI活用
多くの企業がサステナビリティ報告書作成で直面する共通課題として、社内人員不足、部門横断データの分散と統合の困難さ、報告書内容の編集効率の低さがあります。 Syberサステナビリティ管理システムはESG × AIを組み合わせ、現在「無料利用」を開放しています。ESG業務の人件費を大幅に削減し、報告書作成の課題に迅速に対応できます。
-
取り組んでいる内容に合わせて、最初の一歩を選ぶ
同業レポートを探すサステナビリティレポートデータベース台湾企業のESGレポートを無料で検索できます(10,000件以上のレポート)。同業他社のレポートを探す → 選定ガイド台湾ESGレポートソフトウェア選定ガイドESGレポートシステムの機能と費用を比較してから、どのツールを使うか決めましょう。選定ガイドを見る → SyberSyberで開示作業を協働章ごとの分担、データ収集、AI初稿、レビュー記録。Syber のレポート作成フローを見る → -
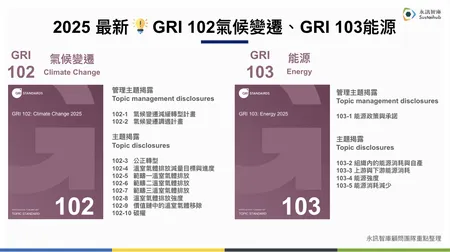
2027年発効!GRI 102、GRI 103最新開示基準を一挙解説:気候変動とエネルギー議題の分析
サステナビリティ報告の開示はコンプライアンスから実質的なガバナンス管理の開示へと進化しています。GRI Standardsが2025年6月に最新条文を公開し、GRI 102《気候変動2025》およびGRI 103《エネルギー2025》が含まれる中、企業はより詳細な開示要件に直面しなければなりません。公正な移行、気候適応からスコープ3排出情報の透明性向上まで、この更新は条文上の変化だけでなく、組織内部のガバナンスロジックの再構築でもあります。 本記事では、GRI基準更新の背景、GRI 102・GRI 103の改訂ポイント、そして企業がどの側面から準備を始めるべきかを一挙に解説し、最新基準への対応をリードします。
-
提出前に確認!ESGレポートによくある不備:2024年度のレビュー結果と企業事例
台湾証券取引所(Taiwan Stock Exchange, TWSE)とTaipei Exchange(TPEx)は、企業のサステナビリティレポートを定期的に抽出して点検しています。すべてのTWSE・TPEx上場企業は5年に少なくとも1回レビューを受け、規定に沿った開示がなければ補正や改善を求められ、ESG評価にも影響する可能性があります(コーポレートガバナンス評価は2026年からESG評価へ移行)。
-
ESGレポート作成効率を迅速に向上:SMSサステナビリティ管理システムで時間とコストを50%節約
世界的な気候変動の課題に直面して、企業の社会的責任は会社の核心的価値の重要な部分となっています。ESGサステナビリティレポートは企業の透明性を示すだけでなく、社会と環境へのコミットメントも体現しています。特に金融監督管理委員会が「コーポレートガバナンス3.0 - サステナビリティ発展ブループリント」を発表した後、企業はGRI、SASB、TCFDなどの国際基準に従ってESGレポートを作成する必要があり、これらの基準に準拠したレポートを迅速かつ正確に作成することが現在の主な課題となっています。
-
サステナビリティレポートの書き方とは?ESGビッグデータを活用して効率的に作成!
金融監督管理委員会が「コーポレートガバナンス3.0-持続可能な発展ブループリント」を始動し、国際的なトレンドに対応するため、サステナビリティレポートを作成する企業が増加しています。GRI報告基準の理解、部門横断的なデータ収集と連携、本文執筆、企業のサステナビリティ目標設定など、同業他社や模範企業を参考にしたいと思っても、インターネットで検索しても必要なESG事例やESGレポートが見つからないことはありませんか?
-
ESGサステナビリティ報告書とは?企業のサステナビリティ報告書をより効率的かつ完全に作成する方法
金融監督管理委員会は2020年に「コーポレートガバナンス3.0–サステナブル発展ロードマップ」を発表し、「取締役会の機能強化、企業のサステナブル価値向上」「情報透明性の向上、サステナブル経営の促進」「ステークホルダーとのコミュニケーション強化、良好な対話チャネルの構築」「国際規範との連携、受託者責任の遂行」「企業のサステナブルガバナンス文化の深化、多様な商品の提供」という5つの主軸を中心に、台湾企業が国際的なサステナビリティトレンドに連携することを支援しています。同時に、サステナビリティ報告書をより明確に定義するため、従来のCSR(Corporate Social Responsibility)企業社会責任報告書からESG(Environment, Social, Governance)報告書またはサステナビリティ報告書に名称変更し、投資機関や銀行の非財務情報ニーズにもより適合するようになりました。
-
気候関連財務情報開示(TCFD)のシナリオ分析と気候関連議題
シナリオ分析と気候関連議題(Scenario Analysis and Climate-Related Issues)は、異なる条件下での気候関連リスクと機会の発展と潜在的影響を組織の意思決定計画に組み込み、組織が将来の異なるシナリオでどのような状況にあるかを理解するのに役立ちます。
-
TCFDの気候リスクと機会:移行リスク・物理的リスクと財務的影響の事例
TCFDはガバナンス、戦略、リスク管理、指標と目標の4本柱を通じ、企業が移行リスク、物理的リスク、気候関連の機会を識別し、売上高、コスト、資産、キャッシュフローへの影響を評価するための指針を示します。これらの要求はIFRS S2に引き継がれており、本稿ではリスクの分類と企業の実践手順を整理します。

AIチャットを一時的に読み込めません。もう一度お試しください。