
温室効果ガスインベントリを始めようとすると、ISO 14064とGHG Protocolという2つの主要な国際基準があることに気付きます。台湾の法規が求める基準はどちらで、社内の炭素管理やサステナビリティレポートの開示にはどちらが適しているのでしょうか。本記事では、算定やレポート作成の担当者に向け、両者の違い、併用方法、IFRS S2の最新動向を整理します。法規への対応に加え、国際的な情報発信と排出削減の行動戦略を強化するためのヒントを提供します。
読後にまず確認すること 排出係数、ISO 14064、CBAM、炭素データのために読んでいる場合、次は活動データ、係数のバージョン、エビデンスを追跡できるかを確認します。
目次
本記事は2026年10月6日に更新しました。ISO/GHG Protocolの統合に向けた協力と、台湾のIFRS対応方針の変更を補足しています。
どのような場合にどちらの基準を選ぶべきか?
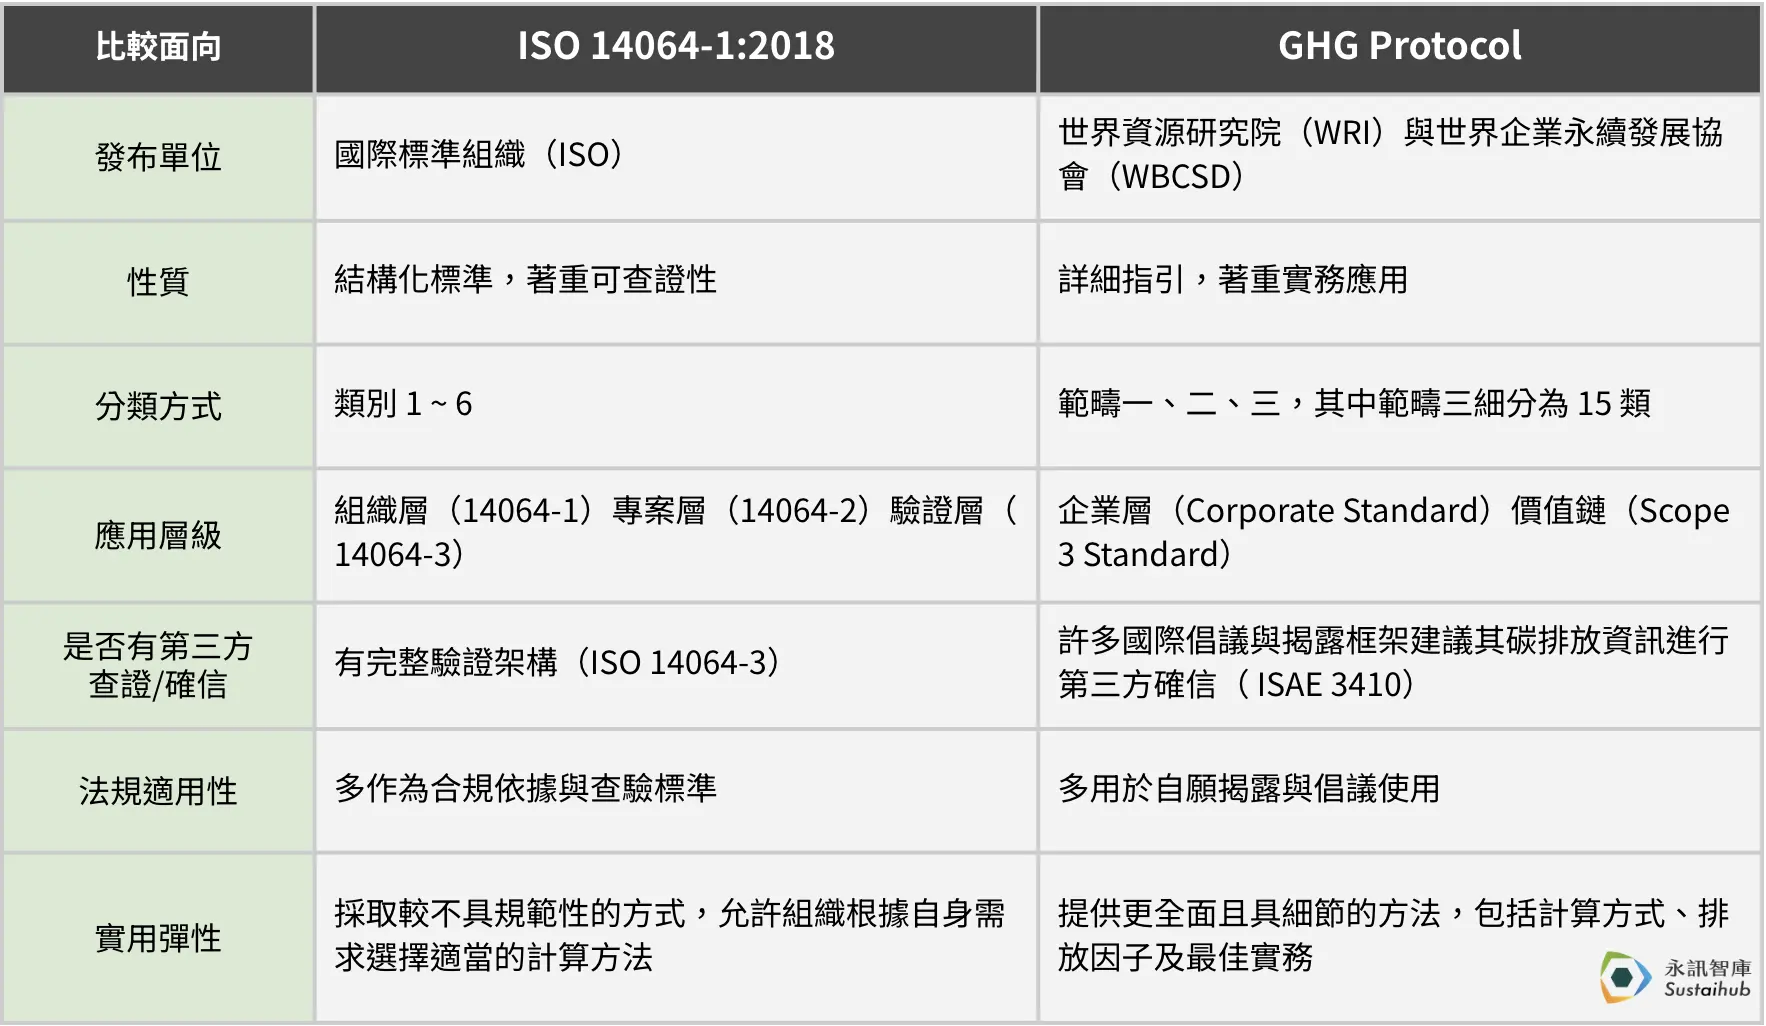
第三者検証と法規への対応が必要な場合:ISO 14064シリーズを使用
排出量の多い産業に属し、「気候変動対応法」に基づくインベントリ登録と検証が義務付けられる企業には、ISO 14064-1が最適です。ISO 14064-3に基づく第三者検証と組み合わせることで、台湾の法規と国際的な検証要件に対応できます。
台湾金融監督管理委員会(Financial Supervisory Commission、FSC)の温室効果ガスインベントリ開示に適用される基準では、GHG ProtocolまたはISO 14064-1を使用でき、保証基準はISAE 3410またはISO 14064-3に従います。
社内の炭素管理と国際イニシアチブへの開示を重視する場合:GHG Protocolを優先
CDPへの回答、SBTiの科学的根拠に基づく削減目標の設定、サプライチェーンからの排出削減要求への対応を進める企業には、GHG Protocolが明確なスコープ分類と詳細なScope 3の分類(15カテゴリー)を提供し、カーボンフットプリントの全体像を深く把握する助けとなります。
検証と管理の両方に対応したい場合:両者の併用が堅実
多くの企業は、GHG Protocolを算定方法の指針とし、ISO 14064シリーズを報告と検証の構造的な基盤として併用しています。
GHG Protocolは、Scope 1・2・3の詳細な分類と算定方法を示し、各排出源のデータ収集、推計、定量化の方法を含みます。インベントリの範囲の計画、排出源リストの作成、カーボンフットプリントの追跡に適しています。一方、ISO 14064-1は標準化された枠組みを提供し、温室効果ガスの定量化と報告における原則・要件を明確に定め、インベントリ全体の結果の設計、管理、表示方法を規定しています。そのうえでISO 14064-3に基づく第三者検証を行うことで、結果の一貫性と国際的な信頼性を確保できます。この方法により、企業は排出源を効果的に把握し、検証可能で法令遵守の根拠にもなる正式な報告書を作成して、実用性とコンプライアンスを両立できます。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
台湾の法規ではどう定められているか?
台湾環境部(Ministry of Environment、旧環境保護署):
- 「気候変動対応法」第21条に基づき、指定排出源は毎年、インベントリの作成、登録、検証を完了する必要があります。
- 公式の作業ガイドは、算定時にISO 14064-1とGHG Protocolを参照でき、検証にはISO 14064-3の採用を推奨すると明記しています。
金融監督管理委員会(FSC):
- 「サステナビリティ発展ロードマップ」は、台湾のTWSE・TPEx上場企業すべてに2027年までのインベントリ完了を求めています。2026年9月23日、FSCと環境部は移行ロードマップの変更を公表しました。第2・第3段階の企業は親会社単体のScope 1・2排出情報について保証を取得する必要がなくなり、IFRSサステナビリティ開示基準への移行が義務付けられるTWSE・TPEx上場企業は約560社となります。第3段階のScope 3は任意開示に変わります。ただし、すべての算定義務やグループの保証義務が免除されるわけではなく、環境部の対象となる算定・検証要件には引き続き従う必要があります。金融、保険、証券・先物業にはそれぞれ別の規定が適用されます。出典:FSCの2026年9月23日の発表。詳細はIFRS第3段階の変更をご覧ください。
- IFRS S2に従い、GHG Protocolを基準として採用することが見込まれます。ただし、法域の所管当局または上場先の取引所が別の測定方法を定める場合、企業はGHG Protocolに代えてその方法を使用できます。IFRS S2は原則としてScope 1・2・3の開示を求めていますが、台湾企業は自社の移行段階と所管当局の経過措置に基づき、実際の開示義務を判断する必要があります。
IFRS S2はGHG情報をどう規定しているか?
国際サステナビリティ開示基準IFRS S2は、企業がGHG Protocolに基づいて算定し、Scope 1・2・3の炭素排出情報を全面的に開示するよう明記しています。
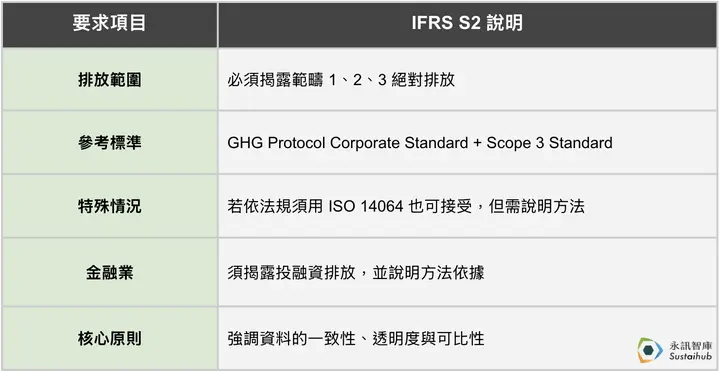
台湾の第3段階の企業のScope 3開示は、2026年9月の変更案により任意となりました。政策案の実際の適用は、所管当局が正式に公布する法規に従います。GHG ProtocolはIFRS S2が明示的に指定する唯一のGHG算定基準ですが、台湾の法規によって検証が必要な場合は、ISO 14064を併用することもできます。
2つの基準は統合へ
ISOとGHG Protocolは2025年9月9日に協力を発表しました。ISO 14064-1などのISO 1406Xシリーズと、GHG Protocolの企業、Scope 2、Scope 3の基準を統合し、共同ブランド・両者のロゴを持つ国際基準を目指すとともに、製品カーボンフットプリント基準を共同開発します。現時点では2つの基準がそれぞれ適用されるため、企業はまず現行規定に従って算定し、統合版の公表スケジュールを継続的に確認しましょう。
制度の選択から実践へ、信頼できるカーボンインベントリ体制を構築する
ネットゼロと開示の透明性を求める国際的な流れの中、企業のインベントリは単なる法令対応にとどまりません。削減目標、投資判断、ブランドへの信頼を支える炭素情報の体制づくりが求められます。ISO 14064の厳密さを選ぶ場合も、GHG Protocolの柔軟さと詳細さを選ぶ場合も、重要なのは「目標を明確に理解し、適切なツールを選ぶことで、より速く、より遠くへ進める。」
企業には両者を組み合わせた戦略を推奨します。法規、イニシアチブ、投資家の期待を同時に満たすインベントリの枠組みを構築し、今後のIFRS S2への対応とネットゼロへの移行に備えましょう。
参考資料
よくある質問
すべて見るどのような場合にISO 14064シリーズでカーボンインベントリを行うべきか?
排出量の多い産業に属し、「気候変動対応法」に基づくインベントリ登録と検証が義務付けられる企業には、ISO 14064-1が最適です。ISO 14064-3に基づく第三者検証を組み合わせ、台湾の法規と国際的な検証要件に対応します。
CDPへの回答やSBTiの削減目標設定には、どのカーボンインベントリ基準を使うべきか?
CDPへの回答やSBTiの科学的根拠に基づく削減目標を設定する場合は、GHG Protocolを優先的に検討すべきです。明確なスコープ分類と詳細なScope 3の分類(15カテゴリー)を提供し、カーボンフットプリントの全体像を深く把握する助けとなります。
台湾の法規は企業のカーボンインベントリに具体的に何を求めているか?
台湾の「気候変動対応法」第21条は、指定排出源に毎年のインベントリ作成、登録、検証の完了を求めています。算定ではISO 14064-1とGHG Protocolを参照し、検証ではISO 14064-3を採用することが推奨されます。
炭素データを監査可能なプロセスへ
DCarbonで設定した排出係数に基づいて算定し、活動データとエビデンスを整理することで、インベントリデータを追跡・レビューでき、顧客の要請にも対応できる状態にします。
次のステップの判断方法まず記事内の規制要件や係数要件をデータ一覧に整理します。データが拠点や部門をまたぐ場合、または検証が必要な場合は、システムで管理すべきかを検討します。