
TCFD 工作小组已于 2023 年 10 月完成任务并解散,相关监测责任由 IFRS Foundation 接手。IFRS S2 完整纳入 TCFD 的治理、策略、风险管理、指标与目标四大支柱;本文带你看懂两者关系与台湾上市柜公司的分阶段
读完后先判断
如果你是为了 IFRS、SASB、TCFD、GRI 或 ESG 报告要求而来,下一步是把披露项目转成数据收集、章节分工与
目录
本文更新于 2026 年 10 月 6 日。明确标示 TCFD 解散月份与 IFRS S2 衔接,区分架构介绍及风险
TCFD 介绍与四大核心要素可由本文阅读;风险与机会的应用请看TCFD 气候风险、机会与财务影响。TCFD 已于 2023 年 10 月解散,其建议由 IFRS S2 承接。延伸阅读:IFRS S1/S2 准则与台湾接轨问答。官方来源:IFRS Foundation:
TCFD 已
TCFD(Task Force on Climate-related Financial Disclosures)由金融稳定理事会于 2015 年成立,目的是让企业向投资人说明气候风险、机会与财务影响。工作小组已于 2023 年 10 月完成任务并解散,IFRS Foundation 自 2024 年起接手相关采用进度的
这不代表 TCFD 内容失效。IFRS S2〈气候相关揭露〉已完整纳入 TCFD 建议,企业过去依 TCFD 建立的治理、策略、风险管理、指标与目标,仍是衔接 IFRS S2
TCFD 与 IFRS S2
TCFD 提供一套以投资人为核心的气候财务揭露架构;IFRS S2 则将这套架构发展为可与一般用途财务报导连结的气候揭露准则。两者都以四大支柱组织资讯,但企业采用 IFRS S2 时,还需留意重大性、报导边界、比较资讯与财务报导
如果你的目标是理解转型风险、实体风险、气候机会与财务影响,可继续阅读TCFD 风险、机会与企业
台湾
台湾采分阶段方式导入 IFRS S1 与 IFRS S2:实收资本额 100 亿元以上的上市柜公司自 2026 会计年度开始适用;50 亿元以上、未满 100 亿元者自 2027 会计年度开始;其余上市柜公司自 2028
实务上,企业不应只把旧 TCFD 章节改名。需先确认适用年度与报导边界,再盘点董事会监督、气候风险评估、情境分析、温室气体排放与目标等资料的负责人、期间
为什么
TCFD 留下的「治理、策略、风险管理、指标与目标」仍是 IFRS S2 气候揭露的主体架构。掌握这四类资讯,可帮助企业把气候议题从公关叙述转成可治理、可追踪且能与财务影响连结的
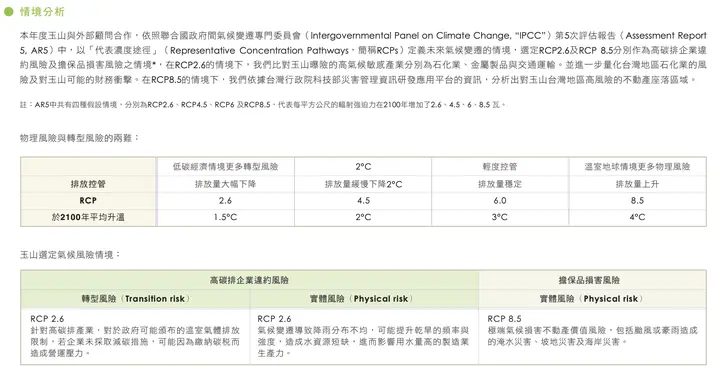
TCFD 四大支柱:治理、策略、风险管理、指标
TCFD 四大
为让投资人和各界了解申报机构如何评估气候相关风险与机会,工作小组提出四项核心要素作为报告架构,
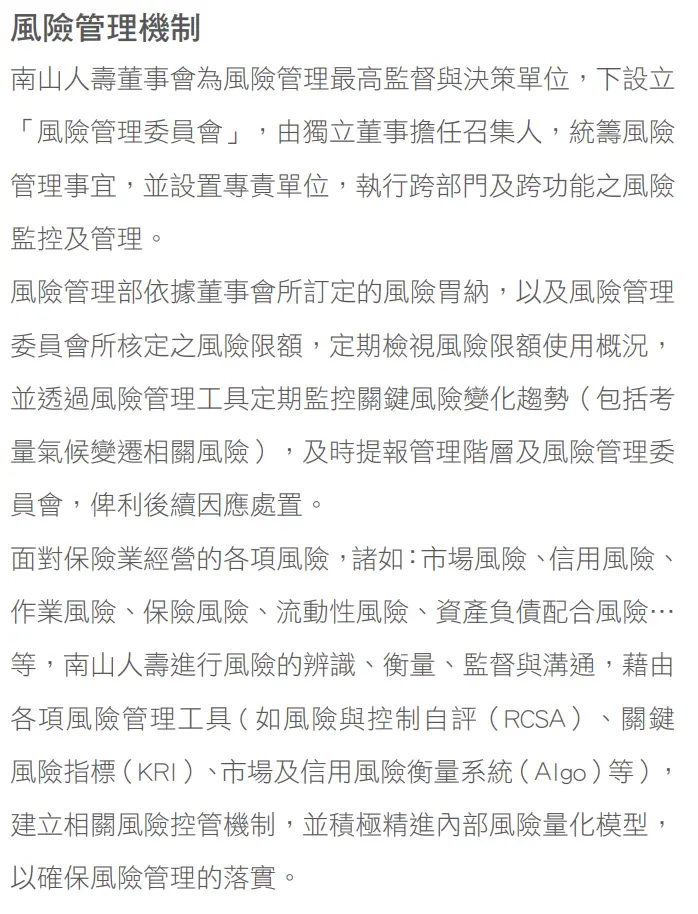
治理(Governance):气候议题是否获得组织重视,以及组织如何管理气候相关风险与机会,如董事会的监督、管理阶层的评估与决策。例如:南山人寿《2020永续报告书》便指出董事会为气候变迁相关风险管理之最高负责单位,而辖下风险管理委员会及企业永续委员会则分别负责定期监督气候变迁相关风险与机会
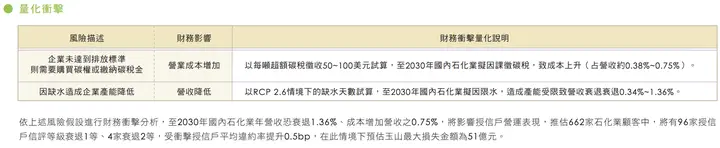
▾ 南山人寿《2020永续报告书》所揭露之
策略(Strategy):投资人和其他利害相关人得以了解气候议题如何影响组织短(1年内)、中(1-11年内)、长期(11-81年内)之业务、政策和财务规划,用于未来绩效预测。例如:康舒科技《2020永续报告书》之气候变迁管理策略,便对组织具中高度关键影响之气候风险与机会进行鉴别与说明,其中包含所涉及之转型风险、实体风险、资源利用机会、产品与服务机会及能源取得机会之相关议题、影响时程、价值链冲击、财务影响与因应
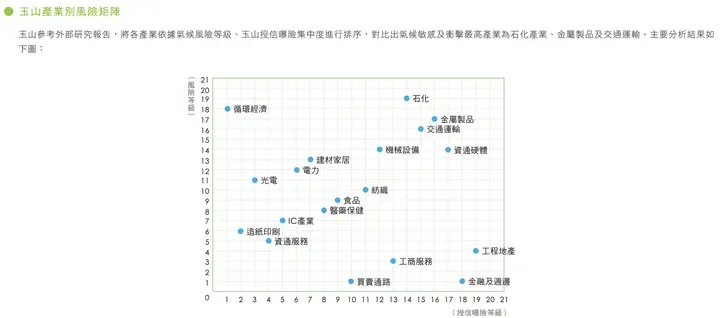
▾ 康舒科技《2020永续报告书》气候风险与机会说明以及因应策略,在此仅部分截图
风险管理(Risk Management):投资人和其他利害相关人须了解组织如何鉴别、评估、管理气候相关风险(比如说,气候风险如何整合进现有之风险管理流程),以利评估组织整体风险概况及管理活动。例如:南山人寿《2020永续报告书》便说明其风险管理首先由董事会订定风险胃纳,再由风险委员会订定风险限额,接著透过风险管理工具定期监控关键风险变化趋势,其中即考量气候变迁
指标和目标(Metrics and Targets):投资人和其他利害关系人须了解组织如何量测和监控其气候相关风险与机会,以更有效评估风险调整后的潜在报酬、财务义务的履行能力、气候相关曝险程度及管理和调适风险的进展,甚至是进行组织间或同业间比较。例如:康舒科技《2020永续报告书》之气候变迁指标与目标,便说明组织以温室气体排放量与强度、能资源利用、绿色采购等作为衡量气候风险冲击程度之指标;此外另导入 SBTi 方法学,设定范畴一至范畴三之温室气体
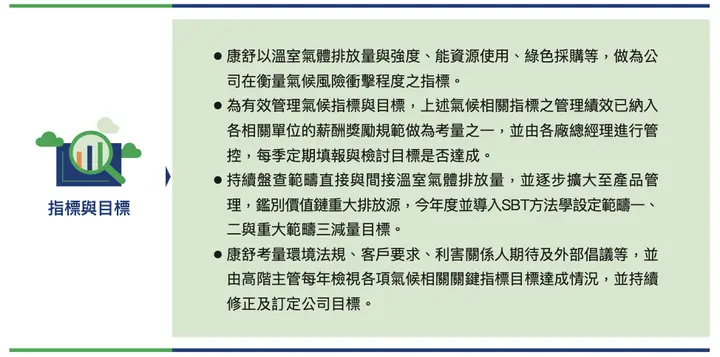
▾ 康舒科技《2020永续报告书》之气候变迁指标
企业
如果公司已有 TCFD 揭露,先将现有内容对应到 IFRS S2,找出缺少的财务连结、比较资讯、数据边界和可追溯证据。如果尚未建立气候揭露,可以四大支柱为架构,分别确认负责单位、资料来源、审核流程与
官方资料:
常见问题
查看全部TCFD 是
气候相关财务揭露(TCFD)于2015年由国际金融稳定委员会(FSB)成立,旨在因应气候变迁与巴黎协定,提供气候相关风险与机会的资讯
截至
截至目前,超过90家台湾企业支持 TCFD,包括台积电、国泰金控、中华航空、长荣海运等,显示出 TCFD 在台湾企业界的
台湾
根据《台湾暨亚太永续报告现况与趋势》调查,2020年台湾企业出版的永续报告书中,约有231家企业呼应 TCFD,占出版永续报告书企业的
把永续
用 Syber 管理章节分工、指标数据、审核记录与披露进度,把 IFRS、SASB、GRI 等要求落到团队
下一步怎么判断先把文章中的披露要求转成章节、资料来源与负责人;若会牵涉多人协作、版本控管与查证,再评估是否需要报告书