
当企业开始准备碳盘查时,多数承办人第一反应往往是:搜集资料、建表、计算。然而真正决定盘查品质与效率的不是「搜集多少资料」,而是「找出哪些排放源值得搜集」。这项步骤,被称为碳盘查的显著性评估(Significance Assessment)。
显著性评估可视为整个盘查的方向盘,协助企业辨识高排放、高风险、高关注的核心活动,使后续资料搜集更聚焦,也避免不必要的时间与人力投入。本文将带你理解显著性评估的目的、指标、操作方式,透过系统快速完成鉴别并串接到后续
读完后先判断
如果你是为了排放因子、ISO 14064、CBAM 或碳数据而来,下一步是确认活动数据、排放因子版本与佐证能否
目录
- 永訊智庫
重点整理 - 碳盘查的基本流程:从边界到计算的
核心步骤 - 1. 确定
盘查边界 - 2.
数据搜集 - 3.
排放计算 - 4.
盘查分析 - 碳盘查显著性评估的定义:找出企业真正需要关注的
排放源 - 如何进行
显著性评估 - 步骤 1:建立
「活动清册」 - 步骤 2:选择显著性
鉴别因子 - 步骤 3:设定评分方式
与门槛 - 步骤 4:盘查团队共同评分
与讨论 - 步骤 5:输出显著活动,进入
后续盘查 - 常见的显著性
评估指标 - 碳盘查显著性评估的挑战:承办人最常遇到的
三大痛点 - 痛点一:活动清册
不完整 - 痛点二:评估因子没有
标准化 - 痛点三:评估结果与数据搜集
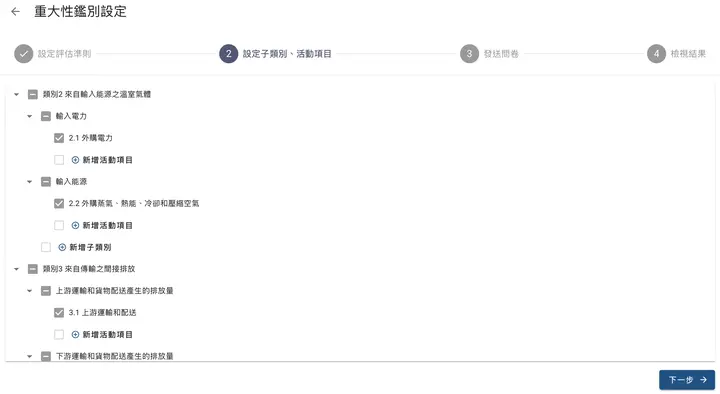
流程脱节 - 使用 DCarbon 完成显著性评估:从鉴别到数据搜集的
一条龙流程 - 1. 预设鉴别因子与
评分准则 - 2. 即用型活动
项目清单 - 3. 系统化
评分流程 - 4. 自动计算加权分数与
显著门槛 - 5. 一键带入碳盘查
数据搜集 - 结论与
行动呼吁
永訊智庫重点整理
- 显著性评估是找出影响程度最高的间接排放源的系统化程序,除了排放量,也考量风险、法规、管理能力与利害关系人关注度,特别适用于评估范畴三。
- 依 CDP 技术说明,对多数产业而言,范畴三排放可能占企业总排放七成以上,常远高于范畴一与范畴二。
- 操作上先建立活动清册、选择鉴别因子,再设定评分方式与门槛,例如排放量 40%、合规风险 30%、外部关注度 20%、管理可控性 10%,并由跨部门共同评分。
- 常见问题有三:活动清册遗漏外包、物流与废弃物等活动;评估因子没有标准化;评估结果没有接到后续资料搜集。
永訊智庫依永訊智庫永续报告书资料库的产业别对照证交所与柜买中心 ESG 资讯揭露开放资料(2025 年资料,1,962 家上市柜公司),65.6% 已揭露范畴三排放(排放量大于 0 计为已揭露),在报告数 30 份以上的产业中,从观光餐旅的 39.2% 到金融保险业的 100%;揭露程度因产业差异很大,鉴别范畴三类别时,同业的揭露情形可作为参照之一。
碳盘查的
完整碳盘查大致包含
1. 确定
企业需厘清哪些活动、据点、组织单位将纳入盘查。常见判断
- 公司
组织架构 - 资产/营运
控制权 - 当地
法规要求 - 客户
或供应链要求
边界清晰,后续数据与活动列表才有
2.
数据搜集
- 电力、燃料
消耗记录 - 生产或营运
活动数据 - 原物料
使用量 - 外包活动信息(如运输、
废弃物)
这是显著性评估的重要基础,因为所有鉴别因子都建立在「活动信息
3.
透过盘查系统或专业工具,将活动数据转换成排放量。通常会引用各国排放系数(如环境部、IPCC、
4.
最终
- 哪些排放源占
比最大 - 哪些活动具
管理风险 - 哪些排放会受到利益关系人
高度关注
碳盘查
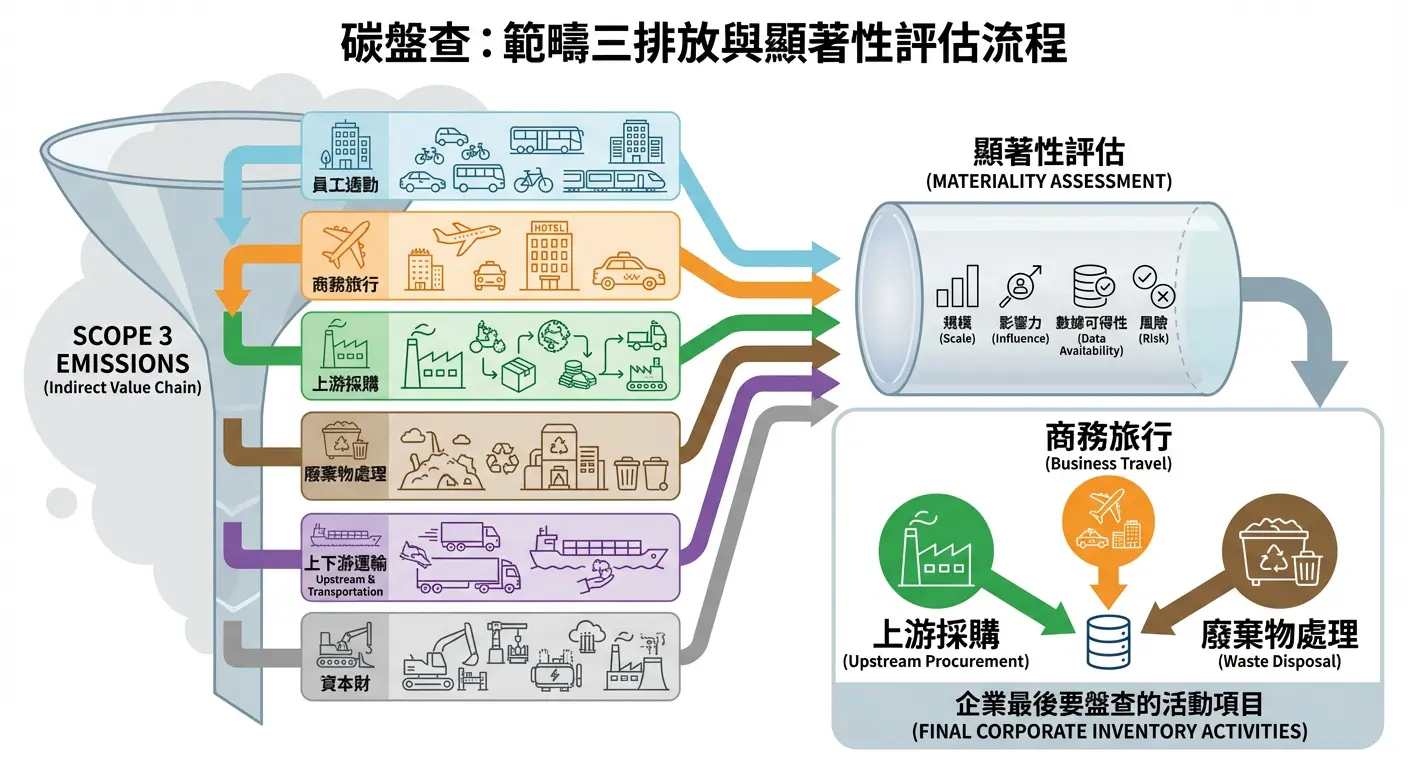
显著性评估是一种系统化的鉴别程序,旨在找出企业运作中「影响程度最高」的间接排放源。其核心价值在于协助企业辨识各类活动对碳排放的相对重要性,不仅着重排放量大小,也会考量风险、法规、管理能力与利害关系人关注度,使整体盘查过程更具策略性与
在实务上,显著性评估尤其适用于评估范畴三,因为企业的外部活动、供应链流程、物流运输、产品使用阶段往往会形成大量排放。对多数产业而言,范畴三排放甚至可能占企业总排放的七成以上,常常远高于范畴一与范畴二。也因此,若缺乏系统化的显著性评估,企业往往难以掌握真正具影响力的
其
- 聚焦最关键的排放源,特别是范畴三的高占
比项目 - 决定盘查数据搜集
优先顺序 - 强化盘查透明度与
一致性 - 在有限资源下确保盘查成果具
代表性
显著性评估也会以评分、加权、排序的方式呈现,使承办人能以客观方式说明「为何选择这些排放源」,并清楚解释范畴三在整体碳足迹中所扮演的
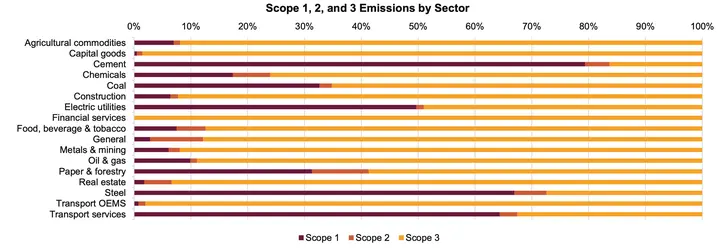
(来源: CDP Technical Note: Relevance of Scope 3 Categories
如何
步骤 1:
先列出所有可能进入盘查范畴的
- 设备使用
- 委外运输
- 产品配送
- 废弃物处理
- 供应商
物料使用
活动越完整,评估的
步骤 2:
常见鉴别因子
- 排放量占比
- 法规
或契约要求 - 外部关注度(客户/
供应链要求) - 管理
可控性 - 营运风险
- 数据搜集
可行性
企业可依需求
步骤 3:
评分方式
- 五级
分(1–5 分) - 三级
分(1–3 分)
搭配设定
- 排放量 40%
- 合规
风险 30% - 外部
关注度 20% - 管理
可控性 10%
最终加权分数大于门槛者即视为「显著
步骤 4:
跨部门讨论很
- 品保负责
废弃物数据 - 运输由后勤或物流
单位掌握 - 设备使用由工务
或维运掌握
透过跨部门评估能提高评估的
步骤 5:
最终结果
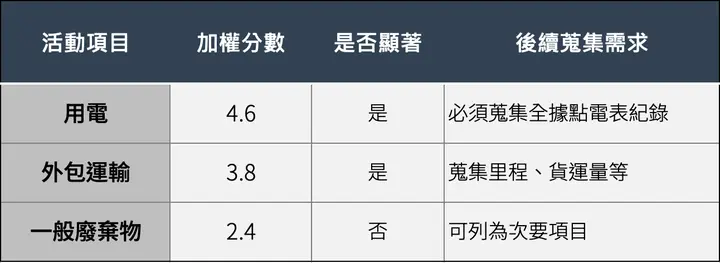
这些结果即成为后续数据搜集工作
常见的
以下八大指标最常出现
- 排放量大小
(量化指标) - 法规
或合规风险 - 客户/
供应链要求 - 利害关系人
关注度 - 营运风险(如
能源价格波动) - 管理能力(可控性、
改善空间) - 数据取得
难易度 - 企业永续策略
契合度
依产业不同,企业可增删项目,例如物流业可新增「运输强度」、餐饮业可能新增「耗材
碳盘查
痛点
许多企业在刚开始盘查时,常忽略外包活动、物流、废弃物、供应链初级活动,使显著性评估无法反映真实
痛点
不同单位对同一活动的评分可能差距很大,导致表格结果不具
痛点
有些企业虽然完成显著性评估,但后续数据搜集仍由承办人手动重新建表,增加错误与
使用 DCarbon 完成
DCarbon 在显著性评估模块
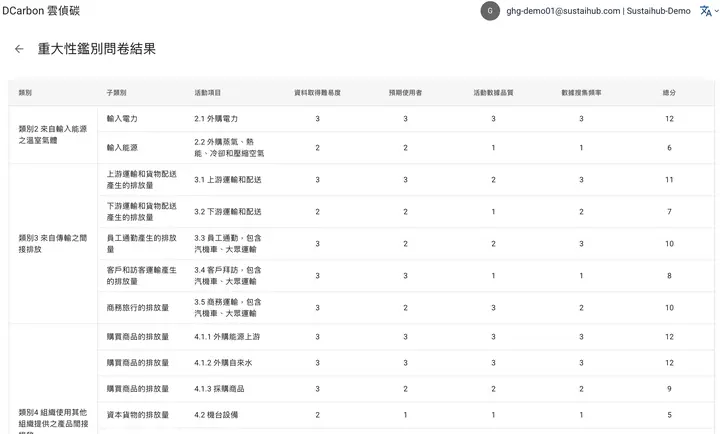
1. 预设
包含数据取得难易度、预期使用者、活动数据品质、数据搜集频率等,可直接使用或依企业需求
2. 即用
系统预先建置常见盘查活动,包括能源、燃料、运输、废弃物、物料、冷媒、委外作业等,不需
3. 系统化
评分画面直觉、支持多人评估,避免 Excel 填写不一致与回收
4. 自动
系统能依你设定的权重自动计分,并标示「显著 /
5. 一键
完成显著性评估后,所有显著项目可直接进入数据搜集页面,无需
这项功能
- 初次盘查、没有方法论
经验的企业 - 每年需重新盘查、希望节省重工时间的
承办人
结论
显著性评估不仅是必备流程,更能协助企业用最小成本完成最具代表性的盘查。透过完整的活动清册、明确的鉴别因子与标准化的评分方式,企业能更快速聚焦排放热点,也能确保
如果
- 让显著性评估
更标准化 - 减少跨部门
数据来回 - 将显著性结果与碳盘查数据搜集串
在一起
那么 DCarbon 的显著性评估模块会是最
立即了解 DCarbon 如何协助你的企业提升
常见问题
查看全部什么是 ESG?
ESG 是环境(Environmental)、社会(Social)、治理(Governance)的缩写,是评估企业永续发展和道德实践的三大关键因素。环境因素包括碳排放和资源使用;社会因素涵盖员工关系和社区影响;治理则涉及领导力、道德
台湾
台湾企业常见做法包含在地报告书系统、国际 SaaS、顾问专案搭配 Excel,以及完全手工作业。选择时应先比较台湾证交所格式、GRI / IFRS / TCFD 框架、繁中英文协作、资料留存、审核纪录与隔年
碳盘查系统
选择碳盘查系统时应先确认是否支持 ISO 14064-1、GHG Protocol、范围一至三、排放因子版本、活动数据收集、佐证文件管理、审核记录与第三方
把碳
用 DCarbon 依设定的排放系数计算,并整理活动数据与佐证文件,让盘查数据可追踪、可审核、可回应
下一步怎么判断先把文章中的规范或排放因子要求转成数据清单;若数据会跨据点、跨部门或需要核查,再评估是否需要