如果你已经看过我们前两篇〈2026年ESG评鉴新制对企业3大冲击与应对策略〉与〈2026 ESG 评鉴最后核查时机〉,那么 75 题、E 21% / S 31% / G 48%、评鉴期间为民国115/1/1~115/12/31(2026年)、可持续发展报告 2026/8/31 申报截止(不等于评鉴资料全部截止)、A/B/A+/AA 这些信息应该都有基本了解。
本文不会再重复这些。
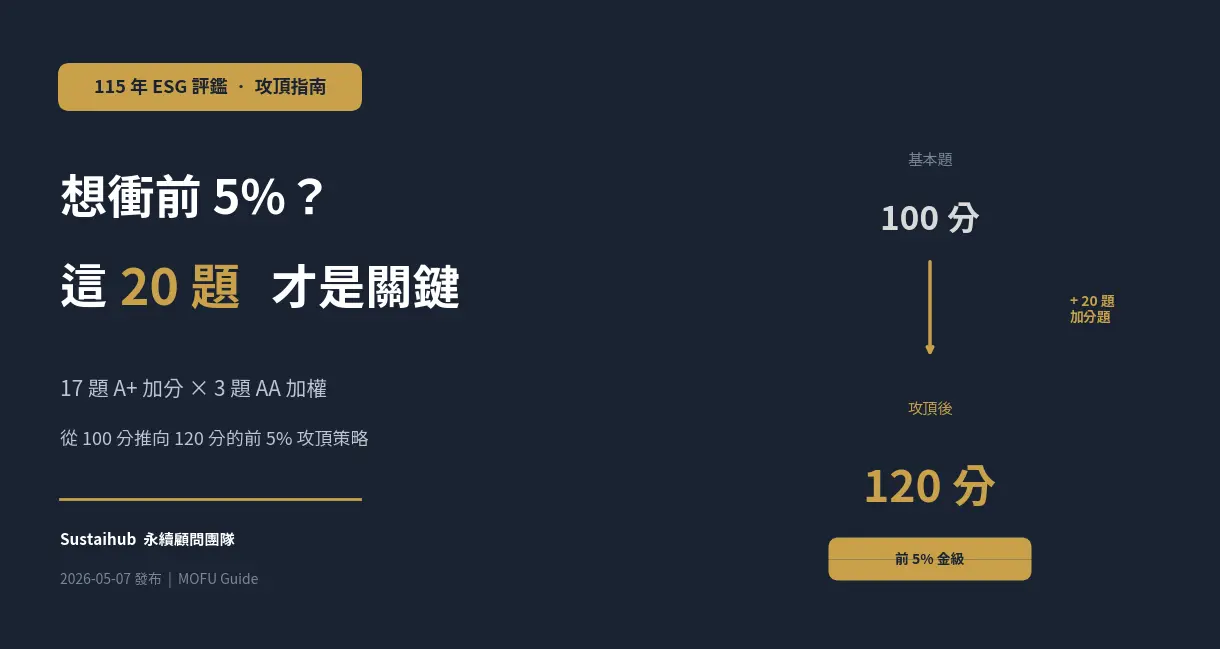
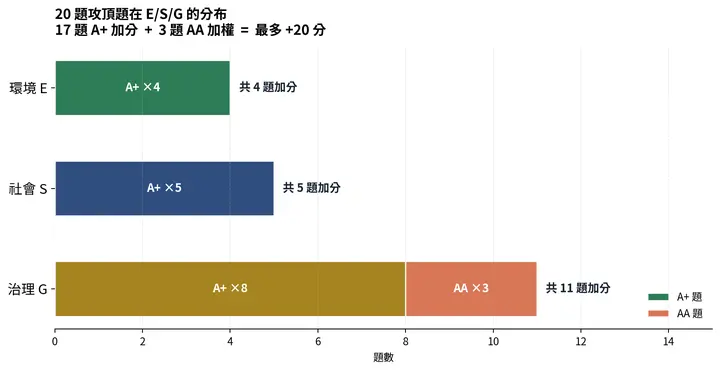
我们今年协助客户看初稿时最常被问的反而是另一个问题,「我们要从中段冲到前 5%,要做什么?」答案就在 3 题 AA + 17 题 A+ 共 20 题加分题上。
下面每一题我会分成「要件原文」、「市场观察」、「预估时间表」三段,但每题只挑最该讲的那一段重点写。原因很简单,有些题目最大的关卡是「没人想做」,再写多少要件都没用。
资料来源声明:本文所有指标要件原文均直接取自台湾证券交易所(TWSE,简称证交所)「115 年度(第一届)ESG 评鉴指标」官方公告。任何措辞差异(「至少」与「应」、「一年一次」与「年度」)都可能影响符合判定,建议发布前同步比对 证交所 ESG 评鉴专区的最新版指标表。
为什么做完 75 题只能拿 100 分?制度数学先算清楚
证交所今年的评分公式长这样:
总分 = [E 得分 ÷ E 适用题数 × 21%
+ S 得分 ÷ S 适用题数 × 31%
+ G 得分 ÷ G 适用题数 × 48%] × 100
+ AA 题加权分(最多 +3 分)
+ A+ 题加分(最多 +17 分)
± 额外加减分(依事由加或扣总分 1 分以上,扣至 0 分为止)
重要:分母为「适用题数」而非固定 16/23/36。证交所 115 年度宣导范例以 E=16、S=23、G=35 为例(G 维度有 1 题依公司情况不适用,故 36−1=35)。实际分母会依公司不适用题数调整。
三个维度用百分制加总后相加,最多就 100。AA 与 A+ 共 20 题全数达成再加 20 分,总分最高 120 分;额外加分题另依事由加分,额外减分则最多扣至 0 分。这 20 题加分题的设计使本届评鉴的区分度比过去更显著,得分高低可能因加分题完成度而有 20 分以上的差距。
一个真实的数字比较
假设 A、B 两家公司在 75 题基本题都做到位:
| 项目 | 公司 A(只顾基本题) | 公司 B(兼攻 20 题加分) |
|---|---|---|
| 基本 75 题维度分 | 100 分 | 100 分 |
| A+ 加分(最多 17 分) | 0 分 | +12 分 |
| AA 加权(最多 3 分) | 0 分 | +3 分 |
| 额外加减分 | 0 分 | +2 分 |
| 总分 | 100 分 | 117 分 |
| 推估区间(一般组百亿以上) | 21–35% | 前 5% |
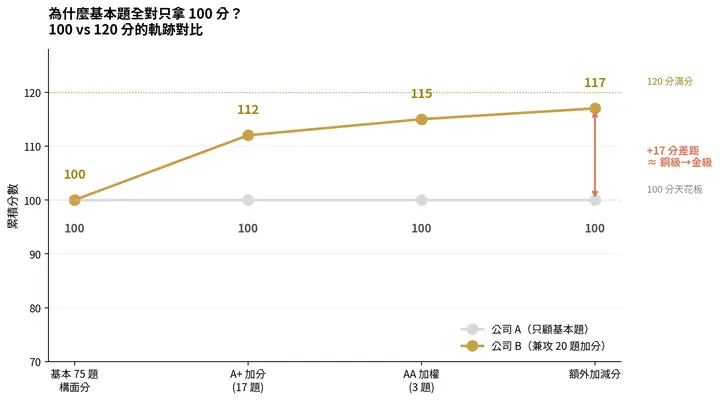
两家公司写了一样的环境、社会、治理段落,但因为 B 多做了 20 件「具体加分动作」,区间整整跳两阶。
重点:资源不够时,与其把某一题的篇幅从 800 字写到 1500 字,不如花同样力气把这 20 题的加分要件逐条打勾。
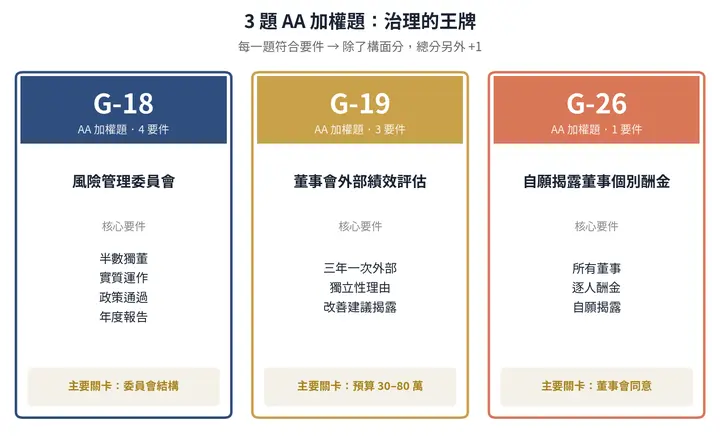
3 题 AA 加权题:G-18、G-19、G-26 — 治理透明度的关键三题
AA 题是本届制度最特殊的设计:符合要件除了计入维度分,总分另外再加 1 分。三题全集中在 G 维度,意味着证交所认为「这 3 件事是治理透明度的分水岭」。
G-18:风险管理委员会督导风险管理
要件原文(须同时符合 4 项,计维度分 + 总分 +1):
- 由审计委员会或董事会层级功能性委员会(如风险管理委员会)督导风险管理,委员会成员 3 人(含)以上、半数(含)以上为独立董事
- 2. 风险管理政策与程序经董事会通过并披露
- 3. 披露风险管理组织架构、风险管理程序及 115 年度运作情形
- 4. 披露向董事会报告频率(至少一年一次)或当年度报告日期
我们的市场观察:上半年我们复盘过几家上市柜客户的现况,最常见不是没有委员会,而是「委员会独立董事占比凑不到一半」,年中有独立董事辞任、补选慢、或者把监察人算进去。第二常见是把风险管理并进审计委员会,但审计委员会一年的会议纪录里找不到「风险议题」单独成案。这两种状况评审都会直接判不符合。
重点:G-18 不是「有没有委员会」的题目,是「委员会结构 + 当年度有没有实际开会讨论风险」两件事的题目。
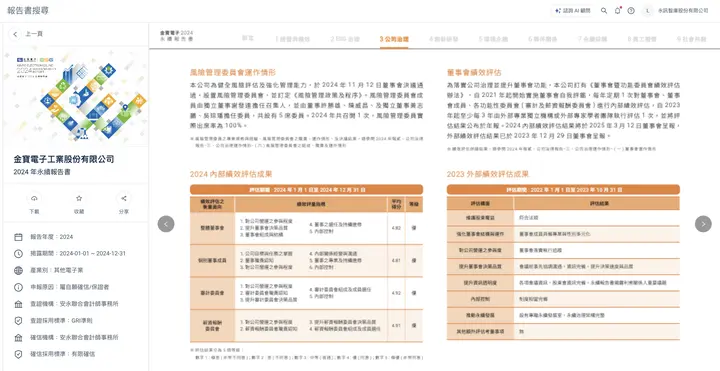
G-19:董事会外部绩效评估
要件原文(须同时符合 3 项,计维度分 + 总分 +1):
- 董事会绩效评估办法经董事会通过、明定至少每三年执行外部评估一次
- 2. 披露最近三年内(113–115 年)执行日期、外部机构名称或专家主持人、独立性理由、评估方式(问卷/实地访查)、内容项目,以及结果提报董事会日期
- 3. 摘要说明外部评估结果,含改善建议与未来改善计划
外部评估选哪家?市场行情与评估架构解析
对于初次进行外部评估的公司,可以参考「中华公司治理协会(CGA)」在市场上公开的基础收费约在 NT$ 16 万至 20 万 之间(视公司规模与细部需求微调)。如果找其他大型会计事务所或外部机构单位,整体费用可能提升到30-80万等区间。
专业机构通常从以下五个维度,深入诊断董事会的运作体质:
- 董事会之组成与分工:成员背景是否多元?委员会设置是否发挥职能?
- 董事会之指导与监督:是否有效引导企业策略,并监督管理层绩效?
- 董事会之授权与风管:授权机制是否明确?风险管控体系是否健全?
- 董事会之沟通与协作:董事间、以及与管理层间的信息传递是否顺畅?
- 董事会之自律与精进:董事的持续进修与伦理规范执行状况。
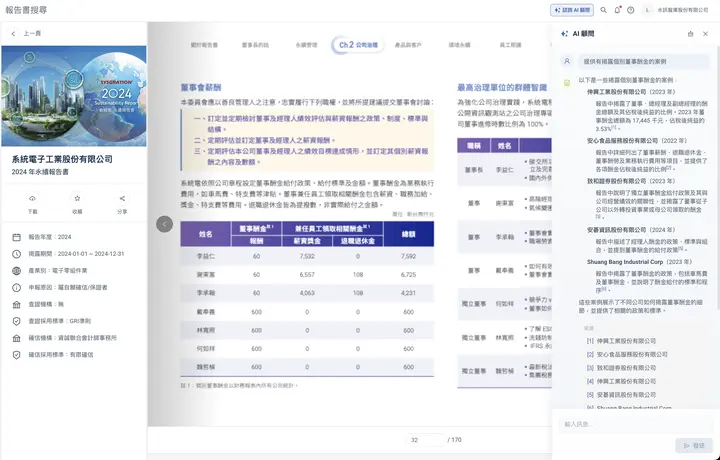
G-26:自愿披露董事个别酬金
要件原文(符合其中一项即可,计维度分 + 总分 +1)
- 自愿披露所有董事的个别酬金细目
- 依法规须披露部分董事后,公司自愿披露其余所有董事的个别酬金细目
这题的要件最短,但通常是 3 题 AA 中最难推动的一题。原因不在报告怎么写,而在董事会的态度。
曾经碰过几次这样的情景:可持续发展部门希望全披露,但董事会(尤其家族企业、大股东董事)强烈反对,理由通常是「个人信息」、「同业比较」、「家族隐私」。但证交所看重这题的原因正在于此,敢披露的公司,治理透明度已经比 90% 同业高一个等级,这个信号对外资、主权基金、ETF 选股都极具份量。
重点:G-26 是 3 题 AA 里唯一「写不写的关卡在董事会、不在报告」的题目。建议由董事长、独立董事带头先披露,再逐步扩展到全体。
小结:3 题 AA 都不是「写多一点」就能解决的,委员会结构要动、外部评估预算要编、酬金披露要董事会点头。简要估算,3 题 AA 都没拿、A+ 也少于 10 题的公司,今年要进前 5% 几乎不可能。
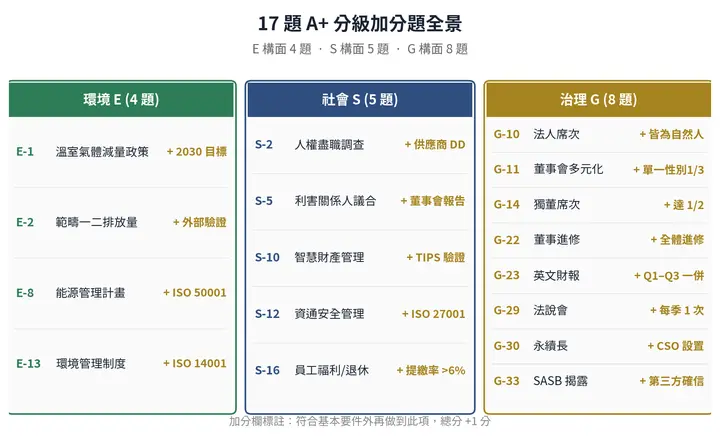
17 题 A+ 分级加分题:E/S/G 各维度的「第二层要件」
A+ 题的设计很单纯:符合基本要件 → 本维度计分;多符合一项加分要件 → 总分另加 1 分。17 题共可加 17 分。E 维度 4 题、S 维度 5 题、G 维度 8 题。
重点:E 维度 A+ 加分有 3 题卡在外部认证(ISO、第三方验证),这类认证少则半年、多则一年。如果 4 月才开始准备,E-2 / E-8 / E-13 多半赶不上 8/31 申报。
E 维度 4 题 A+(环境加分)
| 指标 | 基本要件 | 加分要件 | 实施成本 |
|---|---|---|---|
| E-1 温室气体减量管理政策 | 订立并披露未来年度量化管理目标+推动措施 | 另订立并披露2030 年量化目标、策略及行动计划 | 中 |
| E-2 过去两年范畴一、二排放量 | 披露 113、114 年范畴一、二年排放量(114 年边界须为合并财报母子公司) | 113、114 年皆取得外部验证 | 高 |
| E-8 能源管理计划 | 披露能源管理计划与执行情形 | 取得 ISO 50001 等能源管理认证,并披露认证效期(须涵盖至 115 年) | 高 |
| E-13 环境管理制度 | 披露环境管理制度与执行情形 | 取得 ISO 14001、Oeko-Tex 1000(纺织业)或 bluesign®(纺织业)认证,并披露认证效期 | 中–高 |
S 维度 5 题 A+(社会加分)
| 指标 | 基本要件 | 加分要件 | 实施成本 |
|---|---|---|---|
| S-2 人权尽职调查流程 | 披露流程+当年度调查范围、重大议题、减缓/补救措施 | 另披露针对供应商的人权尽职调查流程及执行情形 | 中 |
| S-5 利益相关方辨别与沟通 | 披露利益相关方身份、议题、沟通管道与回应 | 定期将与各利益相关方沟通情形报告至董事会 | 低 |
| S-10 知识产权管理计划 | 披露 IP 管理计划+向董事会报告频率 | 引入 TIPS、ISO 56001 或类似系统并经第三方验证 | 高 |
| S-12 信息通信安全管理 | 建立信息安全风管架构+信息安全政策+资源投入量化 | 引入 ISO 27001 / CNS 27001 等并取得第三方验证 | 高 |
| S-16 员工福利与退休制度 | 列举福利事项+退休制度具体内容(不得以「已依法计提」一句带过) | 公司 114/12–115/11 平均劳工退休金新制雇主提缴率超过 6% 人数占比超过 10% | 高(牵动财务) |
G 维度 8 题 A+(治理加分)
G 维度 A+ 题最多,分结构类与披露类两组性质很不同的题目:
| 指标 | 基本要件 | 加分要件 |
|---|---|---|
| G-10 单一法人占董事席次 | 单一法人及子公司代表可占 1/3 以上 | 所有董事皆为自然人(不含法人代表人) |
| G-11 董事会多元化 | 制定多元化政策+管理目标+披露落实情形 | 受评年度年底单一性别董事席次 ≥ 1/3 |
| G-14 独立董事席次 | 年底独立董事席次达 1/3 以上 | 年底独立董事席次达 1/2 以上 |
| G-30 可持续发展委员会 | 设委员会(3 人以上,1 人为董事)+披露运作 | 由首席可持续发展官(CSO)执行可持续事务,并向董事会报告(年至少一次) |
| 指标 | 基本要件 | 加分要件 |
|---|---|---|
| G-22 独立董事进修 | 独立董事依规范完成进修时数 | 全体董事均依规范完成进修 |
| G-23 英文财报 | 股东常会前 18 日披露 114 年英文版合并/个别财报 | 另披露 115 年 Q1–Q3 英文财报(中文版申报期限后两个月内申报完成) |
| G-29 投资者说明会 | 至少 2 次(年度首尾间隔 3 个月以上)+会议影音 | 每季至少 1 次(对 Q4/114–Q3/115 运营状况分别召开) |
| G-33 SASB 准则披露 | 参考 SASB 准则披露 114 年行业指标 | 针对 SASB 行业指标信息取得第三方鉴证或保证 |
投入×区分度 2×2 矩阵:你最该先打哪几题?
20 题都重要,但若只剩 3–6 个月冲刺,必须依「投入低 × 区分度高」排序。下面这份排序来自过去半年我们协助上市柜客户的实际时间表经验:
3 个月内可补强的 Top 5 高 投入产出比 A+/AA 题
| 排序 | 指标 | 为什么快 | 预估投入 |
|---|---|---|---|
| 1 | G-22 全体董事进修 | 年底前可安排进修课程补足时数 | 低(< NT$ 5 万) |
| 2 | S-5 利益相关方沟通协商「报告董事会」 | 把年度沟通协商结果排入董事会议程一次 | 低(仅议程) |
| 3 | E-1 2030 年温室气体减量量化目标 | 若已有减量目标,延伸到 2030 年即可 | 中(顾问费) |
| 4 | G-26 自愿披露董事个别酬金 | 董事会决议+年报更新;主要成本是治理意愿 | 低(需董事会同意) |
| 5 | G-33 SASB 第三方鉴证加分 |
若已做 ISAE 3000 鉴证,可延伸加做 SASB 范围 |
中(+验证费) |
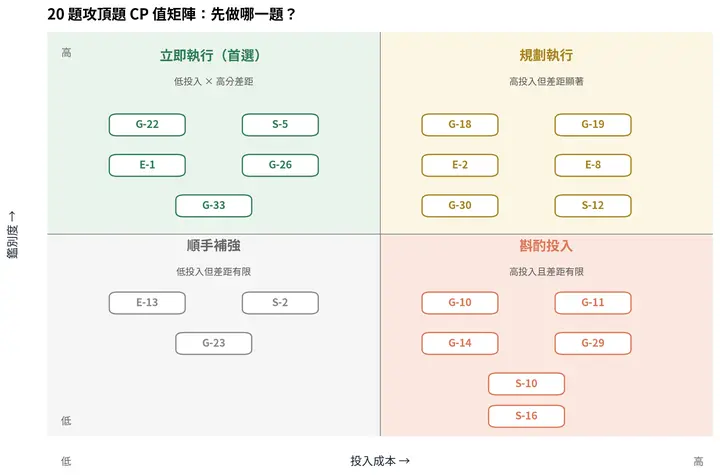
6–12 个月规划的进阶项
- E-2 范畴一、二外部验证(SGS、BSI、DNV、BV,+ 3–6 个月)
- E-8 ISO 50001 能源管理认证(+ 6–9 个月)
- E-13 ISO 14001 环境管理认证(多数公司已有,若无则 + 6–9 个月)
- S-12 ISO 27001 信息安全认证(+ 6–12 个月)
- G-19 董事会外部评估(CGA 或顾问公司,+ 1–2 个月排程)
需董事会决议 & 长期规划
- G-10 所有董事皆为自然人(下届董事选任)
- G-14 独立董事席次 1/2 以上(下届董事选任)
- G-18 风险管理委员会半数以上独立董事(章程/委员会组成)
- G-30 首席可持续发展官设置(董事会决议新增职位)
结语:把 100 分推到 120 分的关键,是「制度」而不是「补充材料」
很多公司每年「临评鉴前 3 个月才开始补充材料」,但 ESG 评鉴的本质不是补充材料游戏 — 是治理制度。指标背后考的是「公司是否真的有这个治理机制」,不是「报告是否写了这段文字」。
真正能把 100 分推到 120 分的公司,做了三件事:把治理结构先改造好(G-10/14/18/30);再把运营数据披露完整(E-2/8/13、S-9/12、G-3/7/21);最后把验证/保证做到位(E-13、S-10、G-26)。从制度起步、数据跟上、完善质量,这个顺序做对的公司,120 分是水到渠成。
立即可用资源
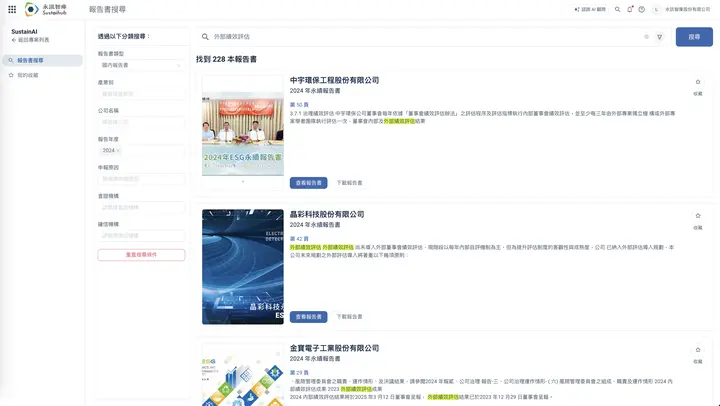
👉 免费试用 SustainAI 案例搜索数据库→:直接搜「首席可持续发展官」、「外部绩效评估」、「董事个别薪酬」等关键词,比对已取得加分的上市及上柜公司(即在台湾证券交易所上市或在柜买中心上柜的公司)怎么披露