
台湾证券交易所最近一次修正《上市公司编制与申报永续报告书作业办法》于 2026 年 5 月 18 日公告,并经金管会于 2026 年 5 月 14 日核备。
本文整理修正重点与现行申报要求,协助企业掌握产业指标、气候资讯、确信
读完后先判断
如果你是为了 IFRS、SASB、TCFD、GRI 或 ESG 报告要求而来,下一步是把披露项目转成数据收集、章节分工与
本文更新于 2026 年 10 月 6 日。补充 2026 年 5 月作业办法修正
作业
1.
国内上市公司永续报告书应揭露非担任主管职务之全时员工薪资平均数、中位数,及前二者与前一年度之变动情形。前开资讯得以本公司指定之资讯申报网站查询索引方式揭露。- 《作业办法
国内上市公司永续报告书应至少提供公开资讯观测站明确揭示网页之索引路径(可择一揭露下列参考范例),
非担任主管职务之全时员工薪资资讯
(1)公开资讯观测站>汇总报表>公司治理>员工福利及薪酬统计>非主管之全时员工薪资/非担任主管职务之全时员工
(2)公开资讯观测站>单一公司>公司治理>企业ESG>企业 ESG 公司资讯>ESG 资讯揭露(个别公司查询)>社会面-人力发展
2. 「依」
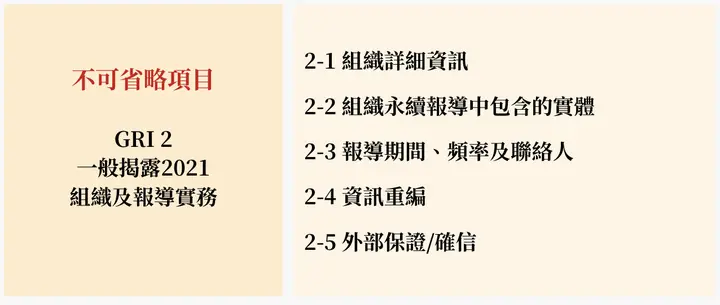
企业于编制永续报告书时,应揭露 GRI 2-1~2-30 内容,GRI 2-1~2-5 为不可省略,GRI 2-6~2-30 如未揭露则应说明原因,另依 GRI 3 揭露决定重大主题的流程、重大主题列表及重大
延伸阅读:
【GRI 2021 改版】独家解析最新重大性分析,6 家企业 ESG 报告范例
申报
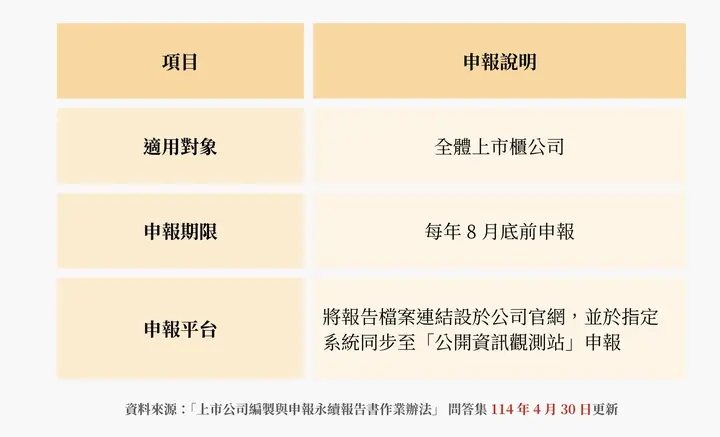
所有上市柜公司须于 8 月底前将永续报告书及该报告书档案置于公司网站之连结,申报至指定之网际网路资讯
如果上市公司没有依照规定的期限完成永续报告书的申报,或者申报内容有错误或缺漏(例如:没有依规定采用GRI准则来撰写报告),视情况
2026 年 5 月
依修正条文对照表,第 4 条新增第 5 项:已适用 IFRS 永续揭露准则、并于年报揭露 SASB 行业指标资讯的上市公司,得不适用该条第 1 至 4 项的产业永续指标及确信规定。第 4-1 条新增第 6 项:已适用该准则、并于年报揭露永续相关财务资讯专章者,得不适用该条第 1 至 5 项。第 5 条则配合确信机构管理要点更名,删除已届期的施行
上述豁免有适用条件;并非所有公司都免编永续报告书。未符合条件者,仍须依第 4 条揭露适用产业指标并办理所需确信,依第 4-1 条以专章揭露气候资讯,遵循温室气体分阶段盘查与
每年 8 月 31 日前申报、将报告书编制及确信作业纳入内部控制,均是第 5 条既有要求,并非本次新增。薪资揭露与 GRI 要求亦持续适用。来源:2026 年 5 月 18 日修正条文对照表、现行
延伸
常见问题
查看全部2026 年 5 月
已适用 IFRS 永续揭露准则且于年报揭露 SASB 行业指标或永续相关财务资讯专章的公司,得分别依第 4 条第 5 项、第 4-1 条第 6 项免除部分重复揭露要求。第 5 条并配合确信机构管理要点更名及删除已届期施行年度;每年 8 月 31 日前申报及纳入内控的要求
上市公司
上市公司在编制永续报告书时,必须揭露GRI 2-1至2-30的内容,其中GRI 2-1至2-5为不可省略的部分。如果未揭露GRI 2-6至2-30,则需说明原因。此外,还需依据GRI 3揭露决定重大主题的流程
永续报告书的
所有上市柜公司必须在8月底前将永续报告书及相关档案置于公司网站的连结,并申报至指定的网际网路资讯申报系统。未按时申报或申报内容有误可能会
把永续
用 Syber 管理章节分工、指标数据、审核记录与披露进度,把 IFRS、SASB、GRI 等要求落到团队
下一步怎么判断先把文章中的披露要求转成章节、资料来源与负责人;若会牵涉多人协作、版本控管与查证,再评估是否需要报告书