
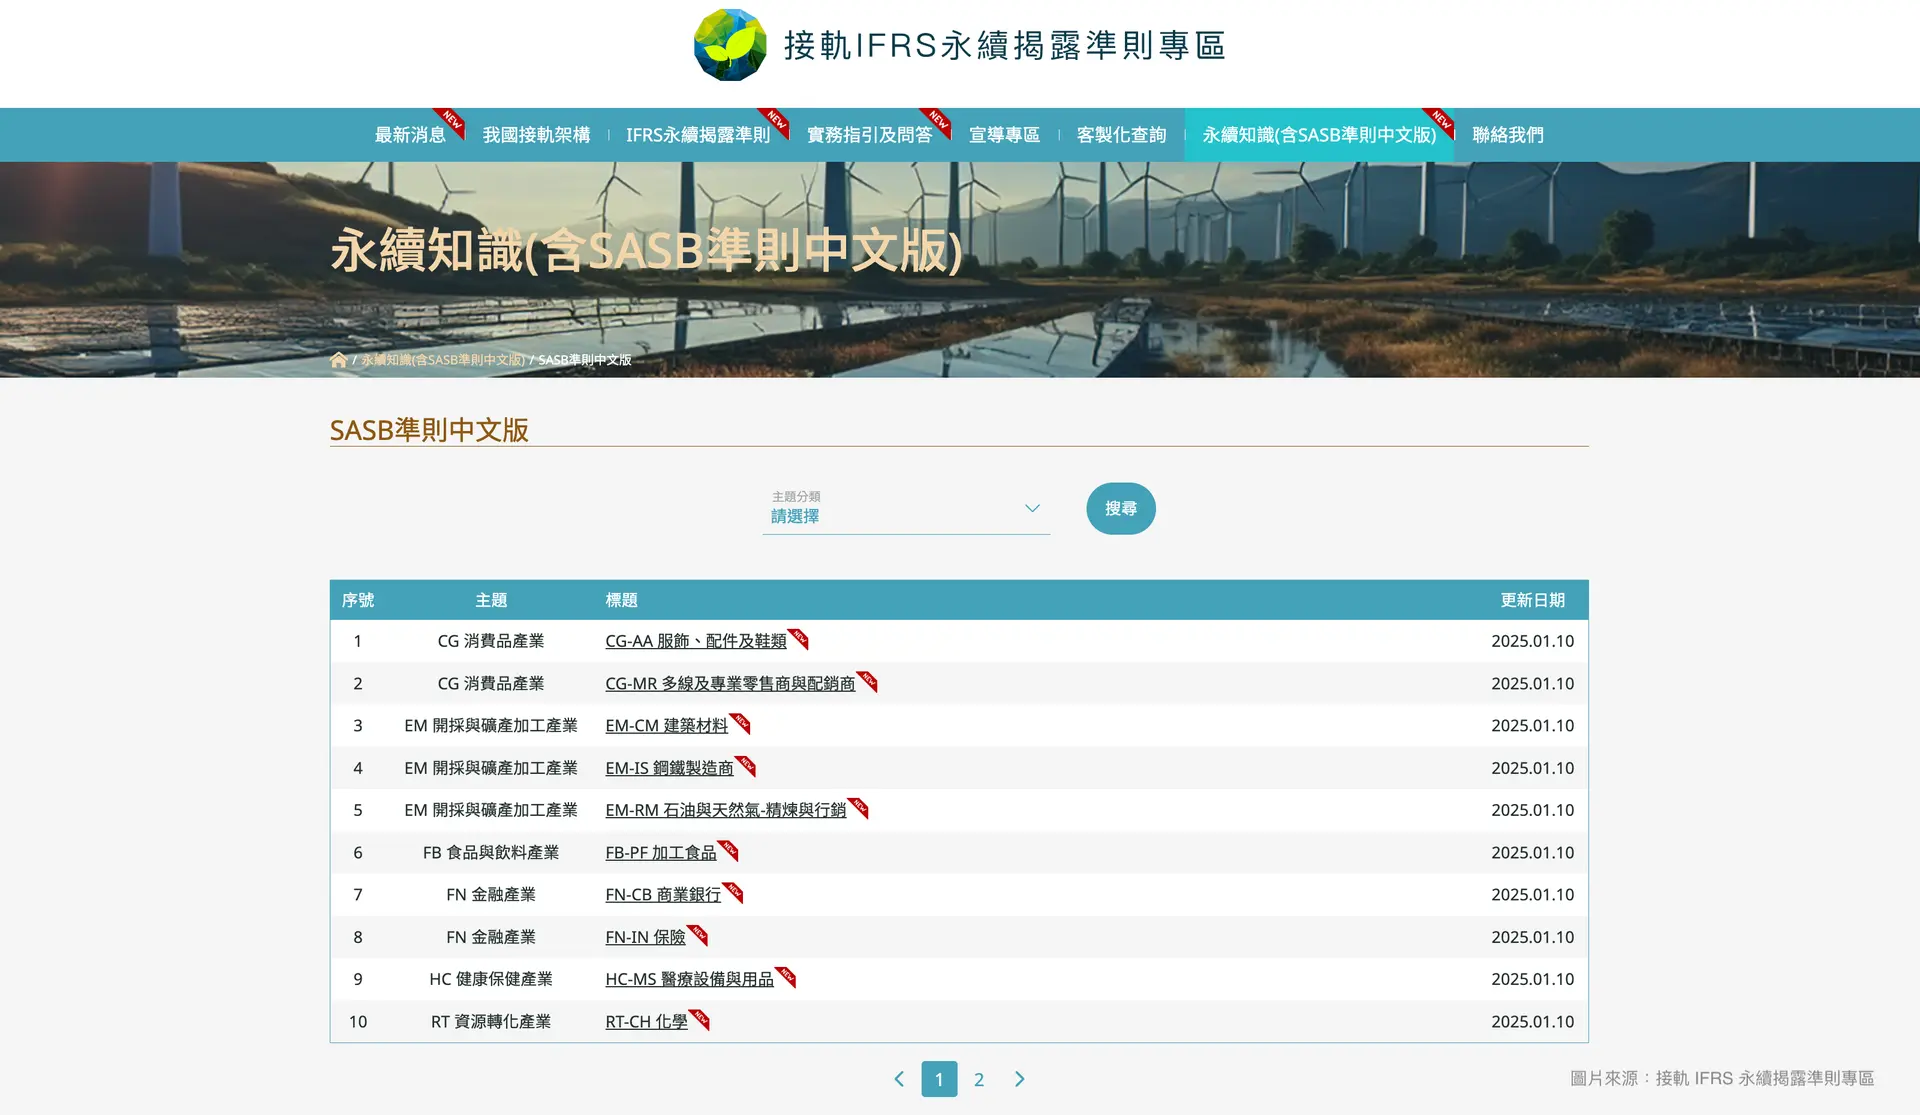
接轨 IFRS 专区发布「SASB 准则中文版」上线,包含半导体业、硬体业、保险业、加工食品业等 15 项产业
读完后先判断
如果你是为了 IFRS、SASB、TCFD、GRI 或 ESG 报告要求而来,下一步是把披露项目转成数据收集、章节分工与
永訊智庫重点整理
- SASB 依产业特性分为 11 个产业属性、77 个产业标准,聚焦各产业具「财务重大性」的永续议题。
- 依《上市公司编制与申报永续报告书作业办法》,上市公司应依适用条件揭露产业别永续指标;第 3 条另允许参考 SASB 准则揭露行业指标并编制内容索引。
- IFRS S2 的产业指引以 SASB 的气候相关内容为基础,企业可依营运活动确认适用行业,再整理指标、数据来源与对应揭露位置。
- ISSB 于 2025 年 7 月 3 日发布 SASB 修订征求意见稿,意见征求已于 2025 年 11 月 30 日截止;2026 年 5 月讨论回馈时未作成修订决议,仍以正式发布版本为准。
永訊智庫永续报告书资料库收录 2025 报告年度 2,023 份上市柜公司永续报告书,永訊智庫分析其中 45.4% 列有第三方查证或确信(「列有」指申报资料的查证或确信机构栏位有值,不代表确信涵盖整本报告);对照同业的 SASB 行业指标揭露时,也可一并查看该份报告的确信范围。永訊智庫依产业比较 2025 报告年度的资料:在报告数 30 份以上的产业中,化学工业(100%)、食品工业(97.1%)、金融保险业(95.9%)由会计师事务所确信的比例明显较高,与作业办法要求这些产业就产业别指标取得会计师确信的规定一致。
本文更新于 2026 年 10 月 6 日。补充 SASB 修订进度与台湾企业
为协助台湾企业更准确地应用 SASB 标准,SASB近期推出中文版指引,确保企业能够清楚理解各项揭露要求。这项更新降低了企业在语言理解上的门槛,并帮助企业更有效地与
SASB 简介
SASB(Sustainability Accounting Standards Board,永续会计准则委员会)根据产业特性,将企业永续资讯揭露需求划分为 77 个产业标准,并涵盖五大关键
- 环境(Environment):企业如何管理气候变迁、资源使用与污染等
环境影响。 - 社会资本(Social Capital):企业与消费者、社区的关系,包括产品品质、安全性
及资讯安全。 - 人力资本(Human Capital):员工管理、职业安全与劳工权益等
人力资本议题。 - 商业模式与创新(Business Model & Innovation):永续供应链、产品设计、循环经济等议题对
企业财务的影响。 - 领导与治理(Leadership & Governance):企业治理、道德行为与风险管理等
关键指标。
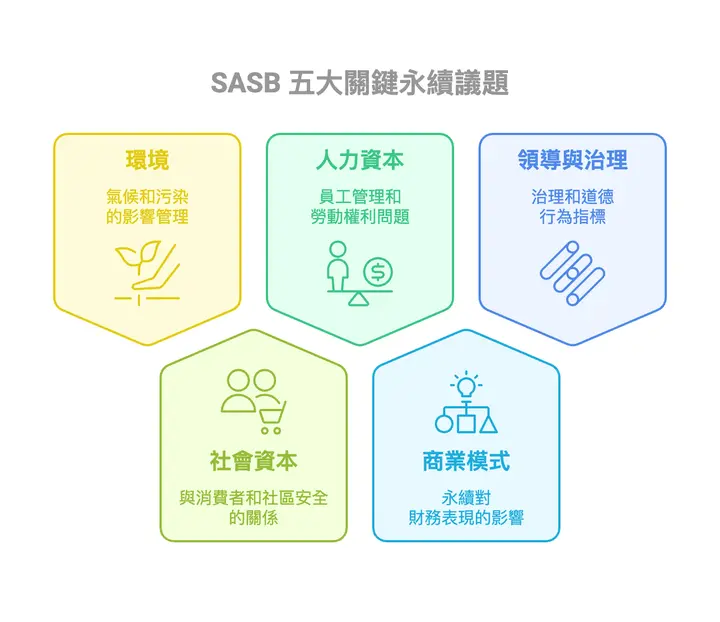
图|SASB 五大关键永续议题(资料来源:
SASB 永续会计标准委员会,成立于旧金山,特别提供投资人所需要看到的资讯,旨在促进企业除了财务上的表现之外,也要揭露其对于该企业具有「财务重大性」(Materiality)的资讯。透过这五大领域,SASB标准能够帮助企业针对各自产业的重大议题进行财务相关的ESG资讯揭露,确保企业的永续报告具备透明性与
SASB 标准
1. 《永续报告书作业办法》的最新要求
根据台湾证交所之《上市公司编制与申报永续报告书作业办法》,上市公司应依适用条件揭露产业别永续指标,并可参考 SASB 准则揭露行业指标资讯及 SASB 指标对应报告书
2. 沟通关键 ESG 风险与机会
SASB 标准已成为全球投资人决策的重要依据,特别是在关注企业财务相关的永续议题时,SASB 提供各产业专属的揭露要求,大多于永续报告书附录中揭露当年度 SASB 相关量化数据与相关管理作为,使企业能有效向投资人沟通关键 ESG 风险
3. 对照同产业指标
SASB 标准的独特之处在于其产业聚焦(Industry-Specific Focus),将企业分为 11个产业属性,再下分 77 个产业标准,针对不同产业界定最具财务重要性的ESG议题,确保企业揭露的资讯能直接反映其商业模式与营运风险,同时提升企业报告的国际可比性,也能满足投资人对永续资讯
4. 揭露 SASB 接轨 IFRS S2
IFRS S2 [1] 聚焦于气候相关财务揭露,参考 SASB 揭露指标作为提供产业特定的揭露要求。S2则针对气候相关的事项要求揭露,包括转型计划、碳抵换计划、气候情境分析、温室气体范畴 3 排放等,并会将专属行业的特定指标(SASB)行业指标纳入考量。企业及早导入 SASB 产业特定指标,确保报告书符合最新的
IFRS S2 [1]:国际财务报导准则基金会(IFRS Foundation)辖下之国际永续准则理事会(ISSB),为带领国际永续揭露框架朝整合的态势发展,进一步提升资讯揭露品质及可信度。于 2023 年发布永续揭露准则第 S1 号「永续相关财务资讯揭露之一般规定」(简称S1)及第 S2 号「气候相关揭露」
ISSB 正在
ISSB 于 2025 年 7 月 3 日发布 SASB 准则修订及 IFRS S2 产业指引的征求意见稿,全面检视 9 个优先产业,并针对另外 41 个产业的共同议题指标提出修订;意见征求已于 2025 年 11 月 30 日截止。ISSB 在 2026 年 5 月讨论回馈,当次会议未作成修订决议。原订目标为 2026 年内发布修订版,仍须视回馈审议结果而定,企业应以正式发布
台湾
永续报告书应依作业办法揭露适用的产业别永续指标;第 3 条另允许企业参考 SASB 准则及编制指标索引。IFRS S2 的产业指引以 SASB 的气候相关内容为基础,企业可依营运活动确认适用行业,再整理指标、数据来源与对应揭露位置。来源:上市公司永续报告书作业办法、SASB 与 IFRS S2 产业
台湾适用时程与最新调整可参阅2026 IFRS 永续揭露准则问答集及IFRS
SASB 标准
企业可透过以下管道获取最新的 SASB 标准资讯
- SASB 官网 查询「公司名」,可查询对应之产业分类,并下载
原文档案。 - 台湾主管机关 接轨 IFRS 永续揭露
准则专区
永续
透过最新的 SASB 中文版指引,企业能更轻松理解标准要求,确保报告内容符合全球投资人的期望。掌握 SASB 标准与永续报告书附录撰写技巧,确保符合永续报告书作业办法,提升企业透明度与
报告书国际框架更新繁复,Sustaihub 报告书管理系统 可客制化建立须回应的GRI、SASB、TCFD、IFRS S1S2等国际框架关联,点击查看 ESG数位化如何协助您报告书
常见问题
查看全部SASB 中文版
SASB 中文版指引于近期推出,目的是协助台湾企业更准确地应用 SASB 标准,降低语言理解上的门槛,并帮助企业更有效地与
SASB 标准
SASB 标准将企业永续资讯揭露需求划分为 77 个产业标准,并涵盖五大关键永续议题,包括环境、社会资本、人力资本、商业模式与创新、领导
台湾
依证交所作业办法,上市公司应依适用条件揭露产业别永续指标;第 3 条另允许参考 SASB 准则揭露行业指标及编制内容索引。接轨 IFRS S2 时,可参考以 SASB 气候内容为基础的
把永续
用 Syber 管理章节分工、指标数据、审核记录与披露进度,把 IFRS、SASB、GRI 等要求落到团队
下一步怎么判断先把文章中的披露要求转成章节、资料来源与负责人;若会牵涉多人协作、版本控管与查证,再评估是否需要报告书