
GRI 于 2021 年 10 月 5 日正式发布最新 GRI 通用准则 2021(Universal Standards),已于 2023 年 1 月 1 日生效。更新内容包含《GRI 103:管理方针》调整为《GRI 3:Material Topics 2021》重大主题,也将陆续发布 40 种产业标准(Sector Standards),提供企业永续议题揭露方向。本文将一步步解析最新重大主题评估流程,并提供 6 大指标企业鉴别范例,让您马上掌握最新
读完后先判断
如果你是为了 IFRS、SASB、TCFD、GRI 或 ESG 报告要求而来,下一步是把披露项目转成数据收集、章节分工与
目录
- 新版和旧版有什么不一样?以「冲击」为主的
重大性分析 - 1. 了解组织环境背景——搜集企业相关
永续议题 - 2. 鉴别实际与潜在冲击——对三大面向带来哪些正面/
负面冲击 - 3. 评估冲击程度——影响程度与
发生机率 - 4. 排序冲击程度并进行报告揭露——确立
重大主题 - 六大企业 ESG 报告 重大性
分析实例 - 【玉山金控】筛选出中高度关注主题,进一步评估是否具
显著冲击 - 【亚洲水泥】携手外部专家评估正/负面
冲击程度 - 【信义房屋】列入 SASB 重大主题进行双重重大性评估,并选出
核心 SDGs - 【华硕电脑】深度访谈利害关系人,以双重重大性选出
重大主题 - 【台塑石化】以双重重大性分析评估冲击显著性与可能性,并采纳
产业标准 - 【Philip Morris International】与第三方执行双重重大性分析,重视利害
关系人意见 - 气候与能源主题
准则:GRI 102/103
本文更新于 2026 年 10 月 6 日。更新 GRI 准则生效状态、产业准则清单及气候与能源
GRI
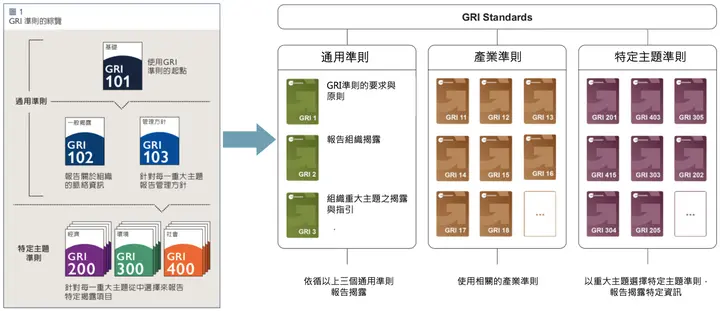
新版
相较于 GRI 2016 版本以「利害关系人关注程度」及「对环境、经济及社会面向的冲击程度」鉴别报告书重大主题,新版 GRI 2021 更著重于企业与利害关系人评估「对环境、经济及人(包含人权)的实际与潜在冲击
同时将分析流程分为四大步骤,从了解组织环境背景、鉴别实际与潜在冲击、评估冲击程度,到排序冲击程度并进行报告揭露。其中前三步骤为报告组织的例行性永续议题冲击鉴别,步骤四则于编制报告时进行重大主题排序。企业须依循这四大步骤,定期评估管理营运冲击,并于出版永续报告书时揭露
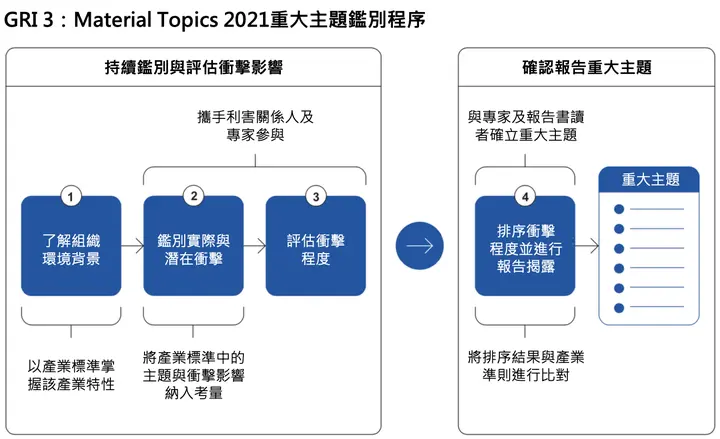
参考国际规范及 GRI 产业标准,携手利害关系人与专家参与,常规性鉴别并评估价值链与营运的实际与潜在冲击,并于编制永续报告书时,排序冲击程度作为报告
1. 了解
企业可以检视自身的营运活动、商业合作关系、永续性脉络,以及利害关系人,归纳出组织营运所涉及的
《GRI 11:Oil and Gas Sector 2021》石油与天然气 产业
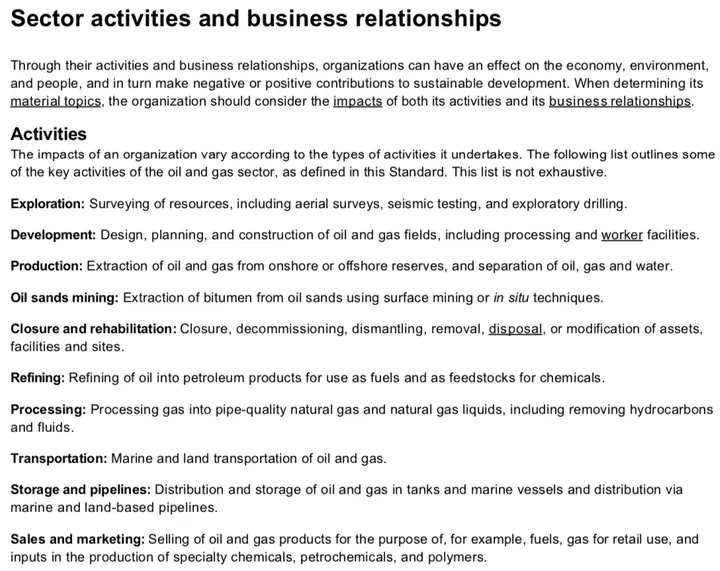
提到石油与天然气产业常见的营运活动,包含开采生产、炼油、油品储运、贩卖行销等,企业应考虑这些营运活动带来的实际与潜在的正负面
截至 2026 年 10 月,GRI 已发布的产业准则包括 GRI 11:石油与天然气(2021)、GRI 12:煤炭(2022)、GRI 13:农业、水产养殖与渔业(2022),以及 GRI 14:采矿(2024)。以《GRI 11:Oil and Gas Sector 2021》石油与天然气 产业标准为例,共有 22 项产业主题,各主题对应到一个或多的 GRI 特定主题准则。当企业鉴别产业主题为重大主题时,须依照产业主题内容进行揭露,例如:台塑石化将产业主题 11.1 温室气体排放做为重大主题,于报告书中回应 GRI 302 能源与 GRI
《GRI 11:Oil and Gas Sector 2021》
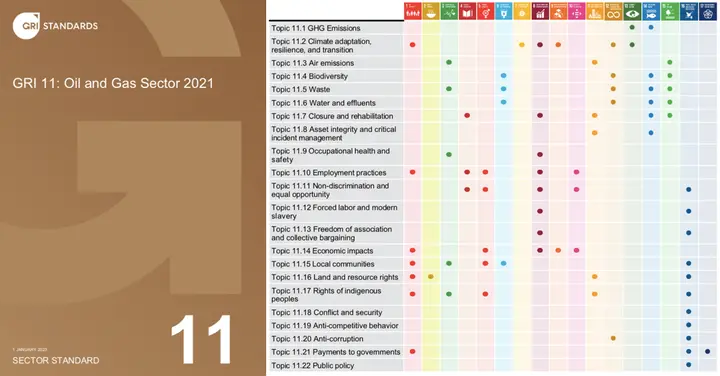
《GRI 11:Oil and Gas Sector 2021》石油与天然气产业标准(左图);《GRI 11:Oil and Gas Sector 2021》石油与天然气产业标准之产业议题连结联合国永续发展目标
《GRI 11:Oil and Gas Sector 2021》产业议题与台塑石化
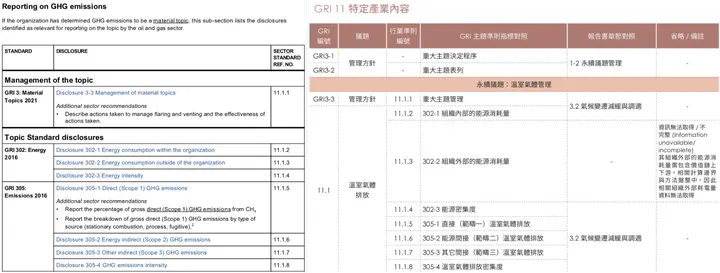
《GRI 11:Oil and Gas Sector 2021》石油与天然气产业议题 11.1 温室气体排放,为台塑石化 2021 永续报告书之重大议题,针对产业议题要求揭露 GRI 302 能源与 GRI 305 排放,于报告书中
2. 鉴别
此步骤在于找出营运活动及价值链对经济、环境及人(包含人权)的实际与潜在冲击影响,实质影响代表已发生过的影响事件,而潜在影响则为尚未发生的风险,同时也须鉴别出对经济、环境及人带来的「正面」与
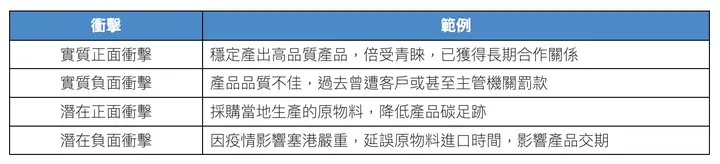
组织可以将产业标准中的永续议题纳入鉴别方向,思考该永续议题将会带来哪些冲击影响,并寻求专家与利害关系人的意见,帮助组织更完整地鉴别出营运带来的
华硕电脑永续报告书(2021)利害关系人
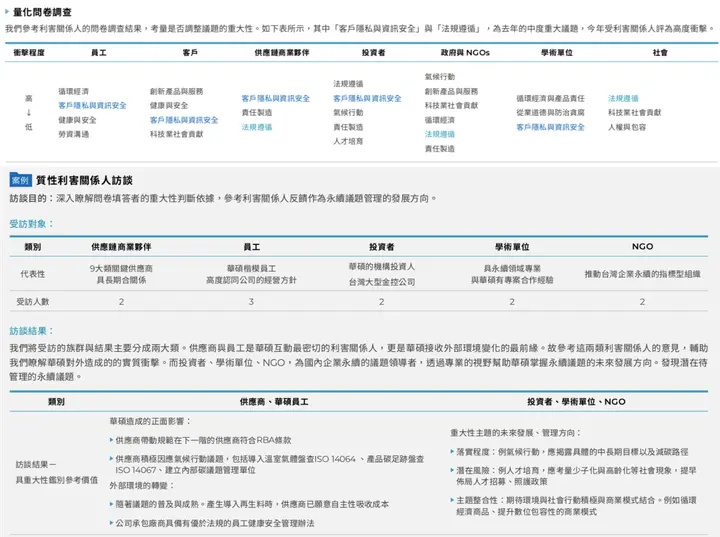
以问卷向利害关系人调查永续议题冲击程度,同时对密切利害关系人及专家进行深度访谈,整合
营运活动皆可能带来正面(效益)与负面影响,以使用再生能源为例,除了能减少温室气体排放量及空气污染,也能将多余绿电输入当地供电系统,让当地社区也能享有洁净能源,为环境带来正面效益;然而,若于环境脆弱地区兴建再生能源发电厂,造成当地生态浩劫,则对当地环境带来负面冲击。企业在鉴别时必须注意正面效益与负面影响无法相抵,皆须到下一步分别进行冲击
玉山金控永续报告书(2021)经济、环境、人正/负面
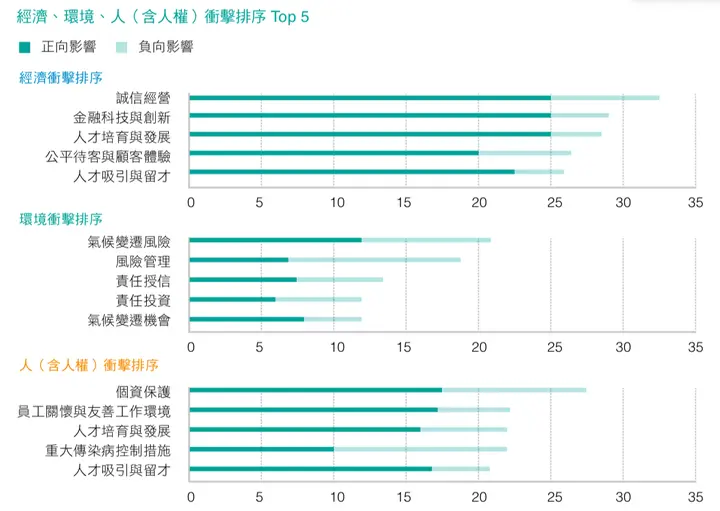
鉴别永续议题的正面及负面冲击,进行加总并排序总
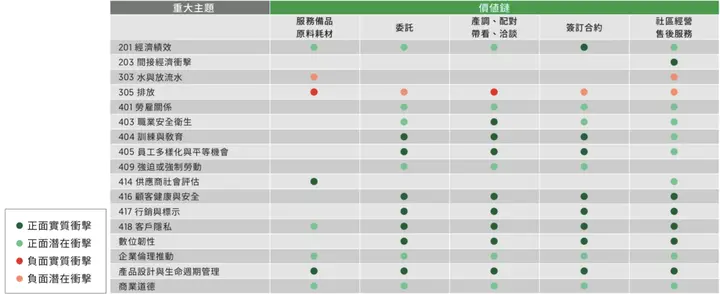
信义房屋永续报告书(2021)价值链正/负面实质与潜在冲击
鉴别出价值链活动所带来的正面及负面之实质与
3. 评估
将前一步骤鉴别出的实际与潜在的正/负面冲击,进行影响程度评估,考量冲击对经济、环境及人(含人权)的严重性与发生可能性。严重性以冲击规模、广度、不可逆性作为评估方向,发生可能性以发生机率
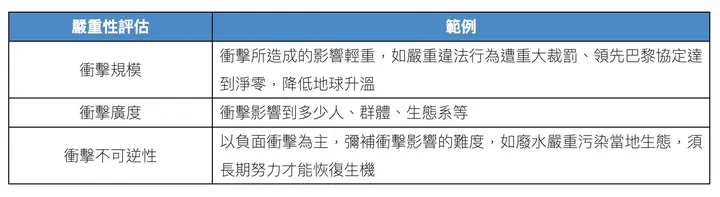
由于某些作为的负面影响发生机率低,然而一旦发生即造成剧烈影响,当评估到此种负面冲击具高度严重性的议题时,即使发生机率不高,仍建议以影响程度为主。例如:核电厂辐射外泄不太可能会发生,但一发生即造成人类与生态环境浩劫。此外也不仿请教专家及利害关系人,提升意见多元性,确保企业营运与利害关系人之
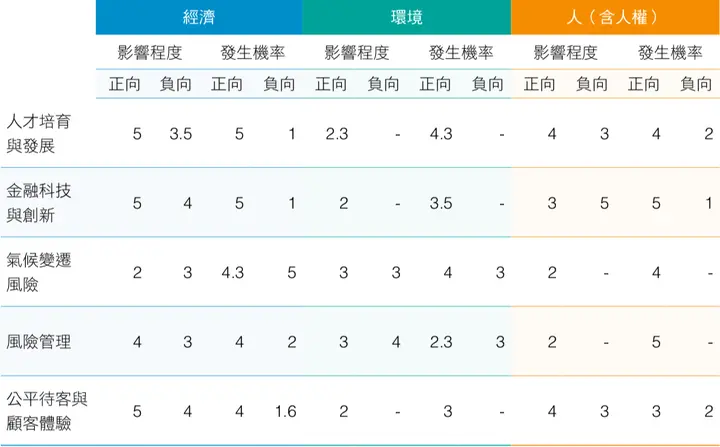
玉山金控永续报告书(2021)冲击评估方式
以 1~5 分量化评估永续议题的正向/负向影响程度与
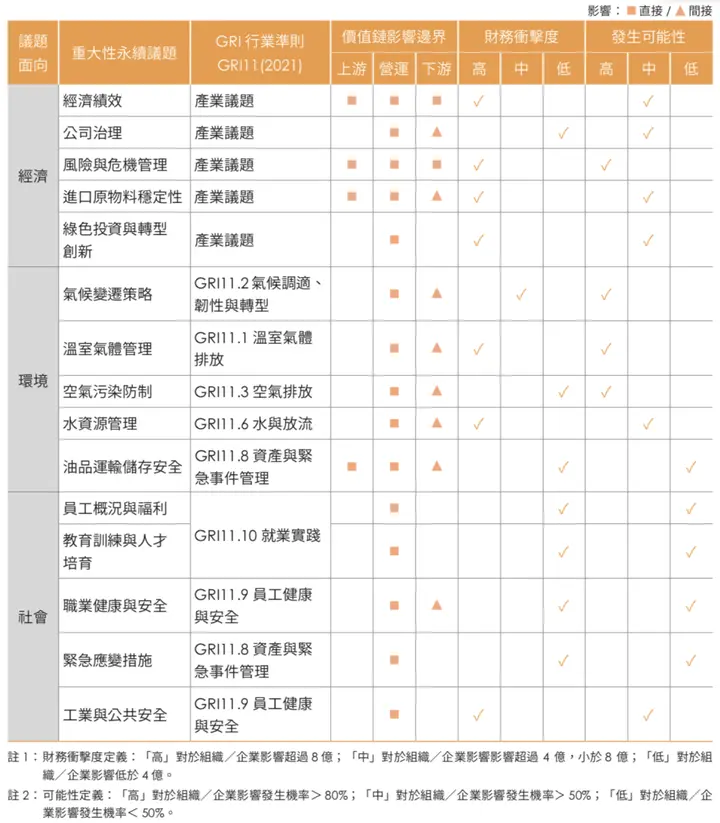
台塑石化永续报告书(2021)财务冲击程度与发生可能性
鉴别财务冲击程度及发生
4. 排序
评估完冲击程度后,建议分别排序正面与负面冲击程度 ,并界定高于一定程度的冲击议题,作为报告揭露的重大主题。建议再次比对 GRI 产业标准,检查是否有忽略任何对企业同等重要的产业议题,同时咨询专家与利害关系人的意见,最后由公司高层检核批准,于永续报告书中揭露重大议题冲击之
六大
《GRI 3:Material Topics 2021》并没有强制规范重大矩阵的呈现方式,因此企业若有做到前述的冲击程度评估方法,即符合新版的重大性分析。以下将介绍 5 家台湾指标企业,以及 1 家跨国企业的重大性分析流程与矩阵呈现,其中有 4 家企业同时采纳《欧洲永续发展报告准则》草案(Draft European Sustainability Reporting Standards, ESRS)的双重重大性原则,以永续议题对企业内部的冲击,与企业对外部的冲击做评估,接轨国际
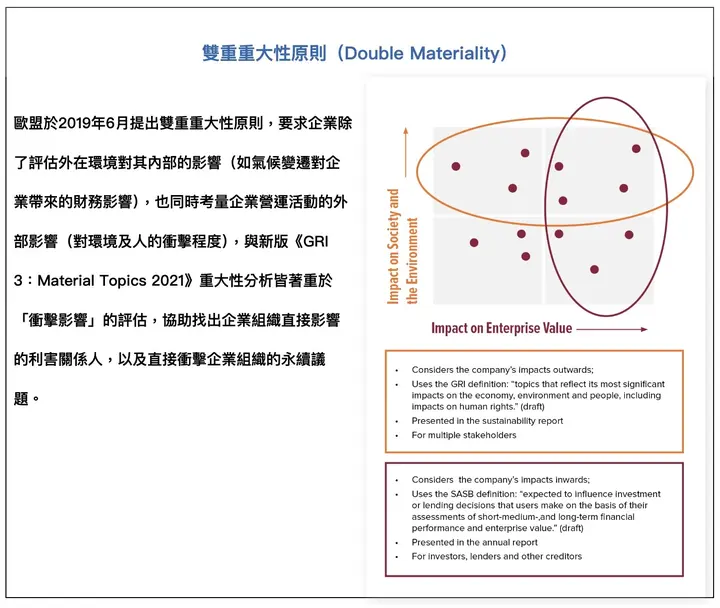
延伸阅读:欧盟公布第一套永续报告准则 ESRS,兼具「永续」与
(右图来源出处:Why Companies Should Assess Double Materiality)
【玉山
鉴别出 26 项永续议,以「利害关系人关注程度」、「营运冲击分析」筛选出 18 项中、高度关注主题。进一步评估 18 项议题对经济、环境及人(人权)的冲击程度、发生机率,以及对价值链的影响程度,确认 18 项议题对玉山金控具有
玉山金控
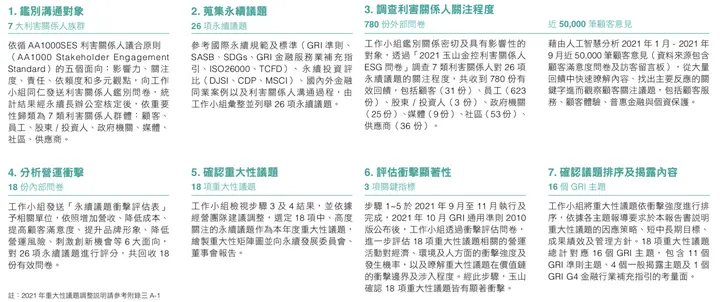
玉山金控永续报告书(2021)重大性
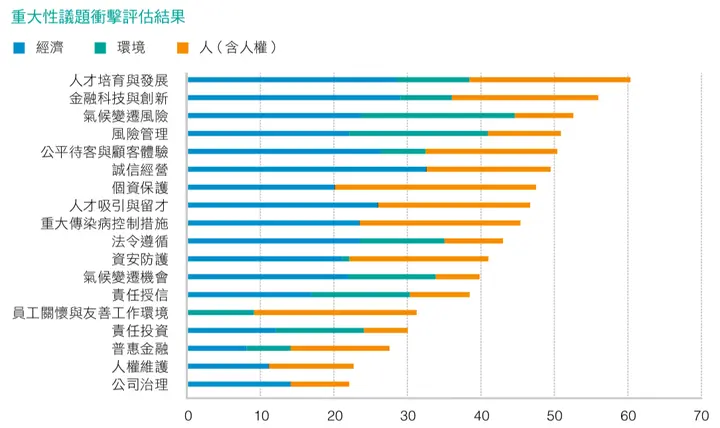
玉山金控永续报告书(2021)重大性议题冲击
【亚洲
鉴别出 30 个对经济、环境和人的实际和潜在冲击,包括对人权的冲击,向利害关系人做问卷调查,并由企业永续推行委员会进行冲击分析,同时寻求外部专家评估可能对经济、环境和人产生的正面影响及负面冲击,最后决定出 22 项
亚洲水泥
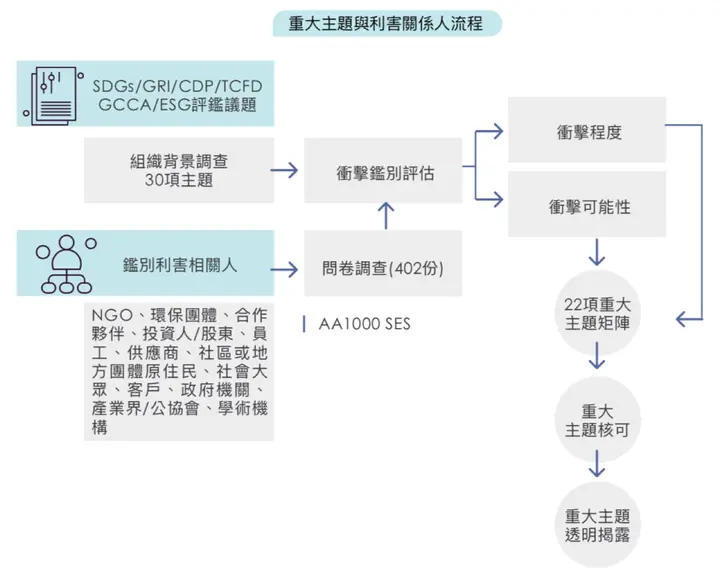
亚洲水泥永续报告书(2021)重大性
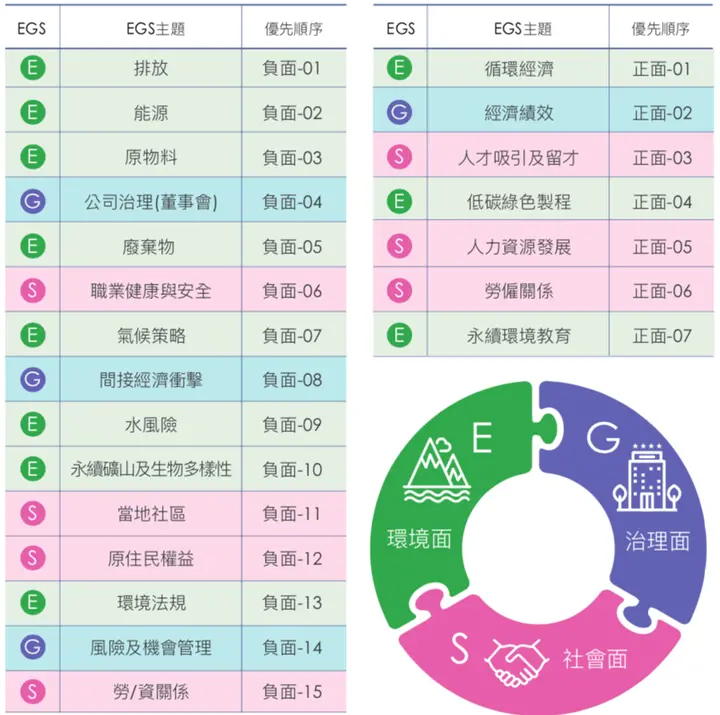
亚洲水泥永续报告书(2021)负面冲击排序与正面
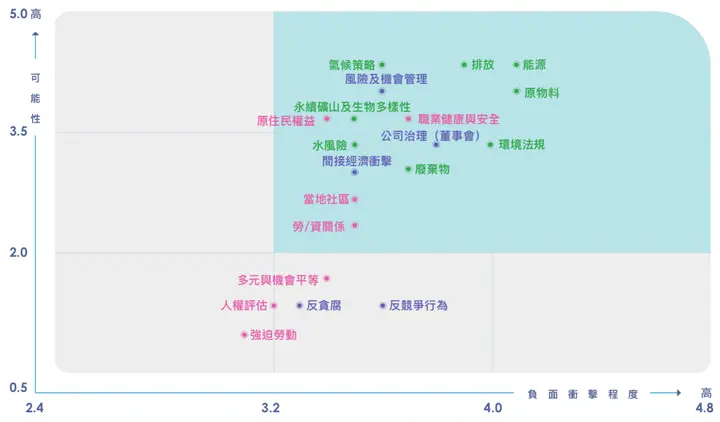
亚洲水泥永续报告书(2021)负面冲击程度与可能性之
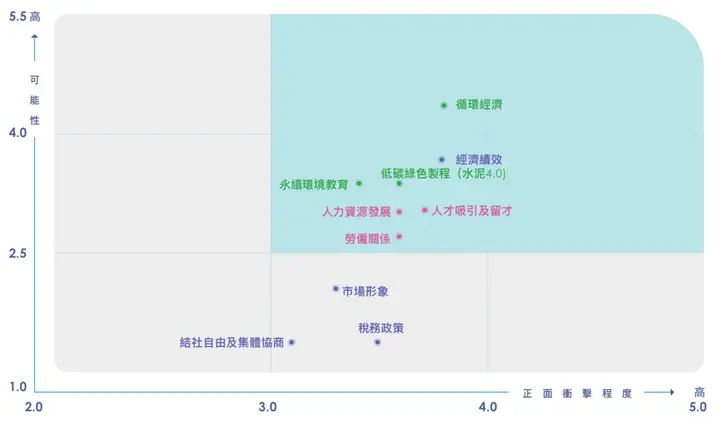
亚洲水泥永续报告书(2021)正面冲击程度与可能性之
【信义
鉴别出 48 项永续议题,对「利害关系人关注程度」进行分析,由内部专家与高阶主管评估各项议题「对经济、环境和社会面向的冲击显著程度」,以及「对企业发展影响程度」,汇整出 28 项重大关注议题,并将议题整合 GRI 特定主题、SASB 重大主题,及信义自订主题,最后整理出 17 项重大主题。此外,信义房屋也评估价值链对 17 项 SDGs 的影响,最后选出 10 项核心 SDGs,并提出对应的
信义房屋
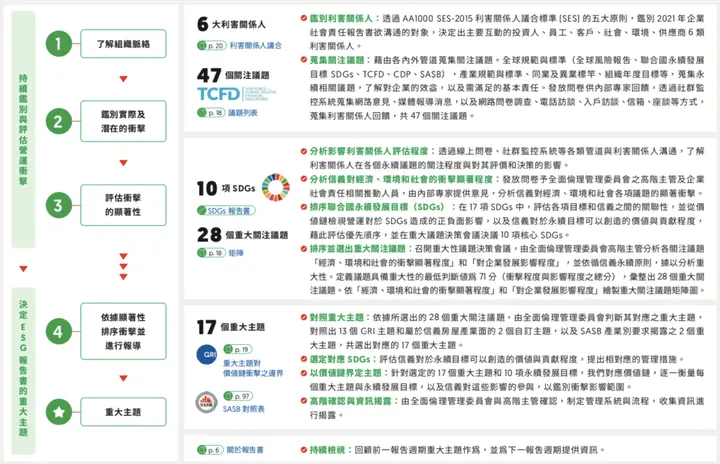
信义房屋永续报告书(2021)重大性
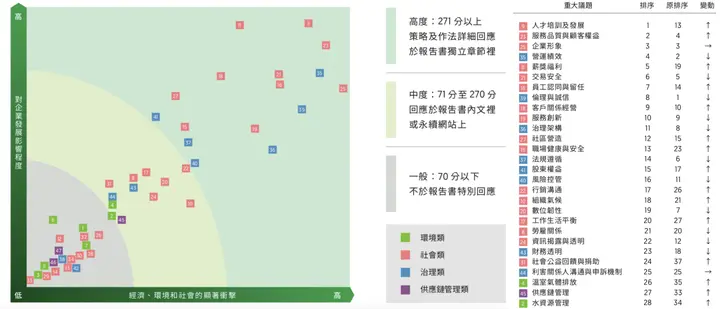
信义房屋永续报告书(2021)
【华硕
鉴别出 16 项永续议题,对利害关系人做冲击程度问卷调查与深度访谈,并以双重重大性分析方式,评估永续议题对华硕的影响程度,以及永续议题对外部经济、社会、人的影响程度,最后选出 6 项高度重大主题,建立管理方针与目标,每季
华硕电脑
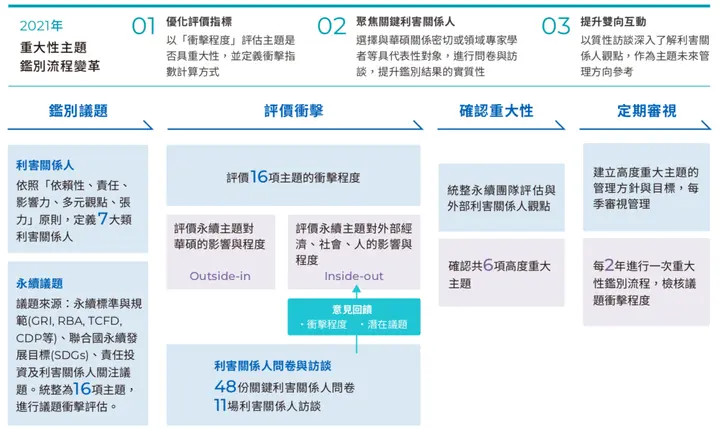
华硕电脑永续报告书(2021)重大性
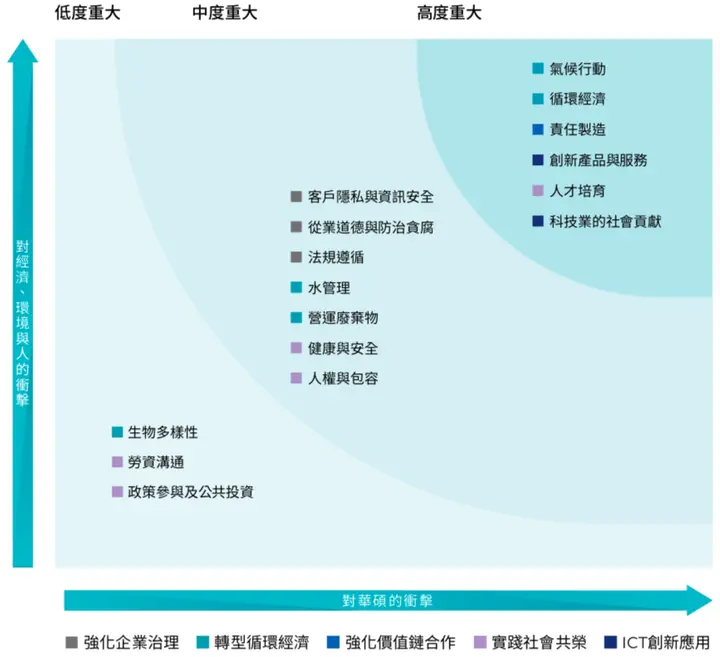
华硕电脑永续报告书(2021)
以双重重大性原则,评估华硕「对经济、环境与人的冲击」,以及永续议题「对
【台塑
鉴别出 30 项永续议题后,分析「利害关系人关心程度」与「对公司营运影响程度」两大构面,筛选出 15 项中高度议题,进一步深度了解议题的影响显著性与可能性,并透过双重重大性分析,以及 GRI 产业标准交叉比对,确立 15 项
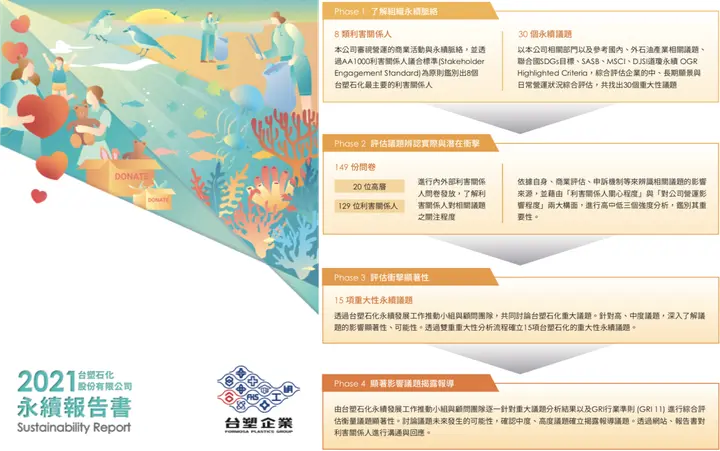
台塑石化永续报告书(2021)重大性
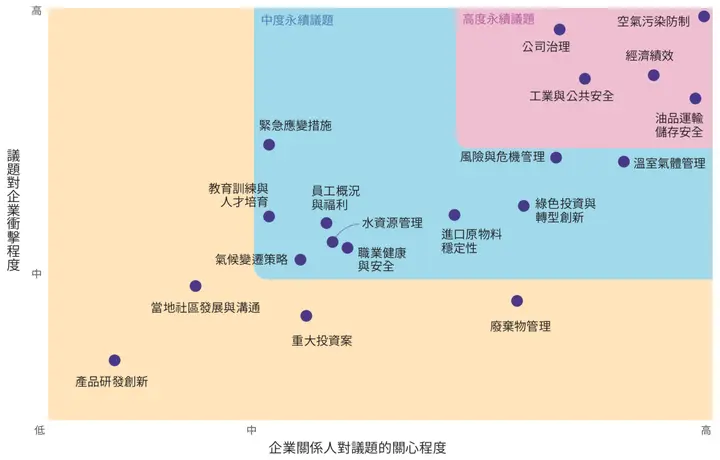
台塑石化永续报告书(2021)
重大矩阵以「议题对企业冲击程度」及「企业关系人对议题的关心
【Philip Morris International】
Philip Morris International 菲利普莫里斯(PMI)为全球烟草业龙头,虽然烟草产业对环境与人体健康造成重大危害,但 PMI 的重大性评估方式有许多值得借镜的部分,建议企业可以学习 PMI 的评估流程与呈现方式,思考哪些步骤可以融入公司的
PMI 与外部第三方合作重大性分析,参考国际规范与当地营运分析结果,鉴别出 22 项永续议题,邀请利害关系人将议题以重要性排序。同时咨询外部专家进行 PMI 对价值链、环境及社会的影响评估,也分析公司 ESG 风险与机会带来的财务价值影响。最后选出 9 项重大主题,其中 3 项议题对公司影响较不重大,但因获得利害关系人高度关注,而选入重大主题,分别为 Materials and product eco-design(原物料与环境友善产品设计)、Socioeconomic well-being of tobacco-farming communities(烟草种植地区之社会经济福祉),以及Post-consumer waste(消费后
Philip Morris International Sustainability Materiality Report(2021)
Philip Morris International Sustainability Materiality Report(2021)重大性
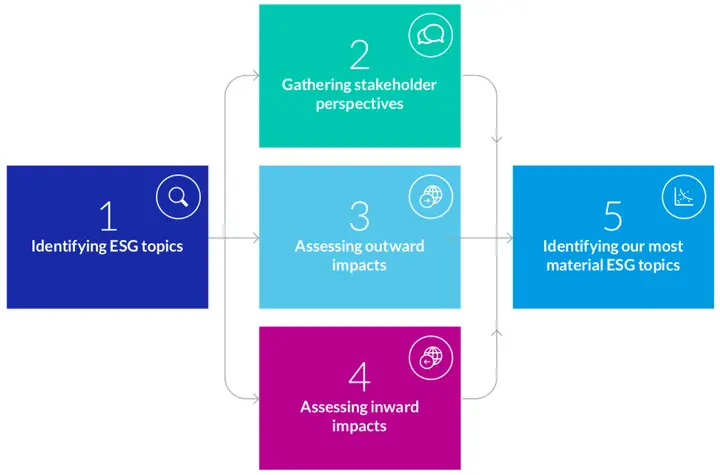
Philip Morris International Sustainability Materiality Report(2021)利害关系人
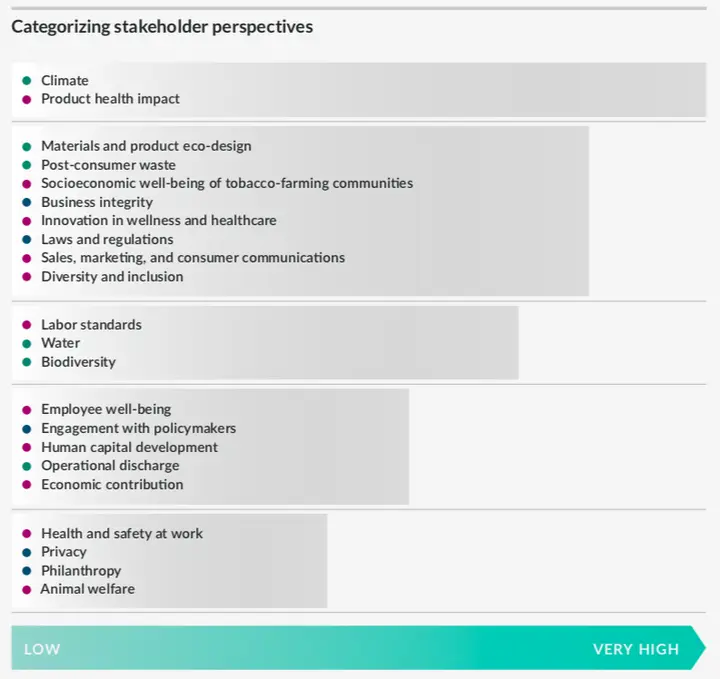
图表清楚呈现利害关系人排序前10大重要永续议题
Philip Morris International Sustainability Materiality Report(2021)冲击
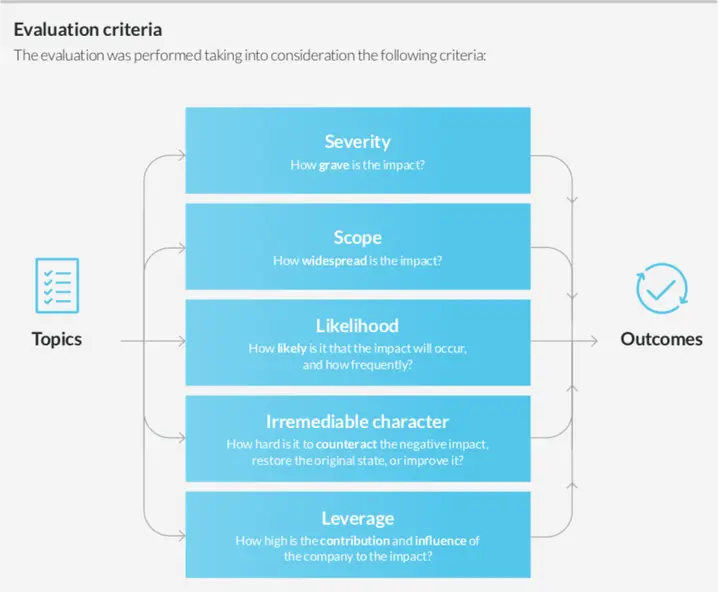
图表清楚呈现 PMI 以冲击严重性、范围、发生可能性、不可逆性,以及影响权重,评估永续议题对
Philip Morris International Sustainability Materiality Report(2021)对供应链的冲击程度,与对外部的
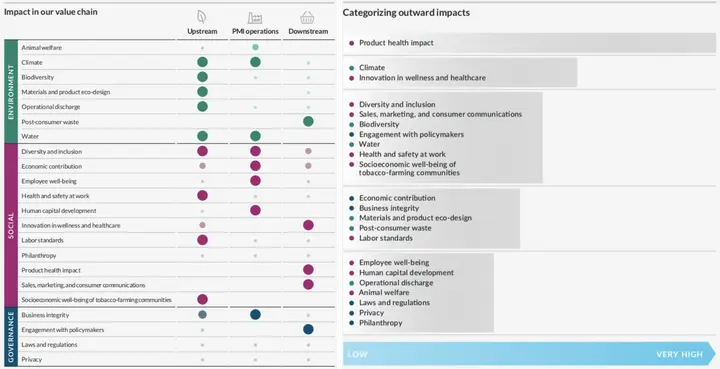
以冲击严重性、范围、发生可能性、不可逆性,以及影响权重,评估所有永续议题对价值链的冲击,将结果以图型大小呈现(左图),并排序永续议题影响
Philip Morris International Sustainability Materiality Report(2021)双重
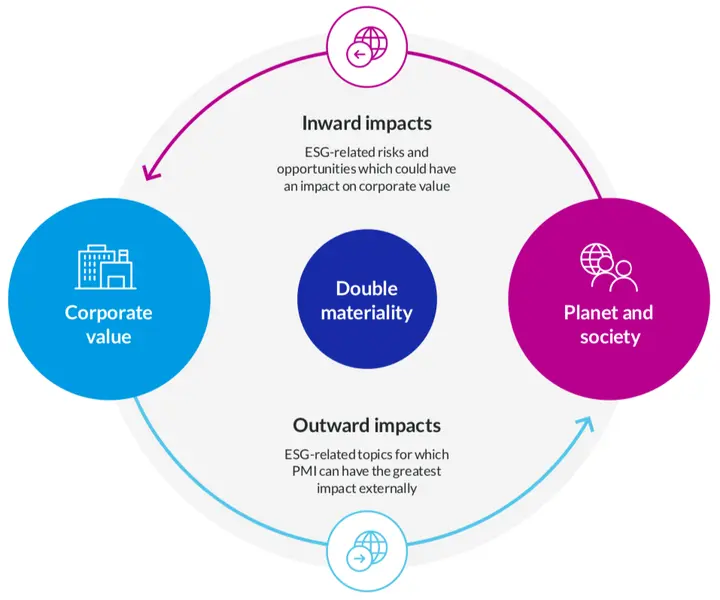
图表简单解释双重重大性原则,有利于报告书
Philip Morris International Sustainability Materiality Report(2021)
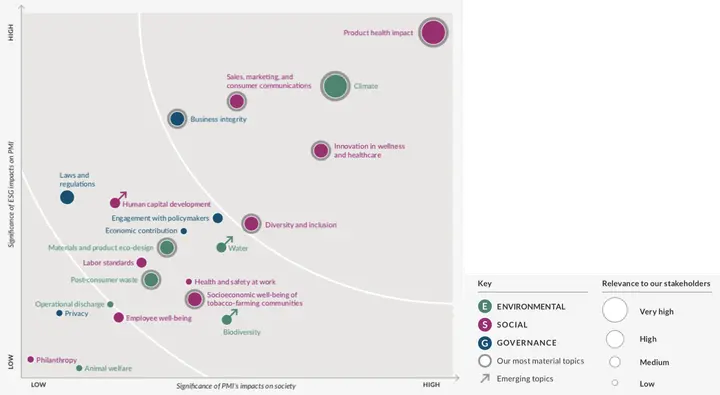
以图形大小表现利害关系人对永续议题的关注程度,并以灰色外圈呈现最后决议的重大主题。同时对比上次的重大性分析结果,以箭头显示议题的
以上企业范例皆透过「永訊智庫 ESG 大数据资料库」关键字搜寻统整,包含 10,000+ 本国内外企业永续报告书,以关键字帮助企业迅速找到同业与指标企业案例。此外,「永訊智庫 Syber 永续管理系统」已上线最新 GRI 2021 通用准则,协助对照 GRI 新旧版指标,帮助企业即时掌握最新 GRI 准则。各部门人员也可以直接上「Syber 永续管理系统」,共同协作编辑永续报告书,省去企业内部搜集跨部门资料耗费于 Excel、Word、Email 信件往返确认的时间与人力成本,能更有效率统整资讯、产出永续报告书与相关
现在就立即申请试用,体验永訊智庫的 ESG 大数据资料库,以及 Syber 永续管理系统便捷服务,让撰写永续报告书不再是件
气候
GRI 102:气候变迁 2025 与 GRI 103:能源 2025 将自 2027 年 1 月 1 日生效。这里的 GRI 103 是能源主题准则,与本文提到的旧版 GRI 103「管理方针」不同。延伸阅读:2027 年生效!GRI 102、GRI 103 最新揭露准则一次看:气候变迁与能源
常见问题
查看全部GRI 2021 改版
GRI 2021 改版的重大性分析以「冲击」为主,强调企业与利害关系人评估对环境、经济及人(包含人权)的实际与潜在冲击重大程度,并将分析流程分为四大步骤:了解组织环境背景、鉴别实际与潜在冲击、评估冲击程度,以及排序冲击程度并进行
GRI 已
截至 2026 年 10 月,GRI 已发布的产业准则包括 GRI 11:石油与天然气(2021)、GRI 12:煤炭(2022)、GRI 13:农业、水产养殖与渔业(2022),以及 GRI 14:
台塑
台塑石化在 2021 年永续报告书中将产业议题 11.1 温室气体排放作为重大主题,针对产业议题要求揭露 GRI 302 能源与 GRI 305 排放,于报告书中
把永续
用 Syber 管理章节分工、指标数据、审核记录与披露进度,把 IFRS、SASB、GRI 等要求落到团队
下一步怎么判断先把文章中的披露要求转成章节、资料来源与负责人;若会牵涉多人协作、版本控管与查证,再评估是否需要报告书