
随著欧盟碳边境调整机制(CBAM)于2026年1月1日进入确定阶段(Definitive Phase),台湾出口商正面临影响出口成本与市场竞争的新挑战。本文将解析最新CBAM制度更新,聚焦实测数据应用、碳费抵扣实务与申报流程,帮助企业转化碳风险为
读完后先判断
如果你是为了排放因子、ISO 14064、CBAM 或碳数据而来,下一步是确认活动数据、排放因子版本与佐证能否
目录
前言:
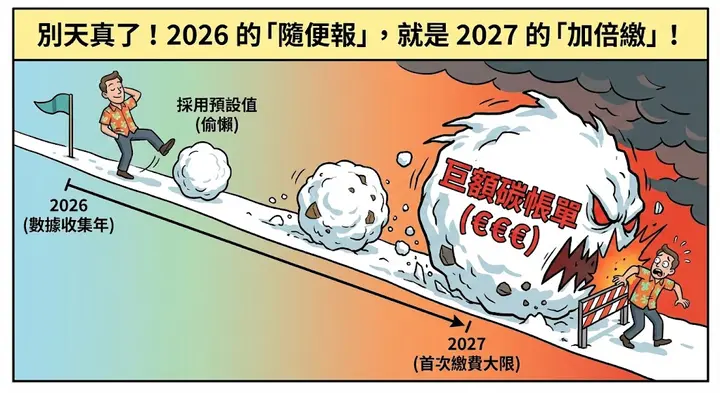
许多台湾出口商误以为「CBAM 凭证购买从 2027 年起」,因此 2026 可松懈。但事实上,2026 全年进口排放将作为首批凭证计算基础,第一个年度申报与凭证缴交截止日为 2027 年 9 月 30 日。数据不准确或依赖预设值,可能导致凭证需求膨胀,转化为高额
因此,立即行动是必要的。企业建立实测数据体系,不仅确保合规,还能优化报价,以维持对欧盟市场的
CBAM 的基本概念、适用产品与完整时程,请见CBAM 是什么?;本文聚焦 2026 正式期的
一、 2026 制度
进入定义阶段后,CBAM 核心机制由季度作业转为年度结算,重点
- 凭证购买时程: 2027 年 2 月 1 日起正式开卖。进口商需依据 2026 全年排放量购买对应
数量的凭证。 - 首批结算截止: 2027 年 9 月 30 日前需提交年度报告并
缴纳凭证。 - 价格挂钩: 2026 年进口对应的凭证采 EU ETS 拍卖季平均价,2027 年起改采周平均价。这代表碳排越高,出口财务压力
就越重。
这是「当年累积责任、隔年结算」模式。碳排越高,凭证需求越大,出口成本随之上升。台湾企业应及早搜集数据,协助欧盟进口商计算精准
二、
正式期采用预设值时,须依产品及年度套用法定加成,不能将同一比例套用到所有产品。企业可依实际制程数据与适用的预设值比较
- 预设值加成(Markup): 依 Regulation (EU) 2026/1740 修正的 2025/2621 附件 I,水泥、钢铁、铝及氢的预设值总排放栏位,2026 年加成 10%、2027 年 20%、2028 年起 30%;肥料另有规定,不适用
这组比例。 - 实测数据(Actual Values)的优势: 采用符合规定且经认可验证人(Accredited Verifiers)查验的实际排放,可避免对该实际排放部分套用预设值加成;成本差异仍取决于实际排放与适用预设值,不能直接视为固定
节省 10%。 - 财务连锁效应: 依赖预设值会让报价失去竞争力,导致客户转向具备低碳数据的
竞争对手。
三、
台湾即将实施碳费制度,出口商常问:「本地已付碳费,是否可避免CBAM重复课征?」答案是肯定的。针对「重复课征」问题,欧盟给出了抵扣机制,但前提是需证明碳价格已实际支付,且与申报产品的排放量具备直接
四、
基于最新 Omnibus Regulation (EU) 2025/2083,台湾出口商应落实
- 产品 CN Code 判定: 确认水泥、钢铁、铝、肥料、氢等品项
是否在列。 - 50 吨质量门槛判定: 这是最新利多!若欧盟进口商同一历年钢铁、铝、水泥及肥料合计进口净重不超过 50 公吨(含 50 公吨),可免除申报与凭证义务(电力与氢
不适用)。 - 数据汇整与边界界定: 搜集厂内制程、能源及上游排放数据。搜集厂内外排放数据时,请务必留意:欧盟对「计算范围与活动数据来源」的要求较为严谨。在这种「容错率极低」的环境下,传统 Excel 手动作业产生的微小公式偏差或批次误植,都可能引发连锁反应,影响最终申报的可信度与成本
抵扣权利。 - 嵌入排放精确计算: 依欧盟最新方法学进行监测与分摊。若采「混合使用(实测+预设)」,需注意加权计算的
复杂度。 - 年度报告产出: 透过 CBAM Registry 提交。2026 年数据将在 2027 年 9 月完成
最终核验
结语:
CBAM 定义阶段的挑战核心在于「数据治理」。将排放量转化为可验证、可追溯的「资产」,是企业在绿色贸易时代
传统 Excel 难以应对繁杂的稽核轨迹与变动的法规加成。建议导入数位工具,如:DCarbon 云
官方资讯:环境部气候变迁署「因应 CBAM 专区」;经济部绿色贸易资讯网
本文更新于 2026 年 10 月 6 日。更新重点:新增 CBAM 基本概念延伸阅读,并补充预设值加成比例、凭证计价方式与 50 公吨
常见问题
查看全部2026 年 CBAM 凭证
2026 年的进口排放将作为首批凭证计算基础,首批凭证购买将于 2027 年 2 月 1 日开始,并需在 2027 年 9 月 30 日前提交年度报告并
预设值
依 Regulation (EU) 2026/1740 修正的 2025/2621 附件 I,水泥、钢铁、铝及氢的预设值总排放栏位,2026 年加成 10%、2027 年 20%、2028 年起 30%;肥料不适用这组比例。企业应按产品与年度核对欧盟
台湾
台湾出口商可以通过欧盟提供的抵扣机制避免 CBAM 的重复课征,但前提是需证明碳价格已实际支付,且与申报产品的排放量具备直接
把碳
用 DCarbon 依设定的排放系数计算,并整理活动数据与佐证文件,让盘查数据可追踪、可审核、可回应
下一步怎么判断先把文章中的规范或排放因子要求转成数据清单;若数据会跨据点、跨部门或需要核查,再评估是否需要