
欧盟 CBAM 已于 2026 年 1 月 1 日进入正式期。CBAM 凭证 2027 年 2 月 1 日开卖,2027 年 9 月 30 日前首次申报并缴交。整理适用产品、50 公吨门槛、凭证价格与台湾出口商
读完后先判断
如果你是为了排放因子、ISO 14064、CBAM 或碳数据而来,下一步是确认活动数据、排放因子版本与佐证能否
目录
永訊智庫重点整理
- 钢铁、铝、水泥、肥料、电力、氢等受管制产品进口欧盟时,适用义务的进口商须申报产品内含排放并购买 CBAM 凭证;2026 年起的进口已纳入凭证义务。
- 钢铁、铝、水泥及肥料,同一进口商同一历年进口净重合计不超过 50 公吨者,可免年度申报、授权及购买凭证义务,但仍须在海关申报中声明;电力与氢不适用,当年累计超过 50 公吨则全部受管制进口均纳入。
- 2026 年进口对应的凭证依 EU ETS 拍卖价格季平均计价,2027 年起改为周平均;自 2027 年起,授权申报人每季末须持有至少涵盖当年累计进口内含排放 50% 的凭证。
- 以实际排放计算内含排放时,可就第三国已实际支付的碳价申请减少应缴回的凭证数量,并须保留缴款等证明文件。
永訊智庫统计永訊智庫永续报告书资料库2025 报告年度钢铁工业 49 家上市柜公司,63.3% 在永续报告书列有第三方查证或确信(「列有」指申报资料的查证或确信机构栏位有值,不代表确信涵盖整本报告);对照证交所与柜买中心 ESG 资讯揭露开放资料(2025 年资料),79.6% 已揭露范畴三排放。出口欧盟的钢铁业者,可借此对照同业碳数据的揭露与查证现况。
欧盟碳边境调整机制(CBAM)已于 2026 年 1 月 1 日从过渡期进入正式期。钢铁、铝、水泥、肥料、电力、氢等受管制产品进口欧盟时,适用义务的进口商须申报产品内含排放并购买 CBAM 凭证。2025 年通过的简化法规(Regulation (EU) 2025/2083)将凭证开卖延至 2027 年 2 月 1 日,并对钢铁、铝、水泥及肥料年度累计进口净重不超过 50 公吨的进口商提供豁免;电力与氢不适用此门槛。本文整理最新时程、门槛,以及台湾企业可以
CBAM 是
CBAM(Carbon Border Adjustment Mechanism)是欧盟为促进全球减碳目标而制定的政策,旨在对进口高碳排放产品征收额外碳费,以确保欧盟企业与外国企业能够在相同碳定价标准下竞争,避免碳泄漏(Carbon
CBAM 主要针对钢铁、水泥、铝、电力、肥料及氢等高碳排放产业。企业需计算并申报产品在生产过程中的碳排放量,进口商需购买 CBAM 凭证以抵消
CBAM 对
高碳排产业将面临直接成本压力
台湾的钢铁、水泥、铝业等出口至欧盟的企业将受到 CBAM 直接影响,需承担额外碳费用,可能削弱竞争力。且欧盟 CBAM 标准日趋严格,未来将涵盖
供应链管理与碳足迹透明度需求增加
企业需强化碳盘查能力,确保供应链的碳排放数据透明,以符合欧盟申报规范。未来,欧盟可能要求进口企业提供完整碳足迹报告,未能遵循者将面临
CBAM 简化
| 时间 | 事项 |
|---|---|
| 2023-10-01~2025-12-31 | 过渡期:只需申报,不购买凭证 |
| 2026-01-01 | 正式期开始:适用义务的 2026 年进口纳入凭证义务 |
| 2027-02-01 | 各会员国在共同平台开始出售 CBAM 凭证 |
| 2027-09-30 | 首次年度申报,并缴交 2026 年进口对应的凭证 |
| 之后每年 9 月 30 日 | 申报并缴交前一年度的凭证 |
Regulation (EU) 2025/2083 已正式通过。2026 年正式期与 2027 年凭证开卖是不同时间点,适用义务的进口商应从 2026 年起累积申报所
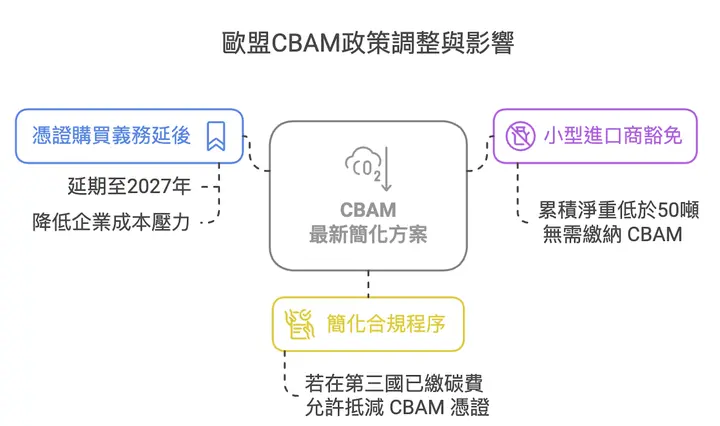
50 公吨豁免门槛:钢铁、铝、水泥及肥料按同一进口商、同一历年合计的进口净重不超过 50 公吨(含 50 公吨)时,可免 CBAM 年度申报、授权及购买凭证义务,但仍须于海关申报中声明适用豁免。电力与氢不适用此门槛;若当年累计超过 50 公吨,该年度全部受管制进口均
凭证价格与持有规则:2026 年进口对应的凭证,依货物进口季度的欧盟碳交易市场(EU ETS)拍卖价格季平均计价;2027 年起改为周平均。自 2027 年起,授权 CBAM 申报人每季末须持有至少涵盖当年度截至该季累计进口内含排放 50% 的凭证;计算可采不含加成的预设值,或符合规定的前一年度同产品、同来源国申报资料,并须考量 EU ETS 免费配额调整。详见欧盟执委会凭证价格说明与简化法规第 21、22 条
第三国已缴碳价抵减:依 CBAM 正式法规第 9 条,以实际排放计算内含排放时,授权申报人可就第三国已实际支付的碳价申请减少应缴回的 CBAM 凭证数量,并须计入退费或其他补偿、保留缴款等
官方资讯:环境部气候变迁署「因应 CBAM 专区」;经济部绿色贸易资讯网
企业
欧盟 CBAM 的核心目的是确保进口产品的碳排放与欧盟本地生产标准一致,避免企业因碳成本差异而产生竞争优势。因此,未能提供透明、精准的碳数据的企业将无法进入欧盟市场,甚至面临高额关税
建议企业可以往朝著以下两个建议方向
- 提升碳盘查能力
企业应做的第一步是建立完整的碳盘查机制,不仅能随时回应客户提出的要求,更有助企业符合 CBAM 规范,提升企业形象,并减少未来因数据不完整导致的罚则或额外成本。 - 降低碳足迹
可逐步投资低碳生产技术、使用绿色能源、提高能源效率,以降低产品的碳排放强度,进而减少CBAM 成本。
实作可参考CBAM 申报流程 5 步骤,依序整理产品分类、门槛、排放数据与
【数位
由于碳盘查数据与资讯繁杂,若透过传统 Excel 方式进行计算,任何公式或碳排系数的错误都可能影响碳盘数据的准确性,进而降低数据
永訊智庫 DCarbon 云侦碳系统,可自动化计算企业碳排放量,并导入生成式 AI,辅助快速生成温室气体盘查报告书,有效帮助企业降低 30% 报告产出成本、减少 50%
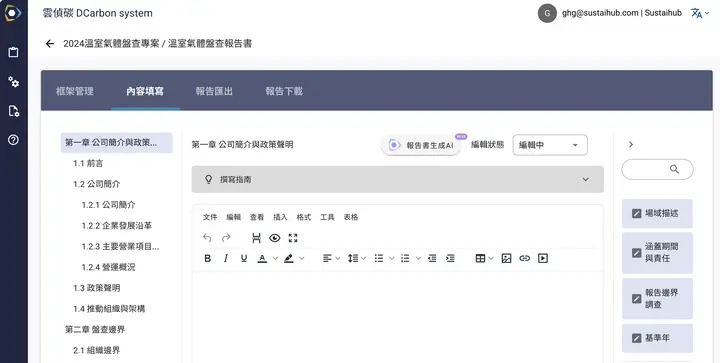
此外,碳盘查系统若与企业能源管理系统进行整合,可大幅提升企业的碳管理效能,确保数据即时、准确,提升企业监测与决策能力。永訊智庫 DCarbon 云侦碳系统 与远传 EMS 系统深度整合,率先推出全台首个结合 EMS、碳盘查与生成式 AI 的一站式解决方案,为企业提供高效、智慧的
🌱 永訊智庫 DCarbon 云
✔ 六个步骤引导:无经验也能自行完成盘查作业。
✔ 智能计算:精准计算碳排放量,减少人工作业误差
✔ 报告自动化:产出符合环境部与金管会要求的
碳盘查不仅是合规的必要步骤,更是企业实现永续经营的重要里程碑。永訊智庫云侦碳系统,助您轻松解决碳盘查难题,提升产业竞争力!马上申请14天免费试用,了解更多碳管理解决方案,让您的企业在减碳时代中
填写表单,立即获得 14 天
参考资料:Regulation (EU) 2025/2083、欧盟执委会 CBAM
本文更新于 2026 年 10 月 6 日。更新重点:补上 CBAM 正式期、2027 年凭证与申报时程、50 公吨门槛
常见问题
查看全部CBAM 何时
CBAM 已于 2026 年 1 月 1 日进入正式期,适用义务的进口商须将 2026 年起的进口计入。凭证于 2027 年 2 月 1 日开卖,2027 年 9 月 30 日前须完成首次年度申报并缴交 2026 年进口
CBAM 对
台湾的钢铁业出口至欧盟将受到 CBAM 的直接影响,需要承担额外的碳费用,这可能削弱其竞争力,因为欧盟对高碳排放产品的进口课征
CBAM 的
Regulation (EU) 2025/2083 已正式通过,凭证于 2027 年 2 月 1 日开卖,首次年度申报与缴交期限为 2027 年 9 月 30 日。钢铁、铝、水泥及肥料按同一进口商、同一历年合计的进口净重不超过 50 公吨(含 50 公吨)时,可免 CBAM 年度申报、授权及购买凭证义务,但仍须于海关申报中声明适用豁免。电力与氢不适用此门槛;若当年累计超过 50 公吨,该年度全部受管制进口均
把碳
用 DCarbon 依设定的排放系数计算,并整理活动数据与佐证文件,让盘查数据可追踪、可审核、可回应
下一步怎么判断先把文章中的规范或排放因子要求转成数据清单;若数据会跨据点、跨部门或需要核查,再评估是否需要