
核对上市柜公司三阶段 IFRS S1/S2 适用时程,分清会计年度与申报年度;附第一阶段 2027 年揭露期限、缺水风险资料盘点与跨部门
读完后先判断
如果你是为了 IFRS、SASB、TCFD、GRI 或 ESG 报告要求而来,下一步是把披露项目转成数据收集、章节分工与
目录
- 永訊智庫
重点整理 - IFRS S1 S2 是什么?最新法规与
时程为何? - 对象
与时程 - 位置
与时点 - 企业如何根据 IFRS 要求,鉴别出重大
永续议题? - 企业应如何接轨 IFRS
永续揭露准则? - IFRS
S1-治理 - IFRS
S1-策略 - IFRS S1-
风险管理 - IFRS S1-指标
及目标 - 企业如何快速查找
揭露案例? - 接轨 IFRS S1 S2 ,企业可以做
哪些准备? - 一、IFRS 永续揭露准则
导入计划 - 二、接轨 IFRS 永续揭露
准则专区 - 三、寻求外部
顾问的协助 - 揭露准备示例:把缺水风险整理成可覆核的
工作表 - IFRS S1 S2 上路倒数计时!永訊智庫提供完整 IFRS 永续揭露准则
导入服务 - 1. IFRS S1 S2
教育训练 - 2. IFRS S1 S2
差异分析 - 3. IFRS S1 S2
重大性评估 - 4. ESG 资讯
数据搜集 - 永续资讯透明揭露,提升企业
竞争力
永訊智庫重点整理
- 第一阶段(实收资本额 100 亿元以上)以 2026 年度资讯编制年报永续专章,依金管会 2026 年 2 月提醒,应于 2027 年 3 月 16 日前并同年度财务报告公告申报。
- 依 2026 年 9 月 23 日政策方案,首次适用前两个会计年度的永续专章,最迟可依年报时限(股东会开会前 14 日)申报,第 3 年起与财务报告同时申报;这项调整不适用于金融业、保险业及证券期货业。
- 第三阶段为不属于前两阶段、实收资本额 20 亿元以上未达 50 亿元,或排放源属环境部纳管者,2028 会计年度适用、2029 年申报;前两个会计年度只需揭露气候相关资讯,范畴三改为自愿揭露。
- IFRS S1 的重大性判断须同时考量量化及质性因素;财务影响的量化揭露另有条件及豁免,不必将每项永续议题一律量化。
永訊智庫分析永訊智庫永续报告书资料库中 2025 报告年度 2,023 家上市柜公司的永续报告书,45.4% 列有第三方查证或确信、25.5% 由会计师事务所确信,采「合理确信」的只有 2 家(「列有」指申报资料的查证或确信机构栏位有值,不代表确信涵盖整本报告);准备年报永续专章时,可对照这组数字检视自家永续资讯目前的查证安排。永訊智庫的历年统计也显示,2024 报告年度永续报告书编制家数由 1,120 家增为 1,940 家,列有第三方查证或确信的比例由 59.9% 降到 43.5%,2025 年回升到 45.4%;比例下降主要是新进编制的公司稀释,不是原有公司放弃确信。
IFRS S1 S2 是
最新调整(2026 年 9 月 23 日):金管会与环境部公布永续揭露接轨路径调整政策方案,强制接轨 IFRS 永续揭露准则的上市柜公司由约 1,970 家减为约 560 家。适用门槛改为实收资本额新台币 20 亿元以上,或排放源属环境部纳管、应办理盘查及查验者;实收资本额未达 20 亿元且非纳管的公司(约 1,410 家)不强制接轨,仍须揭露气候基本资讯。第三阶段公司在接轨的前两个会计年度只需揭露气候相关资讯,范畴三改为自愿揭露;第一、二阶段的时程不变。本次调整不适用于金融业、保险业及证券期货业,实际规定以主管机关正式发布的法规为准。完整整理请见IFRS 第三阶段调整:强制接轨由 1,970 家减为
为满足投资人需求并建立全球一致的永续揭露标准,国际财务报导准则基金会(IFRS Foundation)于 2021 年 COP26 宣布成立国际永续准则理事会(ISSB),推动永续揭露与财务报告整合,提升资讯的品质与可比性。
ISSB 于 2023 年 6 月发布 IFRS
- S1〈永续相关财务资讯揭露一般规定〉:要求揭露所有可能影响企业价值的永续风险
与机会。 - S2〈气候相关揭露〉:聚焦气候议题,沿用 TCFD 架构并整合 SASB
行业指标。
IFRS 永续揭露准则的核心目的,是将永续资讯与传统财务报告接轨,让投资人能同时评估企业财务表现与永续风险
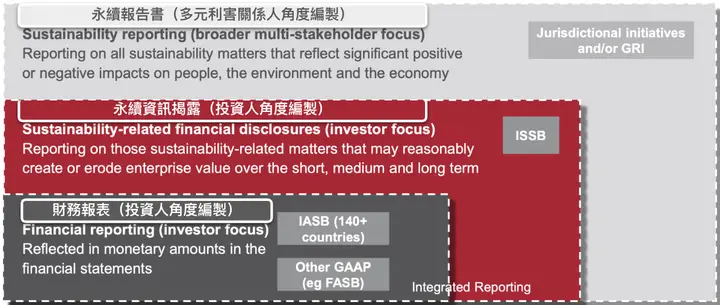
IFRS 永续资讯揭露准则整合永续报告书与
资料来源:IFRS Foundation,
对象
依 2026 年 9 月 23 日政策方案,上市柜公司接轨对象与时程如下;金融业另依
- 第一阶段:实收资本额 100 亿元以上,2026 会计年度适用、2027
年申报。 - 第二阶段:实收资本额 50 亿元以上、未达 100 亿元,2027 会计年度适用、2028
年申报。 - 第三阶段:不属于前两阶段,且实收资本额 20 亿元以上、未达 50 亿元,或排放源属环境部纳管应盘查及查验者,2028 会计年度适用、2029
年申报。 - 实收资本额未达 20 亿元且非环境部纳管者:不强制接轨,仍须揭露气候
基本资讯。
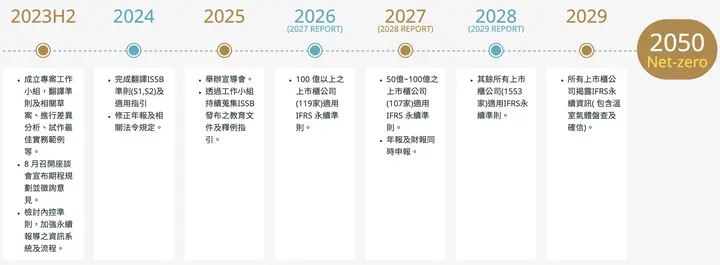
上市柜公司接轨 IFRS 永续揭露准则时程图(2023 年原蓝图;第三阶段对象请以上方 2026 年 9 月 23 日调整
资料来源:金管会(2023) 推动我国接轨IFRS永续揭露
位置
金管会已于 2025 年 11 月修正年报相关规定,并发布上市柜公司分阶段适用及申报规定。上述门槛以实收资本额判断;无面额或每股面额非 10 元者,依该令采净值门槛。金融业另应核对所属
第一阶段上市柜公司以 2026 年度资讯编制年报永续专章,依金管会 2026 年 2 月提醒,应于 2027 年 3 月 16 日前并同年度财务报告公告申报。依 2026 年 9 月 23 日公布的政策方案,首次适用前两个会计年度的永续专章,最迟可依年报时限(股东会开会前 14 日)申报,第 3 年起与财务报告同时申报;实际规定以主管机关正式发布的法规为准。本次调整不适用于金融业、保险业及证券期货业。这个期限有特定适用对象与年度,不能直接套到每家公司。年报与另行编制的永续报告书,如包含相同资讯,应核对
企业
IFRS S1 的重大性判断须考量量化及质性因素,评估资讯是否可能影响投资人的决策。财务影响的量化揭露另有条件及豁免,不能将每项永续议题一律视为必须量化。以下「科技人才短缺」为假设情境,示范如何整理营收、成本与现金流的可能影响;实际揭露须依公司资料及适用
企业在评估潜在永续议题(包含其风险或机会)的冲击时,需综合考量「发生可能性」、「影响程度」。如:
- 发生可能性:AI 产业对科技人才需求持续增加,未来极可能面临
人才断层。 - 影响程度:若人才不足,产品上线时间将延后,可能导致订单损失约 8,000 万元,并可能增加招募成本约
400 万元。
完成财务影响评估后,企业需依据「重大」的定义进行判断。所谓「重大」,系指若资讯之遗漏、误述或模糊,可被合理预期将影响投资者决策,即应被视为重大。企业可思考这些永续相关风险或机会对公司财务状况的影响,若不揭露此资讯,是否将影响投资者对公司的估值、
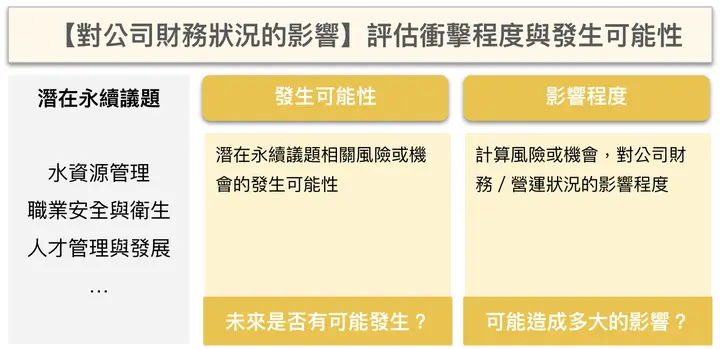
IFRS S1 评估永续议题
资料来源:永訊智庫顾问
企业
IFRS
- 核心内容:监控及管理永续相关风险与机会的治理流程、控制
及程序。 - 案例:台湾水泥设置董事会功能性委员会「企业永续发展委员会」、「风险管理执行委员会」,为负责永续经营相关风险与机会的治理单位,并说明权责归属、沟通机制、推动成果,及策略与风险管理
之考量。
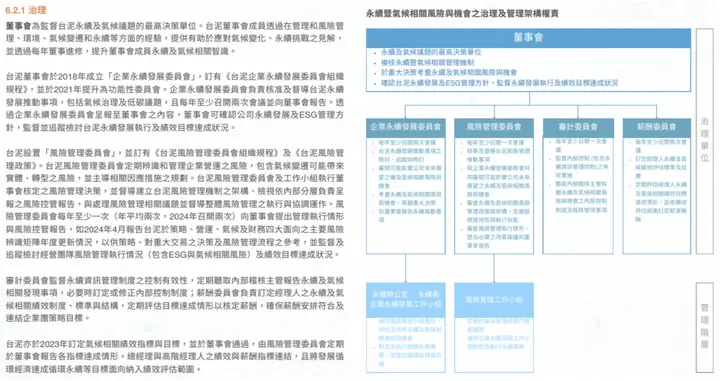
资料来源:台湾水泥 113
IFRS
- 核心内容:针对重大风险机会,揭露目前的财务影响、因应策略及潜在
财务影响 - 案例:
台湾水泥针对「气候⾏动与净零排放」重大主题,揭露「目前的
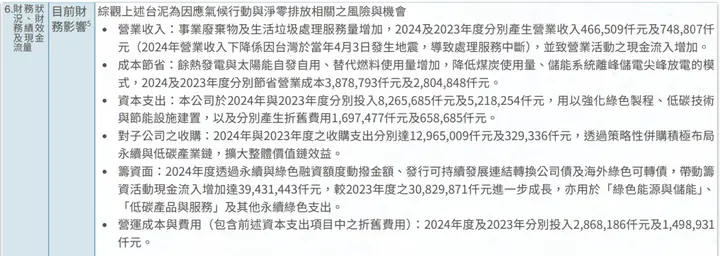
资料来源:台湾水泥 113
并说明针对该议题,台泥所因应的策略
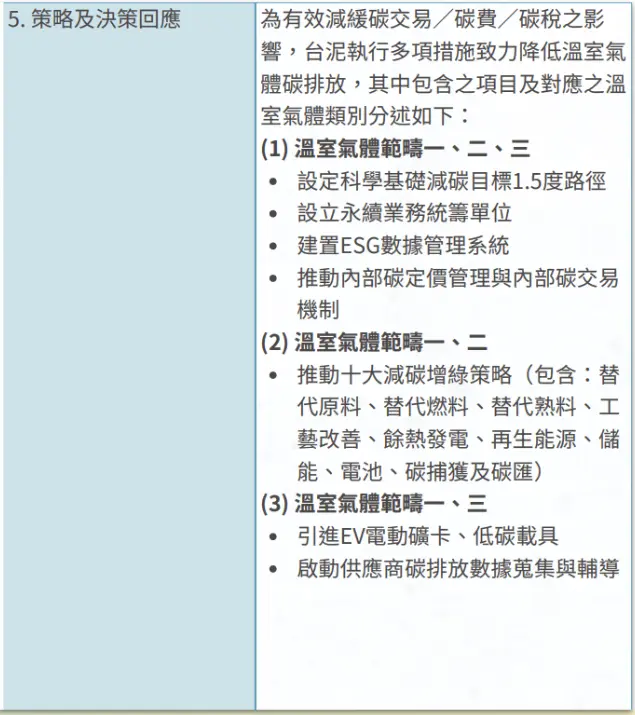
资料来源:台湾水泥 113
以及针对因应措施,预期对短期、中期及长期的财务绩效
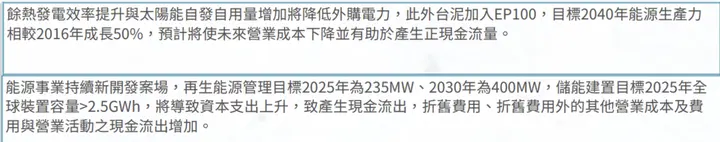
资料来源:台湾水泥 113
IFRS S1-
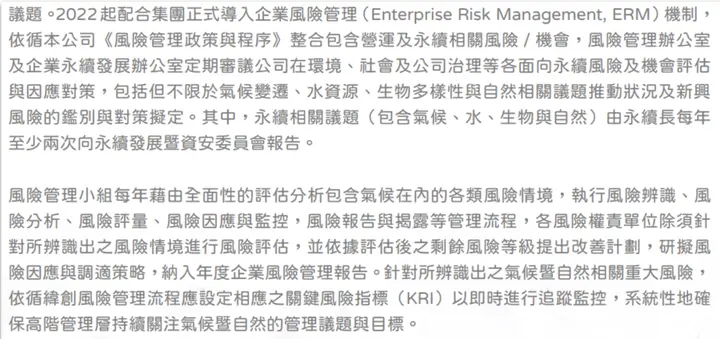
- 核心内容:辨认、评估、排序及监控永续相关风险与
机会的流程。 - 案例:纬创资通融入现行风险管理机制,指定相关负责部门管理该风险与机会,并定期检视
与追踪。
资料来源:纬创资通2024年气候暨
IFRS S1
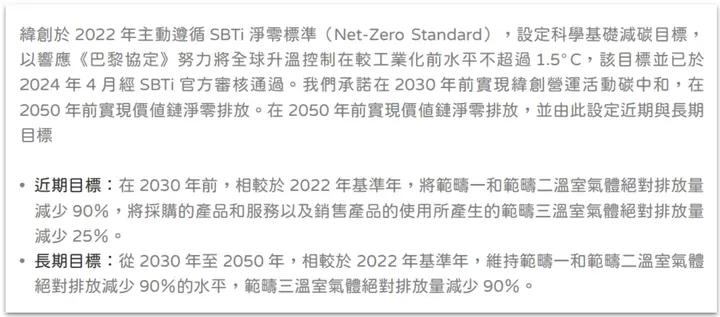
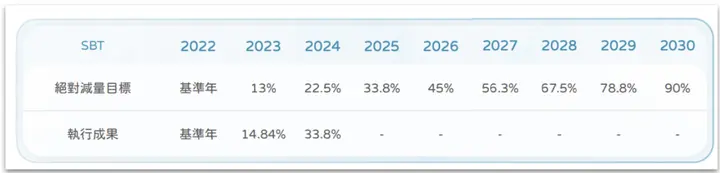
- 核心内容:针对重大资讯,揭露绩效、目标、
达成情形。 - 案例:纬创资通清楚定义指标来源为 SBTi,说明以绝对排放量作为衡量指标,订定 2030 减少 90% 范畴一、二绝对排放量作为期中目标,并说明每年之
执行成果。
资料来源:纬创资通2024年气候暨
资料来源:纬创资通2024年气候暨
企业
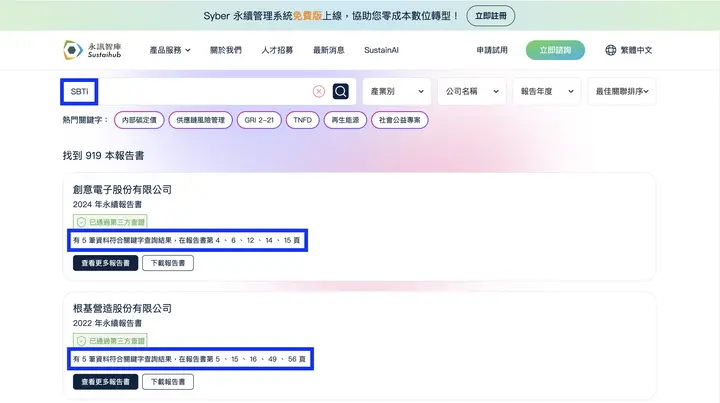
企业在编制永续报告书或揭露相关永续资讯时,往往会想要参考标竿企业之揭露方式,永訊智庫提供免费工具 Sustain AI 协助企业透过关键字,快速精准找到同业与标竿
举例而言,若想要查找「目前有哪些企业,在永续报告书有揭露该企业之 SBTi 减量方法、策略及成果」,您可以于 Sustain AI 输入「 SBTi 」
Sustain AI 会协助你在企业申报之报告书中,找出「哪些企业曾在报告书的某几页」揭露
您可以再下载报告书并直接翻到这些页数,加速您搜寻标竿
资料来源:永訊智庫
接轨 IFRS S1 S2 ,
一、
为协助企业顺利导入 IFRS 永续揭露准则,证交所要求企业制定自身的导入计划,并需提报董事会及向证交所、柜买中心申报。主管机关已发布「导入计划参考范例」供
二、
参采我国过往推动IFRS会计准则经验,金管会于2023年8月成立「推动我国接轨IFRS永续揭露准则」专案小组,透过各工作小组进行准则翻译、制作实务范例及指引、相关法规调整与
主管机关建立「接轨 IFRS 永续揭露准则专区」,提供企业
三、
可委托专业顾问进行教育训练、差异分析与策略规划建议、重大性辨识、资料盘点及财务冲击评估,协助建立内部流程、培训人员并确保揭露内容符合 IFRS S1、
揭露
以下是资料盘点示例,供团队分工;是否重大及最终揭露内容,仍须依公司
- 风险与边界:哪一座厂、哪些制程可能因缺水停工?列出所属公司与
报导期间。 - 资料与负责人:厂务整理用水、备援水源与停工纪录;财务确认相关成本、资产与
估计假设。 - 评估与佐证:区分已发生影响及预期影响,注明期间、方法、来源和资料缺口,不把无法估计的数字
填成零。 - 覆核与追踪:指定覆核人、预定完成日与版本,保留判断依据;后续资料变动时
重新核对。
团队可依IFRS 导入计划步骤安排时程,再了解用 Syber 整理揭露资料
IFRS S1 S2 上路
上市柜公司迎接 IFRS S1、S2 的新规范,必须从认知到落地,全面性做好准备。永訊智庫提供完整且弹性的辅导服务,协助您快速衔接
1. IFRS S1 S2
如果您对 IFRS 要求仍感到陌生,我们设计系统化课程,
- 快速掌握 IFRS S1、S2 的核心要求与
揭露重点 - 理解治理、策略、风险管理、指标与
目标的关联 - 透过产业案例分享,强化
应对能力
2. IFRS S1 S2
透过资料访谈,协助您盘点永续资讯揭露状况,分析与 IFRS S1/S2 标准的差距,提供具体的
3. IFRS S1 S2
透过工作坊与评估流程,
- 辨识与评估
永续议题 - 产出具体的重大风险与
机会清单 - 评估永续议题对营收、成本与现金流的影响,并核对量化揭露
及豁免条件
4. ESG 资讯
我们提供 IFRS 专属资搜表与流程建置,
- 建立系统化的资讯
收集机制 - 确保跨部门数据一致性与
可查证性 - 强化后续审计与报告
制作效率
欢迎联系我们,了解更多
永续
透过以上 IFRS 永续揭露准则的说明,企业应能更理解准则要求,确保揭露内容符合全球
在接轨的过渡期,企业仍面临永续报告国际框架繁复的问题,Sustaihub 报告书管理系统 可客制化建立须回应的GRI、SASB、TCFD、IFRS S1 S2 等国际框架关联,点击查看 ESG数位化如何协助您报告书
本文更新于 2026 年 10 月 6 日。更新重点:依 9 月 23 日调整方案,更新适用对象、分阶段时程与永续专章
常见问题
查看全部IFRS S1 S2 的
上市柜公司按实收资本额分阶段:100 亿元以上自 2026 年适用、2027 年申报;50 亿元以上且未达 100 亿元自 2027 年适用、2028 年申报;实收资本额 20 亿元以上、未达 50 亿元(或不属于前两阶段且排放源属环境部纳管应盘查及查验者)自 2028 会计年度适用、2029 年申报;未达 20 亿元且非纳管者不强制接轨,仍须揭露气候基本资讯。特殊面额及金融业另核对
企业
评估永续风险与机会是否可能影响投资人决策,并考虑量化与质性因素。本文人才短缺数字是假设情境;实际评估须依公司资料及准则的量化揭露与豁免
台湾
台湾水泥设置了「企业永续发展委员会」和「风险管理执行委员会」,负责永续经营相关风险与机会的治理,并说明权责归属、沟通机制、推动成果及策略与
把永续
用 Syber 管理章节分工、指标数据、审核记录与披露进度,把 IFRS、SASB、GRI 等要求落到团队
下一步怎么判断先把文章中的披露要求转成章节、资料来源与负责人;若会牵涉多人协作、版本控管与查证,再评估是否需要报告书