
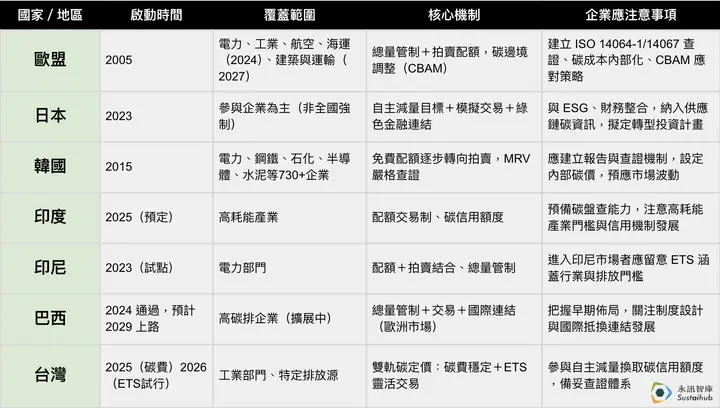
2025 年,台湾碳费制度正式上路,环境部则规划于 2026 年底提出总量管制与排放交易制度(ETS)试行计划草案、2027 年整备,以 2028 年启动试行为目标,迈向与全球接轨的双轨碳定价体系。面对 CBAM 等国际规范冲击,企业如何抢先布局?本文将深入解析欧盟、日本、韩国及多个新兴经济体的 ETS 制度设计与实施现况,协助企业提前部署对应策略
读完后先判断
如果你是为了排放因子、ISO 14064、CBAM 或碳数据而来,下一步是确认活动数据、排放因子版本与佐证能否
目录
本文更新于 2026 年 10 月 6 日。更新台湾 ETS 试行规划与首期碳费、韩国第四期、欧盟及印度
全球
1. 欧盟 EU ETS:
欧盟自 2005 年启动 EU ETS(Emissions Trading System)后,逐步建立起世界上最完整、最具影响力的碳市场制度。该制度以「总量管制、额度交易」为核心,透过拍卖及分配排放配额(EUA),引导企业内部化碳
目前已进入第四阶段(2021–2030),涵盖范围扩及电力、工业、航空业及 2024 年纳入的海运业,另设的建筑与道路运输燃料排放交易制度 ETS2 已延至 2028 年 1 月 1 日上路,整体碳市场逐年收紧排放上限,推升
对企业而言,应注意以下五项制度细节
(1)配额分配机制持续收紧
高碳泄漏风险产业仍可获得一定比例的免费配额,但逐年递减。若排放量超过配额,企业需进场购买 EUA 以履行责任。对此,企业应建立碳盘查制度,及早预估排放量与碳权需求,避免年度
(2)碳价快速上升与市场波动管理
EU ETS 采以拍卖为主的市场机制,碳价由供需决定。2023 年碳价曾突破 100 欧元/吨,波动剧烈,欧盟并设有「碳市场稳定储备(MSR)」以平衡价格。建议企业导入内部碳定价机制,或设立交易风险管理单位,掌控
(3)碳边境调整机制(CBAM)上路
欧盟于 2023 年 10 月启动 CBAM 过渡期,2026 年 1 月 1 日起进入正式期:2026 年的进口排放须以 CBAM 凭证支付,凭证自 2027 年 2 月 1 日开始贩售,须于 2027 年 9 月 30 日前缴回。首波涵盖钢铁、水泥、铝、氢、化肥与电力。对台湾出口商而言,若未建立碳盘查与查证机制,将无法证明已缴交碳费,须补缴差额,形成实质碳
(4)MRV机制与合规要求
EU ETS 的运作建基于严谨的「MRV」制度(Monitoring, Reporting, Verification),所有受管企业须遵守标准格式进行碳盘查与资料查证。这对于希望与欧洲供应链合作的企业,已成为参与
(5)绿色投资诱因与制度互补性
企业如投入低碳转型,可申请欧盟「创新基金」等补助计划。此外,碳权收益也用于支持成员国境内节能、再生能源、产业转型等政策,形成经济
💡 重点提醒:若您的企业与欧盟有供应链往来,或产品出口至欧洲,建议立即建立 ISO 14064-1 或 ISO 14067 查证体系,并关注 CBAM 与 EUA 市场走势,以便预先掌握成本与
参考资料:
CBAM 正式期与台湾企业准备重点
European Commission – EU ETS Factsheet
CBAM Regulation – European Commission
2. 日本 GX
日本于 2023 年正式启动 GX-ETS(Green Transformation – Emissions Trading Scheme),以自愿参与方式推动碳市场发展。GX-ETS 的设计理念并非强制性减排,而是借由企业自主承诺、透明揭露、金融诱因,推动产业投入低碳技术升级与
以下为企业应特别关注的五大
(1)自主减量目标揭露机制
参与企业需订定具体的「中长期减碳目标」,并公开揭露在 GX League 官网平台。此举提升利害关系人(如投资人、供应链伙伴)对企业承诺的信任,也有助于 ESG 评比与
(2)模拟交易与碳定价能力培养
GX ETS 初期以「模拟交易市场」为主,企业依据实际排放量进行配额交换与交易,虽无法转换为金钱结算,但借此训练企业内部碳会计与碳财务管理能力,为未来实质课价或国际接轨
对应策略:台湾企业可主动模拟碳盘查与排放配额管理流程,提升国际制度
(3)转型金融商品结合策略
GX ETS 不只是碳交易平台,更与「转型债券(Transition Bonds)」及「转型贷款」等绿色金融工具挂钩。企业提出明确减碳路径、技术升级计划,即可取得银行与投资机构的
(4)促进低碳技术与产业链协作
GX 联盟强调产业链垂直整合减碳,大型企业会与供应链协作推进碳资讯交换与低碳共创,形成「集体减碳联盟」,并共同开发脱碳技术(如氢能、生质
建议:中小企业应主动向大客户揭露碳足迹资讯,争取纳入日商低碳
(5)资讯公开透明与ESG连结
GX ETS 将参与企业的目标、交易纪录与绩效公开上网,并与 ESG 评比机构与金融界合作,使碳绩效成为投资
建议:企业 ESG 团队应与财务部门合作,发展碳绩效追踪报告,作为未来与资本市场
💡 整体而言,GX-ETS 是一个以「成长与减碳并行」为核心的制度,不采取罚则与强制,而是透过市场诱因、数据透明、金融连结来驱动企业行为。对台湾企业而言,若与日商有供应链合作关系,或未来计划参与日本碳市场,GX ETS 将成为重要的参考架构与
参考资料:
GXリーグ
GX市场创造に积极的に取り组む企业を応援するための「GX率先実行宣言」を新たに
3. 韩国
韩国自 2015 年启动 K-ETS(Korea Emissions Trading Scheme),涵盖产业横跨电力、钢铁、石化、半导体、水泥等高碳密集领域,已进入第四期(2026–2030)。配额计划于 2025 年 11 月 11 日核定,五年排放上限为 25.373 亿公吨 CO₂e,并引入数量型市场稳定储备机制、提高
K-ETS 虽为强制性制度,但在执行过程中也暴露出市场流动性低、碳价不稳、政府干预程度高等问题,对其他新兴市场具有高度借镜价值。以下为台湾企业应关注的五大
(1)配额发放与拍卖制度调整中
第四期提高拍卖比例,但并非全面拍卖:发电部门拍卖占比将逐步提高至 2030 年的 50%;钢铁、石化、水泥等碳泄漏风险产业仍维持 100% 免费分配,其他非发电部门拍卖
建议:企业应评估若进入拍卖市场后的碳成本负担,并及早建构内部碳预算与
(2)市场交易活络度不足,价格波动风险高
第三期曾面临配额过剩与市场流动性等问题。第四期配额计划引入数量型市场稳定储备(K-MSR),企业仍需留意碳价变动与
对应策略:企业应将 K-ETS 的碳价纳入碳风险评估中,并设定内部参考碳价(shadow pricing),避免对低碳转型判断
(3)MRV体系高度完备且执行严谨
韩国政府导入国际接轨的 MRV(盘查、报告、查证)体系,所有受管企业须依据排放源分类,编制盘查报告,并通过第三方查证。查证结果将影响配额发放与
建议:有意参与韩国市场或与韩企合作的台湾企业,应比照 K-ETS 要求建立排放报告与
(4)企业管理制度透明化要求高
政府每年会公布受控单位的碳排资料与配额分配情形,提升社会监督力道。部分民间 ESG 评比机构也将此纳入评等指标,形成额外资讯
对应建议:台湾企业若与韩国品牌、通路商合作,建议同步建立自愿揭露制度,以增强供应链
(5)政策干预与制度滚动调整频繁
韩国 K-ETS 虽制度成熟,但政策仍具高度可变性,包括配额重新调整、可抵换上限修改、价格干预等,增加企业策略不确定性。韩国政府亦积极将 K-ETS 结合 ESG 金融、绿色投资,扩展其政策
💡 整体而言,K-ETS 虽已建立法制与技术基础,但制度仍处于强化发展阶段。对台湾出口导向型企业来说,若供应链涉及韩国、或竞争对手为韩厂商,应深入理解 K-ETS 的制度脉络与其碳定价压力,以预作布局、建立
参考资料:
K-ETS official site – Korea Environment Corporation (KECO)
International Carbon Action Partnership (ICAP) – ETS Detailed Information: Korea
4. 新兴
(1)印度碳信用交易计划(CCTS)的国家级制度,依 ICAP 2026 年报告列为 2026 年上路;企业应再依适用产业及当地公告确认具体
(2)印尼已于 2021 年通过碳定价法案,并在 2023 年在电力部门展开试点交易,启动强制性碳交易制度的
(3)巴西于 2024 年 11 月通过法案,建立温室气体排放交易系统(Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa, SBCE),预计在未来五至六年内全面运作。采用总量管制与交易制度,允许企业透过购买碳信用额度来抵消排放,并计划与欧洲碳抵换市场
参考资料:
ICAP – Emissions Trading Worldwide 2024 Report
World Bank – State and Trends of Carbon Pricing 2024
Argus – India consults industries on emission intensity targets
Mt.Stonegate – Navigating Indonesia's Carbon Market: Progress, Policy, and Pathways Toward Net-Zero
ICAP – Brazil adopts cap-and-trade system
台湾
2025 年:
台湾碳费制度已于 2025 年上路,一般费率为每公吨 CO₂e 新台币 300 元,优惠费率 A 为 50 元、B 为 100 元。环境部 2026 年 6 月 3 日公布首期征收结果:6 月 1 日缴费期限届满,461 厂、合计 240 家企业全数完成缴费,总额 49.7 亿元;402 厂自主减量计划经核定,其中 64 厂适用 A、338 厂适用 B。碳费
- 温室气体减量相关
技术研发 - 补贴低碳
转型成本 - 提升产业绿色
竞争力 - 奖励温室气体
减量工作
ETS 试行
依环境部 2026 年 9 月 15 日说明,预计于 2026 年底提出 ETS 试行计划草案、2027 年持续制度整备及企业参与准备,以 2028 年启动试行为目标。先由排放规模较大、已有自主减量计划的企业参与,实际范畴、核配与市场规则仍在研拟。以下为制度
- 双轨碳定价:碳费+排放交易并行
环境部规划采用碳费与碳交易制度并行的双轨碳定价政策,透过碳费制度提供价格稳定性,并借由碳交易市场引导企业进行成本效益最佳化的减碳行为。 - 建立 MRV、配额核配、审查与查证体系
环境部建立完整的监测、报告与查证(MRV)体系,设计审查与查证机制,以确保碳交易制度的公平性与透明度。 - 搭配自愿减量专案,发展碳信用市场
自愿减量专案依核定方法学申请及审查,与碳费自主减量计划、ETS 排放配额属不同机制,不能直接视为同一种额度。
参考资料:
环境部 - 碳费专区
经济部中小及新创企业署早期规划资料(试行时程以本文所引环境部 2026 年 9 月说明为准)
环境部修正发布「温室气体认证机构及查验机构管理办法」
联合新闻网(2025/04/30)- 碳交所、证交所携手中山大学办理研讨会 共探台湾ETS
国别时程来源:ICAP:ETS2 延至 2028 年、ICAP:韩国第四期配额计划、ICAP 2026 年报告、环境部 2026 年 9 月 ETS 试行规划、首期碳费结果、碳费费率公告、自愿减量专案与碳
CBAM 正式期已于 2026 年 1 月 1 日开始,凭证于 2027 年 2 月 1 日开卖。来源:欧盟执委会 CBAM 专区、CBAM 凭证销售
常见问题
查看全部欧盟的 EU ETS 在 2023 年的
在 2023 年,欧盟的 EU ETS 碳价曾突破 100 欧元/吨,显示出市场的剧烈波动。企业需要导入内部碳定价机制或设立交易风险管理单位,以掌控
日本的 GX
日本的 GX-ETS 强调产业链垂直整合减碳,大型企业会与供应链协作推进碳资讯交换与低碳共创,并共同开发脱碳技术,如氢能、生质能、CCUS 等,形成集体
韩国 K
韩国 K-ETS 第四期(2026–2030)配额计划已于 2025 年 11 月 11 日核定,排放上限为 25.373 亿公吨 CO₂e。第四期提高拍卖比例并引入市场稳定储备,但碳泄漏风险产业仍有免费分配,并非
把碳
用 DCarbon 依设定的排放系数计算,并整理活动数据与佐证文件,让盘查数据可追踪、可审核、可回应
下一步怎么判断先把文章中的规范或排放因子要求转成数据清单;若数据会跨据点、跨部门或需要核查,再评估是否需要