
116年ESG評鑑共72項指標,權重21%、33%、46%。本文依證交所2026年10月30日公告,整理新增S-24員工績效評核、E-2改看範疇一二確信等變動,並逐題統計72題各看哪份文件,協助企業掌握116年
讀完後先判斷
如果你是為了 IFRS、SASB、TCFD、GRI 或 ESG 報告要求而來,下一步是把揭露項目轉成資料蒐集、章節分工
目錄
- 永訊智庫
重點整理 - 一、116年ESG評鑑一次看:72題、權重
與時程 - 二、五類異動總覽:新增1、修正11、
刪除4 - 三、環境面:E-2基本分改看確信,E-1、E-13
加分取消 - 四、社會面:新增S-24員工績效評核,3題
改為A+ - 五、治理面:G-10門檻改為四分之一,G-2、G-
16刪除 - 六、72題各看哪份文件?45題不看
永續報告書 - 七、總分怎麼算:構面100分,加上AA、A+
最多22分 - 八、現在到117年1月:依時程排出的
準備清單 - 116年的分數,取決於資料有沒有放在評鑑
會看的地方 - 常見問題 FAQ
- Q1. 116年ESG評鑑共有幾項指標?權重
怎麼分? - Q2. 116年ESG評鑑什麼時候自評、什麼時候
公布結果? - Q3. 116年ESG評鑑新增了哪
一項指標? - Q4. 哪些指標在116年
被刪除? - Q5. E-2範疇一、二排放量一定要取得第三方
確信嗎? - Q6. ESG評鑑總分最高可以超過
100分嗎? - Q7. 只把資料寫進永續報告書,ESG評鑑就能
得分嗎? - Q8. 116年ESG評鑑的評分指南
公布了嗎? - 延伸閱讀
- 官方
資料來源
永訊智庫重點整理
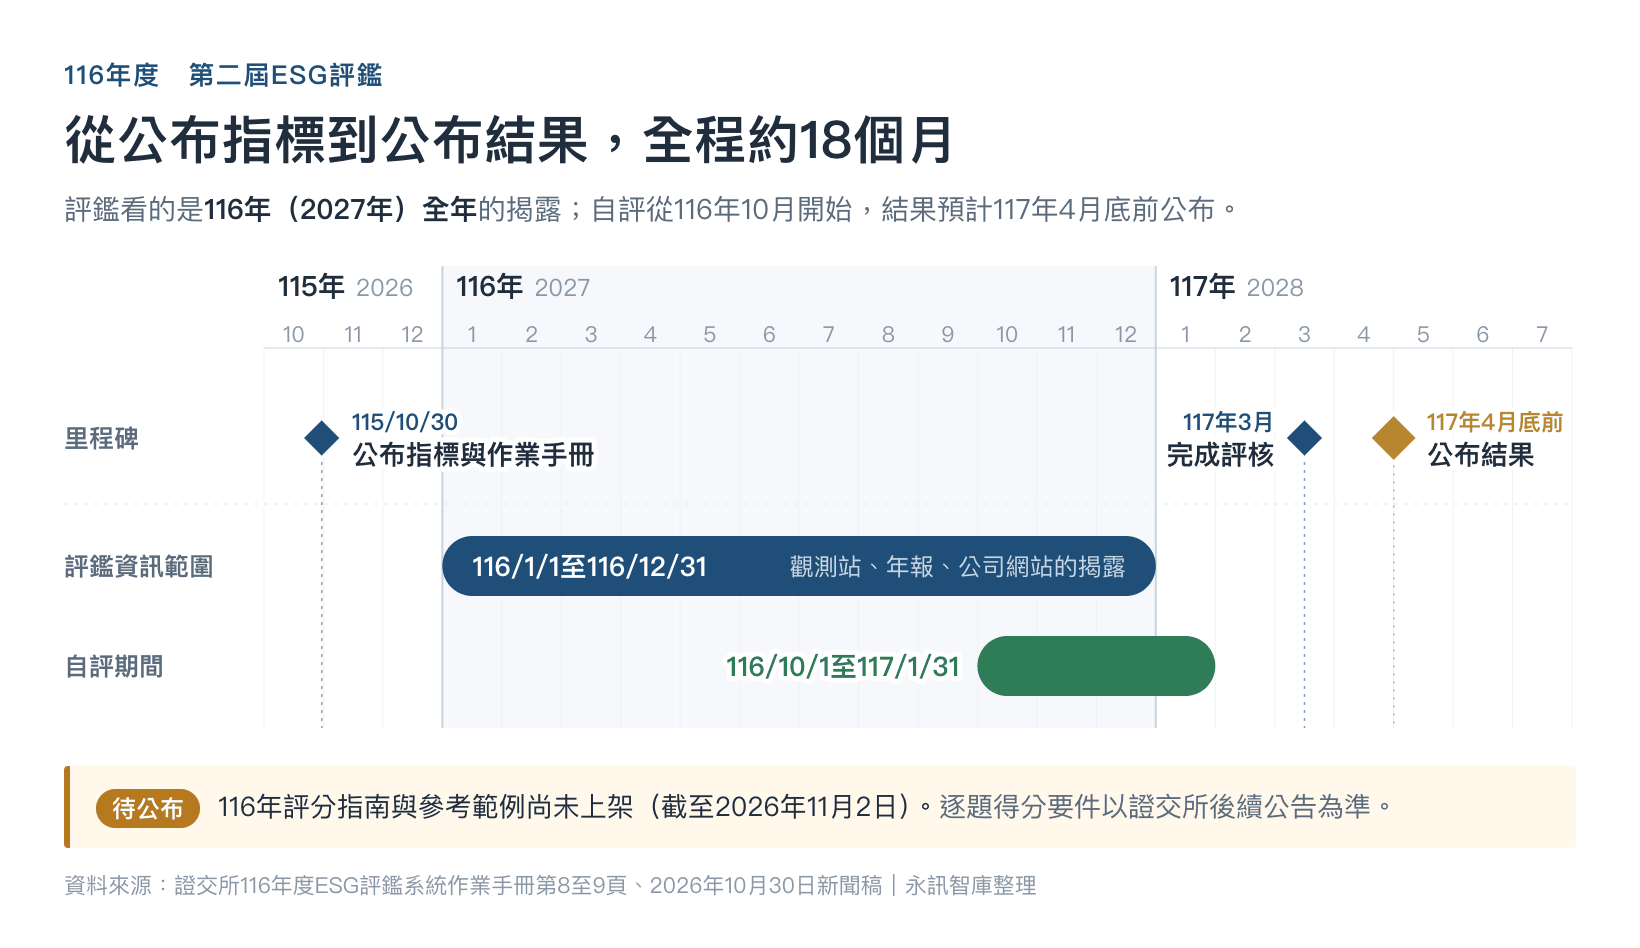
- 116年(2027年)ESG評鑑共72項指標(環境面15、社會面24、治理面33),構面權重21%、33%、46%;評鑑資訊範圍為116年1月1日至12月31日的揭露,自評期間116年10月1日至117年1月31日,證交所預計117年(2028年)4月底前公布結果。
- 相較115年第一屆,新增1項(S-24員工績效評核)、修正11項、刪除4項(E-13、S-8、G-2、G-16)、構面調整1項(G-29改為S-25),另有5項題型調整:E-1由A+改為A題,E-11、S-6、S-17、S-20改為A+題。
- E-2基本得分要件由「揭露過去兩年範疇一、二排放量」改為「過去一年範疇一、二排放量取得第三方確信」;非屬金管會路徑圖受評年度強制確信對象而自願確信者,總分另加1分。E-11改為依據IFRS S2揭露,非屬接軌藍圖強制對象而自願接軌者另加1分。
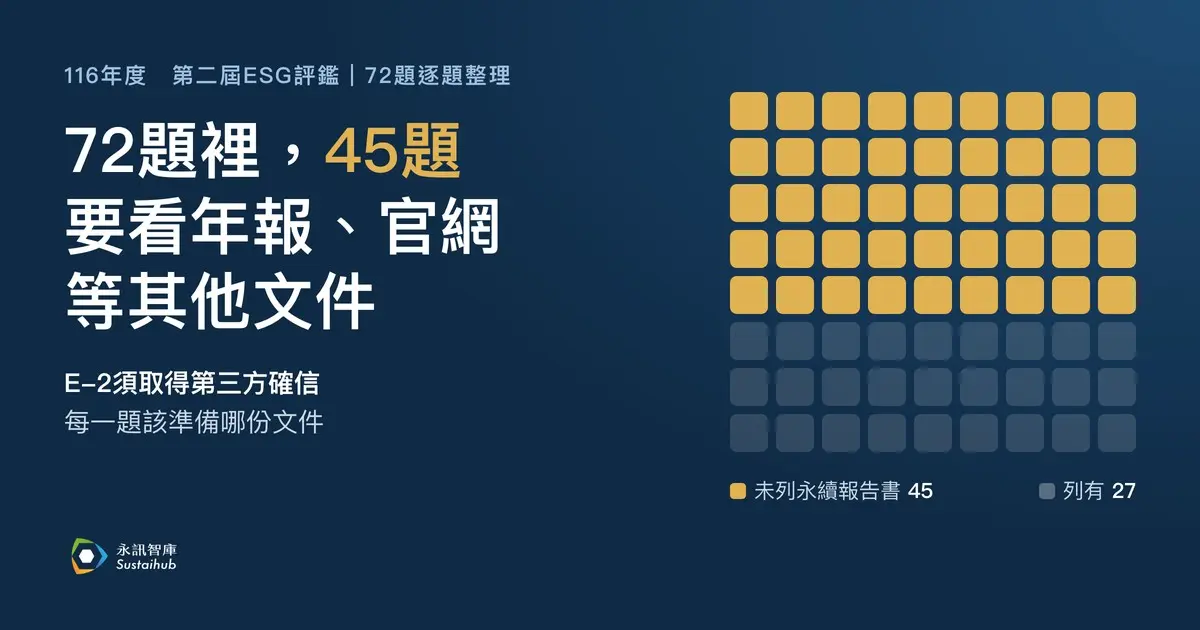
- 永訊智庫逐題整理附件五的「評鑑資訊依據」:72題中有45題(62.5%)未列永續報告書,只以永續報告書為依據的僅5題;列有年報(含附表)的有35題。
- 116年評分指南與參考範例尚未公布(2026年11月2日確認),逐題得分要件以證交所後續公告為準。
永訊智庫依附件五逐題分類(一題可列多個來源):年報(含附表)35題、永續報告書27題、公司網站23題、觀測站與申報資料19題、ESG數位平台9題,題號見第六節。
臺灣證券交易所於115年(2026年)10月30日發布116年度(第二屆)ESG評鑑指標、作業手冊與修正對照表。本文依官方文件整理改了哪些題、總分怎麼算,並逐題統計72題各看哪份文件,最後依時程列出準備事項。
(本文民國年皆加註西元年:115年=2026年、116年=2027年、117年=2028年。116年評分指南尚未公布,得分細節以證交所後續公告為準。)
一、116年ESG評鑑一次看:72題、權重與時程
116年ESG評鑑共72項指標,另有額外加分題、額外減分題各1題。環境面(E)15題、社會面(S)24題、治理面(G)33題;構面權重由115年的21%、31%、48%,調整為21%、33%、46%。
三個構面權重合計100%;116年社會面增加2個百分點,由治理面讓出,環境面持平。
題型方面,A題48題、B題2題、AA題3題、A+題19題;115年分別是53、2、3、17題。
時程依作業手冊:評鑑資訊範圍是受評公司116年1月1日至12月31日於公開資訊觀測站、年報與公司網站揭露的資訊;自評自116年10月1日開始,至遲117年1月31日完成;117年3月完成評核,證交所新聞稿說明預計117年4月底前公布結果。
二、五類異動總覽:新增1、修正11、刪除4
證交所將本屆修正分為五類。其中E-11、S-6、S-17、S-20同時屬於「指標修正」與「題型調整」,項數不宜直接相加。
| 異動類型 | 項數 | 題號 |
|---|---|---|
| 指標新增 | 1 | S-24 |
| 指標修正 | 11 | E-2、E-10、E-11、S-3、S-4、S-6、S-7、S-17、S-20、G-4、G-10 |
| 指標刪除 | 4 | E-13、S-8(併入S-7)、G-2、G-16 |
| 構面調整 | 1 | 原G-29法人說明會改列S-25 |
| 題型調整 | 5 | E-1(A+→A);E-11、S-6、S-17、S-20(A→A+) |
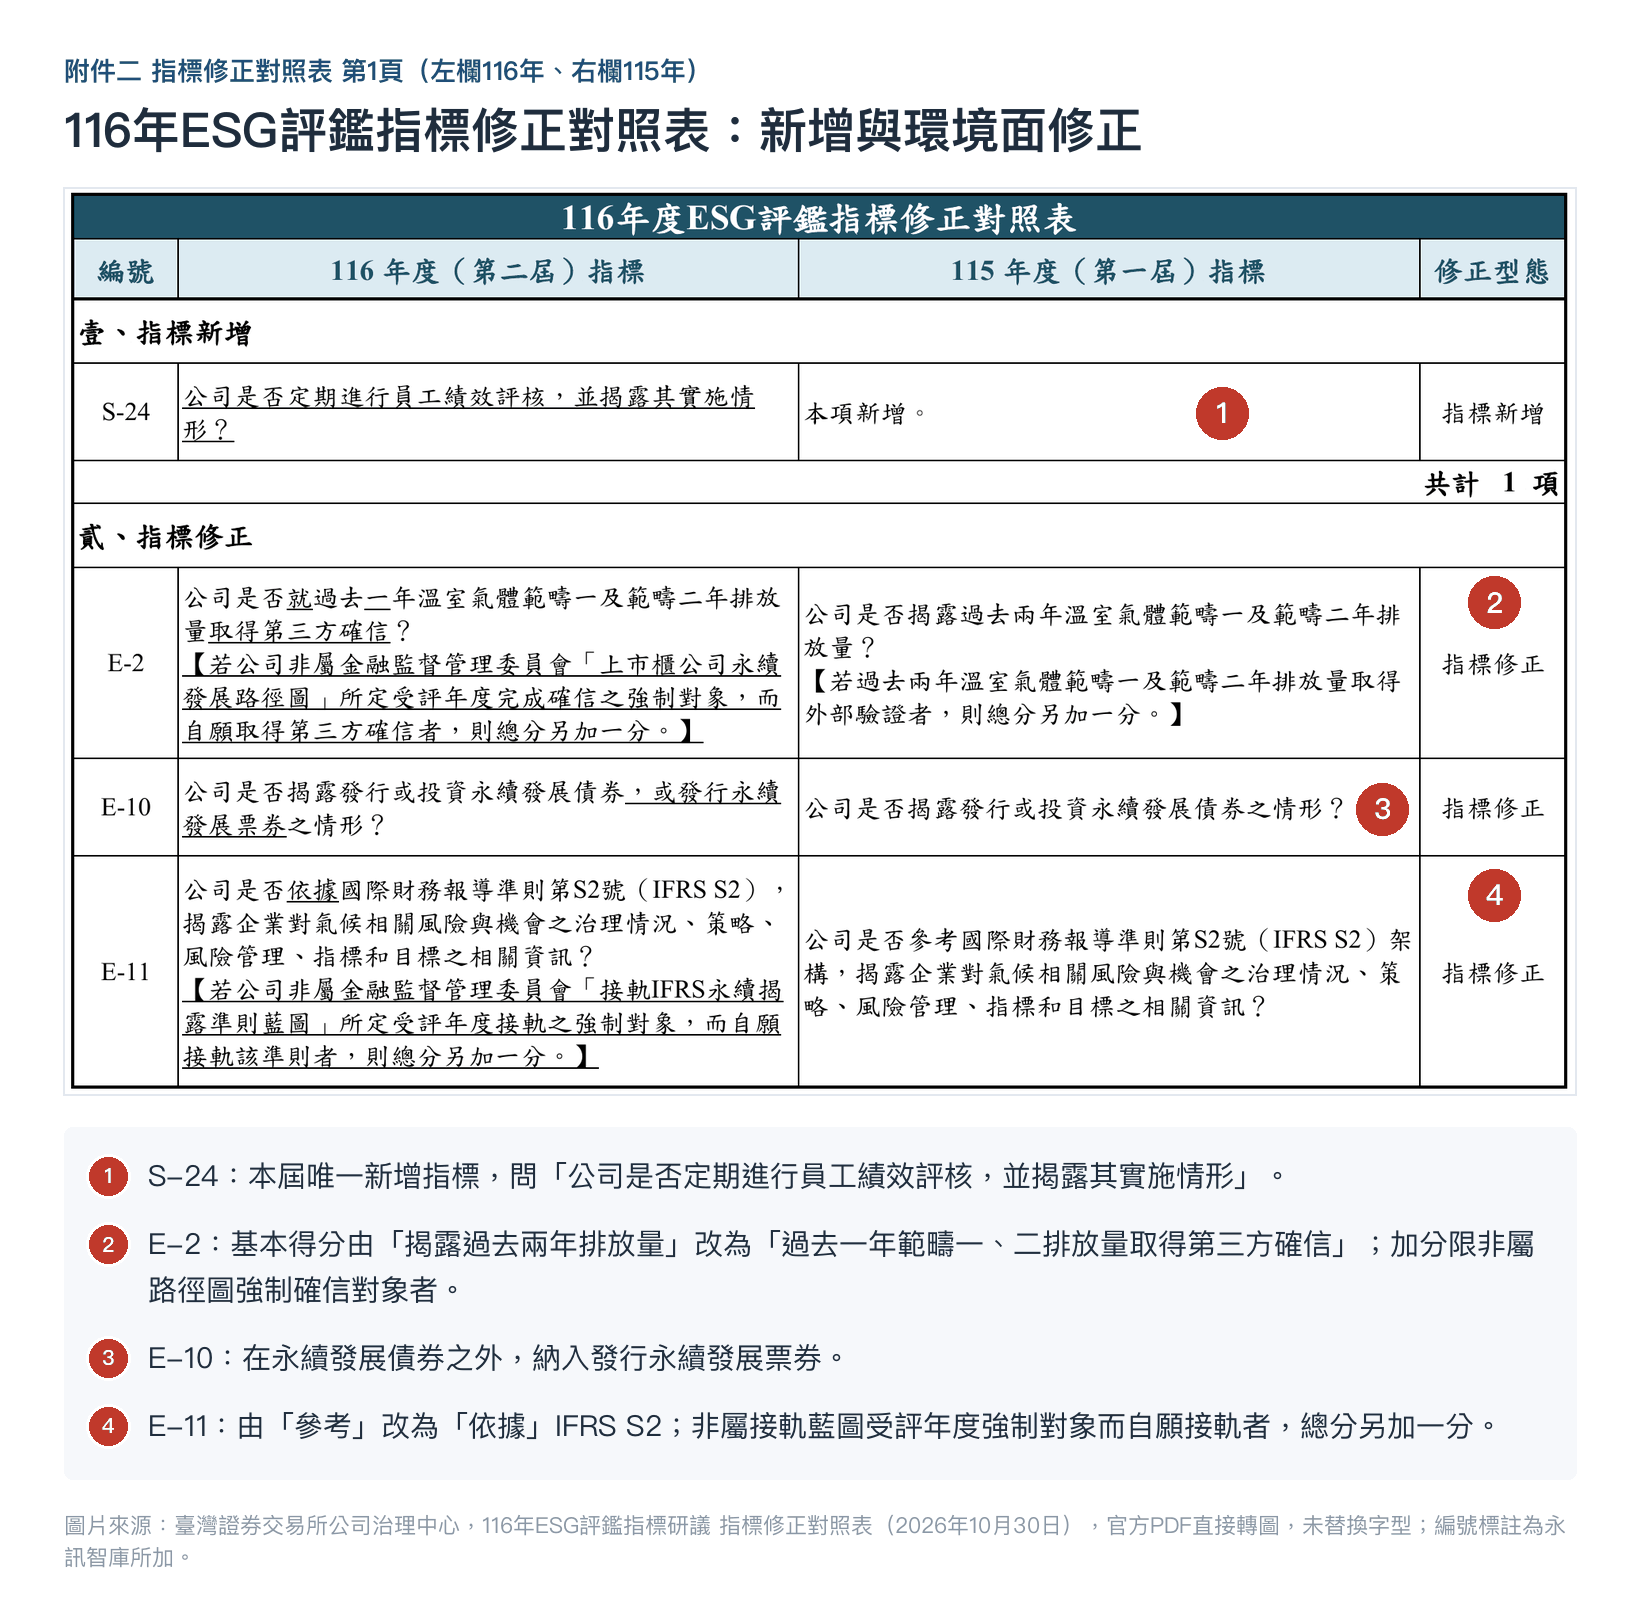
永訊智庫比對兩年指標Excel,另有5題「評鑑資訊依據」改變而對照表未列:E-8、E-9由年報附表或永續報告書改為只看永續報告書;E-11由年報或永續報告書改為只看年報;S-2由年報附表改為永續報告書;S-19要件三新增以國民健康署公告的獲獎名單為依據。對照表第4頁另列額外加分題修正,說明由「與公司治理有關評鑑系統」改為「與公司治理或永續相關評鑑系統」。
三、環境面:E-2基本分改看確信,E-1、E-13加分取消
環境面由16題減為15題,A+題由4題減為3題(E-2、E-8、E-11)。變動最大的是E-2:
| 項目 | 115年 | 116年 |
|---|---|---|
| 基本得分 | 揭露過去兩年範疇一、二排放量 | 過去一年範疇一、二排放量取得第三方確信 |
| 加分(總分+1) | 過去兩年排放量取得外部驗證 | 非屬金管會「上市櫃公司永續發展路徑圖」所定受評年度完成確信之強制對象,而自願取得第三方確信 |
| 評鑑資訊依據 | ESG數位平台>溫室氣體排放 | 同左 |
115年的加分要件是外部驗證,116年改為第三方確信並成為基本得分要件。「過去一年」對應哪一個年度,指標文字未說明,要等評分指南。
E-11由「參考」IFRS S2架構改為「依據」IFRS S2揭露,題型由A改為A+,評鑑資訊依據只剩年報;非屬「接軌IFRS永續揭露準則藍圖」所定受評年度接軌之強制對象,而自願接軌者,總分另加1分。
依金管會2026年9月23日調整方案,實收資本額未達20億元且非屬環境部公告應盤查登錄及查驗對象的公司,豁免母公司與合併報表確信、可自願確信,也不在IFRS永續揭露準則的強制接軌範圍;第三階段公司的首次接軌年度為117年度(2028年)。依此推論,前者自願確信或接軌、後者在116年發布的年報自願依IFRS S2揭露,可符合加分條件(資訊年度待評分指南確認)。這是本文依藍圖與路徑圖的推論,實際認定以評分指南為準;鋼鐵、水泥業與金融業另依原路徑圖或主管機關規劃辦理。各組時程可參考IFRS第三階段調整:強制接軌由1,970家減為約560家。
另外三項異動:E-1依修正總說明「將指標E-1之2030年調整為中期或階段性量化管理目標」,並刪除揭露2030年減碳目標的加分,題型改為A;E-10納入發行永續發展票券;E-13環境管理制度(含ISO 14001驗證加分)刪除。同時屬確信與接軌強制對象的公司,環境面可爭取的A+加分只剩E-8(能源管理系統取得第三方驗證)。範疇一、二的定義可參考範疇一二三是什麼。
四、社會面:新增S-24員工績效評核,3題改為A+
社會面由23題增為24題,權重由31%升為33%,A+題增為9題。新增的S-24為A題:
S-24的評鑑資訊依據為「公司網站或永續報告書」。評核頻率、適用員工範圍是否需要揭露,要等評分指南。
其他社會面異動:
| 題號 | 116年修正 | 題型 | 評鑑資訊依據 |
|---|---|---|---|
| S-17 | 加分:提供友善婚育相關津貼並敘明發放情形,且揭露優於勞動法令的友善婚育假別 | A→A+ | 永續報告書 |
| S-20 | 改為「職場多元化及推動性別平等政策」(原為「或」);加分:揭露性別薪資差異(如女男平均薪資比、女男薪資中位數比) | A→A+ | 年報或永續報告書 |
| S-6 | 加分:揭露受評年度獨立董事參與投資人議合管道及情形 | A→A+ | 公司網站 |
| S-3 | 納入支持地方創生團隊協助社區 | A | 網站、年報或報告書 |
| S-4 | 文化發展擴及運動發展、社會教育 | A | 網站、年報或報告書 |
| S-7 | 併入原S-8,誠信經營政策須經董事會通過 | A | 年報附表 |
| S-25 | 原G-29法人說明會移入社會面,內容未改 | A+ | 觀測站法說會一覽表 |
S-17只以永續報告書為依據,津貼與假別寫在年報或網站不在依據之列。S-3可參考地方創生與永續。
永訊智庫「116年ESG評鑑準備度預檢」以貴公司現有的年報、股東會資料、公開資訊觀測站申報與永續報告書,逐題推估116年可得分數,並列出每題要補的動作與應揭露的文件位置。
申請116年ESG評鑑準備度預檢 →五、治理面:G-10門檻改為四分之一,G-2、G-16刪除
治理面由36題減為33題,權重由48%降為46%。
- G-4:刪除股東常會開會30日前上傳中英文議事手冊的要件,只看開會18日前上傳中英文年報。修正總說明指出,議事手冊30日前上傳已是《公開發行公司股東會議事手冊應行記載及遵行事項辦法》第6條的規定。
- G-10:單一法人組織及其子公司占董事會席次的門檻,由「三分之一」改為「四分之一」;未有法人或其代表人擔任董事者另加1分,維持不變。
- 刪除:G-2「五月底前召開股東常會」、G-16審計及薪資報酬委員會成員資格與運作情形揭露。
- 構面調整:原G-29法人說明會移至社會面S-25。
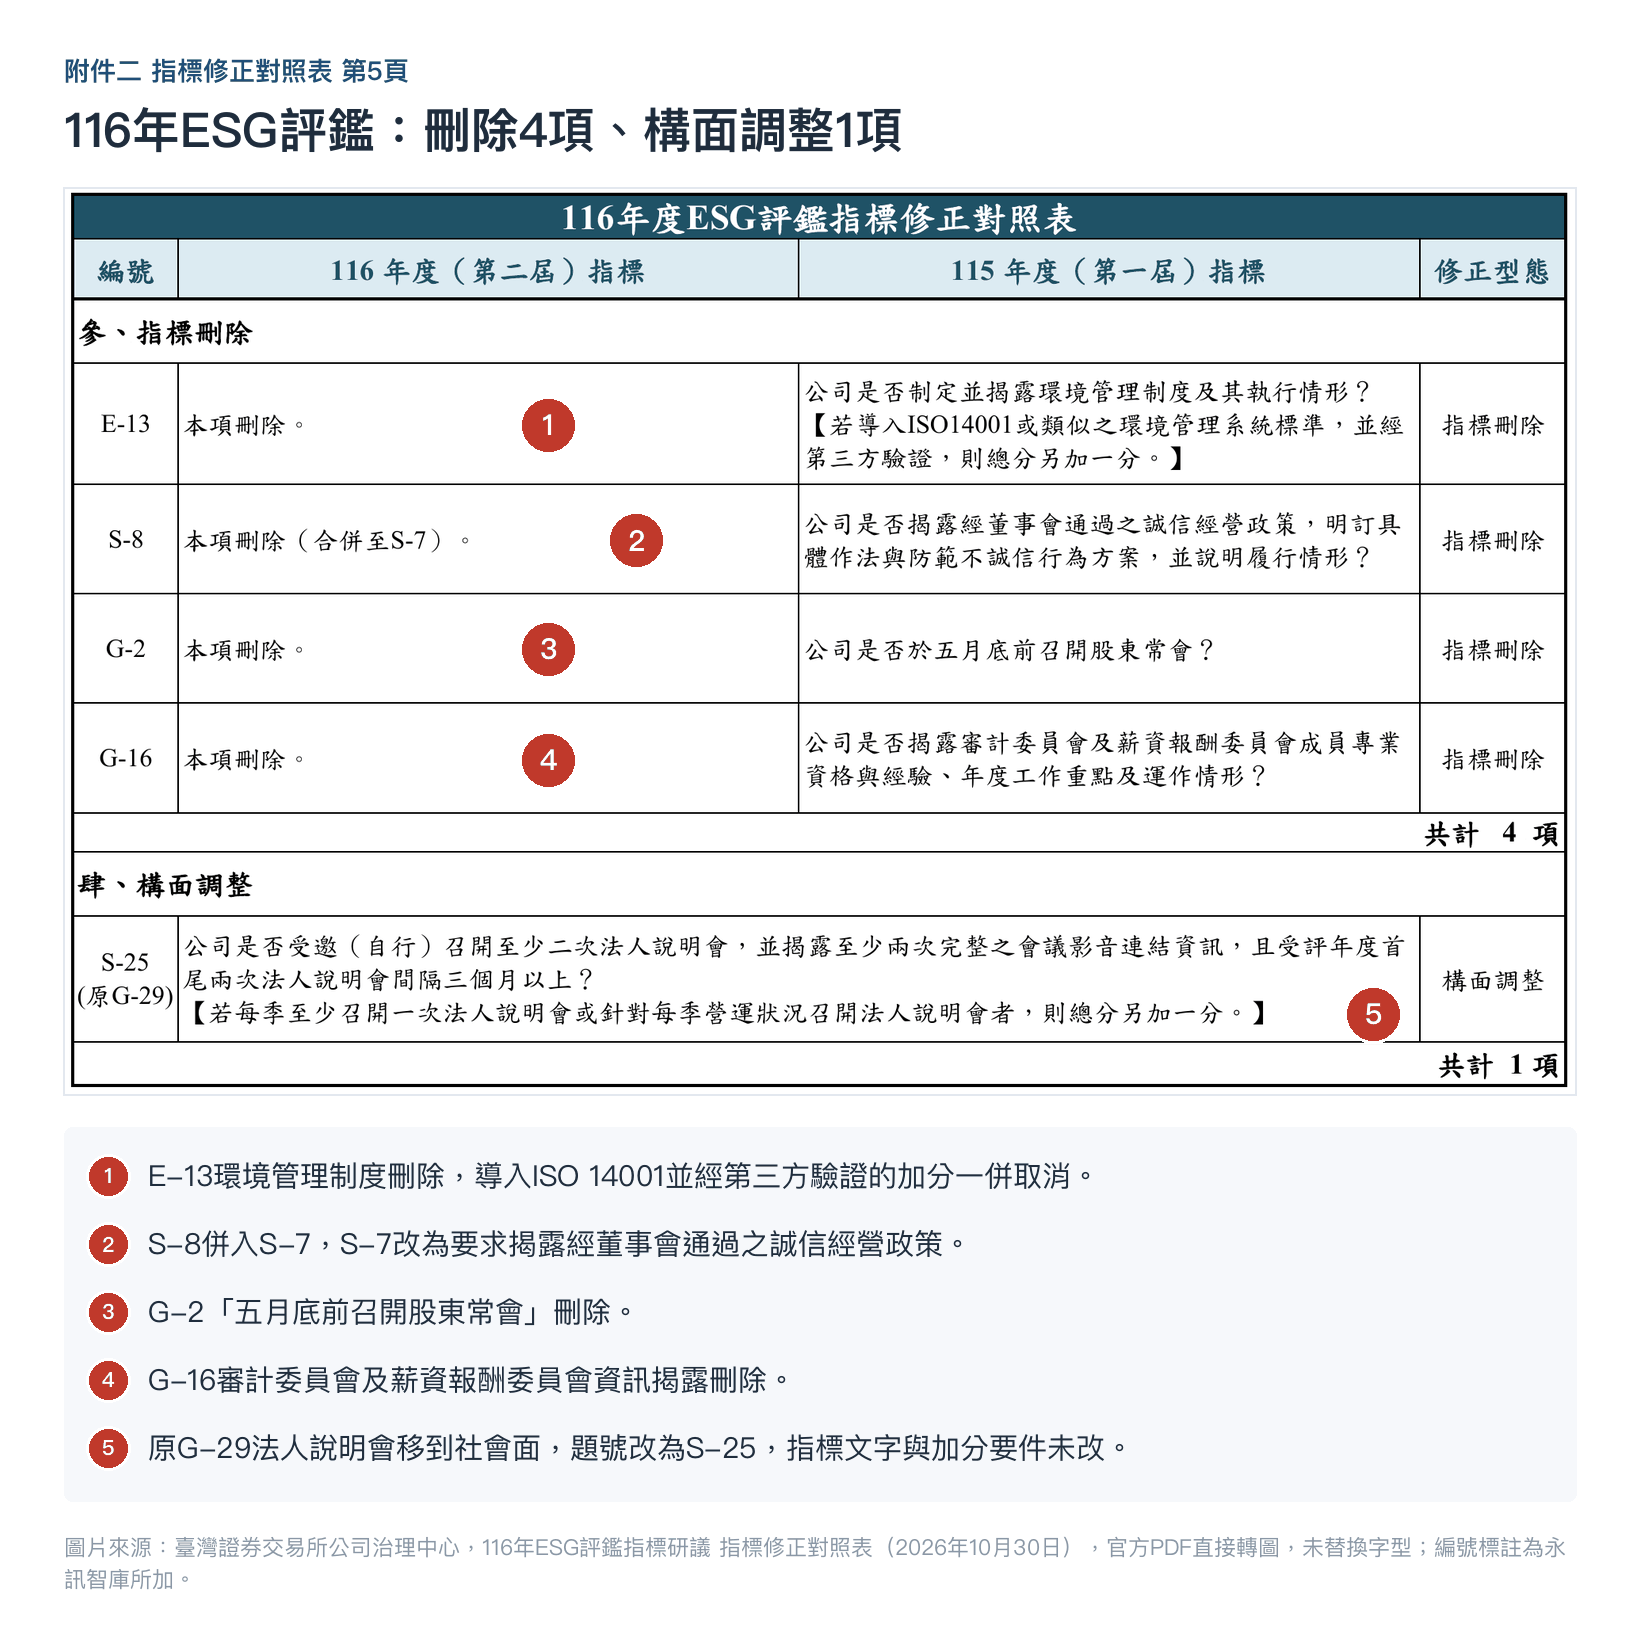
G-10以年報揭露的董事會組成為依據,116年有董事改選規劃的公司,可在提名階段先試算法人董事席次。治理面歷屆題目的變化,可對照第12屆公司治理評鑑結果解讀。
六、72題各看哪份文件?45題不看永續報告書
作業手冊說明,「評鑑資訊依據」是受評公司「就該項指標至少應予揭露之位置」。附件五的註也寫明:依據列有「及」者所列項目都要揭露,「或」則擇一即可。永訊智庫把72題的依據逐題分類(一題可列多個來源),結果如下:
72題中只有27題的依據列有永續報告書,其餘45題都不看它(一題可列多個來源)。
72題中有45題(62.5%)的依據未列永續報告書。只以單一來源為依據的題目整理如下:
| 只看這份文件 | 題數 | 題號 |
|---|---|---|
| 年報(含附表) | 11 | E-11、S-1、S-7、S-10、S-12、S-18、G-10、G-20、G-21、G-26、G-27 |
| 觀測站與申報資料 | 12 | S-25、G-1、G-3、G-6、G-7、G-12、G-13、G-14、G-15、G-22、G-23、G-25 |
| ESG數位平台 | 6 | E-1、E-2、E-3、E-5、E-7、E-12 |
| 公司網站 | 6 | S-6、S-9、S-11、G-8、G-9、G-28 |
| 永續報告書 | 5 | E-8、E-9、S-2、S-17、S-23 |
| 主管機關統計 | 1 | G-24 |
以E-2為例,確信資訊要出現在ESG數位平台的溫室氣體排放欄位;S-6的投資人議合與獨立董事參與情形,要放在公司網站。永續報告書寫得完整,其他位置沒有同步,這些題目仍可能不得分。
七、總分怎麼算:構面100分,加上AA、A+最多22分
各構面得分為構面符合指標數除以構面總指標數,再乘以構面配分權重,三構面合計最高100分;AA題符合者總分另加1分,A+題符合進階要件者總分另加1分,再加計額外加分、扣除額外減分。B題符合例外條件時不適用,分母扣除該題。
依此推算,116年AA題3題、A+題19題,構面以外最多可加22分,另有額外加分(視事由1分或以上)。每題在構面內約當分數為環境面1.400分、社會面1.375分、治理面1.394分(權重÷題數,永訊智庫試算;115年為1.313、1.348、1.333分)。
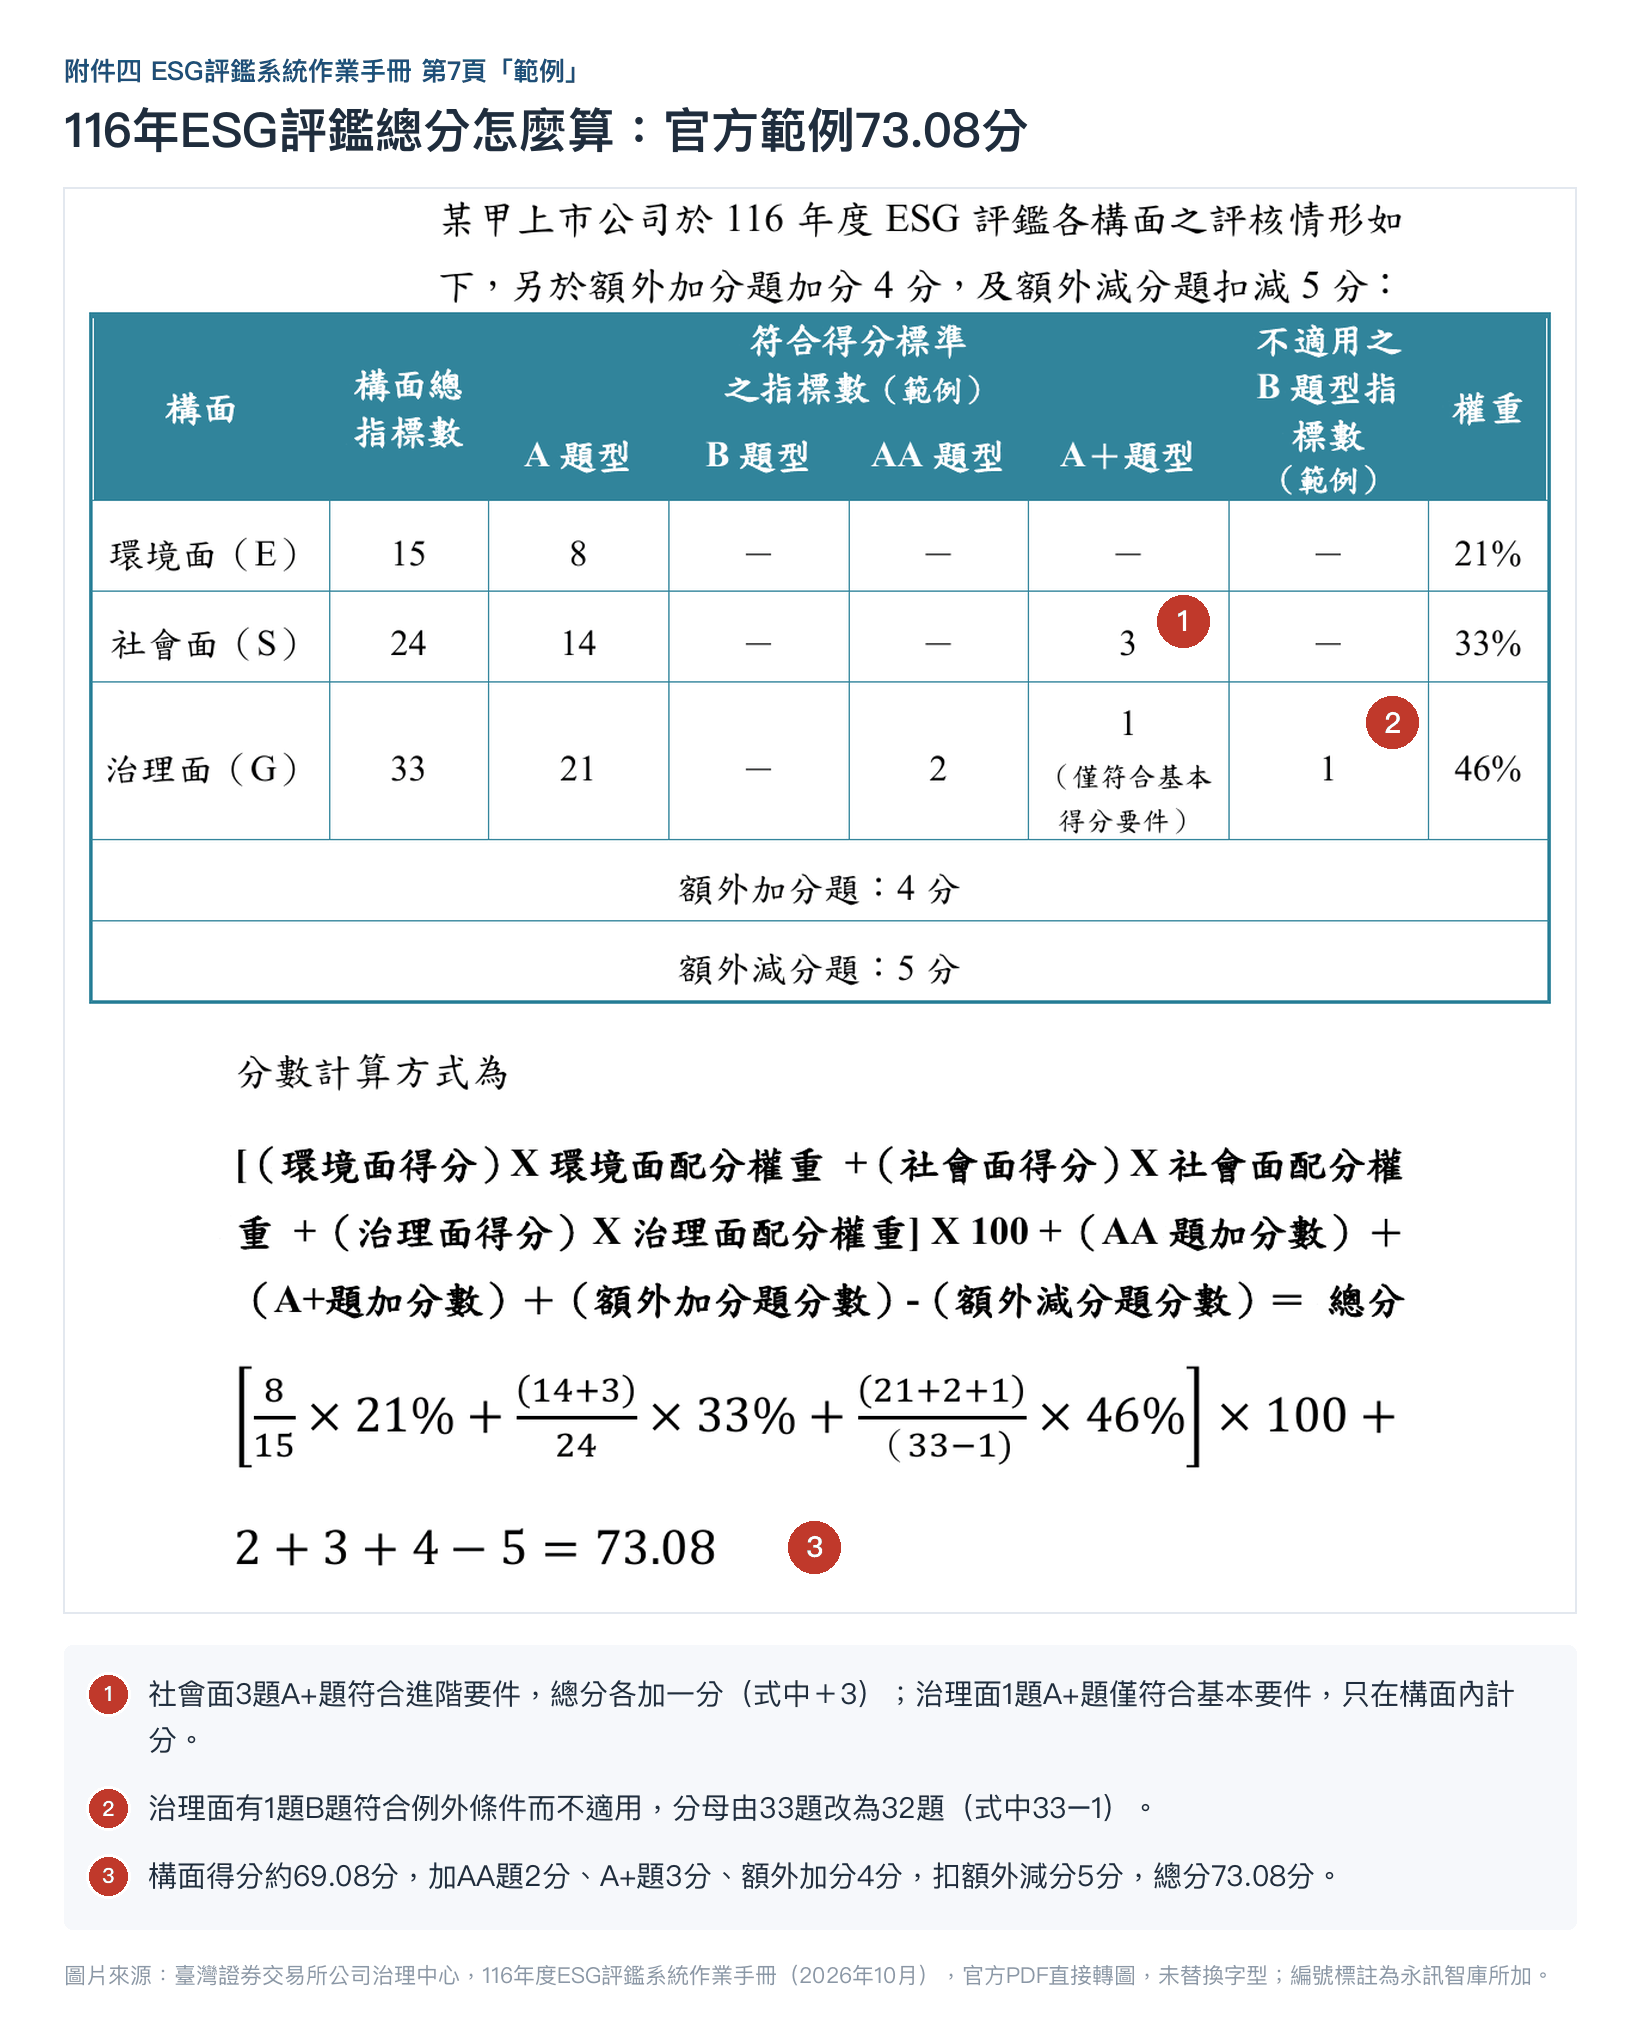
官方範例中,某甲公司構面得分約69.08分,加上AA題2分、A+題3分、額外加分4分,扣除額外減分5分,總分73.08分。各題加分要件的拆解可參考115年ESG評鑑攻頂指南。
八、現在到117年1月:依時程排出的準備清單
116年評鑑看的是116年間揭露的資訊。116年發布的年報與永續報告書,主要記載115年度(2026年)的營運,也就是今年正在產生的資料。
| 時間 | 準備事項 | 相關題號 |
|---|---|---|
| 115年底前 | 確認公司在金管會路徑圖、接軌藍圖的組別,判斷E-2、E-11加分是否適用;盤點績效評核制度、友善婚育津貼與假別、性別薪資差異資料 | E-2、E-11、S-24、S-17、S-20 |
| 116年股東會前 | 開會18日前上傳中英文年報;年報附表與董事會組成依新版題目檢視 | G-4、G-10、S-7 |
| 116年全年 | 法人說明會至少2次、首尾間隔3個月以上;投資人議合與獨立董事參與紀錄;公司網站同步更新 | S-25、S-6 |
| 永續報告書申報時 | 報告書與ESG數位平台資料一致,範疇一、二確信資訊完整 | E-2、E-8、E-9、S-2 |
| 116年10月1日至117年1月31日 | 登入評鑑系統自評,送出前可重複修正 | 全部 |
評分指南公布後,建議再逐題核對一次。永續報告書初稿階段的檢核重點,可參考2026 ESG評鑑最後檢核時機;ESG評鑑的制度沿革可參考證交所ESG評鑑制度正式上路。
116年的分數,取決於資料有沒有放在評鑑會看的地方
評分指南公布前,可以先用三個問題檢查手上的揭露:
Syber可在報告書段落標註對應的評鑑指標與資料來源;DCarbon讓範疇一、二活動數據與佐證檔掛在排放源底下,確信時可往下追到原始單據。
常見問題 FAQ
Q1. 116年ESG評鑑共有幾項指標?權重怎麼分?
116年(2027年)ESG評鑑共72項指標:環境面15題、社會面24題、治理面33題,構面權重分別為21%、33%、46%,另有額外加分題與額外減分題各1題。
Q2. 116年ESG評鑑什麼時候自評、什麼時候公布結果?
自評自116年10月1日起,至遲117年(2028年)1月31日完成;117年3月完成評核,證交所預計117年4月底前公布結果。
Q3. 116年ESG評鑑新增了哪一項指標?
新增S-24「公司是否定期進行員工績效評核,並揭露其實施情形?」,屬社會面A題,評鑑資訊依據為公司網站或永續報告書。
Q4. 哪些指標在116年被刪除?
共刪除4項:E-13環境管理制度、S-8誠信經營政策(併入S-7)、G-2五月底前召開股東常會、G-16審計及薪資報酬委員會成員資格與運作情形揭露。原G-29法人說明會則改列S-25。
Q5. E-2範疇一、二排放量一定要取得第三方確信嗎?
要拿E-2的基本分,116年起須就過去一年範疇一、二排放量取得第三方確信,評鑑資訊依據是ESG數位平台的溫室氣體排放欄位。準備時應確認確信資訊已申報到該欄位,並等評分指南說明「過去一年」所指年度。只揭露排放量而沒有確信,依指標文字將無法取得E-2的基本分。
Q6. ESG評鑑總分最高可以超過100分嗎?
可以。三個構面合計最高100分,116年AA題3題、A+題19題各可加1分,構面以外最多加22分,另有額外加分,再扣除額外減分。
Q7. 只把資料寫進永續報告書,ESG評鑑就能得分嗎?
不一定。作業手冊說明評鑑資訊依據是每題至少應揭露的位置,永訊智庫逐題整理後,72題中有45題的依據未列永續報告書,例如S-6只看公司網站、E-11只看年報。資料只寫在報告書而沒有放到指定位置,這些題目可能無法得分。
Q8. 116年ESG評鑑的評分指南公布了嗎?
截至2026年11月2日,證交所ESG評鑑專區只上架116年修正總說明、作業手冊、指標與兩份修正對照表,評分指南與參考範例尚未公布。115年版是在115年1月30日上架,僅供參考。
延伸閱讀
- 115年ESG評鑑攻頂指南:3題AA+17題A+全拆解
- 2026 ESG評鑑最後檢核時機:永續報告書初稿完成後的6大重點
- IFRS第三階段調整:強制接軌由1,970家減為約560家,金管會4項過渡措施整理
- 第12屆公司治理評鑑結果完整解讀
- 證交所ESG評鑑制度正式上路:快速掌握更新重點
官方資料來源
- 證交所公司治理中心:ESG評鑑專區:116年度修正總說明、作業手冊、指標Excel、指標與題型修正對照表下載(2026年10月30日上架);115年度指標與評分指南
- 證交所新聞稿:證交所發布116年度(第二屆)ESG評鑑指標(2026年10月30日):72項指標、適用期間、各類變動項數與增修重點
- 證交所公司治理中心:ESG評鑑簡介:由公司治理評鑑轉型、結果級距與分組公告方式
- 金管會新聞稿:環境部×金管會共同優化永續揭露接軌路徑(2026年9月23日):E-2、E-11加分條件所稱路徑圖與接軌藍圖的最新調整
本文資料來源:臺灣證券交易所公司治理中心2026年10月30日發布之116年度ESG評鑑新聞稿、修正總說明、作業手冊、指標(附件五)、指標修正對照表與題型修正對照表,以及115年度ESG評鑑指標;E-2、E-11加分適用對象之說明另參考金融監督管理委員會2026年9月23日新聞稿。72題評鑑資訊依據之分類統計為永訊智庫依附件五逐題整理,非官方分類。116年評分指南與參考範例尚未公布,逐題得分要件以證交所公告為準。本文內容僅供資訊參考,不構成法律或專業建議。
常見問題
查看全部系統
目前可確認的模板包含 GRI、SASB、TCFD、TNFD、IFRS S1/S2、SDGs,以及台灣 ESG 申報與公司治理評鑑相關模板;實際可用項目依當前方案
第一次
可以。第一次撰寫時,系統的價值不是替代判斷,而是把章節架構、資料負責人、佐證、初稿與審核狀態集中管理,降低跨部門來回
系統
Syber 為雲端 SaaS,初始設定通常可在短時間內完成;實際導入時程取決於框架範圍、使用者數量、歷年資料、權限設定與是否需要
把永續揭露
用 Syber 管理章節分工、指標資料、審核紀錄與揭露進度,把 IFRS、SASB、GRI 等要求落到團隊
下一步怎麼判斷先把文章中的揭露要求轉成章節、資料來源與負責人;若會牽涉多人協作、版本控管與查證,再評估是否需要報告書