
範疇一、二、三依排放源與企業的關係分類。逐一說明三個範疇的判斷方式、範疇三 15 類與 ISO 14064-1 類別對照,並以 2025 年開放資料看上市櫃公司的範疇三
讀完後先判斷
如果你是為了排放係數、ISO 14064、CBAM 或碳資料而來,下一步是確認活動數據、係數版本與佐證能否
目錄
範疇一、範疇二、範疇三是 GHG Protocol 依「排放源與企業的關係」所做的分類:範疇一是企業擁有或控制的排放源所產生的直接排放,範疇二是購入電力、蒸汽、熱或冷卻所對應的間接排放,範疇三則是價值鏈中其餘的間接排放。讀完這篇,你可以判斷手上每一筆資料該歸哪個範疇、該向廠務、採購還是供應商取得,也能分辨範疇三與 ISO 14064-1 的「類別 3」為什麼不是同一件事。
分類看的是關係,而不是排放發生的地點或費用掛在哪個會計科目。同一項活動,對不同企業可能落在不同範疇:發電公司燃燒燃料,與購電公司使用電力,觀察角度就不相同。因此分類之前,盤查邊界必須已經確定,包括納入哪些公司、廠區與資產,以及各項設備是持有、租賃還是由企業控制;租來的設備,不會因為「不是自己的」就一律歸入範疇三。定義依據為 GHG Protocol 企業標準。
範疇一:企業擁有或控制的排放源
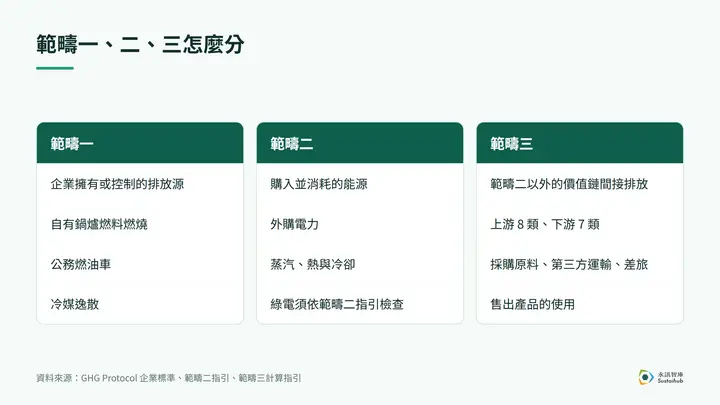
範疇一是盤查邊界內、由企業擁有或控制的排放源所產生的直接排放,常見的有自有鍋爐的燃料燃燒、公務燃油車,以及冷媒逸散。這類資料多半來自廠務端的燃料使用與設備紀錄。
實務上最容易出錯的不是計算,而是邊界:同一座廠區裡,哪些設備屬於企業控制、哪些是承租或由他人營運,會直接決定一筆燃料排放該放在範疇一還是範疇三。這也是為什麼邊界說明需要寫出納入與排除的理由,而不只是一張據點清單。
範疇二:購入的電力、蒸汽、熱與冷卻
範疇二計算的是企業購入並消耗的能源,在生產端所對應的排放,最常見的是外購電力,也包括蒸汽、熱與冷卻,計算方式依 GHG Protocol 範疇二指引。
買了綠電或碳權,並不能只憑購買行為就把範疇二改成零。綠電契約與能源屬性憑證,須按範疇二指引檢查品質與適用方法;碳權抵換則與購入能源的排放計算是兩回事。用電紀錄、契約與係數依據,都應完整保留。
範疇二的規則也正在修訂。GHG Protocol 2026 年 7 月更新已說明整合企業標準的開發安排,範疇二公眾諮詢的回饋仍是修訂工作的一部分。在修訂定案前,已發布的指引與仍在討論的提案應分開看待,例如更細的時間匹配,目前還不是已生效的義務。這段期間更有用的準備,是把用電量、用電地點、契約與能源屬性文件,以及所用的係數與方法整理完整,而不是更動歷年排放數字。依 GHG Protocol 2026 年 7 月 29 日公布的標準開發計畫,整合後的草案預計 2027 年第 2 季公開諮詢,正式版預計 2028 年第 4 季發布。修訂的討論背景可參考〈GHG Protocol 範疇二修訂對企業電力盤查的三大啟示〉,其中的未來安排仍以官方後續更新為準。
範疇三:價值鏈上的 15 類間接排放
範疇三涵蓋範疇二以外的價值鏈間接排放,分成上游 8 類與下游 7 類,從採購原料一路延伸到產品售出後的使用與廢棄。下表列出每一類對應的活動,以及通常最先需要找的資料;各類的最低邊界與計算方法,以 GHG Protocol 範疇三計算指引為準。
| 類別 | 活動 | 通常最先需要的資料 |
|---|---|---|
| 1 | 上游:購買的商品與服務 | 原料、零件及委外服務的取得資料 |
| 2 | 上游:資本財 | 設備、機台與建築等資本採購 |
| 3 | 上游:燃料與能源相關活動 | 未列入範疇一、二的燃料與能源上游排放 |
| 4 | 上游:運輸與配送 | 購入運輸服務與上游物流的重量、距離 |
| 5 | 上游:營運產生的廢棄物 | 委外處理的廢棄物種類、重量與方法 |
| 6 | 上游:商務旅行 | 出差交通方式與里程 |
| 7 | 上游:員工通勤 | 通勤方式、距離及出勤情形 |
| 8 | 上游:租賃資產 | 承租但未計入範疇一、二的資產營運 |
| 9 | 下游:運輸與配送 | 售出後且非企業購買的運輸、配送活動 |
| 10 | 下游:售出產品的加工 | 中間產品在客戶端的加工活動 |
| 11 | 下游:售出產品的使用 | 產品使用階段的能源需求與使用情境 |
| 12 | 下游:售出產品的生命終期處理 | 售出產品的材質、數量與廢棄處理情境 |
| 13 | 下游:租賃資產 | 出租但未計入範疇一、二的資產營運 |
| 14 | 下游:特許經營 | 未計入範疇一、二的加盟或特許經營活動 |
| 15 | 下游:投資 | 未計入範疇一、二的投資相關排放 |
15 類並不代表每一類都一定有排放。沒有特許經營活動的企業,不會因此憑空產生第 14 類排放;但「沒有這項活動」和「有活動卻沒有資料」是兩種不同的狀態,後者不能填成零。把每一類記錄為「沒有這項活動」「有活動且已量化」「有活動但資料不足」三種狀態之一,下一輪盤查時才知道缺口在哪裡、該向誰補件。
分類上最常混淆的有兩處。第一是運輸:由企業購買的第三方運輸服務,包含部分出貨運輸,可能屬於第 4 類;售出後、且不是由企業購買的下游運輸,才依條件歸入第 9 類,判斷時要看誰購買服務、貨物往哪裡去。第二是能源:第 3 類計算的是未列入範疇一、二的燃料與能源上游排放,不能與電費單對應的範疇二重複加總。
供應商還沒有碳排資料時,範疇三一樣可以起步。採購部的年度採購總表是很好的入口:從中辨認原料與資本設備,分別安排資料蒐集,不必把發給所有供應商的同一份問卷當成唯一方法。資料不足的類別,可以由可取得的活動量與次級資料估算,同時記錄來源、假設與限制;例如只有採購金額時,就清楚標示估算基礎,日後取得重量或供應商資料,則記錄方法變更,而不是覆蓋原始紀錄。重要排放項目的資料品質,值得優先改善。
換成 ISO 14064-1 的語言:範疇三不等於「類別 3」
台灣的法規盤查常使用 ISO 14064-1:2018 的類別 1~6。範疇一、二大致對應類別 1、2;範疇三則分散在類別 3~6,其中類別 3 只指運輸的間接排放。兩套語言之間只換報表欄名並不夠,需要逐項核對。
| ISO 14064-1:2018 類別 | 內容 | GHG Protocol 對照提示 |
|---|---|---|
| 1 | 直接排放與移除 | 範疇一直接排放;移除應另依適用標準處理 |
| 2 | 輸入能源的間接排放 | 範疇二 |
| 3 | 運輸的間接排放 | 範疇三第 4、6、7、9 類 |
| 4 | 組織使用產品的間接排放 | 範疇三第 1、2、3、5、8 類 |
| 5 | 與組織產品使用相關的間接排放 | 範疇三第 10~15 類 |
| 6 | 其他來源的間接排放 | 依活動判定;沒有單獨固定對應的範疇三類號 |
來源:環境部盤查作業指引,緒論表 1(PDF 第 11 頁)。這裡只引用該指引的共通分類,其中醫院的法定登錄條件不適用於其他產業。這張表適合用來理解兩套架構的關係;正式轉換時,仍要確認邊界、期間與排放源相同,兩份總量也不必然相等。兩套標準怎麼搭配,可以讀〈企業碳盤查選哪一套?ISO 14064 vs GHG Protocol〉;哪些企業須依法盤查登錄,見〈溫室氣體盤查:哪些企業要盤查登錄〉。
範疇三揭露現況:上市櫃公司做到哪裡?
永訊智庫整理證交所與櫃買中心 2025 年 ESG 資訊揭露開放資料(1,962 家),其中 65.6%(1,288 家)已揭露範疇三排放。產業之間的落差相當明顯:金融保險業(100%)、航運業(84.8%)、鋼鐵工業(79.6%)、通信網路業(77.2%)比例最高;觀光餐旅(39.2%)、紡織纖維(46.2%)、居家生活(46.9%)則不到一半。報告數最多的電子零組件業與半導體業,分別為 72.4% 與 74.8%。
解讀這組數字時有兩點值得留意。其一,這裡的「已揭露」是指開放資料中範疇三排放量大於 0,代表公司有填報數字,並不代表 15 類都已涵蓋,也看不出估算方法與資料品質。其二,這是 2025 年的申報資料;第三階段範疇三改為自願揭露的方案,是在 2026 年 9 月才公布。
根據金管會 2026 年 9 月 23 日公告,第三階段上市櫃公司的範疇三改為自願揭露,並預計於年底前修正年報準則及函令;金融業、保險業、證券期貨業不適用該次調整。這是已公布的政策方向,正式申報仍以後續修正的規定為準。時程細節可搭配〈IFRS 第三階段調整〉與〈2026 最新 IFRS 永續揭露準則問答集〉閱讀;不同日期的文章若出現不同時程,以最新官方公告為準。
這項調整處理的是上市櫃公司的法定揭露,與客戶透過供應鏈問卷要求的範疇三資料,是兩個不同的問題。接到客戶問卷時,值得問清楚對方要的是公司層級的排放、某項產品的碳足跡,還是特定原料與運輸資料,交付內容才會對題。
若要以系統整理盤查資料與計算,永訊智庫 DCarbon 支援 ISO 14064-1 組織碳盤查;系統負責資料整理與計算,正式查證由第三方機構執行。延伸閱讀:要把分類落實成盤查清冊,可以從〈碳盤查是什麼?企業碳盤查 5 步驟〉開始;客戶要的若是單一產品的排放,接著讀〈碳足跡是什麼?產品碳足跡計算與 ISO 14067〉。
常見問題
查看全部範疇一、
在確定組織邊界之後看排放來源:擁有或控制設備的直接排放歸範疇一,購入能源的生產排放歸範疇二,其餘價值鏈間接排放歸範疇三。分類依活動與控制關係判斷,不是看由哪個
範疇三 15 類
不一定。應逐類檢視活動是否存在、是否落在盤查邊界內,並記錄適用與排除的理由;沒有特許經營活動的企業,不會因此憑空產生該類排放。但缺少資料不等於沒有排放,不能
範疇三
不是。範疇三涵蓋其他價值鏈間接排放;ISO 類別 3 只指運輸的間接排放。範疇三的內容主要分布在 ISO 類別 3~6,需要逐項核對,只換報表欄名
把碳
用 DCarbon 依設定的排放係數計算,並整理活動數據與佐證文件,讓盤查資料可追蹤、可審核、可回應
下一步怎麼判斷先把文章中的規範或係數要求轉成資料清單;若資料會跨據點、跨部門或需要查證,再評估是否需要