
-
2027 年
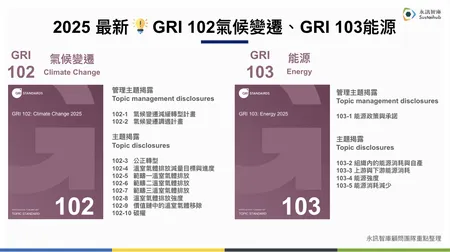
生效! GRI 102、 GRI 103 最新 揭露準則 一次 看: 氣候變遷 與能源 議題解析 永續報告揭露從合規走向實質治理管理揭露,隨著 GRI Standards 在 2025 年 6 月釋出最新條文,包含 GRI 102《氣候變遷 2025》 及 GRI 103《能源 2025》,企業必須面對更細緻的揭露要求,從公正轉型、氣候調適、到範疇三排放資訊透明度的提升,這場更新,不只是條文上的變化,更是組織內部治理邏輯的重構。 本篇將帶您一次了解 GRI 準則更新的背景脈絡、GRI 102、GRI 103 的改版重點,以及企業應從哪些面向開始準備,領先回應
最新準則。 -
氣候
情境 分析 怎麼 做? TCFD / IFRS S2 六 步驟 與假設設定 氣候情境分析不是預測單一未來,而是用多組合理假設檢驗企業策略在轉型風險與實體風險下是否具有韌性。本文整理 TCFD/IFRS S2 情境分析的六個步驟,包含範圍、時間尺度、情境來源、關鍵假設、財務影響
與決策應用。 -
TCFD 氣候
風險 與機會: 轉型 風險、 實體 風險 及財務 影響實例 TCFD 以治理、策略、風險管理、指標與目標四大支柱,引導企業辨識轉型風險、實體風險與氣候機會,再評估對營收、成本、資產及現金流量的影響。這些要求已由 IFRS S2 延續,本文整理風險分類與企業
實作步驟。 -
依
你 正在 處理的 事, 選 一個開始 找同業報告永續報告書資料庫免費搜尋台灣企業 ESG 報告書(10,000+ 份報告)。找同業報告 → 選型指南台灣 ESG 報告書軟體選型指南比較 ESG 報告書系統的功能與費用,再決定要用哪一種工具。看 選型指南 → Syber讓 Syber 協作揭露章節分工、資料蒐集、AI 初稿與審核紀錄。看 Syber 報告流程 → -
TCFD 到 IFRS S2:
氣候 揭露 架構 沿革 與台灣 導入時程 TCFD 工作小組已於 2023 年 10 月完成任務並解散,相關監測責任由 IFRS Foundation 接手。IFRS S2 完整納入 TCFD 的治理、策略、風險管理、指標與目標四大支柱;本文帶你看懂兩者關係與台灣上市櫃公司的分階段
導入時程。
AI 對話暫時無法載入,請再試一次。