
-
台灣
永續 法規 時程 總覽: 盤查、 碳費、 報告書、 IFRS 與評鑑 台灣永續法規分成金管會體系的資訊揭露與環境部的碳管理兩條線。本頁依時間軸整理八項制度的主管機關、適用對象與期限,說明各制度對企業的實際影響,並附上永續報告書確信比例的
現況數據。 -
IFRS
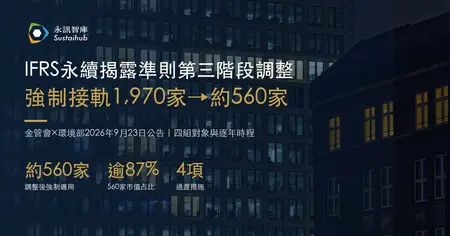
第三階段 調整: 強制 接軌 由1,970 家 減為 約 560 家, 金管會 4 項 過渡 措施整理 金管會與環境部2026年9月23日宣布調整IFRS永續揭露準則適用範圍,強制適用的上市櫃公司由1,970家調整為約560家。第三階段前兩年只需揭露氣候資訊、範疇三改為自願揭露,第二、三階段將免除母公司個體確信,過渡期永續專章擬放寬至股東會前14日申報。本文整理四組對象、逐年時程
與準備重點。 -
2026 IFRS 永續揭露
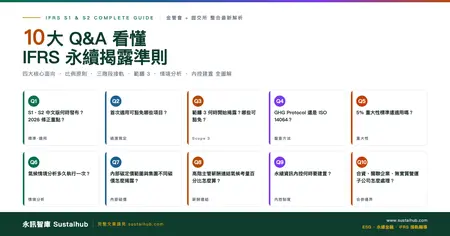
準則 問答集: 範疇 3、 過渡 豁免、 內控 與確信重點 整理 IFRS S1、S2 與台灣接軌問答,區分三階段時程、範疇 3 過渡規定、重大性與內控;附官方法源及揭露資料
盤點示例。 -
依
你 正在 處理的 事, 選 一個開始 找 同業 報告 同業報告 → 選型指南 選型指南 → Syber讓 Syber 協作揭露章節分工、資料蒐集、AI 初稿與審核紀錄。看 Syber 報告流程 → -
IFRS S1
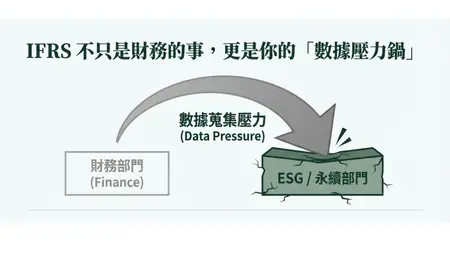
/ S2 來了, 當 永續專章 跟年報 一起 出, 上市櫃 企業 如何 走捷徑? 從 IFRS S1/S2 看見數據治理的急迫性!告別檔案災難,給永續工作者一個真正「永續」的
作業模式
AI 對話暫時無法載入,請再試一次。