
2026年遠伝サステナブル技術サミットが8月28日、アジア太平洋サステナビリティ博覧会で開催されました。SustaihubのCEO李振北は「基準に合うか、出典を追えるか、責任を明確にできるか、審査に耐えるか」というESG AIの4つの問いを提示。AIの回答の信頼性をどう判断するかを解説し、IFRSサステナビリティ開示基準の3段階の適用日程も整理します。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
- フォーラムで語られたこと
- ESGで問われるのは速度より証拠
- 一つ目は法規:サステナビリティ情報と財務報告の同時公表
- 二つ目は顧客とサプライチェーン:CDP、RBA、EcoVadis
- Sustaihubが提示した判断軸:ESG AIの4つの問い
- 01|基準に合っているか
- 02|出典を追えるか
- 03|責任を明確にできるか
- 04|結果は審査に耐えるか
- 4問を日常業務に落とし込む
- 遠伝がSustaihubへ戦略投資
- ESG AIを検討する企業へ:3つの実務提言
- 一、受入基準を評価表に書く
- 二、自動化の前にデータの責任を明確にする
- 三、AIと人の境界を文書化する
- よくある質問
- 自社へのIFRS S1・S2適用はいつですか?
- ESG AIの4問は一般的なAIツール評価とどう違いますか?
- ESGデータが未整理でもAIを先に導入できますか?
- SyberサステナビリティAI Agentと一般的なレポート作成ツールの違いは?
- 関連記事
- 出典
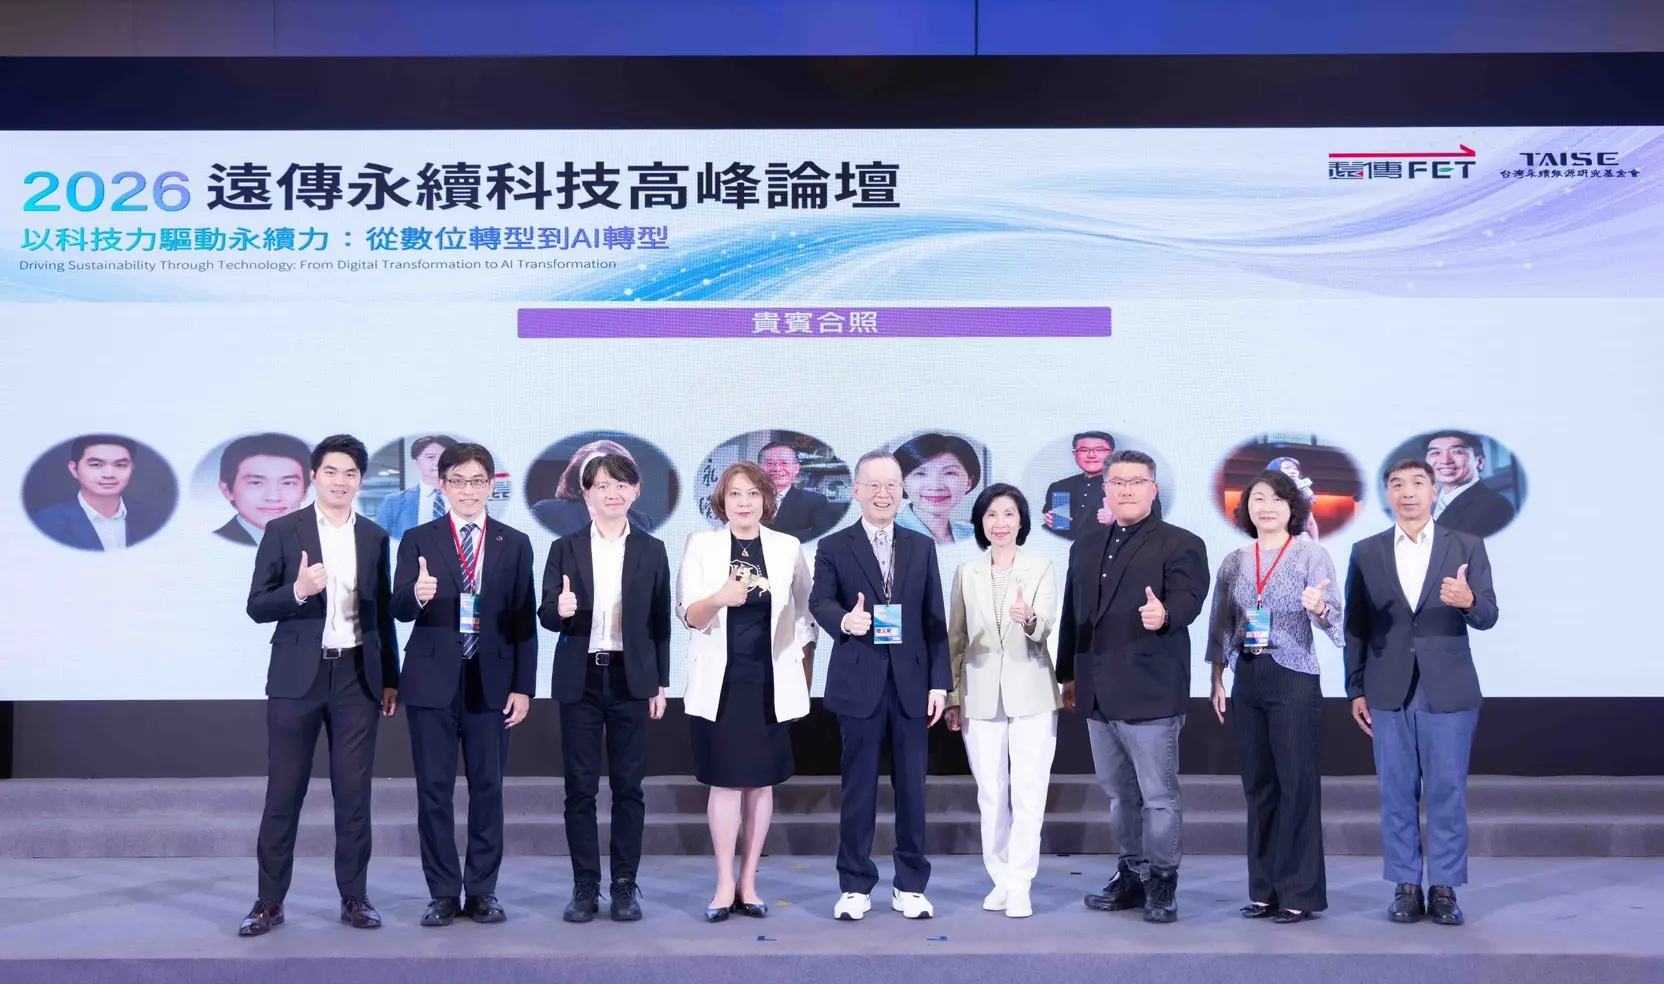
2026年8月28日、遠伝電信と台湾サステナブルエネルギー研究基金会が共催する「2026年遠伝サステナブル技術サミット」がアジア太平洋サステナビリティ博覧会で開催されました。テーマは「技術の力でサステナビリティを推進:デジタル変革からAI変革へ」。招待登壇したSustaihubのCEO李振北が取り上げたのは、AIブームで十分問われていない問題です。ESGの回答をいくら速く生成できても、企業はその信頼性をどう証明するのでしょうか。
当日、遠伝の総経理、CIO、スマートシティチームが共通して語ったのは、まず使えるデータがあり、そのうえでAIの可能性を考えるという順序です。ESGではさらに厳格さが求められます。IFRSサステナビリティ開示基準は2026会計年度(民国115年度)から3段階で適用され、財務報告との同時公表が必要です。CDP、RBA、EcoVadisの顧客要求も重なり、AIの回答すべてに根拠が問われます。Sustaihubは「基準に合うか、出典を追えるか、責任を明確にできるか、審査に耐えるか」の4問を提示しました。
フォーラムで語られたこと
遠伝の総経理井琪は開会挨拶で、デジタル変革とAI変革は技術導入だけでなく、事業モデルや業務プロセスの考え方の転換だと指摘しました。サステナビリティ戦略を経営の中核に置き、AI、5G、ICTを組み合わせて業務効率、ガバナンス、環境・社会価値を高める取り組みを説明しました。
CIO胡徳民は「技術の力でサステナビリティを推進:遠伝のデジタル変革の歩み」で、生成AI、クラウド、データガバナンスを導入し、再現可能な企業向けソリューションへ転換する方法を解説しました。用途は交通、医療、教育、防災、遠隔地のケアに及びます。
スマートシティソリューション担当の張文津は「AI x Green ICT:スマートガバナンスとネットゼロ変革の新たな原動力」を紹介しました。信号、水況監視、スマートメーターをIoT・5G・クラウドと接続し、AIが分析・自律運用する都市システムを構築します。具体例の防災マイクログリッドでは、AIがエネルギー配分を管理し、災害時も避難所の稼働を維持します。
3つの発表に共通する順序は、まず使えるデータを整え、そのうえでAIに何ができるかを考えることでした。SustaihubがESGの場面で続けて論じたかったのも、この問題です。
ESGで問われるのは速度より証拠
企業のAI導入はこの2年で、文章生成から実際の仕事をこなすAI Agentへ進んでいます。多くの場面では速さが価値ですが、ESGは例外です。2方向からの圧力が同時に高まっているためです。
一つ目は法規:サステナビリティ情報と財務報告の同時公表
台湾金融監督管理委員会(Financial Supervisory Commission、FSC)は2026年1月20日、TWSE・TPEx上場企業にIFRSサステナビリティ開示基準の適用日程への注意を促しました。2025年(民国114年)11月12日の規定により、全上場企業が払込資本金に応じた3段階で適用されます。
| 払込資本金 | 適用会計年度 | 初回提出年度 |
|---|---|---|
| 100億台湾ドル以上 | 2026年度(民国115年度)から | 2027年(民国116年)から |
| 50億台湾ドル以上100億台湾ドル未満 | 2027年度(民国116年度)から | 2028年(民国117年)から |
| 50億台湾ドル未満 | 2028年度(民国117年度)から | 2029年(民国118年)から |
FSCは資本金を「サステナビリティ関連財務情報を作成する会計年度の報告期間末の払込資本金」で判断すると説明しています。第1段階は2026年(民国115年)末に100億台湾ドル以上かどうかで決まり、境目に近い企業は適用段階を特に確認する必要があります。
FSCの移行ロードマップでは、台湾はISSBのIFRS S1・S2を直接採用し、株主総会向け年次報告書で基準に従ってサステナビリティ情報を開示し、財務報告と同時公表します。この意味は日程以上に大きなものです。サステナビリティ情報は年1回の刊行物から、財務報告とともに精査される情報へ変わるのです。財務報告が調査され根拠を問われるのと同じように、今後はサステナビリティ情報も確認されます。
二つ目は顧客とサプライチェーン:CDP、RBA、EcoVadis
CDPの環境開示、RBAの責任ある企業行動規範、EcoVadisのサステナビリティ評価は、それぞれ質問や証拠様式が異なります。しかし、数値の出所、計算者、再確認の有無を問う方向は共通しています。
企業に必要なのは、読んで妥当に見える回答だけではありません。追跡でき、確認でき、実際に使える回答が求められます。
Sustaihubが提示した判断軸:ESG AIの4つの問い
李振北は「信頼できる」という抽象的な概念を、企業がその場で尋ねられる4つの質問にしました。
01|基準に合っているか
どの基準、指標、顧客要件に基づく回答でしょうか。IFRS S2の気候関連開示、GRIの項目別開示、EcoVadisの質問では定義と境界が異なります。基準番号を回答に紐づけなければ後から照合できず、検証機関にも渡せません。
02|出典を追えるか
数値はどの資料、版、証拠に基づくのでしょうか。同じ電力使用量でも台湾電力の請求書、エネルギー管理システム、子会社の記入フォームでは、数値と検証可能性が異なります。AIがどれを引用したか見える必要があります。
03|責任を明確にできるか
どの部署が提供し、誰が更新し、質問に答えるのでしょうか。ESGデータは環境・安全衛生、人事、購買、財務、各工場にまたがります。具体的な担当部署を定めなければ、毎年のデータ確認で同じ論争を繰り返します。
04|結果は審査に耐えるか
どこをAIが整理し、どこを専門家が確認するのでしょうか。境界を明示することは消極策ではなく、保証業務や内部監査へ引き継げるようにするためです。
4問を日常業務に落とし込む
この枠組みは自社製品で実現できてこそ意味があります。Sustaihubは4問をSyberサステナビリティAI Agentの業務構造とし、開示構成、出典、協業進捗、審査記録をメール、クラウドドライブ、個別Excelに分散させず、一つの作業の流れに置きました。実際には次の3点を意味します。
- IFRS S1・S2、CDP、RBA、EcoVadisに必要な資料を統合し、同じデータを異なる枠組みの質問に対応づけ、重複入力を不要にします。
- 各回答を証拠ファイルにリンクし、現時点で不足する資料を表示します。
- 入力・変更・審査をした人の記録を残し、保証・監査時に追跡できるようにします。
違いはAIが書く速さより、質問されたときに根拠を示すまでの時間にあります。
遠伝がSustaihubへ戦略投資
遠伝はSustaihubへ戦略投資しています。役割分担は明快で、遠伝はAI・クラウド・企業サービスの基盤と顧客チャネルを、SustaihubはESGデータガバナンスの方法とSyberサステナビリティAI Agentを提供します。
顧客企業にとっての変化は、締切直前に資料を追いかけるのではなく、部門間協働、証拠管理、監査準備を一つの業務フローに組み込めることです。「デジタル変革からAI変革へ」というテーマがESGで成立するには、まずデータガバナンスを整える必要があります。
ESG AIを検討する企業へ:3つの実務提言
一、受入基準を評価表に書く
生成の可否だけでなく、対応する基準、引用資料、責任者、確認者の4問を加えてください。多くのツールの違いはここに現れます。
二、自動化の前にデータの責任を明確にする
担当部署が不明なデータにAIを導入しても、誰も責任を持たない数値が速く生まれるだけです。ツール選び以上に時間がかかることが多いものの、省けない工程です。
三、AIと人の境界を文書化する
AIが文章を整理できる部分と専門家の確認が必須の部分を事前に明確にすれば、内部監査と外部保証はその区分に沿って確認できます。
よくある質問
自社へのIFRS S1・S2適用はいつですか?
FSCの2026年1月20日発表では、払込資本金100億台湾ドル以上のTWSE・TPEx上場企業は2026会計年度(民国115年度)から適用・2027年(民国116年)から提出、50億以上100億未満は2027会計年度(民国116年度)適用・2028年(民国117年)提出、50億未満は2028会計年度(民国117年度)適用・2029年(民国118年)提出です。資本金は関連財務情報を作成する会計年度の報告期間末で判断します。
ESG AIの4問は一般的なAIツール評価とどう違いますか?
一般評価が機能範囲と生成速度を見るのに対し、4問は回答の追跡可能性を確認します。基準・出典・責任・審査が、保証機関、顧客監査、規制当局の追及に耐えられるかを決めます。
ESGデータが未整理でもAIを先に導入できますか?
可能ですが、目的の設定が重要です。この段階の価値は、対応資料のない質問、証拠のないデータ、担当者のいない項目などの不足を特定することで、直接対外文書を作ることではありません。
SyberサステナビリティAI Agentと一般的なレポート作成ツールの違いは?
検証可能な履歴を残すかどうかです。Syberは執筆支援に加え、開示構成、出典、協業進捗、審査記録を同じシステムに残し、各回答から根拠へ戻れるようにします。
関連記事
IFRS S1・S2の初回適用やCDP、RBA、EcoVadisの回答を準備中の方は、4問で現行業務を確認し、答えられない箇所を探してみてください。SustaihubのSyberサステナビリティAI Agentは、開示構成、出典、協業進捗、審査記録を一つのシステムに残し、すべての回答を根拠に紐づけます。
SyberサステナビリティAI Agentを見る コンサルタントチームへ相談出典
- 中央通訊社:AI変革の波へ、遠伝サステナブル技術サミット開催(2026年8月28日)
- FSC:TWSE・TPEx上場企業へIFRSサステナビリティ開示基準の適用日程への注意喚起(2026年1月20日発表)
- FSC証券先物局:台湾のIFRSサステナビリティ開示基準への移行ロードマップ(2023年11月6日発表資料)
フォーラム内容は中央通訊社の2026年8月28日報道、規制日程はFSCの2026年1月20日発表と移行ロードマップに基づきます。民国年には西暦を併記しています。
よくある質問
すべて見るシステムは現在どの国際フレームワークと基準に対応していますか?
現在確認できるテンプレートは、GRI、SASB、TCFD、TNFD、IFRS S1/S2、SDGs、および台湾のESG開示・コーポレートガバナンス評価関連のテンプレートです。実際に利用できる項目は、現在のプランとバージョンでご確認ください。
初めてサステナビリティレポートを作成する場合も、システムを使用できますか?
可能です。初めての作成時、システムの価値は判断を代替することではなく、章構成、データ担当者、エビデンス、初稿、レビュー状況を一元管理し、部門間のやり取りの手間を減らすことにあります。
システム導入にはどのくらいの期間が必要ですか?
Syber はクラウド SaaS のため、初期設定は通常短期間で完了できます。実際の導入期間は、対象フレームワーク、利用者数、過年度データ、権限設定、コンサルタント支援の有無によって変わります。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。