
IFRS S1・S2と台湾での導入に関するQ&Aを整理。3段階の導入日程、スコープ3の経過措置、重要性、内部統制を区別して解説し、公式の法的根拠と開示データの棚卸し例を紹介します。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
- Sustaihub(永訊智庫)のポイント
- 一、IFRSサステナビリティ開示基準とは?S1とS2をまとめて理解する
- 1. ISSBと台湾の導入ロードマップ
- 2. IFRS S1とIFRS S2の違い
- 3. TCFD・GRI・SASBとの関係
- 二、誰が対象か?3段階の導入日程と適用対象
- 1. TWSE・TPEx上場企業の3段階の日程表
- 2. 金融持株会社、銀行、証券会社、先物取引業者の特別規定
- 3. 親子会社、エマージング市場登録企業、新規上場企業はどう判断するか?
- 三、IFRS S1/S2の4つの中核要素:ガバナンス、戦略、リスク管理、指標と目標
- 1. ガバナンス(Governance):開示すべき6つのポイント
- 2. 戦略(Strategy):バリューチェーンからサステナビリティのリスクと機会を識別する
- 3. リスク管理(Risk Management):COSOの5つのリスク対応策
- 4. 指標と目標(Metrics & Targets):気候関連の7つの産業横断的指標
- 四、Q&A集の12回の改訂経緯(FSCの最新ガイダンスを継続的に確認)
- 五、ESG担当者が押さえるべき10のよくある質問を徹底解説
- Q1:IFRS S1・S2の繁体字中国語版はいつ公表されたか?2026年の最新修正のポイントは?
- Q2:IFRSサステナビリティ開示基準の初度適用時に免除される項目は?
- Q3:スコープ3の温室効果ガス排出はいつから開示するか?免除される項目は?
- Q4:温室効果ガスインベントリにはGHG ProtocolとISO 14064のどちらを使うべきか?
- Q5:重要性はどう判断するか?サステナビリティ発展ロードマップの5%開示重要性基準はまだ適用されるか?
- Q6:気候シナリオ分析はどの頻度で実施する必要があるか?
- Q7:インターナルカーボンプライシングの開示範囲はどう判断するか?グループ内で炭素価格が異なる場合は?
- Q8:経営幹部の報酬のうち、気候関連事項と連動する割合はどう計算するか?
- Q9:サステナビリティ情報管理の内部統制制度はいつ整備する必要があるか?
- Q10:合弁企業、関連会社、実質的な事業活動のない子会社のスコープ1・2はどう扱うか?
- 六、企業がIFRSサステナビリティ基準を導入するための6つのステップ
- ステップ1:部門横断のプロジェクトチームを設置
- ステップ2:現状の棚卸しとギャップ分析
- ステップ3:サステナビリティ情報管理の内部統制制度を整備
- ステップ4:「導入計画の実施進捗表」を四半期ごとに取締役会へ報告
- ステップ5:年次報告書のサステナビリティ関連財務情報専章を試作
- ステップ6:第三者保証を取得し、継続的に改善
- 七、比例原則と定量情報の免除:企業は開示負担をどう合理的に軽減できるか?
- 1. 比例原則の2つの仕組み
- 2. 定量情報の免除:3ステップの判断プロセス
- 3. 商業上の機密情報の免除(S1.73, B34-B37)
- 八、IFRSサステナビリティ開示基準で陥りやすい開示上の問題と対策
- 九、SustaihubによるIFRSサステナビリティ開示基準導入支援
- 十、関連資料と公式リンク
- 結び:不確実性を実行可能な次の一歩に変える
- 台湾での適用日程とデータ準備を確認する
- 開示準備の例:水不足リスクをレビュー可能なワークシートに整理する
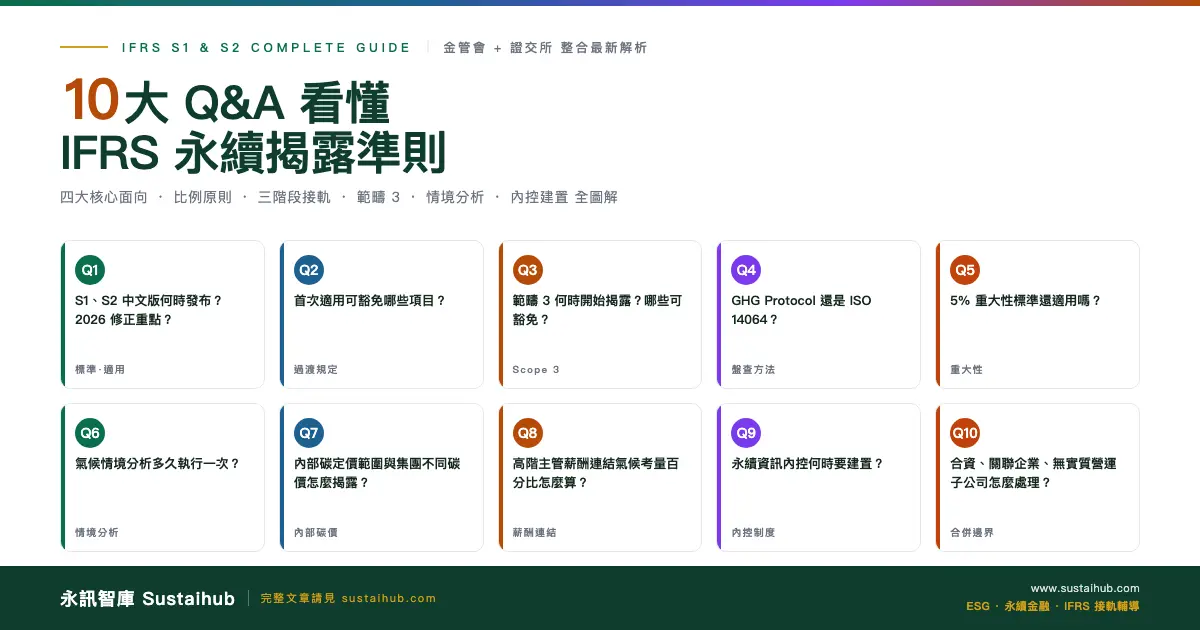
Sustaihub(永訊智庫)のポイント
- TWSE・TPEx上場企業は払込資本金に応じて段階的に導入し、100億台湾ドル以上の企業は2026会計年度から適用されます。2026年9月23日の政策案により、払込資本金20億台湾ドル未満で台湾環境部の規制対象でない企業は導入義務の対象外となりますが、気候に関する基本情報の開示は引き続き必要です。
- スコープ1・2は独立した第三者の保証意見を取得する必要があります。年次報告書の提出時に間に合わない場合は、その旨を年次報告書に記載し、同年10月末までに公開情報観測サイト(MOPS、公開資訊觀測站)で保証済みの排出情報を開示し、保証報告書をアップロードします。スコープ3の保証は現時点では義務づけられていません。
- 従来のサステナビリティ発展ロードマップ(永續發展路徑圖)の5%開示重要性基準は適用されなくなり、IFRS S1第17~19項に基づいて定量的要因と定性的要因を併せて考慮します。温室効果ガス排出の保証結果との差異の重要性判断では、引き続き5%が参考となる閾値です。
- 内部統制制度には「サステナビリティ情報の管理」を含める必要があり、2025年1月1日から施行されています。TWSE・TPEx上場企業には資本金にかかわらず一律に適用されます。
SustaihubがSustaihub サステナビリティレポートデータベースで検索できる2025報告年度のTWSE・TPEx上場企業2,023社のサステナビリティレポートを分析したところ、45.4%が第三者による検証または保証を記載し、25.5%が会計事務所による保証を受けており、「合理的保証」を採用したのは2社のみでした(「記載」とは、申告データの検証・保証機関欄に記入があることを指し、保証がレポート全体に及ぶことを意味しません)。これはサステナビリティレポート自体の検証・保証であり、スコープ1・2排出情報の保証とは別のものです。同業他社のレポートにおける現在の検証体制を把握する参考になります。SustaihubがTWSE・TPExの2025年ESGオープンデータを分析したところ、TWSE・TPEx上場企業1,962社のうち65.6%(1,288社)がすでにスコープ3排出量を開示していました(排出量が0を超える場合を開示済みとしています)。報告書が30件以上ある産業では、金融保険業が100%(オープンデータでは31社)、観光・ホスピタリティ業が39.2%でした。
机には81ページの公式Q&A集、その隣には58ページの実務ガイド要約版——2026年、多くのESG責任者にとって見慣れた光景ではないでしょうか。取締役会からの「当社も対応が必要なのか、いつ始めるのか」という問いに答える一方で、スコープ3、インターナルカーボンプライシング、報酬との連動といった新しい用語の意味も把握しなければなりません。IFRSサステナビリティ開示基準は、紙面上の国際基準から、台湾のTWSE・Taipei Exchange(TPEx)上場企業が直面する現実の課題へと急速に変わりつつあります。
この基準は国際サステナビリティ基準審議会(ISSB)が2023年6月に公表し、TCFDを統合・代替するものです。世界のサステナビリティ報告を「投資家の意思決定に役立つ」方向へ収れんさせることを目指しています。台湾のFSCは関連措置として、年次報告書の記載事項に関する規則と内部統制に関する規則を改正し、「台湾のIFRSサステナビリティ開示基準導入ロードマップ」を公表しました。TWSE・TPEx上場企業は資本金に応じて3段階で導入し、金融持株会社、銀行、証券会社、先物取引業者には各業種の規定が適用されます——第1段階の企業には今年(2026年)から正式に適用されます。
本稿では、導入日程、開示内容、経過措置、内部統制の準備に沿ってよくある疑問を整理し、自社の状況に照らして確認できる公式資料も紹介します。
- 段階別の日程:資本金100億台湾ドル以上は2026年度、50億以上100億未満は2027年度、20億以上50億未満(または前2段階に属さず、台湾環境部〈Ministry of Environment〉の規制対象となる企業)は2028年度から適用。20億未満で規制対象外の企業は導入義務の対象外ですが、気候に関する基本情報の開示は引き続き必要です(2026-09-23調整)。金融持株会社14社はすべて2026年に適用開始。
- 経過措置とスコープ3:初年度は気候関連のみの開示、比較情報の省略が可能。第3段階は最初の2適用年度で気候関連のみの開示が可能です。第1・第2段階は、スコープ3の開示を適用後第4会計年度まで延期できます(第1段階は遅くとも2030年に2029年度分を開示)。2026年9月23日の政策案により、第3段階は任意開示に変更されました。
- 4つの中核要素:ガバナンス/戦略/リスク管理/指標と目標——TCFDの構成をそのまま引き継ぐため、TCFDに取り組んでいない企業には負担が大きくなります。
- 重要性の5%基準は過去のものに:IFRS S1第17-19項に基づく専門的判断へ移行し、定量的要因と定性的要因を併せて考慮します。
- サステナビリティ情報の内部統制はすでに施行済み:資本金にかかわらず2025/1/1から施行。2026年の現在、内部監査はすでに実施されているべきです。
一、IFRSサステナビリティ開示基準とは?S1とS2をまとめて理解する
1. ISSBと台湾の導入ロードマップ
国際サステナビリティ基準審議会(International Sustainability Standards Board, ISSB)は2021年のCOP26でIFRS財団(IFRS Foundation)によって設立され、「投資家を中心とした」世界共通のサステナビリティ開示基準の構築を目指しています。ISSBは2023年6月、最初の2つの基準を公表しました。
- IFRS S1:サステナビリティ関連財務情報の開示に関する全般的要求事項(General Requirements for Disclosure of Sustainability-related Financial Information)— すべてのサステナビリティ課題の開示を規定する「総則」。
- IFRS S2:気候関連開示(Climate-related Disclosures)— TCFD提言を統合・代替し、企業に気候関連のリスクと機会の開示を求めます。
FSC証券先物局は2025年11月12日(金管證審字第 11403851755号令)、IFRS S1およびS2を正式に承認しました。企業は「IFRS Foundation 国際財務報告基準ダウンロード専用ページ」で公式版を入手でき、「IFRSサステナビリティ開示基準導入専用サイト」(https://isds.tpex.org.tw)で繁体字中国語訳と実務ガイドを確認できます。
2. IFRS S1とIFRS S2の違い
| 比較項目 | IFRS S1 | IFRS S2 |
|---|---|---|
| 位置づけ | サステナビリティ情報開示の総則(すべてのサステナビリティ課題を対象) | 気候関連の個別基準(TCFDを代替) |
| 4つの中核要素 | ガバナンス、戦略、リスク管理、指標と目標 | |
| 開示範囲 | すべてのサステナビリティ関連のリスクと機会 | 気候関連の移行リスク、物理的リスク、機会 |
| 指標 | SASBの産業別指標を参照 | 産業横断的指標(GHG排出、影響を受けやすい資産、内部炭素価格、報酬との連動など)+SASBの気候関連指標 |
| 経過措置 | 初年度は比較情報の省略と気候関連のみの開示が可能 | 台湾のTWSE・TPEx上場企業のスコープ3経過措置はFSCの命令に従う。国際基準には別途規定あり |
| シナリオ分析 | リスクの性質に応じて判断 | 気候シナリオ分析を必須とし、気候レジリエンスを評価 |
出典:IFRS S1、IFRS S2|Sustaihub作成
3. TCFD・GRI・SASBとの関係
多くのESG担当者は「すでにTCFDやGRIの報告書を作成しているのに、なぜIFRS S1/S2にも対応する必要があるのか」と疑問に思うでしょう。実際には、それぞれの位置づけが異なります。
- GRI:ステークホルダーを中心とし、企業が経済、環境、人々(人権を含む)に与えるインパクトを開示。台湾のサステナビリティレポートは、引き続きGRIを主要な開示フレームワークとしています。
- SASB:投資家を中心とした産業別の指標。IFRS S1第55項は、SASBの開示トピックを参照し、その適用可能性を考慮するよう企業に求めています。
- TCFD:気候関連開示の提言。IFRS S2に統合・代替され、2023年からTCFDの業務はISSBに引き継がれました。
- IFRS S1 / S2:投資家を中心とし、財務諸表とのつながりを求めるサステナビリティ開示。台湾の年次報告書の「サステナビリティ関連財務情報の専章」は今後これに従って作成し、サステナビリティレポートは引き続きGRIを中心とします。
FSCは、今後の年次報告書の「サステナビリティ関連財務情報の専章」と「サステナビリティレポート」は、目的が異なり、一部の情報は重複し得ると明確に説明しています。年次報告書の専章は財務に重要な影響を与えるサステナビリティ情報を投資家の意思決定向けに開示し、サステナビリティレポートは外部へのインパクトが重要なトピックをステークホルダー向けに開示します。重複する情報は参照先の提示で対応できます。
二、誰が対象か?3段階の導入日程と適用対象
1. TWSE・TPEx上場企業の3段階の日程表
最新の調整(2026年9月23日):FSCと環境部はサステナビリティ開示の導入ロードマップ調整政策案を公表し、IFRSサステナビリティ開示基準の導入が義務づけられるTWSE・TPEx上場企業を約1,970社から約560社に縮小しました。対象は払込資本金20億台湾ドル以上の企業、または排出源が環境部の規制対象で、インベントリ作成と検証が必要な企業に変更されました。払込資本金20億未満かつ規制対象外の企業(約1,410社)には導入を義務づけませんが、気候に関する基本情報の開示は引き続き必要です。第3段階の企業は最初の2会計年度で気候関連情報のみを開示すればよく、スコープ3は任意開示となります。第1・第2段階の日程は変わりません。今回の調整は金融業、保険業、証券・先物業には適用されず、具体的な規定は監督機関が正式に公布する法令に従います。詳しくは、IFRS第3段階の調整:導入義務の対象が1,970社から約560社に縮小をご覧ください。
FSCのロードマップは「払込資本金」で対象を分け、規模が大きい企業ほど早期に導入する仕組みです。一見余裕のある日程ですが、「提出年度」と「開示対象年度」を分けて見ると、第1段階の企業は実際には 2025年第1四半期から動き始める必要があったことが分かります(導入計画を取締役会へ報告)。この点は後ほど詳しく説明します。
(金融持株会社14社すべてを含む)
(中規模のTWSE・TPEx上場企業)
(または前2段階に属さず環境部の規制対象)
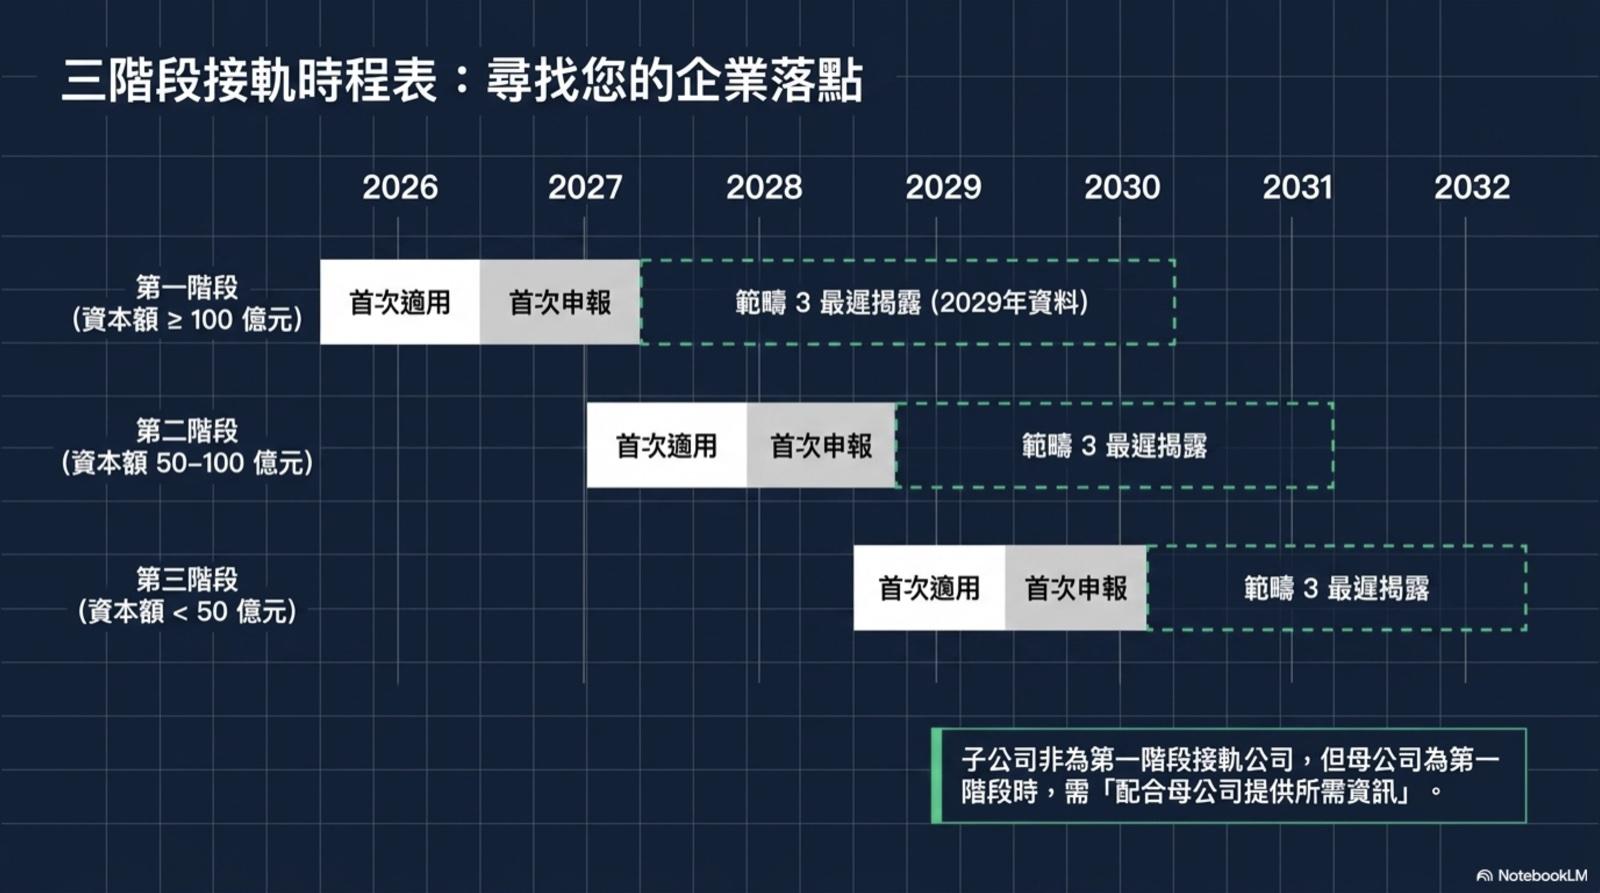
FSCが2025年11月7日に改正した「公開発行会社の年次報告書記載事項に関する規則」と11月12日付の金管證審字第 11403851756号令に基づき、2026年9月23日の政策案を反映した適用対象と日程を下表に示します。具体的な規定は監督機関が正式に公布する法令に従います。
| 段階 | 適用対象 | 初度適用会計年度 | 初回提出年度 | スコープ3開示の最終期限年度 |
|---|---|---|---|---|
| 第1段階 | 払込資本金 ≥ 100億台湾ドル(無額面株式の場合は純資産 ≥ 200億台湾ドル)のTWSE・TPEx上場企業 | 2026年 | 2027年 | 2030年(2029年のデータを開示) |
| 第2段階 | 払込資本金 ≥ 50億かつ < 100億台湾ドル(純資産 ≥ 100億かつ < 200億台湾ドル) | 2027年 | 2028年 | 2031年 |
| 第3段階 | 前2段階に属さず、払込資本金20億台湾ドル以上50億台湾ドル未満、または排出源が環境部の規制対象でインベントリ作成と検証が必要な企業 | 2028年 | 2029年 | 任意開示 |
| 導入義務の対象外 | 払込資本金20億台湾ドル未満、かつ環境部の規制対象外 | 導入義務はないが、気候に関する基本情報の開示は引き続き必要 | IFRSのスコープ3規定への対応義務なし | |
出典:FSCの2025年11月12日付令および2026年9月23日の政策案|Sustaihub作成
払込資本金は「報告期間の末日」時点の額で判断します。企業は2026年から2028年の各年末の払込資本金を見込んで、導入日程に備える必要があります。
2. 金融持株会社、銀行、証券会社、先物取引業者の特別規定
今回の導入では、金融業は「早期対応のレーン」に置かれています。資金供給側である金融業がまず自ら開示を整えることで、投資先にも対応を求められるようにするためです。
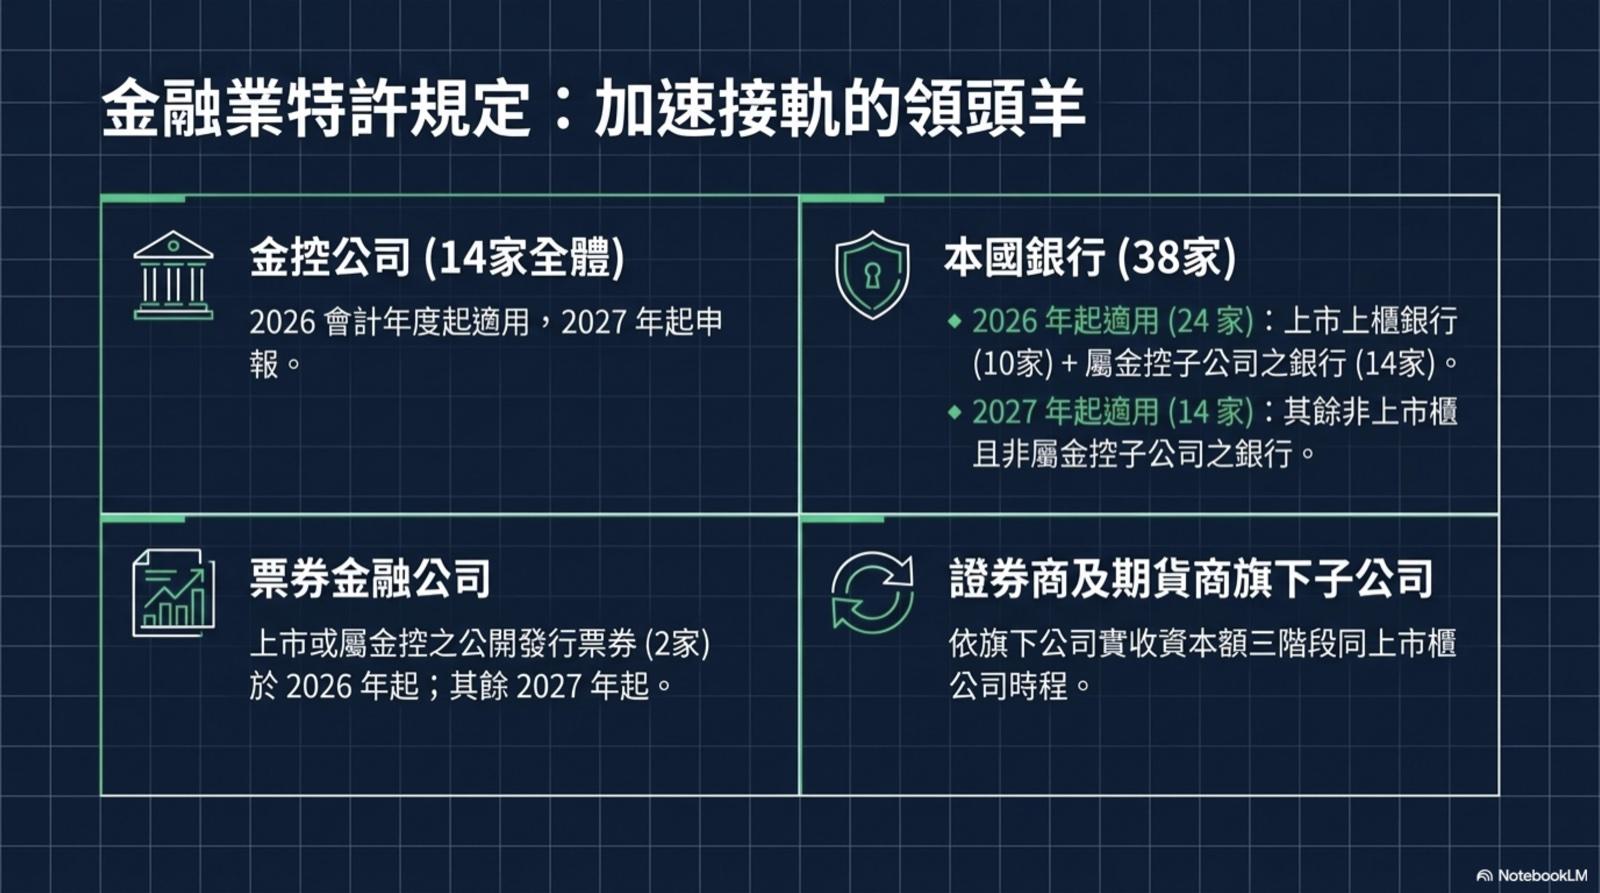
FSCは2025年12月16日付の金管銀法字第 11402739247号令で金融持株会社と銀行業を、2025年12月24日付の金管證券字第 1140385609号令で証券会社と先物取引業者を規定しています。
- 金融持株会社(全14社):2026会計年度から適用し、2027年から提出。
- 台湾国内銀行(全38行に段階的に適用):
- 2026年から適用(計24行):TWSE・TPEx上場銀行(10行)+金融持株会社の子会社である台湾国内銀行(14行)。
- 2027年から適用(計14行):その他の非上場かつ金融持株会社の子会社ではない台湾国内銀行。
- 短期金融会社:上場している、または金融持株会社の子会社である公開発行短期金融会社には、2026会計年度から適用。その他の場合は、監督機関の業種別規定を別途確認してください。
- 証券会社および先物取引業者:TWSE・TPEx上場証券会社、TWSE・TPEx上場企業傘下の総合証券子会社、TWSE・TPEx上場先物取引業者、およびTWSE・TPEx上場企業傘下の専業先物取引子会社は、払込資本金に応じた3段階で適用されます。詳細な対象は公式Q&A集1-1-12を参照してください。
3. 親子会社、エマージング市場登録企業、新規上場企業はどう判断するか?
- 子会社の報告範囲:IFRS S1第20項では、サステナビリティ関連財務開示の報告企業は関連する財務諸表の報告企業と同一(連結財務諸表に含まれる企業)とされています。そのため、第1段階企業の子会社は、親会社が必要とする情報の提供に協力する必要があります。
- 子会社が第1段階の導入対象ではない場合:親会社が資本金100億台湾ドル以上の第1段階企業でも、子会社は自社が属する段階に従って適用し、自社の年次報告書のサステナビリティ専章でIFRSサステナビリティ基準に基づく情報を開示すればよいとされています。
- 当年度に初めてTWSE・TPExに上場した企業:前年度の年次報告書の「サステナビリティ関連財務情報」を提出する必要はありません。例えば、払込資本金120億台湾ドルの企業が2027年1月に上場した場合、2026年度のサステナビリティ情報の提出は不要です。
- エマージング市場登録企業:現時点のロードマップには台湾のエマージング市場登録企業は含まれていません。ただし、FSCは「IFRSサステナビリティ開示基準導入専用サイト」に「ロードマップのシミュレーション」機能を設けています。IPOを計画する企業は、社名、上場予定年度、払込資本金などを入力して開示日程を試算できます。
三、IFRS S1/S2の4つの中核要素:ガバナンス、戦略、リスク管理、指標と目標
IFRS S1/S2で何を書けばよいのか迷っているなら、答えはシンプルです——TCFDでおなじみの4要素を引き継ぎます。TWSEが2026年5月に公表した実務ガイド要約版は、基準全体をガバナンス、戦略、リスク管理、指標と目標の4本柱で整理しています。基準は企業に「どう管理すべきか」を規定せず、現在行っていることを透明性をもって開示するよう求めています。台湾企業にとっては朗報です。サステナビリティのガバナンス体制を一から構築し直す必要はなく、既存の仕組みをIFRSの開示形式に合う表現へと整理すればよいのです。
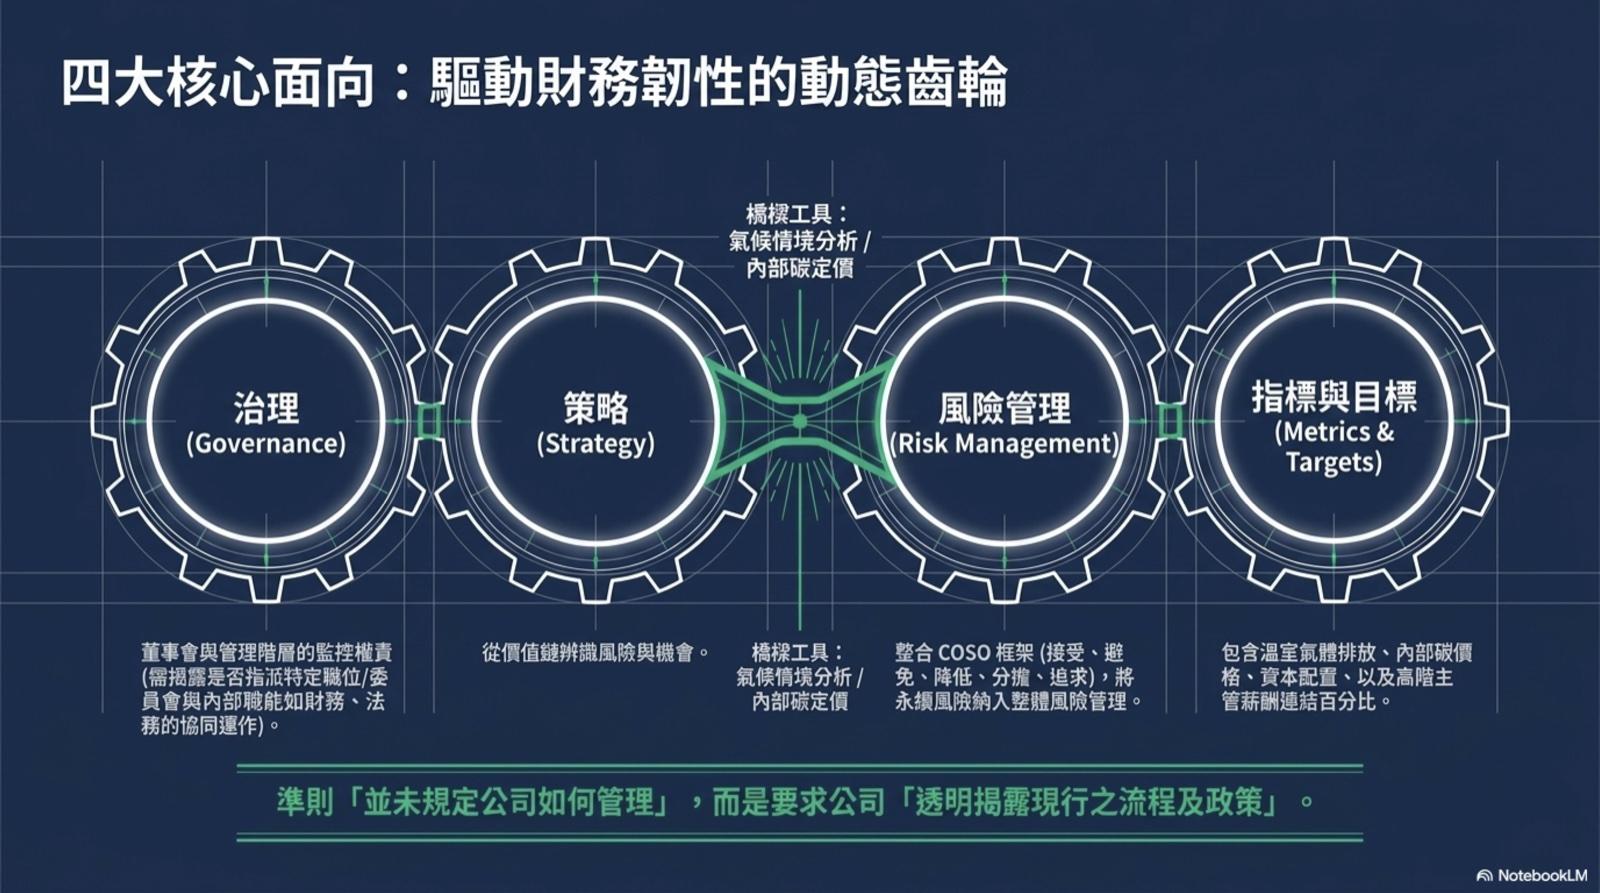
この4つの歯車は独立しているのではなく、相互につながっています。ガバナンスは監督する主体を定め、戦略はリスクと機会を識別し、リスク管理は評価プロセスを構築し、指標と目標は成果を定量化します。どれか1つでも歯車が止まれば、開示全体の説得力が失われます。
1. ガバナンス(Governance):開示すべき6つのポイント
IFRS S1.27(a)およびS2.6(a)に基づき、企業は以下を識別・開示する必要があります。
- サステナビリティ関連のリスクと機会の監督を担うガバナンス機関または個人(取締役会、サステナビリティ委員会、特定の取締役)。
- そのガバナンス機関の責任と権限の範囲。
- そのガバナンス機関によるサステナビリティ課題に関するスキルと専門能力の開発(研修、外部講師、セミナーなどを含む)。
- ガバナンス機関がサステナビリティ情報を入手するための情報伝達の頻度と方法(四半期ごとの報告、即時報告、年次レビューなど)。
- 戦略上の意思決定、重要な取引、リスク管理におけるサステナビリティ関連のリスクと機会の比較衡量の方法。
- サステナビリティの目標設定、および業績指標と報酬方針の連動。
経営陣については(S1.27(b)/S2.6(b))、サステナビリティ関連のリスクと機会のモニタリング、管理、監督で担う主要な責任、特定の役職や委員会(サステナビリティ責任者、ESG委員会など)への委任の有無、統制や手続の採用の有無、社内機能(財務、法務、事業部門)との連携方法を説明する必要があります。
2. 戦略(Strategy):バリューチェーンからサステナビリティのリスクと機会を識別する
IFRS S1はバリューチェーン(Value Chain)を「報告企業のビジネスモデルおよび事業を営む外部環境に関連する、相互作用、資源、関係の全範囲」と定義しています(S1.32, B2, B4, B5)。抽象的に聞こえますが、分解すると、おなじみの5つの事業活動になります。
各段階にはサステナビリティリスクが潜んでいる可能性があります。上流サプライヤーの労働慣行、自社工場の水資源、輸送時の排出から回収・処分の責任まで、すべて確認が必要です。
まずバリューチェーン内で企業の将来見通しに影響し得るサステナビリティ関連のリスクと機会を識別し、その後、重要性と適用基準に応じて開示内容を決めます。データ収集は不足状況に応じて優先順位を付けられますが、初年度は自社の事業や一次サプライヤーだけを評価すればよいとは限りません。
リスク評価の4つの視点
従来の企業のリスク評価は、「発生確率 × 影響」という2軸のマトリクスにとどまりがちでした。しかし実務ガイドは、サステナビリティリスクが慢性的で複数年にわたり、予測しにくいため、2軸では評価を誤りやすいと指摘しています。次の4つの視点で評価することを推奨します。
なぜ「脆弱性」が鍵となるのでしょうか。企業が直ちに適応の仕組みを整える必要があるかどうかを直接左右するためです。発生確率は低くても脆弱性が極めて高いリスク(唯一の海外工場が異常気象に見舞われる場合など)は、発生確率が高くても対応策が十分に整っているリスクより、企業の将来見通しに大きく影響する可能性があります。
また、サステナビリティ関連のリスクを識別する際は、「利用者の視点」と「経営陣の視点」を併せて考慮し、関連するリスクと機会を判断する必要があります。経営陣または主要な利用者の「いずれか」が企業の将来見通しへの影響を予想する場合、そのリスクや機会は関連性のあるリスクまたは機会に該当します。
3. リスク管理(Risk Management):COSOの5つのリスク対応策
実務ガイドはCOSOのリスク管理フレームワークを参照し、5つのリスク対応策を示しています。
| 対応方法 | 定義 | 具体例 |
|---|---|---|
| 受容 | リスクの深刻度を変える措置を講じず、綿密に監視する | 短期的な影響を管理可能なサプライチェーンのサステナビリティリスクを注視し、安定操業を維持する |
| 回避 | リスクを排除する。特定のリスクを一切許容せず、完全に回避または最小化する | 重要な工場が地震の多発地域にあると分かり、リスクの低い地域への移転を決定する |
| 低減 | 軽減措置を講じ、残余リスクを許容可能なリスク選好の範囲に抑える | 太陽光発電施設の建設に対する地域住民の反対リスクを評価し、投資判断を調整する |
| 分担 | 外部との連携(保険、合弁、サプライヤーなど)を通じてリスクの一部を移転する | 従業員向けの保険に加入し、労働災害が会社の財務に与える影響を低減する |
| 追求 | リスクに対応しながら、価値を生み出す機会へ転換する | 製造工程を改善して廃棄物処理費を削減し、精製して副産物として販売する |
全社的なリスク管理プロセスに統合する4つのステップ:(1)サステナビリティの概念を理解 →(2)プロセスと機能を特定 →(3)リスク分類を更新 →(4)リスク管理要素を調整。
4. 指標と目標(Metrics & Targets):気候関連の7つの産業横断的指標
IFRS S2第29項は、企業に 7つの気候関連の産業横断的指標の開示を求めています。
- 温室効果ガス排出:スコープ1・2・3の排出量(原則としてGHG Protocolで測定)。
- 気候関連の移行リスク:移行リスクの影響を受けやすい資産または事業活動の金額と割合。
- 気候関連の物理的リスク:物理的リスクの影響を受けやすい資産または事業活動の金額と割合。
- 気候関連の機会:気候関連の機会に対応する資産または事業活動の金額と割合。
- 資本配分:気候関連のリスクと機会に配分した資本的支出、資金調達、投資の金額。
- 内部炭素価格:意思決定に炭素価格を適用しているか、その方法、および温室効果ガス排出1トン当たりの価格。
- 報酬:経営幹部の報酬に気候関連の考慮事項を組み込んでいるか、その方法、および連動する報酬の割合。
産業横断的指標に加え、企業は SASBの産業別指標と、サステナビリティリスクへの対応や機会の獲得に向けて設定した自社独自の指標および目標も開示する必要があります。
四、Q&A集の12回の改訂経緯(FSCの最新ガイダンスを継続的に確認)
FSCが2023年9月18日に『IFRSサステナビリティ開示基準Q&A集』を初めて公表して以来、 12回の改訂が行われました。改訂経緯を把握することで、企業は政策の変化に対応できます。
| 改訂日 | 主な内容 |
|---|---|
| 2023.09.18 | 第1問から第9問を初めて公表 |
| 2024.02.29 | 構成を「政策・法規」と「IFRSサステナビリティ開示基準」の2大テーマに変更 |
| 2024.11.08 | 7–8月の説明会で寄せられた企業の質問を整理し、3大テーマ、累計60問に変更 |
| 2025.06.10 | IFRS S1の経過措置、子会社の取得・処分、バリューチェーンの推計などの設問を追加 |
| 2025.07.22 | リスク軽減活動の識別と開示に関する4問を追加(2-1-12から2-1-15) |
| 2025.11.26 | FSCによる「公開発行会社の年次報告書記載事項に関する規則」の改正に合わせ、導入日程を調整し、証券会社・先物取引業者の規定を追加 |
| 2026.04.09 | 「基準の構成に対応するQ&A一覧」を追加し、気候シナリオ分析、産業横断的指標、報酬との連動などの設問を補足 |
| 2026.04.14 | FSCによるIFRS S2「温室効果ガス排出の開示に関する修正」の承認・公表に合わせ、第1-1-5問を改訂 |
出典:FSC『IFRSサステナビリティ開示基準Q&A集』の各改訂|Sustaihub作成
企業のESGまたは財務・経理責任者は、四半期ごとにQ&A集の改訂経緯を確認し、関連する更新事項を社内研修や内部統制の確認リストに反映することをお勧めします。
五、ESG担当者が押さえるべき10のよくある質問を徹底解説
以下の10のQ&Aは、Sustaihubが81ページのQ&A集から、ESG担当者がよく検索し、実務でも誤りやすい主要論点を選んだものです。各問に原典の設問番号を付けているため、元の文書をすぐ確認できます。
Q1:IFRS S1・S2の繁体字中国語版はいつ公表されたか?2026年の最新修正のポイントは?
対応するQ&A:1-1-5
FSCは2025年11月12日(金管證審字第11403851755号令)にIFRS S1およびS2を承認しており、繁体字中国語版は「国際財務報告基準(IFRSs)ダウンロード専用ページ」で入手できます。会計研究発展基金会がIFRSサステナビリティ開示基準の中国語翻訳を担当しています。
2026年の最新修正の中心は、ISSBが2025年12月11日に公表し、FSCが2026年4月13日に承認した IFRS S2「温室効果ガス排出の開示に関する修正」(Amendments to Greenhouse Gas Emissions Disclosures)です。企業は2026年1月1日から早期適用を選択できます。主な修正点は次の4つです。
- スコープ3カテゴリー15の投融資に伴う排出量:測定と開示を投融資に伴う排出量に限定できます(カテゴリー15のその他の非投融資業務を除く)。
- 金融業の産業分類の柔軟化:商業銀行業務または保険業務を行う企業は、投融資に伴う排出量を開示する際、世界産業分類基準(GICS)以外の産業分類システムを使用できます。
- 温室効果ガス測定方法の柔軟化:企業の全部または一部が、監督機関から「GHG Protocol(2004年版)」以外の測定方法を求められる場合、その部分は監督機関の規定に従って別の方法を使用できます。
- GWP値の柔軟化:温室効果ガス排出量を換算する際、監督機関から別のIPCC評価報告書の地球温暖化係数(GWP)の使用を求められる場合、その部分は監督機関の規定に従うことができます。
Q2:IFRSサステナビリティ開示基準の初度適用時に免除される項目は?
対応するQ&A:2-1-9、2-1-15
IFRS S1付録Eの経過措置に基づき、FSCは台湾企業のサステナビリティ対応の成熟度の違いを考慮して、TWSE・TPEx上場企業に以下の経過的な免除を認めています。
- 初年度は気候関連のみの開示が可能:第1・第2段階の初度適用年度は、IFRS S2に基づく気候関連のリスクと機会の情報のみを開示できます。第3段階は2026年9月23日の案により、最初の2適用年度は気候情報のみを開示でき、IFRS S1のうち気候関連のリスクと機会に関する規定(適正な表示、重要性、報告企業、つながりのある情報など)のみを適用します。
- 初年度は比較情報の開示が不要:初度適用年度は比較期間の情報を省略できます。
- スコープ3の開示延期:第1・第2段階は適用後第4会計年度までスコープ3の開示を延期できます(第1段階は遅くとも2030年に2029年度分を開示)。2026年9月23日の政策案により、第3段階は任意開示に変更されました。第1・第2段階の日程はFSCの11403851756号令に基づき、金融業には従来の規定が適用されます。
注意:IFRS S1第72項は「サステナビリティ関連財務開示がIFRSサステナビリティ開示基準のすべての要求事項に準拠していない限り、企業は当該開示が同基準に準拠していると表明してはならない」と定めています。したがって、企業にとってIFRSサステナビリティ開示基準の適用初年度とは、初めて基準の要求事項に完全に準拠する年度です。2025年に一部の規定を先行適用しても初年度とはみなされません。
Q3:スコープ3の温室効果ガス排出はいつから開示するか?免除される項目は?
対応するQ&A:1-2-5、1-2-6、2-2-11
開示時期:第1・第2段階は適用後第4会計年度までスコープ3の開示を延期できます(第1段階は遅くとも2030年に2029年度分を開示)。2026年9月23日の政策案により、第3段階は任意開示に変更されました。スコープ3を初めて開示する際は比較情報が不要です。金融業には別途、該当する規定が適用されます。
開示範囲:スコープ3の15カテゴリーの温室効果ガス排出をインベントリの検討対象に含める必要があります。ただし、企業は「IFRSサステナビリティ開示基準導入専用サイト」に掲載されている「スコープ3温室効果ガスインベントリ作成の参考ガイドおよびQ&A集」の付録二・Q&A第(4)問と「スコープ3温室効果ガスインベントリ作成の参考ガイド(要約版)」を参照し、産業チェーン上の位置と重要な排出源カテゴリーの識別に基づき、開示するカテゴリーを決定できます。
2026年4月13日にFSCが承認したIFRS S2の修正では、さらにスコープ3カテゴリー15の測定と開示を投融資に伴う排出そのものに限定することが認められ、金融業の負担が軽減されました。
データ収集が難しい場合の対応:
- IFRS S2の測定フレームワーク(第B38項から第B57項)に従って推計し、一次データを優先的に使用します(企業のバリューチェーン内の特定活動のデータ、検針値、水道・電気料金の請求書、サプライヤーが提供する特定活動のデータ)。
- 一次データを取得できない場合は、二次データ(第三者データベースの業界平均データ)も組み合わせ、バリューチェーンの情報を推計できます。
- TWSE、TPEx、台湾先物取引所、台湾集中保管振替機関は2024年と2025年に「スコープ3インベントリ実践ワークショップ」を開催し、「スコープ3温室効果ガスインベントリ作成の参考ガイドおよびQ&A集」と同ガイドの要約版を公表しました。
Q4:温室効果ガスインベントリにはGHG ProtocolとISO 14064のどちらを使うべきか?
対応するQ&A:1-2-1、1-2-2
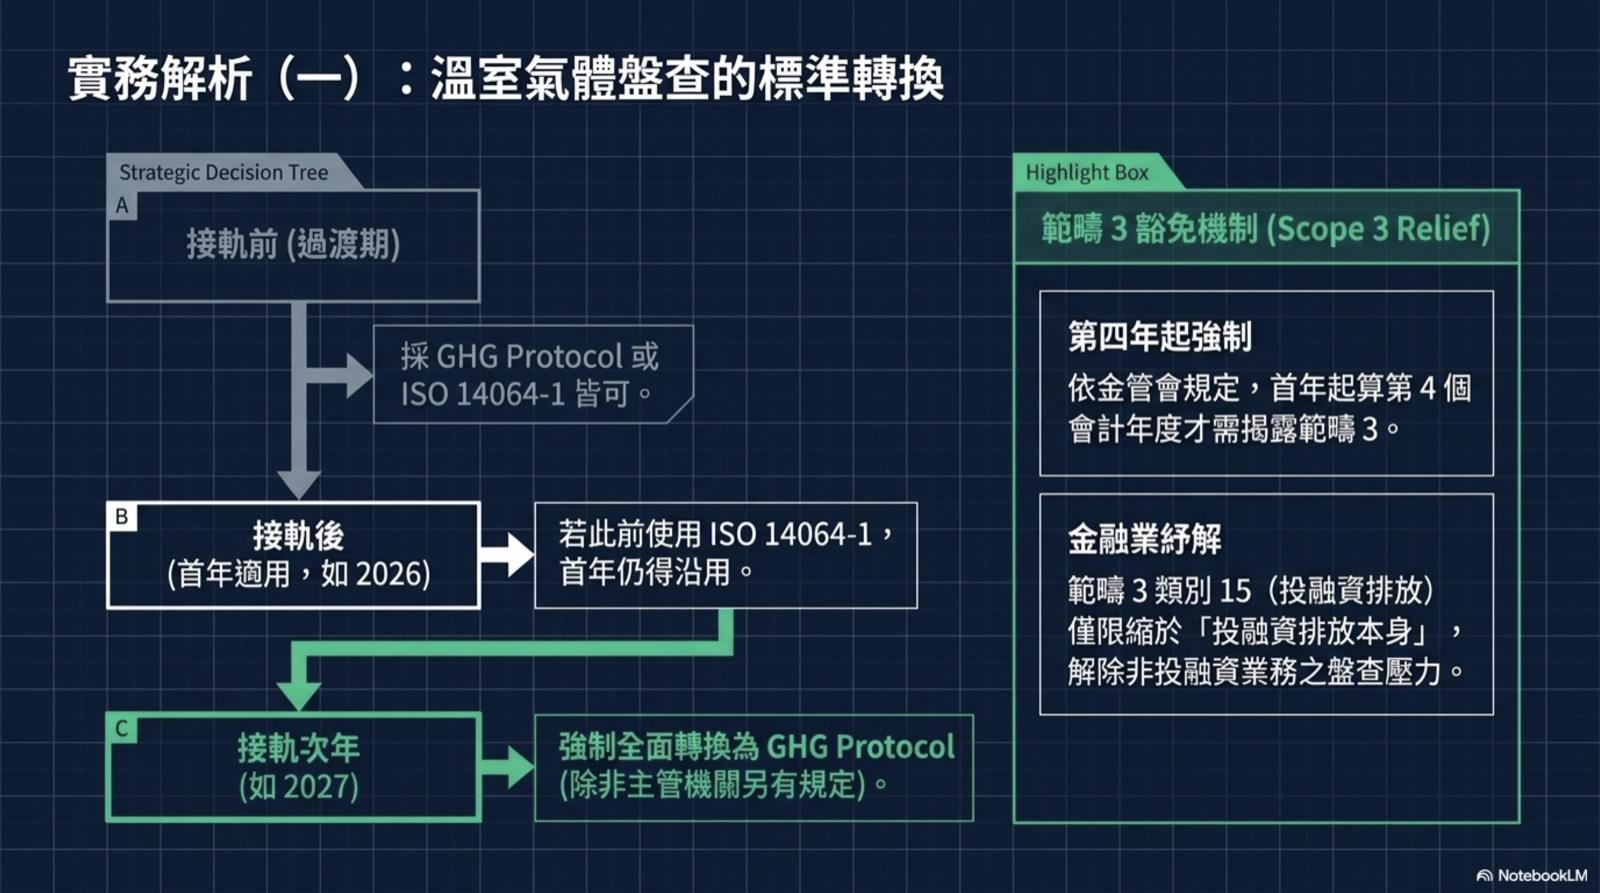
導入前:GHG Protocol(2004年版)またはISO 14064-1を使用。ロードマップに基づくインベントリの範囲に環境部の規制対象排出源が含まれる場合、その排出源には環境部の規定を直接適用してインベントリ作成と保証を実施できます。
導入後:IFRS S2の関連規定に従い、次のとおり対応します。
- 測定方法:気候関連情報の温室効果ガス排出の測定方法は、気候変動対応法によりインベントリ作成が必要な排出源に環境部所定の方法を適用する場合を除き、温室効果ガスプロトコル:企業の算定・報告基準、またはFSCが承認する方法に基づいて測定する必要があります。また、IFRS S2の気候関連開示の規定に従い、適用した方法、測定アプローチ、インプット、仮定などを開示します。
- 経過措置:初度適用の前年度の報告期間に、他の方法(ISO 14064-1など)で温室効果ガス排出を測定していた場合、初度適用年度は引き続きその方法を使用できます。例えば2026年に第1段階で導入するTWSE・TPEx上場企業が2025年にISO 14064-1を使用していた場合、2026年度もIFRS S2第C4項(a)の経過措置によりISO 14064-1で測定できます。2027年度はGHG ProtocolまたはFSCが承認する方法と、該当する例外に従います。
- 2026年の新たな修正:企業の全部または一部が、監督機関から「温室効果ガスプロトコル(2004年版)」以外の測定方法を求められる場合、その部分には監督機関の規定に従って異なる方法を使用できます。
保証に関する規定:スコープ1・2は独立した第三者の保証意見を取得する必要があります。年次報告書の提出時に間に合わない場合は、その旨を年次報告書に記載し、同年10月末までに台湾の公開情報観測サイト(MOPS)で保証済みの温室効果ガス排出情報を開示し、保証報告書をアップロードします。スコープ3の保証は現時点では義務づけられていません。
Q5:重要性はどう判断するか?サステナビリティ発展ロードマップの5%開示重要性基準はまだ適用されるか?
対応するQ&A:1-2-10、2-1-4
結論:5%の開示重要性基準は適用されなくなりました。Q&A集1-2-10では2025年4月、従来のサステナビリティ発展ロードマップQ&A集Q5の「開示に含まれない温室効果ガス排出量は総排出量の5%を超えてはならない」という規定が明確に削除されました。
IFRSサステナビリティ開示基準の導入後は、IFRS S1第17から19項の重要性規定を適用し、自社の状況に応じた専門的判断によって重要性の基準を決定します。重要性は「情報の省略、誤表示、不明瞭化が、一般目的財務報告の主要な利用者(投資家)の意思決定に影響すると合理的に見込まれるか」で判断します。IFRS S1第B21項に基づく重要性の判断では、定量的要因と定性的要因を考慮する必要があります。
実務例:連結財務諸表上の金額が重要でない項目でも、関連するサステナビリティのリスクと機会の財務的影響や指標情報まで重要でないとは限りません。例えば、企業が自社業種のSASB基準から「労働慣行」をグループに適用する開示トピックと特定した場合、ある子会社の賃金総額は財務諸表の重要性基準に届かないかもしれません。しかし、地域別の平均賃金が同業他社より著しく低い、または高いことで企業の評判に影響する可能性など、定性的要因も考慮すれば、その子会社の平均賃金情報を重要と判断し、除外しない場合があります。
例外に注意:温室効果ガス排出の保証結果との差異の重要性判断では、引き続き 5%が参考となる閾値です。保証済みの排出情報と当初の年次報告書の提出情報との差異が、当初の提出値の5%に達する場合、または5%未満でも企業がその性質を重要と判断した場合は、取締役会の承認を得て訂正提出することが適切です。
Q6:気候シナリオ分析はどの頻度で実施する必要があるか?
対応するQ&A:2-2-8、2-2-9
IFRS S2付録B第B18項によれば、気候シナリオ分析を毎年やり直す必要はありませんが、少なくとも戦略策定の周期に合わせて更新する必要があります。シナリオの仮定と分析結果の適切性を維持するためです。
一方、IFRS S2第22項(a)に基づく開示(企業の気候レジリエンスの評価結果)は、報告期間ごとに更新する必要があります。つまり、シナリオ分析自体は戦略策定の周期に合わせて更新できますが、気候の不確実性がビジネスモデルと戦略に与える影響についての最新の見解を反映するため、レジリエンスは毎年評価しなければなりません。
実務例:ある企業が戦略策定の周期に従って2年度ごとに気候シナリオ分析を実施(直近は2026年、次回更新は2028年を予定)し、各報告期間に気候リスクへのレジリエンスを継続評価している場合:
- 2026年の報告期間:IEAのネットゼロ排出シナリオ(NZE)を用いて気候シナリオ分析(炭素賦課金リスクの影響評価など)を実施し、企業の気候レジリエンス(コスト圧力への対応戦略の実行可能性や適応能力など)を開示します。
- 2027年の報告期間:既存のシナリオの仮定と分析結果が引き続き適切と判断したため、シナリオ分析をやり直す必要はありません。ただし、報告期間の事業実績、戦略調整、適応能力などに基づいて気候レジリエンスを評価・開示します。
また、IFRS S2第25項(a)(ii)および第25項(b)は、気候関連のリスクと機会を識別、評価、優先順位付け、モニタリングするプロセスの開示を求めています。これには、その識別にシナリオ分析を使用しているか、どのように使用しているかが含まれます。将来を見据えるシナリオ分析は、移行政策、技術の代替、需要の変化、異常気象などの構造的変化の識別に役立ち、その後のレジリエンス評価と開示の一貫性も高めます。
実務ガイドでは、気候レジリエンス評価を毎年繰り返せる判断プロセスとして設計しています。毎年レジリエンスを評価し、戦略策定の周期に従ってシナリオ分析を再実施し、事業や外部環境に重大な変化があれば随時開始します。
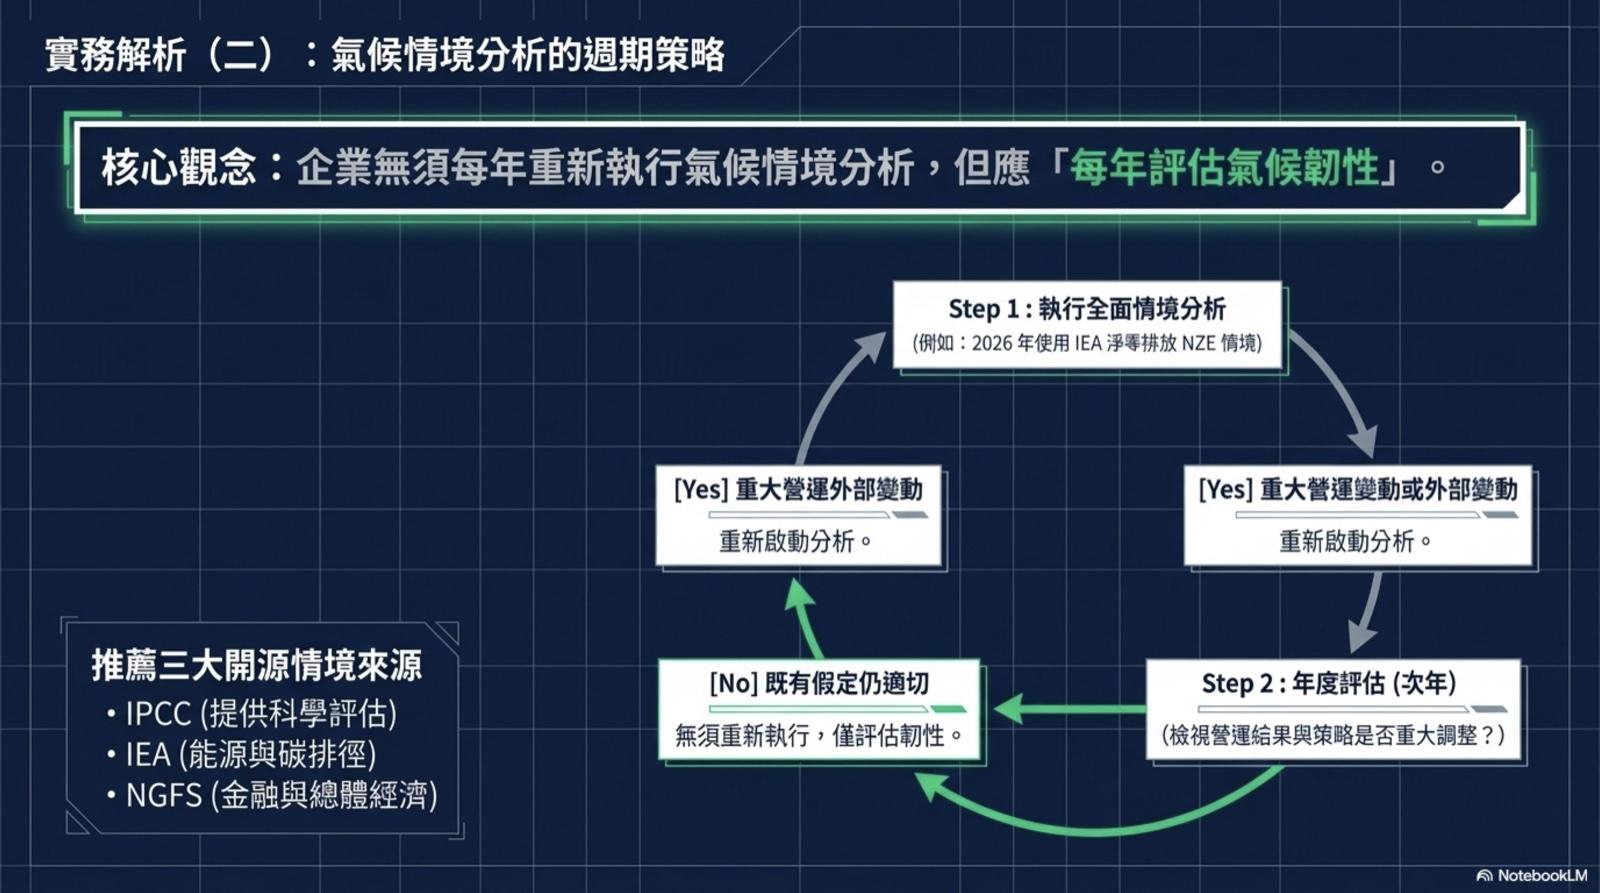
気候分析に使える3つの主な情報源(企業のシナリオ分析に直接引用可能):
- 気候変動に関する政府間パネル(IPCC):世界の気候変動に関する科学的評価を提供し、政府や企業の気候リスク・影響の識別と政策立案を支援します。
- 国際エネルギー機関(IEA):主にエネルギーシステムが気候変動に与える影響を分析し、将来のエネルギー利用動向と炭素排出を評価します(NZEネットゼロシナリオなど)。
- 気候変動リスク等に係る金融当局ネットワーク(NGFS):各国の中央銀行と監督機関で構成され、金融分野の気候リスクと機会に焦点を当て、シナリオ分析を提供します(金融持株会社・銀行向け)。
Q7:インターナルカーボンプライシングの開示範囲はどう判断するか?グループ内で炭素価格が異なる場合は?
対応するQ&A:2-2-3、2-2-13
IFRS S2第29項(f)のインターナルカーボンプライシングに関する規定に基づき、企業は以下を開示します。
- 意思決定に内部炭素価格を適用しているか、どのように適用しているか(投資判断、移転価格設定、シナリオ分析など)。
- 温室効果ガス排出コストの評価に使用する、温室効果ガス排出1トン当たりの価格。
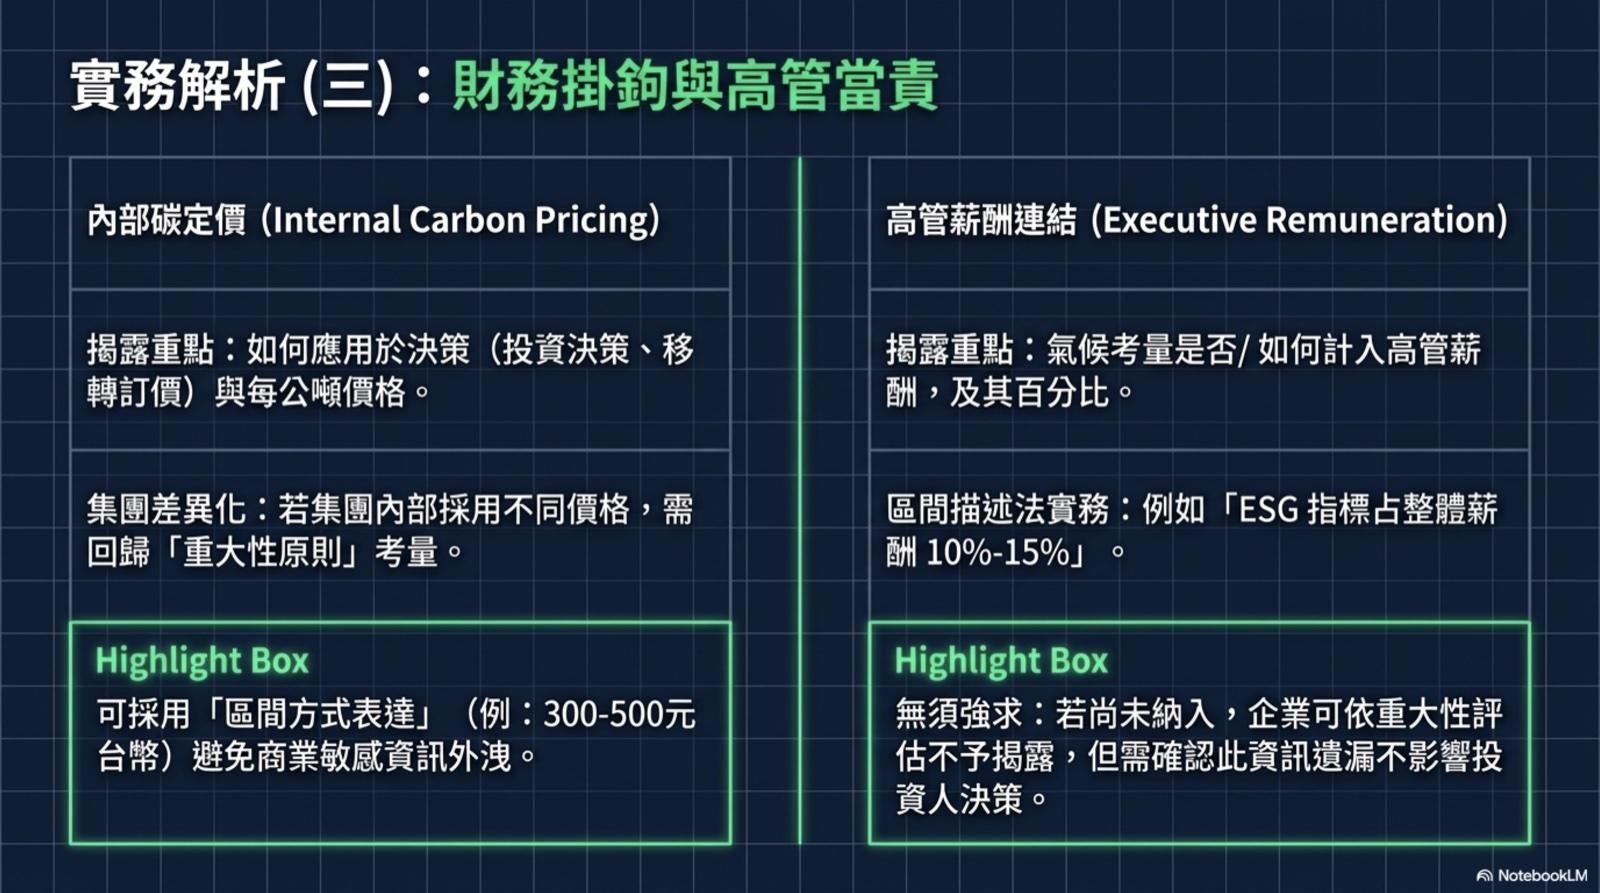
インターナルカーボンプライシングの関連情報の開示は、スコープ1・2・3の温室効果ガス排出管理に限定されません。内部炭素価格を排出管理と意思決定に実際にどう活用しているかに応じて開示します。
グループ内で炭素価格が異なる場合の開示方法:連結グループ内の企業が異なる内部炭素価格を採用している場合、IFRS S1第17から19項の重要性原則と第B29からB30項の集約・分解の規定に立ち返り、すべての事実と状況を考慮して、重要な情報を不明瞭にしない集約・分解の方法を判断します。次の点を検討するとよいでしょう。
- 重要性の原則:一部の企業(親会社や主要な事業拠点など)の炭素価格情報が重要であり、内部炭素価格を用いたグループの意思決定に関する重要な情報を十分に代表すると判断する場合、その情報を開示します。
- 共通の特性に基づく集約:例えば、炭素価格制度の適用範囲(活動、地域、企業など)ごとに集約し、対応する炭素価格を開示します。グループ内の炭素価格管理の仕組みが異なる場合、平均価格で示すなどの集約を行う前に、その方法がグループの管理体制と意思決定用途を忠実に表すかを評価します。重要な情報が不明瞭になるおそれがある場合は、適切に分解して説明します。
- 範囲による表示:「グループの内部炭素価格は1トン当たり300から500台湾ドル」など、範囲で示すこともできます。ただし、範囲が広いほど利用者にとって情報価値が低下する可能性があります。
実務ガイドでは、内部炭素価格の導入を4段階に分けています。社内合意の形成→方法の選定→試行→監督・評価という流れです。Sustaihubの支援経験では、台湾企業がつまずきやすいのは第2段階(方法の選定)と第4段階(事業部門での実際の活用)です。
取締役会と関係部門の支持を得て、内部炭素価格のワーキンググループを設置します。
シャドープライス、炭素賦課金、暗示的炭素価格、社内取引の4類型から選びます。
特定の部門や意思決定の場面で試行し、結果に応じて調整します。
展開拡大+KPIとの連動+研修を進め、定期的に見直します。
Q8:経営幹部の報酬のうち、気候関連事項と連動する割合はどう計算するか?
対応するQ&A:2-2-14
IFRS S2第29項(g)の報酬に関する規定に基づき、企業は以下を開示します。
- 気候関連事項を経営幹部の報酬に組み込んでいるか、その方法についての説明。
- 当期に認識した経営幹部の報酬のうち、気候関連事項と連動する割合。
開示に当たっては、当期の財務諸表に認識した経営幹部の報酬を計算基礎とし、気候関連事項と連動する割合を計算します。
グループ内で管理の仕組みが異なる場合の開示方法:連結グループ内の企業が、経営幹部の報酬に気候関連事項を組み込む際に異なる仕組みを採用している場合は、IFRS S1第17から19項の重要性原則と、第B29からB30項の集約・分解の規定に従います。実務では、グループの管理体制を反映できる、より実行可能な方法で開示できます。
- 「総報酬の最大5%」「ESG指標の割合は約10%から15%」「変動報酬のウエイトは10%」など、経営幹部の報酬と気候関連事項の連動割合を範囲で説明する。
- 重要な企業について、報酬と気候指標の連動に関する情報を個別に列挙する。
- 開示に含めない情報がある場合も、IFRS S1の重要性原則に基づき慎重に評価し、判断根拠を保存する必要があります。省略が主要な利用者の意思決定に影響すると合理的に見込まれないことを確認します。
気候関連事項を経営幹部の報酬に組み込む8つのステップ(TWSE実務ガイド要約版5.1.4節に基づく):
- 気候と戦略を連動:気候目標を事業戦略とリスク管理に統合します。
- 目標と戦略・計画を連動:気候目標(ネットゼロなど)を移行計画に組み込み、短期・中期のマイルストーンを設定し、権限と責任を明確にします。
- 適切なステークホルダーの参加:報酬、サステナビリティ、財務、リスク管理などの部門が、報酬指標の設計と意思決定に参加します。
- 適切な指標を選定:世界の脱炭素動向と現行の報酬・インセンティブ体系を考慮し、適切な気候指標(スコープ1+2排出量、再生可能エネルギー比率、ネットゼロのマイルストーンなど)を選びます。
- 仕組みを設計:市場の実務と自社の目標を参考に、報酬インセンティブの仕組みと計算式を設計します。
- 報酬委員会の参加:気候課題への対応に向け、報酬委員会と取締役会の参加・承認を求めます。
- 明確に開示:仕組みと指標を明確に開示し、事業戦略および気候関連開示との整合性を確保します。
- レビューと調整:仕組みの有効性を定期的にレビューし、時間の経過とともに設計、指標、目標を調整します。
Q9:サステナビリティ情報管理の内部統制制度はいつ整備する必要があるか?
対応するQ&A:3-1-1

FSCは2024年4月22日に「公開発行会社の内部統制制度構築に関する規則」の改正を公表しました。第8条第4項により、TWSEまたは証券会社の営業所を通じたTPEx市場で株式が取引される企業は、内部統制制度にサステナビリティ情報の管理を含める必要があり、2025年1月1日から施行されています。対象はTWSE・TPEx上場企業で、資本金にかかわらず一律に適用されます。
整備のポイント:
- 内部統制の設計の有効性:「公開発行会社の内部統制制度構築に関する規則」第8条・第13条、および「TWSE/TPEx上場企業のサステナビリティレポート作成・提出に関する規則」第5条第3項などに基づき、既存のサステナビリティ情報と作成プロセスの修正箇所を特定し、必要な内部統制を設計します。
- 内部統制の運用の有効性:前述の「設計上の統制ポイントが実際に実行されているか」を自己評価項目に含めます。
- 監査計画:TWSEとTPExの「上場企業の内部統制制度の検査手続に関する規定」に基づき、検査で規定への不適合が見つかった場合、企業に具体的な改善措置の策定を求め、改善完了まで継続的に追跡します。重大な不備があれば、規定に従い違約金を課すことがあります。
新たにTWSE・TPEx上場を申請するエマージング市場登録企業:2024年に上場申請、2025年に上場を予定する企業は、前述の規定に基づき遅くとも上場前にサステナビリティ情報管理を内部統制制度に組み込み、年次監査計画の監査項目に含める必要があります。2025年に申請する場合は、申請時点で制度の構築と運用を完了し、2025年度の監査計画に含める必要があります。
金融業:FSCは2024年8月28日付の金管銀國字第11302725761号通知で、金融持株会社と銀行に対し、2024年末までにサステナビリティ情報管理を内部統制制度へ組み込む関連計画を完成させるよう通知しました。保険業については2024年5月7日に関連規定を改正し、2025年1月1日から適用しています。
Q10:合弁企業、関連会社、実質的な事業活動のない子会社のスコープ1・2はどう扱うか?
対応するQ&A:1-2-4、2-2-10
関連会社と合弁企業の温室効果ガス排出量は、現行のQ&A集に従い、支配力基準(財務支配力基準または経営支配力基準)、もしくは出資比率基準を選択して算定し、一貫して適用する必要があります。
- 企業が財務支配力基準を採用し、関連会社に財務支配力がないと判断する場合、別途その会社の温室効果ガスインベントリ情報を取得する必要はなく、IFRS S2第29項(a)(iv)(2)に従ってゼロと開示します。合弁企業については共同で財務支配力を持つため、持分比率に応じて排出量を認識します。
- 企業が経営支配力基準を採用し、関連会社や合弁企業に経営支配力を持つと判断する場合は、その排出量を100%認識します。支配力がなければ0%となります。
- 企業が出資比率基準を採用する場合は、関連会社や合弁企業の持分比率に応じて排出量を認識します。
- なお、GHG Protocolの方法を採用するかどうかにかかわらず、IFRS S2第B26~B28項に従い、使用した測定アプローチとその理由などを開示する必要があります。
実質的な事業活動のない子会社のリスク評価:IFRS S1では、サステナビリティ関連財務開示の報告企業は、関連する財務諸表と同じ連結報告企業に基づく必要があります。個別の子会社に実質的な事業活動がなくても、グループのリスク管理プロセスに含め、将来見通しに影響すると合理的に見込まれる気候関連のリスクと機会が残っていないか評価します。例えば、資産の保有、契約・保証責任、所在地の物理的リスクなどです。実質的な事業活動がなく、物理的リスク(工場の洪水被害など)や移行リスク(炭素税の課税など)が極めて低く、グループの財務への影響も重要でないと評価した場合は、重要性の判断(IFRS S1第18項)と比例原則(IFRS S1付録B第B6項、IFRS S2第11項)に基づき、簡素化した評価プロセスを採用できます。
六、企業がIFRSサステナビリティ基準を導入するための6つのステップ
Q&A集のテーマ3-1(サステナビリティ情報の内部統制)と3-2(導入計画)の規定を踏まえ、Sustaihubは次の6つのステップで体系的に導入を進めることを推奨します。部門横断チームの設置から第三者保証の取得まで、一段ずつ進むことで2026年の規制対応に近づきます:

ステップ1:部門横断のプロジェクトチームを設置
Q&A集3-2-1によれば、IFRSサステナビリティ開示基準の導入プロジェクト責任者には、サステナビリティ関連業務(方針の推進や資源配分など)を統括する経営幹部が就く必要があります。サステナビリティ責任者または最高財務責任者を責任者とし、サステナビリティ、財務・経理、リスク管理、コンプライアンス、内部監査などの部門を含めることを推奨します。チームには財務・経理担当者を加える必要があります。IFRSサステナビリティ開示基準は、開示情報と財務諸表とのつながりと整合性を重視しているためです。
ステップ2:現状の棚卸しとギャップ分析
会計研究発展基金会が公表した「IFRS S1・S2と年次報告書・サステナビリティレポートの項目別ギャップ分析」(導入専用サイトの「実務ガイド・Q&A/ギャップ分析」に掲載)を使用し、現在の開示とIFRSサステナビリティ開示基準との差異を項目ごとに確認して、補強すべき事項を整理します。
ステップ3:サステナビリティ情報管理の内部統制制度を整備
Q&A集3-1-1に基づき、TWSE・TPEx上場企業は2025年1月1日から「サステナビリティ情報管理の内部統制制度」を構築する必要があります。TWSEとTPExが2024年5月24日に改訂した「内部統制制度の有効性判断に関する参考項目」の例(特にRA1.7.7 サステナビリティ情報の作成)を参考にし、RCM(Risk Control Matrix)を用いてリスク評価と統制活動を統合できます。
ステップ4:「導入計画の実施進捗表」を四半期ごとに取締役会へ報告
Q&A集3-2-2によれば、第1段階の企業は2025年第1四半期から、前四半期に実施した導入計画の作業項目を取締役会の報告事項とし、報告した四半期の終了後15日以内にESGデジタルプラットフォームへアップロードします。2027年第2四半期に、前四半期(2027年第1四半期)の実施項目を報告するまで継続します。当該四半期の進捗表に実施すべき項目がなければ、取締役会への報告と提出は不要です。
ステップ5:年次報告書のサステナビリティ関連財務情報専章を試作
Q&A集3-2-2によれば、導入計画の実施項目「4-1. 年次報告書のサステナビリティ情報専章を完成し、取締役会の承認を得る」の主要な成果物は、専章を承認した取締役会の議事録です。第1段階の企業が2027年第1四半期の取締役会で2026年次報告書の専章を承認する際、「導入計画の実施進捗表」の完了状況も併せて報告できます。その後、2027年4月15日までに導入計画の実施状況を提出します。
ステップ6:第三者保証を取得し、継続的に改善
Q&A集1-2-7、1-2-9によれば、現時点では年次報告書の温室効果ガス情報以外のサステナビリティ課題に保証は義務づけられていません。ただし、企業は「TWSE・TPEx上場企業のサステナビリティレポート保証機関管理要綱」(2022.12.21公表)に基づき、認定保証機関(大手4会計事務所や専門の第三者機関など)を選び、情報の品質と正確性を段階的に高められます。スコープ1・2の保証意見は年次報告書の提出時に取得し、間に合わない場合は同年10月末までにMOPSで開示する必要があります。
七、比例原則と定量情報の免除:企業は開示負担をどう合理的に軽減できるか?
IFRSサステナビリティ開示基準は、企業の資源制約、データや専門家の利用可能性など実務上の課題を考慮し、「比例原則(Proportionality Principle)」を導入して開示負担を軽減しています。導入準備で見落とされやすい一方、作業量を合理的に減らすうえで重要な仕組みです。
1. 比例原則の2つの仕組み
| 分野 | 「過大なコストや労力をかけずに…合理的で裏付け可能な情報」 | スキル、能力、資源の考慮 |
|---|---|---|
| リスクと機会の識別 | ✅【S1.B6(a) / S2.11】 | — |
| バリューチェーンの範囲の決定 | ✅【S1.B6(b) / S2.B36】 | — |
| 現在の財務的影響 | — | — |
| 予想される財務的影響 | ✅【S1.37 / S2.18】 | ✅【S1.39 / S2.20】 |
| 気候関連のシナリオ分析 | ✅【S2.B1】 | ✅【S2.B8】 |
| 特定の産業横断的指標カテゴリーの算定 | ✅【S2.30】 | — |
| スコープ1・2の温室効果ガス排出量の測定 | — | — |
| スコープ3の温室効果ガス排出量の測定 | ✅【S2.B39】 | — |
「過大なコストや労力をかけずに利用可能な、合理的で裏付け可能な情報」という概念(S1.B9-B10, BC12):企業内部のリスク管理プロセス、業界や同業他社の経験、外部の格付け、報告書、統計など、さまざまな内部・外部データを使用できます。
「スキル、能力、資源の考慮」(S1.37, 39/S2.18, B6):開示の作成に利用できるスキル、能力、資源に見合ったアプローチを用いる必要があります。あるサステナビリティ関連のリスクまたは機会について、予想される財務的影響の定量情報を提供するスキル、能力、資源がない場合、その定量情報を提供する必要はなく、代わりに定性情報を提供できます。
2. 定量情報の免除:3ステップの判断プロセス
すべてのサステナビリティリスクについて、無理に財務的影響を数値化する必要はありません。基準にはこうした配慮が組み込まれていますが、適切に利用するには3つの判断を通過する必要があります。実務ガイドでは、この考え方を「負担軽減ファネル(Burden-Relief Funnel)」として整理しています。

IFRS S1.38-40とS2.19-21に基づき、企業は次の流れで定量情報の開示が必要か判断できます。
- 影響を個別に識別できるか?できない場合 → 代替開示(定性情報+複合的な財務的影響の定量情報)へ。
- 測定の不確実性が高すぎて定量情報が有用でなくなるか?該当する場合 → 代替開示へ。
- 企業に技術、能力、資源があるか?ない場合 → 代替開示へ。
- 3つの判断をすべて通過 → 財務的影響の定量情報を完全に開示。
3. 商業上の機密情報の免除(S1.73, B34-B37)
「サステナビリティ関連の機会」に関する情報が商業上の機密に当たり、次のすべての条件を満たすと判断する場合、企業はその情報を省略できます。
- その情報がまだ公開されていない。
- 開示によって企業の経済的利益が著しく損なわれる。
- 経済的利益を著しく損なわずに、開示要求の目的を満たす方法(集約したレベルでの開示など)で開示することができない。
この免除を適用する場合は、省略した情報について免除を使用した旨を開示し、各報告日に適用可能性を再評価する必要があります。なお、この免除は「サステナビリティ関連の機会」のみに適用され、サステナビリティ関連のリスクには適用されません。
八、IFRSサステナビリティ開示基準で陥りやすい開示上の問題と対策
以下では、基準とQ&A集から6種類の確認事項を整理しました。報告範囲、データの差異、判断記録の点検に活用できます。

| よくある問題 | 対応する基準/Q&A | 対策 |
|---|---|---|
| 年次報告書のサステナビリティ専章の開示後に重要な誤謬が判明 | IFRS S1第83項および第B58-59項(Q&A 2-1-7) | 実務上不可能な場合を除き、過年度の比較数値を修正再表示し、誤謬の内容を開示します。実務上不可能な場合は、その原因となる状況を開示します。 |
| 年次報告書とサステナビリティレポートの報告企業が一致しない | IFRS S1第20項(Q&A 2-1-1) | サステナビリティレポートは従来GRIを中心とし、範囲が広い一方、年次報告書の専章は連結財務諸表の範囲と一致させる必要があります。同じ情報があれば、レポートから年次報告書を参照できます。 |
| 温室効果ガスの保証済み数値と当初の年次報告書の提出値に重要な差異 | IFRS S1第83項および第B55-59項(Q&A 1-2-2) | 提出情報を訂正し、差異の理由を説明します。差異が当初の提出値の5%に達する、または企業が重要と判断する場合は、改めて取締役会の承認を得たうえで、同年10月末までに訂正を完了する必要があります。 |
| 外貨換算レートの明確な規定がない | IFRS S1第77-82項(Q&A 2-1-19) | 実務では当期の財務諸表の為替レートを用い、対応する会計項目(損益、資産など)に応じて推計できます。重要な測定の不確実性が生じる場合は、その源泉、仮定、見積りに関する判断を規定に従って開示します。 |
| 長期的な気候リスクの評価に高い測定の不確実性がある | IFRS S1第79項(Q&A 2-1-6、2-1-18) | 基準は高い測定の不確実性を伴う情報の開示を認めています。不確実性の源泉、仮定、概算、その他の判断を開示し、定量化が不確実であることだけを理由に開示を省略してはなりません。 |
| GRIトピック別スタンダードの更新に対応していない | Q&A 1-1-6 | GRI 101:生物多様性2024は2026年1月1日に発効し、GRI 304を置き換えたため、2025年度のサステナビリティレポートに適用します。GRI 102:気候変動2025とGRI 103:エネルギー2025は2027年1月1日に発効し、2026年度のレポートに適用します。 |
出典:IFRS S1/S2およびFSCのQ&A集|Sustaihub作成
九、SustaihubによるIFRSサステナビリティ開示基準導入支援
Sustaihubは長年、台湾のESGとサステナブルファイナンス分野で、TWSE・TPEx上場企業、金融持株会社、銀行、製造業のお客様のカーボンインベントリ、ESGレポート、TCFD気候リスク開示、サステナビリティ情報の内部統制制度の構築を支援してきました。IFRSサステナビリティ開示基準の導入に向け、以下を提供します。
- IFRS S1/S2のギャップ分析と導入計画:現状のギャップ分析と6ステップの導入ロードマップ策定を支援します。
- 温室効果ガスインベントリとスコープ3の推計:GHG ProtocolとISO 14064-1の両基準に基づきスコープ1・2・3のインベントリを作成し、投融資に伴う排出量の測定の仕組みを構築します。
- Syber ESGレポートデジタルプラットフォーム:サステナビリティ情報管理のプロセスをシステム化し、複数バージョンの管理、自動引用、監査証跡の保存に対応。作成コストを下げ、内部統制の要件を満たします。
- 気候シナリオ分析と財務的影響の定量化:IEA NZE、IPCC SSPなどのシナリオを用いて、短期・中期・長期の気候レジリエンス評価を支援します。
十、関連資料と公式リンク
- FSC「IFRSサステナビリティ開示基準導入専用サイト」(https://isds.tpex.org.tw) — 「自社専用ロードマップ」「ロードマップのシミュレーション」、実務ガイド、Q&A、事例(鉄鋼メーカー、ハードウェア、半導体、商業銀行など10業種)を掲載。
- 金融監督管理委員会(FSC) — 導入ロードマップ、年次報告書の記載事項に関する規則、サステナビリティレポートに関する規則。
- 会計研究発展基金会 — IFRS S1/S2の繁体字中国語訳、項目別ギャップ分析、TCFD比較資料。
- ISSB/IFRS Foundation 国際サステナビリティ基準 — IFRS S1・S2の英語原文と教育資料(ISSBが2025年8月に公表した「Disclosing information about anticipated financial effects applying ISSB Standards」を含む)。
- 原本PDFのダウンロード:FSCの2026.4.14改訂版『IFRSサステナビリティ開示基準Q&A集』(81ページ)、TWSEの2026.5.22『IFRSサステナビリティ開示基準実務ガイド(IFRS S1・S2を含む)要約版』(58ページ)。いずれも導入専用サイトから入手できます。
- スコープ3温室効果ガスインベントリ作成の参考ガイドおよびQ&A集、スコープ3温室効果ガスインベントリ作成の参考ガイド(要約版) — TWSE、TPEx、台湾先物取引所、台湾集中保管振替機関が共同で公表し、企業のスコープ3開示準備を支援しています。
結び:不確実性を実行可能な次の一歩に変える
まず既存の年次報告書、サステナビリティレポート、気候リスク資料を整理し、適用段階とギャップ分析の結果に基づいて分担しましょう。各開示項目に出典、対象期間、担当者、レビュー記録を残すと、チームでの検索と更新が容易になります。
IFRS S1/S2の導入を準備している企業であれば、第1段階の資本金100億台湾ドル以上の企業、金融持株会社・銀行、IPOを計画するエマージング市場登録企業のいずれでも、Sustaihubが適用段階、業種、データの現状に応じた導入策を提供します。公式の難解な規定を、経理、サステナビリティ、内部監査チームが理解しやすい作業リストに落とし込むことを得意としています。
関連記事:
- 温室効果ガスインベントリ(GHG Protocol vs ISO 14064-1)完全ガイド
- スコープ3インベントリの実務:15カテゴリーをどう識別・推計するか?
- TCFD気候シナリオ分析における5つの実務課題
- サステナビリティレポートのGRI 101:生物多様性2024開示ガイド
本稿は2026年10月6日に更新しました。主な更新点は、9月23日の政策案に基づく導入対象、日程表、スコープ3の説明の調整です。IFRSサステナビリティ開示基準は継続的に改訂され、FSC、ISSB、会計研究発展基金会も定期的に新たなガイダンスを公表しています。四半期ごとに公式サイトで最新情報を確認することをお勧めします。本稿と最新法令に相違がある場合は、公式発表を優先してください。
台湾での適用日程とデータ準備を確認する
本稿に記載した第1・第2段階のTWSE・TPEx上場企業のスコープ3開示延期日程は、FSCの11403851756号令に基づくもので、IFRS S2で世界共通の4年間の免除ではありません。第3段階は2026年9月23日の政策案によりスコープ3が任意開示に変更され、具体的な規定は監督機関が正式に公布する法令に従います。第1段階の企業は2026年度の情報を2027年に提出します。年次報告書の専章の期限については、FSCの2026年2月の注意喚起を参照してください。金融業やその他の企業は、自社に該当する規定を別途確認する必要があります。
開示準備の例:水不足リスクをレビュー可能なワークシートに整理する
以下はチームの分担に使えるデータ棚卸しの例です。重要性や最終的な開示内容は、自社の実情に応じて判断する必要があります。
- リスクと範囲:どの工場の、どの工程が水不足で停止する可能性があるか。所属企業と報告期間を明記します。
- データと担当者:工場管理部門が水使用量、代替水源、操業停止記録を整理し、財務部門が関連コスト、資産、見積りの仮定を確認します。
- 評価と裏付け:発生済みの影響と予想される影響を区別し、期間、方法、出典、データの不足を明記します。推計できない数値をゼロで埋めてはいけません。
- レビューと追跡:レビュー担当者、完了予定日、バージョンを指定し、判断根拠を保存します。その後データが変わった場合は再確認します。
続いて、IFRS導入計画のステップを参照し、Syberによる開示データの整理と承認についてもご確認ください。適用日程の確認日:2026年10月6日。
こちらから直接ダウンロードできる公式IFRSサステナビリティ開示基準Q&A集(2026年4月14日版、PDF)で、本稿の設問番号から原文を確認できます。更新版は導入専用サイトのQ&Aページで確認してください。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
よくある質問
すべて見るシステムは現在どの国際フレームワークと基準に対応していますか?
現在確認できるテンプレートは、GRI、SASB、TCFD、TNFD、IFRS S1/S2、SDGs、および台湾のESG開示・コーポレートガバナンス評価関連のテンプレートです。実際に利用できる項目は、現在のプランとバージョンでご確認ください。
初めてサステナビリティレポートを作成する場合も、システムを使用できますか?
可能です。初めての作成時、システムの価値は判断を代替することではなく、章構成、データ担当者、エビデンス、初稿、レビュー状況を一元管理し、部門間のやり取りの手間を減らすことにあります。
システム導入にはどのくらいの期間が必要ですか?
Syber はクラウド SaaS のため、初期設定は通常短期間で完了できます。実際の導入期間は、対象フレームワーク、利用者数、過年度データ、権限設定、コンサルタント支援の有無によって変わります。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。