
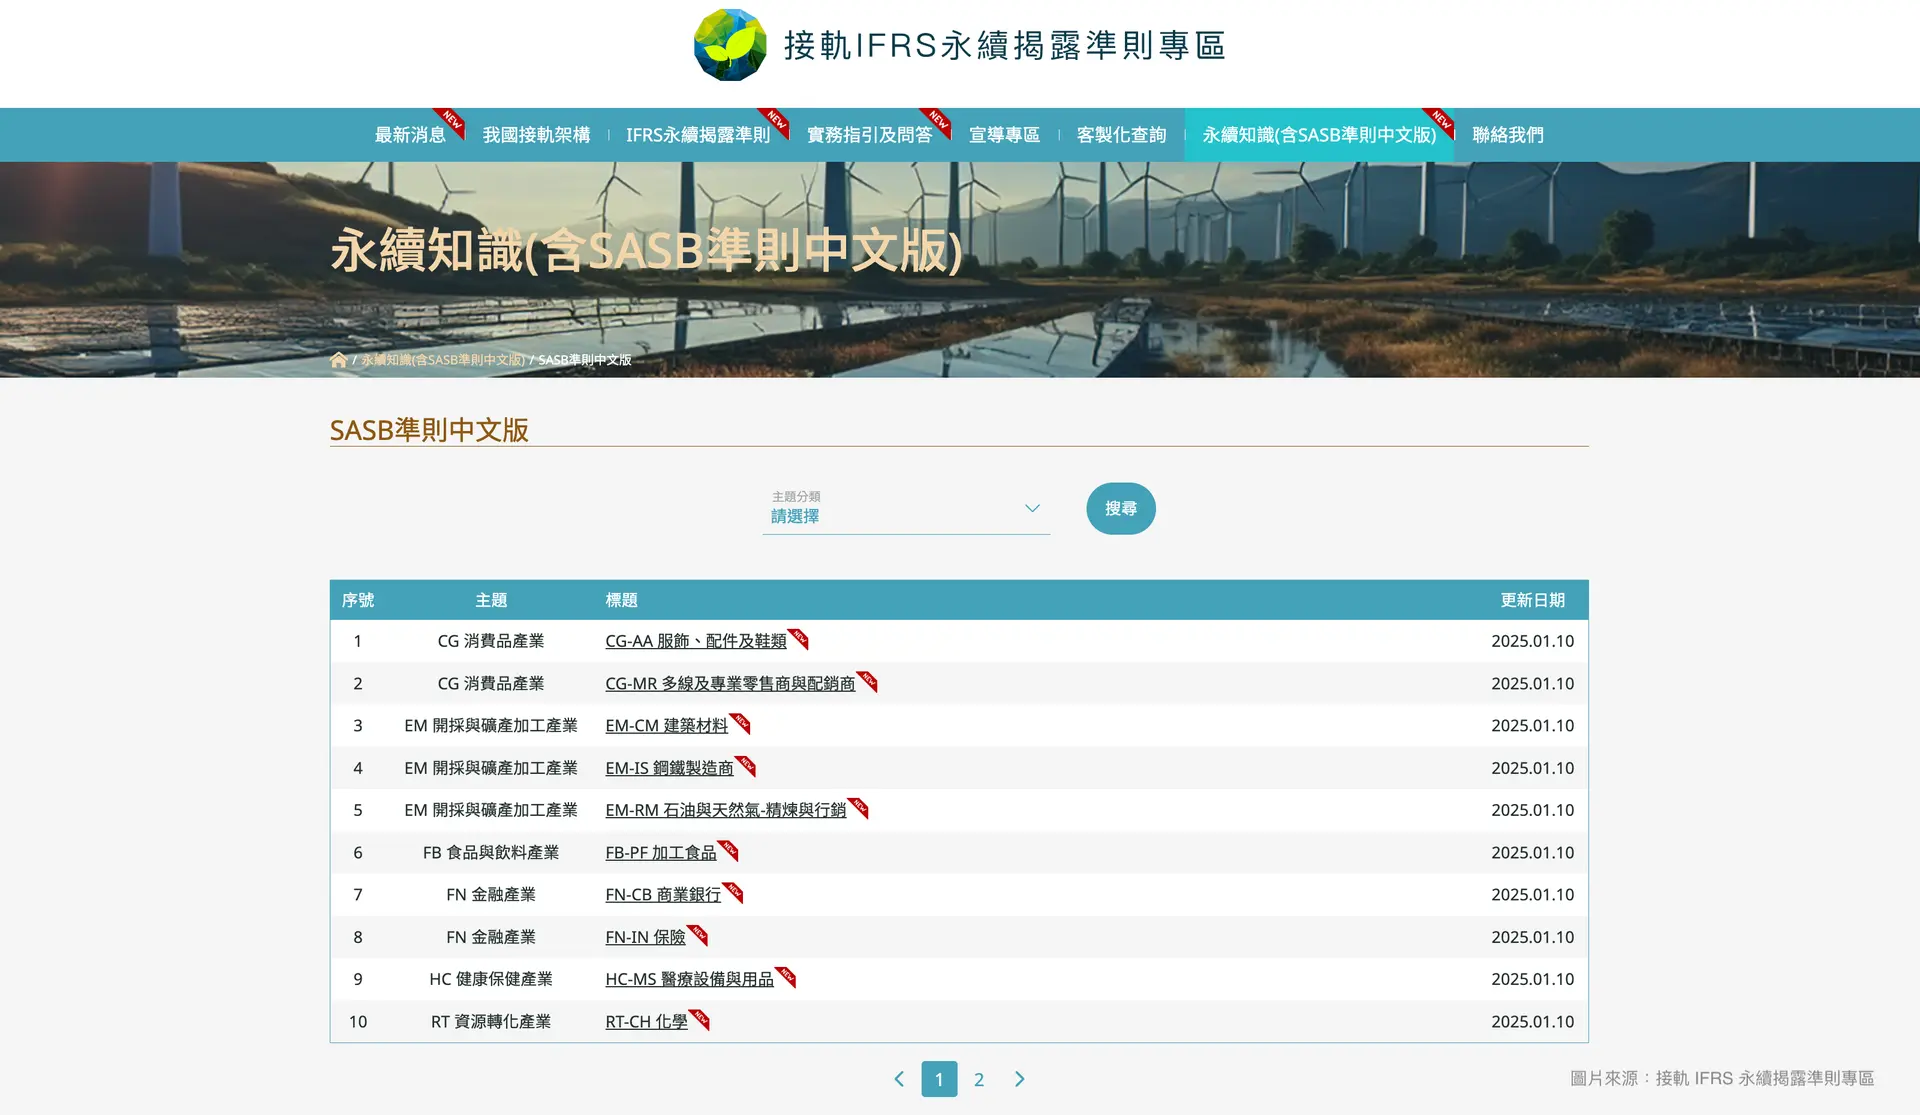
IFRS対応の特設ページで「SASB基準中国語版」を公開。半導体、ハードウェア、保険、加工食品など15産業を収録(2025.01.10時点)
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
Sustaihub(永訊智庫)のポイント
- SASBは産業特性に基づいて11のセクターと77の産業別基準に分類し、各産業にとって「財務的重要性」のあるサステナビリティ課題に焦点を当てています。
- 「上場企業のサステナビリティレポート作成・提出規則」(上市公司編製與申報永續報告書作業辦法)により、上場企業は適用条件に応じて産業別のサステナビリティ指標を開示する必要があります。第3条では、SASB基準を参照した業種別指標の開示と内容索引の作成も認めています。
- IFRS S2の産業別ガイダンスはSASBの気候関連の内容を基礎としています。企業は事業活動に応じて該当する業種を確認し、指標、データソース、対応する開示箇所を整理できます。
- ISSBは2025年7月3日にSASB基準の改訂に関する公開草案を公表し、意見募集は2025年11月30日に終了しました。2026年5月に寄せられた意見を検討した際には改訂の決定は行われておらず、引き続き正式公表版が基準となります。
Sustaihub サステナビリティレポートデータベースには2025報告年度のTWSE・TPEx上場企業のサステナビリティレポート2,023件が収録されており、Sustaihubの分析では、そのうち45.4%が第三者による検証または保証を記載しています(「記載」とは、申告データの検証・保証機関欄に記入があることを指し、保証がレポート全体に及ぶことを意味しません)。同業他社のSASB業種別指標の開示を比較する際は、そのレポートの保証範囲もあわせて確認できます。Sustaihubが2025報告年度のデータを産業別に比較したところ、報告書が30件以上ある産業のうち、化学工業(100%)、食品工業(97.1%)、金融保険業(95.9%)で会計事務所による保証の割合が明らかに高く、これらの産業に産業別指標について会計士の保証取得を求める作成・提出規則の規定と一致しています。
本記事は2026年10月6日に更新しました。SASBの改訂状況と台湾企業の適用方法を補足しています。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
台湾企業がSASB基準をより正確に活用できるよう、SASBはこのほど中国語版ガイダンスを公開し、各開示要件を明確に理解できるようにしました。これにより言語面の障壁が下がり、国際基準への対応をより効果的に進められます。
SASBの概要
SASB(Sustainability Accounting Standards Board、サステナビリティ会計基準審議会)は、産業特性に基づいて企業のサステナビリティ情報開示のニーズを77の産業別基準に分類し、次の5つの主要テーマを対象としています:
- 環境(Environment):気候変動、資源利用、汚染などの環境影響を企業がどう管理するか。
- 社会関係資本(Social Capital):製品の品質・安全性、情報セキュリティなど、消費者や地域社会と企業の関係。
- 人的資本(Human Capital):従業員管理、労働安全、労働者の権利などの課題。
- ビジネスモデルとイノベーション(Business Model & Innovation):持続可能なサプライチェーン、製品設計、循環経済などが企業財務に及ぼす影響。
- リーダーシップとガバナンス(Leadership & Governance):コーポレート・ガバナンス、倫理的行動、リスク管理などの主要指標。
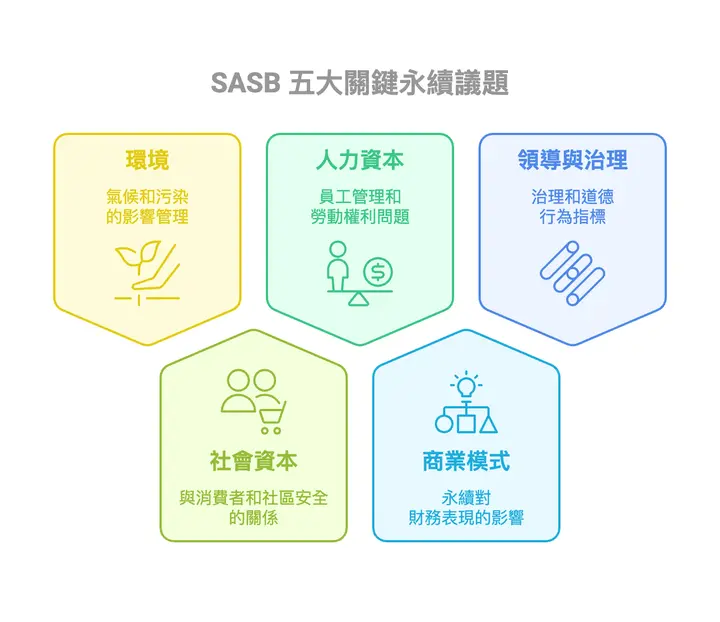
図|SASBの五つの主要サステナビリティテーマ(出典:Sustaihub作成)
SASBはサンフランシスコで設立されたサステナビリティ会計基準審議会で、投資家が必要とする情報の提供を重視し、財務業績に加えて、企業にとって「財務的重要性」(Materiality)がある情報の開示を促進することを目的としています。この5領域を通じ、SASB基準は各産業の重要課題について財務に関連するESG情報の開示を支援し、サステナビリティ報告の透明性と意思決定上の価値を確保します。
SASB基準とESGの関係
1. 「サステナビリティレポート作成・提出規則」の最新要件
台湾証券取引所(Taiwan Stock Exchange、TWSE)の「上場企業のサステナビリティレポート作成・提出規則」によると、上場企業は適用条件に応じて産業別のサステナビリティ指標を開示する必要があります。また、SASB基準を参照して産業別指標の情報や、SASB指標と報告書の内容を対応付ける索引を開示できます。
2. 主要なESGリスクと機会を伝える
SASB基準は、世界の投資家にとって重要な意思決定の根拠となっています。特に財務に関連するサステナビリティ課題について、SASBは産業ごとの開示要件を示しています。多くの企業はサステナビリティレポートの付録で当年度のSASB関連の定量データや管理施策を開示し、主要なESGリスクと機会を投資家に効果的に伝えています。
3. 同業種の指標と比較する
SASB基準の特長は産業別の視点(Industry-Specific Focus)にあります。企業を11のセクターに分類し、さらに77の産業別基準に分け、産業ごとに財務的重要性の高いESG課題を定義しています。これにより、企業の開示情報がビジネスモデルと事業リスクを直接反映し、報告書の国際比較可能性が高まるとともに、投資家のサステナビリティ情報開示に対する要望にも応えられます。
4. SASB開示からIFRS S2への対応
IFRS S2 [1]は気候関連財務開示に焦点を当て、SASBの開示指標を参照して産業固有の開示要件を示しています。S2は移行計画、カーボンオフセット計画、気候シナリオ分析、温室効果ガスのScope 3排出量などの気候関連事項の開示を求め、産業固有のSASB指標も考慮します。企業はSASBの産業固有指標を早期に導入し、最新の国際的な規範に合った報告書を作成しましょう。
IFRS S2 [1]:IFRS Foundation傘下の国際サステナビリティ基準審議会(ISSB)は、国際的なサステナビリティ開示の枠組みの統合を進め、開示の品質と信頼性をさらに高めるため、2023年にサステナビリティ開示基準S1号「サステナビリティ関連財務情報の開示に関する全般的要求事項」(略称S1)とS2号「気候関連開示」(略称S2)を公表しました。
ISSBによるSASBの改訂
ISSBは2025年7月3日、SASB基準とIFRS S2の産業別ガイダンスの改訂に関する公開草案を公表しました。優先する9産業を全面的に見直し、さらに41産業に共通するテーマの指標についても改訂を提案しています。意見募集は2025年11月30日に終了しました。ISSBは2026年5月に寄せられた意見を検討しましたが、同会議では改訂の決定を行っていません。当初の目標は2026年内の改訂版公表ですが、意見の審議結果によって変わるため、企業は正式公表版を基準とする必要があります。
出典:IFRS Foundationの改訂発表、SASB改訂プロジェクトと進捗。
台湾企業はSASBをどう活用するか?
サステナビリティレポートでは、作成・提出規則に基づき、該当する産業別サステナビリティ指標を開示する必要があります。第3条ではSASB基準の参照と指標索引の作成も認めています。IFRS S2の産業別ガイダンスはSASBの気候関連の内容を基礎としているため、企業は事業活動に応じて該当産業を確認し、指標、データソース、対応する開示箇所を整理できます。出典:上場企業のサステナビリティレポート作成・提出規則、SASBとIFRS S2の産業別ガイダンスの関係。
台湾の適用スケジュールと最新の変更については、2026年IFRSサステナビリティ開示基準Q&A集およびIFRS第3段階の変更をご覧ください。
SASB基準の公式情報源
企業は次の窓口から、最新のSASB基準の情報やガイダンスを入手できます:
- SASB公式サイトで「企業名」を検索すると、該当する産業分類を確認し、原文ファイルをダウンロードできます。
- 台湾の所管当局の IFRSサステナビリティ開示基準への対応に関する特設ページ
サステナビリティ情報を透明に開示し、企業の競争力を高める
最新のSASB中国語版ガイダンスにより、企業は基準の要件を理解しやすくなり、世界の投資家の期待に沿った報告内容を整えられます。SASB基準とサステナビリティレポートの付録の作成方法を理解し、作成・提出規則に対応して、企業の透明性と投資家の信頼を高めましょう。
報告書に関する国際的な枠組みの更新は複雑です。Sustaihubの報告書管理システムは、対応が必要なGRI、SASB、TCFD、IFRS S1S2などの国際的な枠組みの関連付けを、個別のニーズに応じて設定できます。こちらをクリックして、ESGのデジタル化が報告書管理の課題をどう解決するかをご覧ください。
よくある質問
すべて見るSASBの中国語版ガイダンスはいつ公開されたか?
SASBの中国語版ガイダンスはこのほど公開されました。台湾企業がSASB基準をより正確に活用できるよう、言語面の障壁を下げ、国際基準への対応を効果的に進められるようにすることを目的としています。
SASBにはいくつの産業別基準があるか?
SASB基準は企業のサステナビリティ情報開示のニーズを77の産業別基準に分類し、環境、社会関係資本、人的資本、ビジネスモデルとイノベーション、リーダーシップとガバナンスの5つの主要テーマを対象としています。
台湾の上場企業はサステナビリティレポートでSASB基準をどう参照すべきか?
TWSEの作成・提出規則に従い、上場企業は適用条件に応じて産業別サステナビリティ指標を開示する必要があります。第3条はSASB基準を参照した産業別指標の開示と内容索引の作成も認めています。IFRS S2への対応では、SASBの気候関連の内容を基礎とする産業別ガイダンスを参照できます。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。