
การให้ความเชื่อมั่นรายงานความยั่งยืนและ Scope 3 ของบริษัทไต้หวัน 2026
ในรายงานความยั่งยืนของบริษัทจดทะเบียนปีที่รายงาน 2025 มี 45.4% ที่ระบุการทวนสอบหรือการให้ความเชื่อมั่นโดยบุคคลที่สาม และ 25.5% ได้รับการให้ความเชื่อมั่นจากสำนักงานสอบบัญชี โดยมีการให้ความเชื่อมั่นอย่างสมเหตุสมผลเพียง 2 บริษัท ส่วนบริษัท 1,962 แห่งในข้อมูลเปิดด้าน ESG มี 65.6% ที่เปิดเผย Scope 3 แล้ว หน้านี้มีการเปรียบเทียบรายปีและรายอุตสาหกรรม พร้อมชุดข้อมูลและโปรแกรมสำหรับคำนวณซ้ำ
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
ในรายงานความยั่งยืนปีที่รายงาน 2025 ของบริษัทจดทะเบียน 2,023 บริษัท มี 45.4% (918 บริษัท) ที่ระบุว่าได้รับการทวนสอบหรือการให้ความเชื่อมั่นโดยบุคคลที่สาม และ 25.5% (515 บริษัท) ได้รับการให้ความเชื่อมั่นจากสำนักงานสอบบัญชี โดยมีเพียง 2 บริษัทที่ได้รับ “การให้ความเชื่อมั่นอย่างสมเหตุสมผล” ส่วนข้อมูลเปิดด้าน ESG ปี 2025 ของตลาดหลักทรัพย์ไต้หวัน (TWSE, 證交所) และตลาดหลักทรัพย์ไทเป (TPEx, 櫃買中心) พบว่า 65.6% (1,288 จาก 1,962 บริษัท) เปิดเผยการปล่อยก๊าซเรือนกระจกขอบเขตที่ 3 (Scope 3) แล้ว
สัดส่วนการทวนสอบหรือการให้ความเชื่อมั่นโดยบุคคลที่สามที่ลดลงตั้งแต่ปี 2024 เป็นผลหลักจากการขยายข้อกำหนดการจัดทำรายงานความยั่งยืนไปยังบริษัทจดทะเบียนทุกแห่ง ทำให้จำนวนบริษัทที่จัดทำรายงานเพิ่มจาก 1,120 เป็น 1,940 บริษัท ไม่ได้หมายความว่าบริษัทที่จัดทำอยู่เดิมเลิกขอการให้ความเชื่อมั่น งานวิจัยนี้จัดทำโดย Sustaihub (永訊智庫) จากข้อมูลที่ยื่นต่อสาธารณะ ดึงข้อมูล ณ วันที่ 6 ตุลาคม 2026 ท่านสามารถดาวน์โหลดข้อมูลต้นฉบับและโปรแกรมคำนวณได้ด้านล่าง เพื่อคำนวณตัวเลขทั้งหมดในหน้านี้ซ้ำ
ข้อค้นพบหลัก
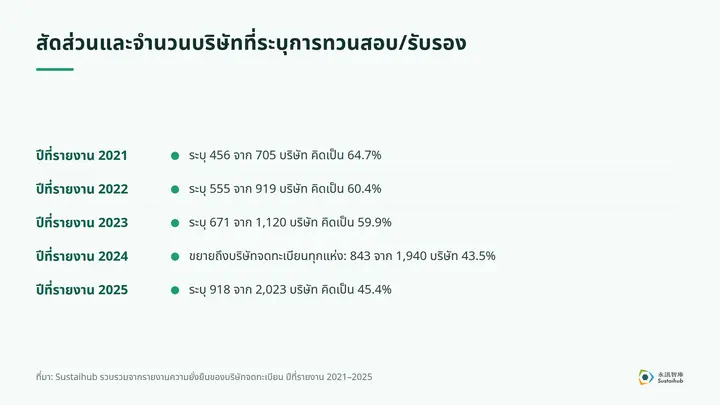
- สัดส่วนการให้ความเชื่อมั่นถูกเจือจางโดยบริษัทที่เพิ่งเริ่มจัดทำรายงาน ปี 2023 บริษัทที่จัดทำรายงาน 1,120 แห่ง มี 59.9% ที่ระบุการทวนสอบหรือการให้ความเชื่อมั่นโดยบุคคลที่สาม ปี 2024 จำนวนบริษัทที่จัดทำรายงานเพิ่มเป็น 1,940 แห่ง สัดส่วนลดลงเหลือ 43.5% และปี 2025 ฟื้นกลับมาเป็น 45.4%
- อุตสาหกรรมที่กฎระเบียบกำหนดให้ต้องได้รับการให้ความเชื่อมั่นจากผู้สอบบัญชี มีสัดส่วนสูงกว่าอย่างชัดเจน ในบรรดาอุตสาหกรรมที่มีรายงานตั้งแต่ 30 ฉบับขึ้นไป สัดส่วนการให้ความเชื่อมั่นจากสำนักงานสอบบัญชีของอุตสาหกรรมเคมี (100%) อุตสาหกรรมอาหาร (97.1%) การเงินและประกันภัย (95.9%) และการท่องเที่ยวและการบริการ (59.6% โดยข้อกำหนดใช้กับบริษัทที่มีสัดส่วนรายได้จากอาหารและเครื่องดื่มสูง) สูงกว่าอุตสาหกรรมอื่นอย่างชัดเจน ซึ่งสอดคล้องกับระเบียบว่าด้วยการจัดทำและยื่นรายงานความยั่งยืนของบริษัทจดทะเบียน (上市公司編製與申報永續報告書作業辦法) ที่กำหนดให้บริษัทในอุตสาหกรรมอาหาร อุตสาหกรรมเคมี การเงินและประกันภัย รวมถึงบริษัทที่มีรายได้จากอาหารและเครื่องดื่มตั้งแต่ 50% ของรายได้จากการดำเนินงานขึ้นไป ต้องได้รับการให้ความเชื่อมั่นจากผู้สอบบัญชีสำหรับตัวชี้วัดเฉพาะอุตสาหกรรม (ถาม-ตอบเกี่ยวกับระเบียบของตลาดหลักทรัพย์ไต้หวัน ฉบับวันที่ 18 พฤษภาคม 2026) และยังเป็นหลักฐานทางอ้อมที่สนับสนุนความน่าเชื่อถือของข้อมูลชุดนี้
- การให้ความเชื่อมั่นอย่างสมเหตุสมผลยังพบน้อยมาก ช่วงปี 2023–2025 มีเพียงปีละ 2–3 บริษัทที่ได้รับการให้ความเชื่อมั่นอย่างสมเหตุสมผล ที่เหลือเป็นการให้ความเชื่อมั่นแบบจำกัดหรือไม่ได้ระบุระดับความเชื่อมั่น (ข้อมูลที่ยื่นสำหรับปี 2022 และก่อนหน้าไม่มีช่องระดับความเชื่อมั่น)
- การเปิดเผย Scope 3 เกินครึ่งแล้ว แต่แตกต่างกันมากระหว่างอุตสาหกรรม ในบรรดาอุตสาหกรรมที่มีรายงานตั้งแต่ 30 ฉบับขึ้นไป การเงินและประกันภัย (100% ครอบคลุม 31 บริษัทในข้อมูลเปิด) การขนส่งทางเรือ (84.8%) เหล็กและเหล็กกล้า (79.6%) และการสื่อสารและเครือข่าย (77.2%) สูงที่สุด ส่วนการท่องเที่ยวและการบริการ (39.2%) สิ่งทอ (46.2%) และบ้านและการใช้ชีวิต (46.9%) ต่ำที่สุด
- สัดส่วนการใช้พลังงานหมุนเวียนยังต่ำ บริษัท 702 แห่งในข้อมูลเปิดที่กรอกสัดส่วนการใช้พลังงานหมุนเวียน มีค่ามัธยฐาน 1.6% ในบรรดาอุตสาหกรรมที่มีรายงานตั้งแต่ 30 ฉบับขึ้นไป คอมพิวเตอร์และอุปกรณ์ต่อพ่วง (14.0%) และการเงินและประกันภัย (15.5%) สูงกว่าอย่างชัดเจน
ข้อกำหนดและกำหนดเวลาการยื่นรายงานตามระเบียบดังกล่าว ดูได้ที่ การแก้ไขล่าสุดของระเบียบรายงานความยั่งยืน: ประเด็นสำคัญและกำหนดเวลาการยื่นของบริษัทจดทะเบียน ส่วนแนวทางจัดการ Scope 3 ในการปรับใช้มาตรฐานการเปิดเผยข้อมูลด้านความยั่งยืนของ IFRS (IFRS 永續揭露準則) ดูได้ที่ การปรับระยะที่ 3 ของ IFRS และมาตรการช่วงเปลี่ยนผ่านของคณะกรรมการกำกับดูแลการเงิน (FSC, 金管會)
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ตารางที่ 1: การทวนสอบและการให้ความเชื่อมั่นโดยบุคคลที่สามรายปี (ปีที่รายงาน 2021–2025)
| ปีที่รายงาน | จำนวนบริษัท | มีการทวนสอบหรือให้ความเชื่อมั่นโดยบุคคลที่สาม | สัดส่วน | ให้ความเชื่อมั่นโดยสำนักงานสอบบัญชี | สัดส่วน | ความเชื่อมั่นอย่างสมเหตุสมผล |
|---|---|---|---|---|---|---|
| 2021 | 705 | 456 | 64.7% | 209 | 29.6% | — |
| 2022 | 919 | 555 | 60.4% | 244 | 26.6% | — |
| 2023 | 1,120 | 671 | 59.9% | 326 | 29.1% | 3 |
| 2024 | 1,940 | 843 | 43.5% | 447 | 23.0% | 2 |
| 2025 | 2,023 | 918 | 45.4% | 515 | 25.5% | 2 |
“—”: ข้อมูลที่ยื่นสำหรับปี 2022 และก่อนหน้าไม่มีช่องระดับความเชื่อมั่น จำนวนบริษัทในปีที่รายงาน 2024 ที่เพิ่มจาก 1,120 เป็น 1,940 บริษัท เป็นสาเหตุหลักที่ทำให้สัดส่วนลดลง ในช่วงเดียวกัน จำนวนบริษัทที่ได้รับการให้ความเชื่อมั่นจากสำนักงานสอบบัญชีเพิ่มจาก 326 เป็น 447 บริษัท และเพิ่มเป็น 515 บริษัทในปี 2025
ตารางที่ 2: แยกตามอุตสาหกรรม ปีที่รายงาน 2025 (อุตสาหกรรมที่มีรายงานตั้งแต่ 30 ฉบับขึ้นไป)
คอลัมน์ “การทวนสอบหรือให้ความเชื่อมั่นโดยบุคคลที่สาม” และ “ให้ความเชื่อมั่นโดยสำนักงานสอบบัญชี” ใช้จำนวนรายงานปี 2025 เป็นตัวหาร ส่วน “เปิดเผย Scope 3” และ “ค่ามัธยฐานสัดส่วนการใช้พลังงานหมุนเวียน” มาจากข้อมูลเปิดด้าน ESG โดยมีขอบเขตตาม “จำนวนบริษัทที่จับคู่กับข้อมูลเปิด”
| อุตสาหกรรม | จำนวนรายงานปี 2025 | การทวนสอบหรือให้ความเชื่อมั่นโดยบุคคลที่สาม | ให้ความเชื่อมั่นโดยสำนักงานสอบบัญชี | จำนวนบริษัทที่จับคู่กับข้อมูลเปิด | เปิดเผย Scope 3 | ค่ามัธยฐานสัดส่วนการใช้พลังงานหมุนเวียน |
|---|---|---|---|---|---|---|
| ชิ้นส่วนอิเล็กทรอนิกส์ | 212 | 40.1% | 17.0% | 210 | 72.4% | 4.4% |
| เซมิคอนดักเตอร์ | 205 | 42.4% | 13.2% | 202 | 74.8% | 1.3% |
| เทคโนโลยีชีวภาพและการแพทย์ | 155 | 32.3% | 16.8% | 150 | 51.3% | 0.0% |
| ออปโตอิเล็กทรอนิกส์ | 119 | 33.6% | 10.1% | 115 | 65.2% | 2.4% |
| คอมพิวเตอร์และอุปกรณ์ต่อพ่วง | 112 | 48.2% | 8.9% | 110 | 70.9% | 14.0% |
| อื่น ๆ | 102 | 41.2% | 27.5% | 96 | 54.2% | 1.3% |
| เครื่องจักรไฟฟ้า | 98 | 36.7% | 14.3% | 98 | 65.3% | 1.0% |
| อิเล็กทรอนิกส์อื่น ๆ | 97 | 39.2% | 12.4% | 94 | 68.1% | 4.7% |
| การสื่อสารและเครือข่าย | 92 | 40.2% | 13.0% | 92 | 77.2% | 6.0% |
| วัสดุก่อสร้างและการก่อสร้าง | 87 | 37.9% | 23.0% | 87 | 58.6% | 0.0% |
| สิ่งทอ | 52 | 25.0% | 13.5% | 52 | 46.2% | 1.5% |
| การท่องเที่ยวและการบริการ | 52 | 61.5% | 59.6% | 51 | 39.2% | 0.0% |
| การเงินและประกันภัย | 49 | 98.0% | 95.9% | 31 | 100.0% | 15.5% |
| เหล็กและเหล็กกล้า | 49 | 63.3% | 36.7% | 49 | 79.6% | 1.3% |
| บริการสารสนเทศ | 45 | 35.6% | 15.6% | 44 | 59.1% | 1.2% |
| พลังงานสีเขียวและสิ่งแวดล้อม | 43 | 41.9% | 25.6% | 41 | 65.9% | 8.3% |
| อุตสาหกรรมเคมี | 42 | 100.0% | 100.0% | 42 | 71.4% | 0.4% |
| อุตสาหกรรมยานยนต์ | 42 | 42.9% | 28.6% | 42 | 76.2% | 0.6% |
| การจัดจำหน่ายอิเล็กทรอนิกส์ | 36 | 38.9% | 25.0% | 36 | 58.3% | 0.1% |
| ดิจิทัลและคลาวด์ | 35 | 31.4% | 25.7% | 35 | 54.3% | 1.8% |
| อุตสาหกรรมอาหาร | 34 | 97.1% | 97.1% | 33 | 66.7% | 0.1% |
| การขนส่งทางเรือ | 33 | 51.5% | 18.2% | 33 | 84.8% | 0.3% |
| บ้านและการใช้ชีวิต | 33 | 27.3% | 24.2% | 32 | 46.9% | 3.0% |
อุตสาหกรรมที่มีรายงานไม่ถึง 30 ฉบับ (เช่น หลักทรัพย์ อุตสาหกรรมปูนซีเมนต์ และอุตสาหกรรมกระดาษ) ดูได้ในไฟล์ by_industry_2025.csv ในชุดข้อมูล ตัวชี้วัดที่มีกลุ่มตัวอย่างน้อยกว่า 5 บริษัทจะไม่คำนวณ
ข้อมูลและวิธีการ
- ข้อมูลรายงาน: ข้อมูลรายงานความยั่งยืนของบริษัทจดทะเบียนไต้หวัน (ปีที่รายงาน 2009–2025) ในฐานข้อมูลรายงานความยั่งยืน SustainAI ของ Sustaihub โดยข้อมูลแต่ละช่องมาจากการยื่นผ่าน Market Observation Post System (MOPS, 公開資訊觀測站) และแพลตฟอร์มดิจิทัล ESG (ESG 數位平台) หากบริษัทเดียวกันมีหลายรายการในปีเดียวกัน จะเก็บไว้เพียงรายการเดียว (ใช้ฉบับแก้ไขหากมี) ได้ทั้งหมด 10,154 บริษัท-ปี รายงานต้นฉบับของแต่ละบริษัทค้นหาได้ตามบริษัท อุตสาหกรรม และปี ที่ฐานข้อมูลรายงานความยั่งยืน
- การทวนสอบหรือการให้ความเชื่อมั่นโดยบุคคลที่สาม: ตั้งแต่ปี 2023 ข้อมูลที่ยื่นแยกเป็นช่อง “หน่วยงานทวนสอบ” และ “หน่วยงานให้ความเชื่อมั่น” หากช่องใดช่องหนึ่งมีข้อมูลจะนับรวม สำหรับปี 2022 และก่อนหน้าเป็นช่องเดียว (เช่น “ไม่มี” “สำนักงานสอบบัญชี: ○○” “หน่วยงานทวนสอบรับรองอื่น: ○○”) หากเป็น “ไม่มี” หรือเว้นว่างจะไม่นับรวม
- การให้ความเชื่อมั่นโดยสำนักงานสอบบัญชี: ตั้งแต่ปี 2023 นับเมื่อช่อง “หน่วยงานให้ความเชื่อมั่น” มีข้อมูล สำหรับปี 2022 และก่อนหน้า นับเมื่อช่องดังกล่าวมีคำว่า “สำนักงานสอบบัญชี”
- การเปิดเผย Scope 3 และสัดส่วนการใช้พลังงานหมุนเวียน: ใช้ข้อมูลเปิดด้านการเปิดเผยข้อมูล ESG ของตลาดหลักทรัพย์ไต้หวันและตลาดหลักทรัพย์ไทเป (ข้อมูลปี 2025 จำนวน 1,962 บริษัท ดึงข้อมูลเมื่อ 2026-10-06) จับคู่กับประเภทอุตสาหกรรมในฐานข้อมูลรายงานด้วยรหัสหลักทรัพย์ ปริมาณการปล่อย Scope 3 ที่มากกว่า 0 ถือว่าเปิดเผยแล้ว สัดส่วนการใช้พลังงานหมุนเวียนใช้ค่ามัธยฐานของบริษัทที่กรอกข้อมูล และไม่คำนวณหากกลุ่มตัวอย่างน้อยกว่า 5 บริษัท
- ไม่คำนวณความเข้มข้นการปล่อยคาร์บอนเฉลี่ยของอุตสาหกรรม: ตัวหารของความเข้มข้นการปล่อยในข้อมูลเปิดกำหนดโดยแต่ละบริษัทเอง (เช่น ต่อรายได้หนึ่งล้านดอลลาร์ไต้หวันใหม่ หรือต่อหน่วยผลิตภัณฑ์) จึงนำมาเฉลี่ยข้ามบริษัทโดยตรงไม่ได้ งานวิจัยนี้จึงไม่คำนวณความเข้มข้นการปล่อยคาร์บอนเฉลี่ยของอุตสาหกรรม
ข้อจำกัด
- การ “ระบุ” การทวนสอบหรือการให้ความเชื่อมั่น หมายถึงช่องในข้อมูลที่ยื่นมีข้อมูล ไม่ได้หมายความว่าขอบเขตการให้ความเชื่อมั่นครอบคลุมรายงานทั้งฉบับ ขอบเขตต้องดูจากถ้อยแถลงการให้ความเชื่อมั่นของแต่ละรายงาน
- รูปแบบช่องข้อมูลสำหรับปี 2022 และก่อนหน้าแตกต่างออกไป การเปรียบเทียบข้ามปีจึงยึดตามนิยามของงานวิจัยนี้
- ช่องข้อมูลที่ยื่นบันทึกการทวนสอบหรือการให้ความเชื่อมั่นของตัวรายงานความยั่งยืนเอง เราได้สุ่มตรวจรายงานต้นฉบับของ 10 บริษัท พบว่า 5 บริษัทที่ช่องข้อมูลระบุการทวนสอบหรือการให้ความเชื่อมั่น ล้วนแนบถ้อยแถลงการทวนสอบหรือการให้ความเชื่อมั่นที่สอดคล้องกันไว้ในรายงาน ส่วน 5 บริษัทที่ไม่ได้ระบุ มี 1 บริษัทที่ได้รับการให้ความเชื่อมั่นจากผู้สอบบัญชีเฉพาะการจัดทำบัญชีก๊าซเรือนกระจก โดยตัวรายงานความยั่งยืนไม่ได้รับการให้ความเชื่อมั่น กรณีลักษณะนี้ไม่นับเป็น “ระบุการทวนสอบหรือการให้ความเชื่อมั่นโดยบุคคลที่สาม”
- ปีที่รายงาน 2025 ยังมีบางบริษัทที่ยังไม่ได้ยื่นหรือแก้ไขข้อมูล ตัวเลขจึงอาจเปลี่ยนแปลงเล็กน้อย
ข้อบกพร่องที่พบบ่อยด้านคุณภาพรายงาน ดูเพิ่มเติมได้ที่ เจาะลึกผลการทบทวนรายงานความยั่งยืนปี 2024 ของตลาดหลักทรัพย์ไต้หวัน
ดาวน์โหลดข้อมูลและวิธีคำนวณซ้ำ
ชุดข้อมูลประกอบด้วย g01_reports.csv (ข้อมูลรายงาน), g01_twse.csv (ข้อมูลเปิดด้าน ESG), analyze.py (โปรแกรมคำนวณ), by_year.csv, by_industry_2025.csv และ summary.json เมื่อรัน analyze.py โปรแกรมจะอ่าน g01_reports.csv และ g01_twse.csv แล้วสร้าง by_year.csv, by_industry_2025.csv และ summary.json ขึ้นใหม่ ซึ่งก็คือตัวเลขทั้งหมดในหน้านี้ นอกจากนี้ by_year.csv ยังมีข้อมูลของปีที่รายงาน 2013–2020 ด้วย
ดาวน์โหลดชุดข้อมูล (ZIP พร้อมข้อมูลดิบและ analyze.py)
วิธีอ้างอิง
รูปแบบการอ้างอิงที่แนะนำ:
ที่มา: Sustaihub (永訊智庫) 2026, “การให้ความเชื่อมั่นโดยบุคคลที่สามและการเปิดเผย Scope 3 ในรายงานความยั่งยืนของบริษัทจดทะเบียนไต้หวัน”, ดึงข้อมูลเมื่อ 2026-10-06 https://www.sustaihub.com/blog/sustainability-report-assurance-study-2026/
เมื่ออ้างอิงตัวเลขใดตัวเลขหนึ่ง โปรดระบุขอบเขตข้อมูลด้วย เช่น “ปีที่รายงาน 2025 บริษัทจดทะเบียน 2,023 บริษัท” หรือ “ข้อมูลเปิดด้าน ESG ปี 2025 จำนวน 1,962 บริษัท”
คำถามที่พบบ่อย
ดูทั้งหมดรายงานความยั่งยืนปี 2025 ของบริษัทจดทะเบียนได้รับการให้ความเชื่อมั่นโดยบุคคลที่สามมากน้อยเพียงใด
ในรายงานความยั่งยืนปีที่รายงาน 2025 ของบริษัทจดทะเบียน 2,023 บริษัท มี 45.4% (918 บริษัท) ที่ระบุการทวนสอบหรือการให้ความเชื่อมั่นโดยบุคคลที่สาม 25.5% (515 บริษัท) ได้รับการให้ความเชื่อมั่นจากสำนักงานสอบบัญชี และมีเพียง 2 บริษัทที่ได้รับ “การให้ความเชื่อมั่นอย่างสมเหตุสมผล” คำว่า “ระบุ” หมายถึงช่องในข้อมูลที่ยื่นมีข้อมูล ส่วนขอบเขตการให้ความเชื่อมั่นต้องดูจากถ้อยแถลงการให้ความเชื่อมั่นของแต่ละรายงาน
เหตุใดสัดส่วนการทวนสอบหรือการให้ความเชื่อมั่นโดยบุคคลที่สามจึงลดลงตั้งแต่ปี 2024
ตั้งแต่ปี 2024 ข้อกำหนดการจัดทำรายงานขยายไปยังบริษัทจดทะเบียนทุกแห่ง จำนวนบริษัทที่จัดทำรายงานเพิ่มจาก 1,120 แห่งในปี 2023 เป็น 1,940 แห่ง สัดส่วนจึงลดลงจาก 59.9% เหลือ 43.5% ไม่ได้หมายความว่าบริษัทเดิมเลิกขอการให้ความเชื่อมั่น และในปี 2025 สัดส่วนฟื้นกลับมาเป็น 45.4%
อุตสาหกรรมใดมีสัดส่วนการให้ความเชื่อมั่นจากผู้สอบบัญชีสูงที่สุด
ในบรรดาอุตสาหกรรมที่มีรายงานปี 2025 ตั้งแต่ 30 ฉบับขึ้นไป อุตสาหกรรมเคมี (100%) อุตสาหกรรมอาหาร (97.1%) การเงินและประกันภัย (95.9%) และการท่องเที่ยวและการบริการ (59.6%) สูงกว่าอุตสาหกรรมอื่นอย่างชัดเจน สอดคล้องกับระเบียบที่กำหนดให้บริษัทในอุตสาหกรรมอาหาร อุตสาหกรรมเคมี การเงินและประกันภัย รวมถึงบริษัทที่มีรายได้จากอาหารและเครื่องดื่มตั้งแต่ 50% ของรายได้จากการดำเนินงานขึ้นไป ต้องได้รับการให้ความเชื่อมั่นจากผู้สอบบัญชีสำหรับตัวชี้วัดเฉพาะอุตสาหกรรม
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่