
อภิธานศัพท์ ESG: นิยามและแหล่งอ้างอิงทางการของ 27 คำด้านความยั่งยืน
27 คำศัพท์ ESG และการจัดการคาร์บอนที่พบบ่อย จัดเป็น 6 กลุ่ม ได้แก่ รายงาน มาตรฐาน บัญชีก๊าซเรือนกระจก การให้ความเชื่อมั่น การกำหนดราคาคาร์บอน และการจัดอันดับ แต่ละคำมีนิยามสั้น ๆ พร้อมแหล่งอ้างอิงทางการ และชี้คู่แนวคิดที่มักใช้ปนกัน เช่น บัญชีก๊าซเรือนกระจกกับคาร์บอนฟุตพริ้นท์ Net Zero กับความเป็นกลางทางคาร์บอน และการให้ความเชื่อมั่นกับการทวนสอบ
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูค่าสัมประสิทธิ์การปล่อย ISO 14064, CBAM หรือข้อมูลคาร์บอน ขั้นต่อไปคือยืนยันว่าข้อมูลกิจกรรม เวอร์ชันของค่าสัมประสิทธิ์ และหลักฐานประกอบสามารถตรวจย้อนกลับได้หรือไม่
สารบัญ
- รายงานความยั่งยืนและสาระสำคัญ
- ESG (สิ่งแวดล้อม สังคม และธรรมาภิบาล)
- CSR (ความรับผิดชอบต่อสังคมขององค์กร)
- รายงานความยั่งยืน
- ประเด็นที่มีสาระสำคัญ (Material Topics)
- สาระสำคัญแบบคู่ (Double Materiality)
- มาตรฐานและกรอบการเปิดเผยข้อมูล
- มาตรฐาน GRI
- มาตรฐาน SASB
- ISSB และ IFRS S1/S2
- TCFD (คณะทำงานด้านการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับสภาพภูมิอากาศ)
- TNFD (คณะทำงานด้านการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับธรรมชาติ)
- การจัดทำบัญชีและการวัดปริมาณก๊าซเรือนกระจก
- การจัดทำบัญชีก๊าซเรือนกระจก (碳盤查)
- ขอบเขตที่ 1/2/3 (Scope 1/2/3)
- GHG Protocol (พิธีสารก๊าซเรือนกระจก)
- ค่าสัมประสิทธิ์การปล่อย (Emission Factor)
- คาร์บอนฟุตพริ้นท์ (Carbon Footprint)
- การให้ความเชื่อมั่นและการทวนสอบ
- การให้ความเชื่อมั่น (Assurance)
- การทวนสอบ (Verification)
- ค่าธรรมเนียมคาร์บอน คาร์บอนเครดิต และเป้าหมายการลดคาร์บอน
- ค่าธรรมเนียมคาร์บอน (碳費)
- คาร์บอนเครดิต (เครดิตลดการปล่อย)
- CBAM (กลไกปรับคาร์บอนก่อนข้ามพรมแดน)
- การปล่อยสุทธิเป็นศูนย์ (Net Zero)
- ความเป็นกลางทางคาร์บอน (Carbon Neutrality)
- SBTi (Science Based Targets initiative)
- SDA (แนวทางลดคาร์บอนรายภาคส่วน)
- การจัดอันดับและแบบสอบถาม
- CDP
- DJSI (ดัชนีความยั่งยืนดาวโจนส์) และ S&P Global CSA
- การประเมิน ESG (ไต้หวัน)
- นำคำศัพท์กลับมาเทียบกับข้อมูลของคุณ
อภิธานศัพท์ ESG นี้รวบรวม 27 คำที่พบบ่อยที่สุดในรายงานความยั่งยืน การจัดทำบัญชีก๊าซเรือนกระจก และแบบสอบถามจากนักลงทุน ทุกนิยามนำมาจากต้นฉบับของหน่วยงานผู้เผยแพร่หรือกฎหมายไต้หวัน พร้อมลิงก์แหล่งที่มา คำศัพท์แบ่งตามการใช้งานเป็น 6 กลุ่ม เวลาค้นหาควรระวังคู่แนวคิดที่มักใช้ปนกันเป็นพิเศษ ได้แก่ "บัญชีก๊าซเรือนกระจก" กับ "คาร์บอนฟุตพริ้นท์" "Net Zero" กับ "ความเป็นกลางทางคาร์บอน" "การให้ความเชื่อมั่น" กับ "การทวนสอบ" และ "สาระสำคัญทางการเงิน" กับ "สาระสำคัญแบบคู่" การแยกแนวคิดเหล่านี้ให้ชัดช่วยให้ประเมินได้ว่าแบบสอบถามจากลูกค้า หน่วยงานกำกับดูแล หรือหน่วยงานจัดอันดับต้องการข้อมูลแบบใดกันแน่
รายงานความยั่งยืนและสาระสำคัญ
กลุ่มนี้เป็นภาษากลางเมื่อพูดถึงผลการดำเนินงานด้านความยั่งยืนขององค์กร และเป็นเกณฑ์ในการเลือกเนื้อหาของรายงานความยั่งยืน
ESG (สิ่งแวดล้อม สังคม และธรรมาภิบาล)
ESG ย่อมาจากสิ่งแวดล้อม (Environmental) สังคม (Social) และธรรมาภิบาล (Governance) ใช้พิจารณาว่าองค์กรบริหารประเด็นที่ไม่ใช่การเงิน เช่น สภาพภูมิอากาศ สิทธิมนุษยชน พนักงาน และการดำเนินธุรกิจอย่างซื่อตรงอย่างไร รวมถึงความเสี่ยงและโอกาสที่เกิดจากประเด็นเหล่านี้ มักใช้ในการเปิดเผยข้อมูล การจัดอันดับ และการตัดสินใจลงทุน คำนี้มักย้อนกลับไปถึงรายงาน "Who Cares Wins" ที่เผยแพร่ในช่วงการประชุมผู้นำ UN Global Compact ปี 2004 แหล่งที่มา: UNEP FI: การประชุมผู้นำ Global Compact ปี 2004 ขั้นตอนการเปิดเผยข้อมูลในทางปฏิบัติดูได้จากวิธีเปิดเผยข้อมูล ESG
CSR (ความรับผิดชอบต่อสังคมขององค์กร)
CSR ย่อมาจาก Corporate Social Responsibility คณะกรรมาธิการยุโรปนิยามไว้ในปี 2011 ว่าเป็น "ความรับผิดชอบขององค์กรต่อผลกระทบที่มีต่อสังคม" และคาดหวังให้องค์กรร่วมมือกับผู้มีส่วนได้ส่วนเสีย นำข้อกังวลด้านสังคม สิ่งแวดล้อม จริยธรรม สิทธิมนุษยชน และผู้บริโภคเข้าสู่การดำเนินงานและกลยุทธ์หลัก เมื่อเทียบกับ ESG แล้ว CSR เน้นความรับผิดชอบและการดำเนินการที่องค์กรควรรับไว้ "รายงานความรับผิดชอบต่อสังคมขององค์กร" ของบริษัทจดทะเบียนไต้หวันเปลี่ยนชื่อเป็น "รายงานความยั่งยืน" ตั้งแต่เดือนธันวาคม 2021 แหล่งที่มา: กลยุทธ์ CSR ปี 2011 ของคณะกรรมาธิการยุโรป, ถาม-ตอบระเบียบปฏิบัติรายงานความยั่งยืนของตลาดหลักทรัพย์ไต้หวัน การเปรียบเทียบฉบับเต็มดูได้ที่ESG กับ CSR ต่างกันอย่างไร
รายงานความยั่งยืน
รายงานประจำปีที่องค์กรอธิบายประเด็นสำคัญด้านเศรษฐกิจ สิ่งแวดล้อม และผู้คน ผลกระทบ และการบริหารจัดการ ตามระเบียบปฏิบัติการจัดทำและยื่นรายงานความยั่งยืนของบริษัทจดทะเบียน (上市公司編製與申報永續報告書作業辦法) ของตลาดหลักทรัพย์ไต้หวัน (證交所) บริษัทจดทะเบียนต้องจัดทำรายงานของปีก่อนหน้าตามมาตรฐาน GRI อัปโหลดบนเว็บไซต์บริษัท และยื่นต่อระบบเปิดเผยข้อมูลตลาด (公開資訊觀測站, MOPS) ภายในวันที่ 31 สิงหาคมของทุกปี ส่วนบริษัทในตลาด OTC ปฏิบัติตามระเบียบชื่อเดียวกันของศูนย์ซื้อขายหลักทรัพย์ OTC ไต้หวัน (櫃買中心) แหล่งที่มา: ถาม-ตอบระเบียบปฏิบัติรายงานความยั่งยืนของตลาดหลักทรัพย์ไต้หวัน โครงสร้างรายงานดูได้ที่รายงานความยั่งยืนคืออะไร และกำหนดเวลายื่นต่าง ๆ ดูได้ที่ภาพรวมกฎระเบียบด้านความยั่งยืนของไต้หวัน
ประเด็นที่มีสาระสำคัญ (Material Topics)
ประเด็นที่มีสาระสำคัญตาม GRI 3 คือประเด็นที่แสดงผลกระทบที่สำคัญที่สุดขององค์กรต่อเศรษฐกิจ สิ่งแวดล้อม และผู้คน (รวมถึงสิทธิมนุษยชน) เมื่อบริษัทจดทะเบียนไต้หวันจัดทำรายงานความยั่งยืน ต้องเปิดเผยตาม GRI 3 ถึงกระบวนการกำหนดประเด็นที่มีสาระสำคัญ รายการประเด็น และการบริหารจัดการของแต่ละประเด็น พร้อมอธิบายการเปลี่ยนแปลงของรายการเมื่อเทียบกับรอบการรายงานก่อนหน้า แหล่งที่มา: GRI Universal Standards 2021, ถาม-ตอบระเบียบปฏิบัติรายงานความยั่งยืนของตลาดหลักทรัพย์ไต้หวัน อ่านเพิ่มเติม: การปรับปรุง GRI 2021 และการวิเคราะห์สาระสำคัญ
สาระสำคัญแบบคู่ (Double Materiality)
หลักการด้านสาระสำคัญของมาตรฐานการรายงานความยั่งยืนของยุโรป (ESRS) มี 2 มิติ "สาระสำคัญเชิงผลกระทบ" พิจารณาผลกระทบที่เกิดขึ้นจริงหรืออาจเกิดขึ้น ทั้งเชิงบวกและเชิงลบ ขององค์กรต่อผู้คนและสิ่งแวดล้อม ส่วน "สาระสำคัญทางการเงิน" พิจารณาว่าความเสี่ยงและโอกาสจากประเด็นความยั่งยืนมีผลกระทบสำคัญต่อฐานะการเงิน ผลการดำเนินงาน กระแสเงินสด การเข้าถึงแหล่งเงินทุน หรือต้นทุนเงินทุนขององค์กรหรือไม่ หากเข้ามิติใดมิติหนึ่งก็ถือว่ามีสาระสำคัญ มิติแรกใกล้เคียงกับผลกระทบภายนอกที่ GRI ให้ความสำคัญ ส่วนมิติหลังคือผลกระทบทางการเงินที่ SASB และ IFRS S1, S2 ให้ความสนใจ แหล่งที่มา: EFRAG: ESRS 1
มาตรฐานและกรอบการเปิดเผยข้อมูล
กลุ่มนี้คือมาตรฐานและกรอบการเปิดเผยข้อมูลที่องค์กรใช้จัดทำข้อมูลความยั่งยืน GRI เน้นผลกระทบขององค์กรต่อภายนอก ส่วน SASB, IFRS S1/S2 และ TCFD เริ่มจากผลกระทบทางการเงินที่นักลงทุนให้ความสนใจ รายงานฉบับเดียวมักเทียบหลายมาตรฐานพร้อมกัน
มาตรฐาน GRI
มาตรฐานการรายงานความยั่งยืนที่เผยแพร่โดย GRI องค์กรระหว่างประเทศอิสระที่ไม่แสวงหากำไรซึ่งมีสำนักงานใหญ่ในเนเธอร์แลนด์ ช่วยให้องค์กรรายงานผลกระทบต่อเศรษฐกิจ สิ่งแวดล้อม และผู้คนอย่างเปรียบเทียบได้และน่าเชื่อถือ แบ่งเป็น 3 ชุด ได้แก่ มาตรฐานสากล มาตรฐานรายภาคส่วน และมาตรฐานรายประเด็น บริษัทจดทะเบียนไต้หวันต้องใช้มาตรฐาน GRI จัดทำรายงานความยั่งยืนตามระเบียบปฏิบัติของตลาดหลักทรัพย์ไต้หวัน โดยฉบับปี 2021 ใช้ตั้งแต่ปี 2023 แหล่งที่มา: GRI: About GRI, GRI Standards, ถาม-ตอบระเบียบปฏิบัติรายงานความยั่งยืนของตลาดหลักทรัพย์ไต้หวัน
มาตรฐาน SASB
มาตรฐานการเปิดเผยข้อมูลความยั่งยืนรายอุตสาหกรรม ครอบคลุม 77 อุตสาหกรรม ช่วยให้องค์กรระบุประเด็นความยั่งยืนที่มีแนวโน้มส่งผลต่อกระแสเงินสด การเข้าถึงแหล่งเงินทุน หรือต้นทุนเงินทุนมากที่สุด และเกี่ยวข้องกับการตัดสินใจของนักลงทุนมากที่สุด หลังมูลนิธิ IFRS ควบรวมกับ Value Reporting Foundation เสร็จในเดือนสิงหาคม 2022 ISSB เป็นผู้ดูแลมาตรฐาน SASB และข้อกำหนดรายอุตสาหกรรมของ IFRS S2 ก็อ้างอิงมาตรฐาน SASB แหล่งที่มา: SASB Standards, มูลนิธิ IFRS ควบรวมกับ VRF เสร็จสมบูรณ์, IFRS S2 อ่านเพิ่มเติม: มาตรฐาน SASB และข้อกำหนดการรายงาน
ISSB และ IFRS S1/S2
ISSB (คณะกรรมการมาตรฐานความยั่งยืนระหว่างประเทศ) ประกาศจัดตั้งโดยมูลนิธิ IFRS เมื่อวันที่ 3 พฤศจิกายน 2021 ในการประชุม COP26 โดยมีเป้าหมายสร้างเกณฑ์พื้นฐานระดับโลกของการเปิดเผยข้อมูลความยั่งยืนสำหรับนักลงทุนและตลาดการเงิน ISSB เผยแพร่ IFRS S1 (ข้อกำหนดทั่วไป) และ IFRS S2 (การเปิดเผยข้อมูลที่เกี่ยวข้องกับสภาพภูมิอากาศ) ในเดือนมิถุนายน 2023 กำหนดให้เปิดเผยความเสี่ยงและโอกาสด้านความยั่งยืนและสภาพภูมิอากาศที่อาจส่งผลต่อกระแสเงินสด การจัดหาเงินทุน หรือต้นทุนเงินทุนขององค์กร ใช้กับรอบการรายงานประจำปีที่เริ่มตั้งแต่วันที่ 1 มกราคม 2024 บริษัทจดทะเบียนไต้หวันทยอยปรับใช้เป็นระยะตามแผนของคณะกรรมการกำกับดูแลภาคการเงิน (金管會) แหล่งที่มา: มูลนิธิ IFRS: ISSB, IFRS S1, IFRS S2, ข่าวประชาสัมพันธ์คณะกรรมการกำกับดูแลภาคการเงินวันที่ 23 กันยายน 2026 กำหนดเวลาในไต้หวันดูได้ที่กำหนดการปรับใช้ IFRS S1/S2 ในไต้หวัน
TCFD (คณะทำงานด้านการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับสภาพภูมิอากาศ)
คณะทำงานที่จัดตั้งโดยคณะกรรมการรักษาเสถียรภาพทางการเงิน (FSB) เผยแพร่ข้อเสนอแนะการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับสภาพภูมิอากาศในปี 2017 โดยใช้ 4 องค์ประกอบหลัก ได้แก่ ธรรมาภิบาล กลยุทธ์ การบริหารความเสี่ยง ตัวชี้วัดและเป้าหมาย และข้อเสนอแนะ 11 ข้อ เพื่อช่วยนักลงทุนประเมินความเสี่ยงและโอกาสด้านสภาพภูมิอากาศ TCFD ทำภารกิจเสร็จและยุบตัวในเดือนตุลาคม 2023 เนื้อหาทั้งหมดถูกรวมเข้าใน IFRS S1, S2 แล้ว และมูลนิธิ IFRS รับช่วงงานติดตาม มูลนิธิ IFRS ยังระบุว่าองค์กรยังเลือกใช้ข้อเสนอแนะของ TCFD เป็นจุดเริ่มต้นในการปรับใช้มาตรฐาน ISSB ได้ แหล่งที่มา: TCFD: About, มูลนิธิ IFRS: ISSB และ TCFD อ่านเพิ่มเติม: พัฒนาการของกรอบการเปิดเผยข้อมูลสภาพภูมิอากาศจาก TCFD สู่ IFRS S2
TNFD (คณะทำงานด้านการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับธรรมชาติ)
โครงการริเริ่มที่ขับเคลื่อนโดยตลาด ตั้งอยู่บนหลักวิทยาศาสตร์ และได้รับการสนับสนุนจากรัฐบาล เผยแพร่ข้อเสนอแนะฉบับสุดท้ายในเดือนกันยายน 2023 ช่วยให้องค์กรและสถาบันการเงินระบุและเปิดเผยการพึ่งพา ผลกระทบ ความเสี่ยง และโอกาสที่เกี่ยวข้องกับธรรมชาติ กรอบการเปิดเผยแบ่งเป็น 4 เสาหลัก ได้แก่ ธรรมาภิบาล กลยุทธ์ การบริหารความเสี่ยงและผลกระทบ ตัวชี้วัดและเป้าหมาย สอดคล้องกับโครงสร้างของ TCFD และมาตรฐาน ISSB และมีวิธีประเมิน LEAP เป็นแนวทางเริ่มต้น ตั้งแต่เดือนพฤศจิกายน 2025 ISSB พัฒนาข้อกำหนดการเปิดเผยข้อมูลที่เกี่ยวข้องกับธรรมชาติโดยต่อยอดจากผลงานของ TNFD และ TNFD จะไม่ออกแนวทางใหม่อีกหลังจากงานที่ดำเนินอยู่เสร็จสิ้น (คำชี้แจงของมูลนิธิ IFRS) แหล่งที่มา: TNFD: About, ข้อเสนอแนะการเปิดเผยข้อมูลของ TNFD
การจัดทำบัญชีและการวัดปริมาณก๊าซเรือนกระจก
กลุ่มนี้กำหนดว่าตัวเลขการปล่อยคำนวณออกมาอย่างไร คำที่มีหน้าบทความเฉพาะบนเว็บไซต์แล้ว ที่นี่จะให้เพียงนิยามแบบย่อ วิธีคำนวณและกำหนดเวลาดูได้จากลิงก์ของแต่ละคำ
การจัดทำบัญชีก๊าซเรือนกระจก (碳盤查)
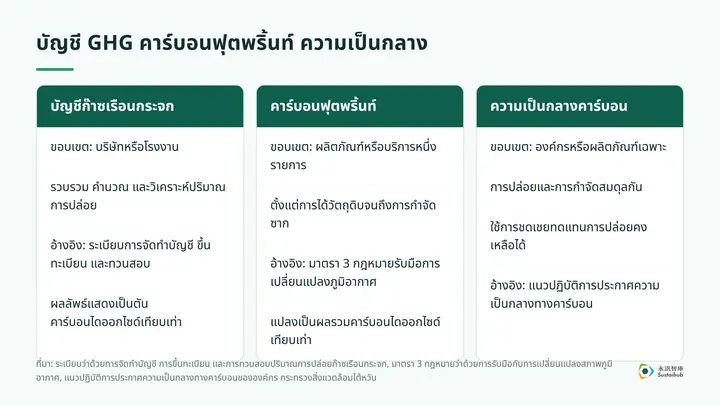
ระเบียบว่าด้วยการจัดทำบัญชี การขึ้นทะเบียน และการทวนสอบปริมาณการปล่อยก๊าซเรือนกระจก (溫室氣體排放量盤查登錄及查驗管理辦法) ของกระทรวงสิ่งแวดล้อม (環境部) ไต้หวัน นิยามการจัดทำบัญชีก๊าซเรือนกระจกว่าเป็นงานรวบรวม คำนวณ และวิเคราะห์ปริมาณการปล่อยก๊าซเรือนกระจก ในทางปฏิบัติประกอบด้วยการกำหนดขอบเขตและช่วงเวลาขององค์กร การรวบรวมข้อมูลกิจกรรม เช่น เชื้อเพลิงและไฟฟ้า แล้วคำนวณด้วยวิธีค่าสัมประสิทธิ์การปล่อย วิธีสมดุลมวล หรือวิธีตรวจวัดโดยตรง ผลลัพธ์แสดงเป็นตันคาร์บอนไดออกไซด์เทียบเท่า แหล่งที่มา: ระเบียบว่าด้วยการจัดทำบัญชี การขึ้นทะเบียน และการทวนสอบปริมาณการปล่อยก๊าซเรือนกระจก อ่านเพิ่มเติม: การจัดทำบัญชีก๊าซเรือนกระจกคืออะไร, การขึ้นทะเบียนบัญชีก๊าซเรือนกระจก
ขอบเขตที่ 1/2/3 (Scope 1/2/3)
การจัดหมวดการปล่อยของ GHG Protocol ขอบเขตที่ 1 คือการปล่อยทางตรงจากแหล่งปล่อยที่องค์กรเป็นเจ้าของหรือควบคุม ขอบเขตที่ 2 คือการปล่อยทางอ้อมที่เกิดขึ้นเมื่อผลิตพลังงานที่องค์กรซื้อ ขอบเขตที่ 3 คือการปล่อยทางอ้อมอื่นทั้งหมดนอกเหนือขอบเขตที่ 2 ที่เกิดขึ้นในห่วงโซ่คุณค่าทั้งต้นน้ำและปลายน้ำ เช่น สินค้าที่ซื้อ การขนส่งที่จ้างภายนอก การเดินทางเพื่อธุรกิจ และการใช้ผลิตภัณฑ์ที่ขาย แหล่งที่มา: GHG Protocol FAQ, มาตรฐานองค์กรของ GHG Protocol อ่านเพิ่มเติม: ขอบเขตที่ 1, 2, 3 คืออะไร
GHG Protocol (พิธีสารก๊าซเรือนกระจก)
ระบบมาตรฐานการบัญชีก๊าซเรือนกระจกที่สถาบันทรัพยากรโลก (WRI) และสภาธุรกิจโลกเพื่อการพัฒนาที่ยั่งยืน (WBCSD) ร่วมกันพัฒนา ให้มาตรฐาน แนวทาง เครื่องมือ และการฝึกอบรมแก่องค์กรและรัฐบาลในการวัดและบริหารการปล่อย โดย "มาตรฐานองค์กร" ใช้จัดทำบัญชีการปล่อยขององค์กร และใช้ร่วมกับแนวทางขอบเขตที่ 2 และมาตรฐานขอบเขตที่ 3 แหล่งที่มา: GHG Protocol: About, มาตรฐานองค์กรของ GHG Protocol อ่านเพิ่มเติม: เปรียบเทียบ ISO 14064 และ GHG Protocol
ค่าสัมประสิทธิ์การปล่อย (Emission Factor)
ตามระเบียบว่าด้วยการจัดทำบัญชี การขึ้นทะเบียน และการทวนสอบปริมาณการปล่อยก๊าซเรือนกระจก ค่าสัมประสิทธิ์การปล่อยคือปริมาณการปล่อยต่อหน่วยของวัตถุดิบ ปริมาณเชื้อเพลิงที่ใช้ ปริมาณผลผลิต หรือปริมาณการดำเนินงานอื่นที่ได้รับการยอมรับ เมื่อคำนวณด้วยวิธีค่าสัมประสิทธิ์การปล่อย นำข้อมูลกิจกรรมคูณค่าสัมประสิทธิ์ก็จะได้ปริมาณการปล่อย ค่าสัมประสิทธิ์ควรใช้ค่าที่กระทรวงสิ่งแวดล้อมประกาศ หรือค่าเฉพาะของโรงงานที่ได้จากเอกสารสากลหรือรายงานการตรวจวัด แหล่งที่มา: ระเบียบว่าด้วยการจัดทำบัญชี การขึ้นทะเบียน และการทวนสอบปริมาณการปล่อยก๊าซเรือนกระจก อ่านเพิ่มเติม: ค่าสัมประสิทธิ์การปล่อยที่ประกาศปี 2026
คาร์บอนฟุตพริ้นท์ (Carbon Footprint)
ตามมาตรา 3 ของกฎหมายว่าด้วยการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ (氣候變遷因應法) คาร์บอนฟุตพริ้นท์คือผลรวมของการปล่อยคาร์บอนที่เกิดขึ้นในแต่ละช่วงของวัฏจักรชีวิตผลิตภัณฑ์ ตั้งแต่การได้มาซึ่งวัตถุดิบ การผลิต การกระจายและจำหน่าย การใช้งาน จนถึงการกำจัดซาก ซึ่งแปลงเป็นคาร์บอนไดออกไซด์เทียบเท่าแล้ว คาร์บอนฟุตพริ้นท์ใช้ผลิตภัณฑ์หรือบริการหนึ่งรายการเป็นหน่วย ต่างจากบัญชีก๊าซเรือนกระจกที่ใช้บริษัทหรือโรงงานเป็นขอบเขต ข้อมูลของทั้งสองจึงใช้แทนกันไม่ได้ แหล่งที่มา: กฎหมายว่าด้วยการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ อ่านเพิ่มเติม: คาร์บอนฟุตพริ้นท์คืออะไร
การให้ความเชื่อมั่นและการทวนสอบ
ทั้งสองเป็นการตรวจสอบข้อมูลโดยบุคคลที่สามที่เป็นอิสระ ความต่างอยู่ที่หลักเกณฑ์และสิ่งที่ตรวจ ตามถาม-ตอบระเบียบปฏิบัติของตลาดหลักทรัพย์ไต้หวัน การให้ความเชื่อมั่นสำหรับก๊าซเรือนกระจกขอบเขตที่ 1 และ 2 ดำเนินการได้ตามมาตรฐานงานให้ความเชื่อมั่นฉบับที่ 3410 หรือ ISO 14064-3 ในด้านก๊าซเรือนกระจกจึงมักพบทั้งสองคำใช้คู่กัน สำหรับระดับการใช้ในตลาด Sustaihub (永訊智庫) วิเคราะห์รายงานความยั่งยืนปี 2025 ของบริษัทจดทะเบียนไต้หวัน 2,023 แห่ง พบว่าข้อมูลที่ยื่นระบุว่ามีการทวนสอบหรือการให้ความเชื่อมั่นโดยบุคคลที่สาม 45.4% (918 แห่ง) และให้ความเชื่อมั่นโดยสำนักงานบัญชี 25.5% (515 แห่ง)
การให้ความเชื่อมั่น (Assurance)
ผู้ให้ความเชื่อมั่นที่เป็นอิสระออกรายงานการให้ความเชื่อมั่นต่อข้อมูลที่ไม่ใช่การเงิน เช่น ตัวชี้วัดในรายงานความยั่งยืน ตามมาตรฐานงานให้ความเชื่อมั่น ตามระเบียบปฏิบัติของตลาดหลักทรัพย์ไต้หวัน บริษัทจดทะเบียนในอุตสาหกรรมอาหาร อุตสาหกรรมเคมี การเงินและประกันภัย และบริษัทที่มีรายได้จากธุรกิจร้านอาหารตั้งแต่ 50% ขึ้นไป ต้องได้รับรายงานการให้ความเชื่อมั่นสำหรับตัวชี้วัดที่กำหนด ซึ่งออกโดยผู้สอบบัญชีตามมาตรฐานงานให้ความเชื่อมั่นฉบับที่ 3000 (確信準則3000號) ส่วนก๊าซเรือนกระจกขอบเขตที่ 1 และ 2 ให้ความเชื่อมั่นตามกำหนดเวลา แหล่งที่มา: ถาม-ตอบระเบียบปฏิบัติรายงานความยั่งยืนของตลาดหลักทรัพย์ไต้หวัน
การทวนสอบ (Verification)
ตามระเบียบว่าด้วยการบริหารหน่วยรับรองระบบงานและหน่วยทวนสอบก๊าซเรือนกระจก (溫室氣體認證機構及查驗機構管理辦法) ของกระทรวงสิ่งแวดล้อม การทวนสอบคือกระบวนการที่หน่วยทวนสอบประเมินว่าคำแถลงข้อมูลและสารสนเทศในอดีตจากผลการจัดทำบัญชี โครงการลดการปล่อยโดยสมัครใจ หรือคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ ที่ผู้ประกอบการหรือหน่วยงานรัฐดำเนินการ ถูกต้องในสาระสำคัญหรือไม่ หน่วยทวนสอบต้องได้รับใบอนุญาต ระเบียบเดียวกันยังมี "การตรวจสอบความใช้ได้" (validation) ซึ่งใช้ประเมินสมมติฐานและวิธีการของโครงการลดการปล่อยต่อผลลัพธ์ในอนาคต แหล่งที่มา: ระเบียบว่าด้วยการบริหารหน่วยรับรองระบบงานและหน่วยทวนสอบก๊าซเรือนกระจก อ่านเพิ่มเติม: การขึ้นทะเบียนและการทวนสอบบัญชีก๊าซเรือนกระจก
| ประเด็นเปรียบเทียบ | การให้ความเชื่อมั่น | การทวนสอบ |
|---|---|---|
| ผู้ดำเนินการที่พบบ่อย | ผู้ให้ความเชื่อมั่น เช่น ผู้สอบบัญชี ที่เป็นไปตามหลักเกณฑ์การบริหารหน่วยให้ความเชื่อมั่นของตลาดหลักทรัพย์ไต้หวันและศูนย์ซื้อขายหลักทรัพย์ OTC | หน่วยทวนสอบที่ได้รับอนุญาตจากกระทรวงสิ่งแวดล้อม |
| หลักเกณฑ์หลัก | มาตรฐานงานให้ความเชื่อมั่นฉบับที่ 3000, 3410 เป็นต้น | ระเบียบการบริหารหน่วยทวนสอบของกระทรวงสิ่งแวดล้อม, ISO 14064-3 เป็นต้น |
| สิ่งที่ตรวจโดยทั่วไป | ตัวชี้วัดในรายงานความยั่งยืน ก๊าซเรือนกระจกขอบเขตที่ 1 และขอบเขตที่ 2 | คำแถลงข้อมูลของบัญชี โครงการลดการปล่อยโดยสมัครใจ และคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ |
ค่าธรรมเนียมคาร์บอน คาร์บอนเครดิต และเป้าหมายการลดคาร์บอน
กลุ่มนี้เกี่ยวกับต้นทุนและพันธะของการปล่อย 3 คำแรกเกี่ยวกับการชำระค่าธรรมเนียม การซื้อขาย และการส่งออก ส่วน 4 คำหลังเป็นแนวคิดและวิธีการที่องค์กรอ้างถึงบ่อยที่สุดเมื่อตั้งเป้าหมายลดคาร์บอน
ค่าธรรมเนียมคาร์บอน (碳費)
ตามระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน (碳費收費辦法) ค่าธรรมเนียมคาร์บอนคือค่าธรรมเนียมที่เรียกเก็บจากปริมาณการปล่อยทางตรงและการปล่อยทางอ้อมจากการใช้ไฟฟ้าของผู้ประกอบการ ซึ่งผ่านการจัดทำบัญชี ขึ้นทะเบียน และทวนสอบแล้ว และแปลงเป็นคาร์บอนไดออกไซด์เทียบเท่า ผู้ต้องชำระในปัจจุบันคือกิจการไฟฟ้า กิจการจัดหาก๊าซ และภาคการผลิต ที่มีแหล่งปล่อยซึ่งอยู่ในข่ายกำกับตามประกาศ และมีการปล่อยรวมทั้งโรงงานตั้งแต่ 25,000 ตัน CO₂e ต่อปี อัตราทั่วไปคือ 300 ดอลลาร์ไต้หวันใหม่ (TWD) ต่อตัน และมีอัตราพิเศษ 2 ระดับ คือ 50 TWD และ 100 TWD แหล่งที่มา: ระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน, ประกาศ "อัตราค่าธรรมเนียมคาร์บอน" ของกระทรวงสิ่งแวดล้อม อ่านเพิ่มเติม: ค่าธรรมเนียมคาร์บอนคืออะไร
คาร์บอนเครดิต (เครดิตลดการปล่อย)
คาร์บอนเครดิตที่พูดกันทั่วไปในไต้หวัน ในทางกฎหมายส่วนใหญ่หมายถึง "เครดิตลดการปล่อย" (減量額度) ตามกฎหมายว่าด้วยการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ เครดิตลดการปล่อยคือเครดิตที่ผู้ประกอบการและหน่วยงานรัฐได้รับจากการดำเนินโครงการลดการปล่อยก๊าซเรือนกระจกโดยสมัครใจ โครงการชดเชย หรือโครงการลดล่วงหน้า ซึ่งต่างจาก "สิทธิการปล่อย" ที่อนุญาตให้ปล่อยภายใต้ระบบกำหนดเพดาน เครดิตลดการปล่อยต้องเป็นไปตามระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอนจึงจะยื่นขอหักปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียมได้ และเมื่อหักด้วยเครดิตในประเทศ เพดานคือ 10% ของปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม แหล่งที่มา: กฎหมายว่าด้วยการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ, ระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน อ่านเพิ่มเติม: คาร์บอนเครดิตคืออะไร
CBAM (กลไกปรับคาร์บอนก่อนข้ามพรมแดน)
กลไกของสหภาพยุโรปเพื่อรับมือการรั่วไหลของคาร์บอน ทำให้ราคาสินค้านำเข้าสะท้อนการปล่อยคาร์บอนที่แฝงอยู่ ครอบคลุมสินค้า 6 ประเภท ได้แก่ ปูนซีเมนต์ เหล็กกล้า อะลูมิเนียม ปุ๋ย ไฟฟ้า และไฮโดรเจน ปี 2023 ถึง 2025 เป็นช่วงเปลี่ยนผ่าน และตั้งแต่วันที่ 1 มกราคม 2026 เข้าสู่ระยะบังคับใช้จริง ผู้นำเข้าที่นำเข้าเกิน 50 ตันต่อปีต้องได้รับสถานะผู้ยื่นรายงานที่ได้รับอนุญาต ใบรับรอง CBAM เปิดให้ซื้อตั้งแต่เดือนกุมภาพันธ์ 2027 และกำหนดส่งรายงานประจำปีครั้งแรกและส่งคืนใบรับรองสำหรับสินค้าที่นำเข้าในปี 2026 คือวันที่ 30 กันยายน 2027 ส่วนการแก้ไขเพื่อขยายขอบเขตไปยังผลิตภัณฑ์ปลายน้ำยังอยู่ระหว่างการเจรจาในสหภาพยุโรป แหล่งที่มา: คณะกรรมาธิการยุโรป: CBAM อ่านเพิ่มเติม: CBAM ระยะบังคับใช้จริงของสหภาพยุโรป
การปล่อยสุทธิเป็นศูนย์ (Net Zero)
ตามมาตรา 3 ของกฎหมายว่าด้วยการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ การปล่อยสุทธิเป็นศูนย์คือความสมดุลระหว่างปริมาณการปล่อยก๊าซเรือนกระจกกับปริมาณการดูดกลับของแหล่งดูดซับคาร์บอน แหล่งดูดซับคาร์บอนคือต้นไม้ ป่า ดิน มหาสมุทร ชั้นธรณี สิ่งอำนวยความสะดวก หรือพื้นที่ที่กำจัดและดูดซับหรือกักเก็บก๊าซเรือนกระจกได้อย่างต่อเนื่อง มาตรา 4 ของกฎหมายเดียวกันกำหนดเป้าหมายการลดระยะยาวของประเทศให้บรรลุการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ภายในปี 2050 (ปี 139 ตามปฏิทินไต้หวัน) แหล่งที่มา: กฎหมายว่าด้วยการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ อ่านเพิ่มเติม: Net Zero คืออะไร
ความเป็นกลางทางคาร์บอน (Carbon Neutrality)
ความสมดุลระหว่างการปล่อยและการกำจัดก๊าซเรือนกระจกจากกิจกรรมของมนุษย์ของสิ่งที่ประกาศหนึ่ง ๆ และใช้การชดเชยเพื่อทดแทนการปล่อยคงเหลือได้ ตามแนวปฏิบัติการประกาศความเป็นกลางทางคาร์บอนขององค์กร (企業宣告碳中和指引) ของกระทรวงสิ่งแวดล้อม ความเป็นกลางทางคาร์บอนขององค์กรใช้ช่วงเวลาที่กำหนดเป็นขอบเขต ส่วนผลิตภัณฑ์หรือบริการใช้วัฏจักรชีวิตทั้งหมดหรือบางส่วนเป็นขอบเขต แนวปฏิบัติกำหนดให้ดำเนินการ 3 ระยะ คือ จัดทำบัญชี ลดการปล่อย และชดเชย พร้อมเปิดเผยข้อมูลให้ครบถ้วน แนวทางสากลอ้างอิง ISO 14068 ได้ เมื่อเทียบกับการปล่อยสุทธิเป็นศูนย์ตามกฎหมายว่าด้วยการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ ความเป็นกลางทางคาร์บอนจำกัดขอบเขตอยู่ที่องค์กร ช่วงเวลา หรือผลิตภัณฑ์ที่เฉพาะเจาะจง แหล่งที่มา: แนวปฏิบัติการประกาศความเป็นกลางทางคาร์บอนขององค์กร กระทรวงสิ่งแวดล้อม, ISO 14068 อ่านเพิ่มเติม: ความเป็นกลางทางคาร์บอนคืออะไร
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
SBTi (Science Based Targets initiative)
องค์กรด้านการดำเนินการเพื่อสภาพภูมิอากาศของภาคธุรกิจที่ช่วยองค์กรและสถาบันการเงินตั้งเป้าหมายลดการปล่อยตามหลักวิทยาศาสตร์ เริ่มแรกก่อตั้งจากความร่วมมือของ CDP, UN Global Compact, We Mean Business Coalition, สถาบันทรัพยากรโลก (WRI) และกองทุนสัตว์ป่าโลก (WWF) SBTi กำหนดมาตรฐาน เครื่องมือ และแนวทางสำหรับการตั้งเป้าหมาย และให้บริการรับรองเป้าหมายผ่านบริษัทย่อย SBTi Services แหล่งที่มา: SBTi: About us อ่านเพิ่มเติม: Net Zero คืออะไร
SDA (แนวทางลดคาร์บอนรายภาคส่วน)
SDA (Sectoral Decarbonization Approach) เป็นวิธีตั้งเป้าหมายของ SBTi โดยใช้เส้นทางลดคาร์บอนและงบประมาณคาร์บอนของแต่ละอุตสาหกรรมเป็นฐาน แล้วคำนวณเป้าหมายการลดจากปริมาณกิจกรรม การคาดการณ์การเติบโต และความเข้มข้นการปล่อยคาร์บอนขององค์กร ฉบับที่เผยแพร่ในปี 2015 อิงสถานการณ์ 2°C ของทบวงพลังงานระหว่างประเทศ (IEA) เหมาะกับอุตสาหกรรมที่มีข้อมูลความเข้มข้นชัดเจน เช่น การผลิตไฟฟ้า เหล็กกล้า ปูนซีเมนต์ อะลูมิเนียม การขนส่ง และอาคารพาณิชย์ แหล่งที่มา: SBTi: คู่มือฉบับย่อ SDA
การจัดอันดับและแบบสอบถาม
กลุ่มนี้คือแบบสอบถามและการประเมินที่องค์กรมักได้รับจากลูกค้า นักลงทุน หรือหน่วยงานกำกับดูแล
CDP
องค์กรไม่แสวงหากำไรระดับโลกที่ก่อตั้งในปี 2000 เดิมชื่อ Carbon Disclosure Project ดำเนินระบบให้องค์กร เมือง รัฐ และภูมิภาคเปิดเผยข้อมูลด้านสิ่งแวดล้อม ครอบคลุมการเปลี่ยนแปลงสภาพภูมิอากาศ ป่าไม้ และความมั่นคงทางน้ำ องค์กรที่ตอบแบบสอบถามจะได้รับคะแนน และสถาบันการเงินกับผู้ซื้อในห่วงโซ่อุปทานก็ขอข้อมูลด้านสิ่งแวดล้อมจากองค์กรผ่าน CDP เช่นกัน แหล่งที่มา: CDP: About, เอกสารข้อมูลสำหรับสื่อของ CDP
DJSI (ดัชนีความยั่งยืนดาวโจนส์) และ S&P Global CSA
DJSI เปิดตัวในปี 1999 เป็นชุดดัชนีความยั่งยืนแบบดีที่สุดในกลุ่ม (best-in-class) ระดับโลกชุดแรกของตลาด หลักทรัพย์ในดัชนีคัดเลือกจากผลการประเมินความยั่งยืนขององค์กร (CSA) ของ S&P Global โดย S&P Dow Jones Indices เปลี่ยนชื่อชุด DJSI เป็น Dow Jones Best-in-Class Indices (DJ BIC) ในปี 2025 และย้ายการปรับหลักทรัพย์ประจำปีไปเป็นช่วงสิ้นเดือนเมษายนของทุกปี CSA จัดขึ้นทุกปี ใช้แบบสอบถามรวบรวมข้อมูลสาธารณะและข้อมูลที่องค์กรให้ เพื่อประเมินผลการดำเนินงานขององค์กรในประเด็น ESG ที่มีสาระสำคัญทางการเงิน แหล่งที่มา: S&P Global: 20 ปีของ DJSI, S&P Global: CSA, S&P Dow Jones Indices: ผลการปรับ Dow Jones Best-in-Class Indices ประจำปี 2026
การประเมิน ESG (ไต้หวัน)
การประเมินที่ตลาดหลักทรัพย์ไต้หวันและศูนย์ซื้อขายหลักทรัพย์ OTC ไต้หวันจัดขึ้นสำหรับบริษัทจดทะเบียน เดิมคือการประเมินบรรษัทภิบาล ครั้งที่ 1 คือปีประเมิน 115 (ปี 2026) ตัวชี้วัดและคำอธิบายการให้คะแนนเผยแพร่ที่ศูนย์บรรษัทภิบาลของตลาดหลักทรัพย์ไต้หวัน ตามถาม-ตอบของตลาดหลักทรัพย์ไต้หวัน การดำเนินการ เช่น การให้คณะกรรมการบริษัทมีมติอนุมัติรายงานความยั่งยืน และการจัดทำรายงานความยั่งยืนฉบับภาษาอังกฤษ ล้วนได้คะแนนในการประเมิน แหล่งที่มา: ศูนย์บรรษัทภิบาลของตลาดหลักทรัพย์ไต้หวัน: การประเมิน ESG, ถาม-ตอบระเบียบปฏิบัติรายงานความยั่งยืนของตลาดหลักทรัพย์ไต้หวัน อ่านเพิ่มเติม: การประเมิน ESG ของตลาดหลักทรัพย์ไต้หวัน
นำคำศัพท์กลับมาเทียบกับข้อมูลของคุณ
เมื่อเข้าใจคำศัพท์แล้ว งานจริงคือการนำไปเทียบกับข้อมูลที่มีอยู่ เวลาตอบแบบสอบถามการปล่อยจากลูกค้า สิ่งสำคัญคือแยกให้ได้ว่าอีกฝ่ายต้องการขอบเขตที่ 1, 2, 3 ขององค์กร หรือคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์หนึ่งรายการ ส่วนเวลาจัดทำรายงานความยั่งยืน ต้องยืนยันมาตรฐานที่ใช้ ประเด็นที่มีสาระสำคัญ และตัวชี้วัดที่ต้องได้รับการให้ความเชื่อมั่น
ข้อมูลบัญชีก๊าซเรือนกระจกขององค์กรและคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ จัดระเบียบได้ด้วยระบบจัดทำบัญชีก๊าซเรือนกระจก DCarbon ของ Sustaihub ซึ่งรองรับการจัดทำบัญชีก๊าซเรือนกระจกขององค์กรตาม ISO 14064-1 และการคำนวณคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ตาม ISO 14067 ส่วนการทวนสอบอย่างเป็นทางการยังดำเนินการโดยหน่วยงานบุคคลที่สาม หากต้องเก็บข้อมูล ESG ข้ามหน่วยงานและจัดทำรายงาน ลองดูระบบรายงานความยั่งยืน Syber ซึ่งเลือกมาตรฐานและขอบเขตการเปิดเผย มอบหมายให้แต่ละฝ่ายกรอกข้อมูลและติดตามความคืบหน้าการตรวจทาน แล้วแก้ไขและส่งออกรายงานในเอกสารฉบับเดียว
หากต้องการวางคำศัพท์เหล่านี้กลับลงบนเส้นเวลา อ่านต่อได้ที่ภาพรวมกฎระเบียบด้านความยั่งยืนของไต้หวัน และหากกำลังเตรียมสอบ iPAS ผู้วางแผนและบริหารจัดการคาร์บอนสุทธิเป็นศูนย์ ฝึกได้ด้วยข้อสอบจำลอง iPAS 20 ข้อ
คำถามที่พบบ่อย
ดูทั้งหมดESG กับ CSR ต่างกันอย่างไร?
CSR หมายถึงความรับผิดชอบขององค์กรต่อผลกระทบที่มีต่อสังคม เน้นความรับผิดชอบและการดำเนินการที่องค์กรควรรับไว้ ส่วน ESG พิจารณาผลการดำเนินงานที่ไม่ใช่การเงินและความเสี่ยงขององค์กรจาก 3 มิติ คือ สิ่งแวดล้อม สังคม และธรรมาภิบาล มักใช้ในการเปิดเผยข้อมูล การจัดอันดับ และการตัดสินใจลงทุน รายงานความรับผิดชอบต่อสังคมขององค์กรของบริษัทจดทะเบียนไต้หวันเปลี่ยนชื่อเป็นรายงานความยั่งยืนตั้งแต่เดือนธันวาคม 2021
การให้ความเชื่อมั่นกับการทวนสอบต่างกันอย่างไร?
การให้ความเชื่อมั่นคือการที่ผู้ให้ความเชื่อมั่นออกรายงานต่อข้อมูล เช่น ตัวชี้วัดในรายงานความยั่งยืน ตามมาตรฐานงานให้ความเชื่อมั่น เช่น ผู้สอบบัญชีดำเนินการตามมาตรฐานงานให้ความเชื่อมั่นฉบับที่ 3000 ส่วนการทวนสอบคือการที่หน่วยทวนสอบที่ได้รับอนุญาตจากกระทรวงสิ่งแวดล้อมประเมินว่าคำแถลงข้อมูลในอดีตของบัญชี โครงการลดการปล่อย หรือคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ถูกต้องในสาระสำคัญหรือไม่ การให้ความเชื่อมั่นสำหรับก๊าซเรือนกระจกขอบเขตที่ 1 และ 2 ทำได้ตามมาตรฐานงานให้ความเชื่อมั่นฉบับที่ 3410 หรือ ISO 14064-3
Net Zero กับความเป็นกลางทางคาร์บอนเหมือนกันหรือไม่?
ไม่เหมือนกันทั้งหมด กฎหมายว่าด้วยการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศนิยาม Net Zero ว่าเป็นความสมดุลระหว่างปริมาณการปล่อยก๊าซเรือนกระจกกับปริมาณการดูดกลับของแหล่งดูดซับคาร์บอน และเป้าหมายของประเทศคือบรรลุภายในปี 2050 ส่วนความเป็นกลางทางคาร์บอนตามแนวปฏิบัติของกระทรวงสิ่งแวดล้อม มุ่งที่องค์กรเฉพาะในช่วงเวลาที่กำหนด หรือวัฏจักรชีวิตของผลิตภัณฑ์หรือบริการเฉพาะ ให้การปล่อยและการกำจัดสมดุลกัน และใช้การชดเชยทดแทนการปล่อยคงเหลือได้
เปลี่ยนข้อมูลคาร์บอนให้เป็นเวิร์กโฟลว์ที่ตรวจสอบได้
ใช้ DCarbon คำนวณตามค่าการปล่อยก๊าซที่ตั้งค่าไว้ และจัดระเบียบข้อมูลกิจกรรมกับหลักฐานประกอบ เพื่อให้ข้อมูลการจัดทำบัญชีก๊าซเรือนกระจกตรวจสอบย้อนกลับได้ ตรวจทานได้ และพร้อมตอบคำขอของลูกค้า
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดหรือค่าสัมประสิทธิ์ในบทความเป็นรายการข้อมูล หากข้อมูลข้ามสถานที่ ข้ามแผนก หรือต้องผ่านการทวนสอบ จึงค่อยประเมินว่าต้องใช้ระบบจัดการหรือไม่