
ขอบเขตที่ 1, 2, 3 คืออะไร? ขอบเขตที่ 3 ทั้ง 15 ประเภทและการเทียบ ISO
ขอบเขตที่ 1, 2 และ 3 จัดหมวดตามความสัมพันธ์ระหว่างแหล่งปล่อยกับองค์กร อธิบายวิธีพิจารณาแต่ละขอบเขต 15 ประเภทของขอบเขตที่ 3 และการเทียบกับประเภทใน ISO 14064-1 พร้อมใช้ข้อมูลเปิดปี 2025 ดูช่องว่างการเปิดเผยขอบเขตที่ 3 ของบริษัทจดทะเบียนไต้หวัน
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูค่าสัมประสิทธิ์การปล่อย ISO 14064, CBAM หรือข้อมูลคาร์บอน ขั้นต่อไปคือยืนยันว่าข้อมูลกิจกรรม เวอร์ชันของค่าสัมประสิทธิ์ และหลักฐานประกอบสามารถตรวจย้อนกลับได้หรือไม่
สารบัญ
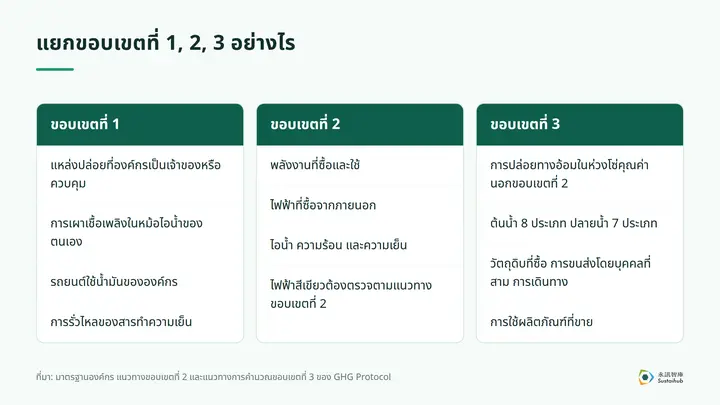
ขอบเขตที่ 1 ขอบเขตที่ 2 และขอบเขตที่ 3 (Scope 1, 2, 3) เป็นการจัดหมวดของ GHG Protocol ตาม "ความสัมพันธ์ระหว่างแหล่งปล่อยกับองค์กร" ขอบเขตที่ 1 คือการปล่อยทางตรงจากแหล่งปล่อยที่องค์กรเป็นเจ้าของหรือควบคุม ขอบเขตที่ 2 คือการปล่อยทางอ้อมที่สัมพันธ์กับไฟฟ้า ไอน้ำ ความร้อน หรือความเย็นที่ซื้อมา และขอบเขตที่ 3 คือการปล่อยทางอ้อมอื่นในห่วงโซ่คุณค่า เมื่ออ่านจบ คุณจะประเมินได้ว่าข้อมูลแต่ละรายการควรอยู่ในขอบเขตใด ควรขอจากฝ่ายโรงงาน ฝ่ายจัดซื้อ หรือซัพพลายเออร์ และจะแยกได้ว่าทำไมขอบเขตที่ 3 กับ "ประเภทที่ 3" ของ ISO 14064-1 จึงไม่ใช่เรื่องเดียวกัน
การจัดหมวดดูที่ความสัมพันธ์ ไม่ใช่สถานที่ที่เกิดการปล่อยหรือบัญชีค่าใช้จ่ายที่บันทึกไว้ กิจกรรมเดียวกันอาจอยู่คนละขอบเขตสำหรับองค์กรต่างกัน เช่น บริษัทผลิตไฟฟ้าที่เผาเชื้อเพลิงกับบริษัทที่ซื้อไฟฟ้าไปใช้ มองจากคนละมุม ดังนั้นก่อนจัดหมวด ต้องกำหนดขอบเขตบัญชีให้ได้ก่อน ทั้งบริษัท พื้นที่โรงงาน และสินทรัพย์ที่นับรวม รวมถึงว่าอุปกรณ์แต่ละรายการเป็นของตนเอง เช่า หรืออยู่ภายใต้การควบคุมขององค์กร อุปกรณ์ที่เช่ามาไม่ได้ถูกจัดเป็นขอบเขตที่ 3 ทั้งหมดเพียงเพราะ "ไม่ใช่ของตนเอง" นิยามอ้างอิงตามมาตรฐานองค์กรของ GHG Protocol
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ขอบเขตที่ 1: แหล่งปล่อยที่องค์กรเป็นเจ้าของหรือควบคุม
ขอบเขตที่ 1 คือการปล่อยทางตรงจากแหล่งปล่อยภายในขอบเขตบัญชีที่องค์กรเป็นเจ้าของหรือควบคุม ที่พบบ่อยได้แก่ การเผาเชื้อเพลิงในหม้อไอน้ำของตนเอง รถยนต์ใช้น้ำมันขององค์กร และการรั่วไหลของสารทำความเย็น ข้อมูลประเภทนี้ส่วนใหญ่มาจากบันทึกการใช้เชื้อเพลิงและอุปกรณ์ของฝ่ายโรงงาน
ในทางปฏิบัติ จุดที่ผิดพลาดบ่อยที่สุดไม่ใช่การคำนวณ แต่เป็นขอบเขต ภายในพื้นที่โรงงานเดียวกัน อุปกรณ์ใดอยู่ภายใต้การควบคุมขององค์กร และอุปกรณ์ใดเช่าหรือดำเนินการโดยผู้อื่น จะเป็นตัวกำหนดโดยตรงว่าการปล่อยจากเชื้อเพลิงรายการหนึ่งควรอยู่ในขอบเขตที่ 1 หรือขอบเขตที่ 3 นี่จึงเป็นเหตุผลที่คำอธิบายขอบเขตต้องระบุเหตุผลของการนับรวมและการไม่นับรวม ไม่ใช่มีเพียงรายชื่อสถานประกอบการ
ขอบเขตที่ 2: ไฟฟ้า ไอน้ำ ความร้อน และความเย็นที่ซื้อมา
ขอบเขตที่ 2 คำนวณการปล่อยฝั่งการผลิตที่สัมพันธ์กับพลังงานที่องค์กรซื้อและใช้ ที่พบบ่อยที่สุดคือไฟฟ้าที่ซื้อจากภายนอก และรวมถึงไอน้ำ ความร้อน และความเย็น วิธีคำนวณเป็นไปตามแนวทางขอบเขตที่ 2 ของ GHG Protocol
การซื้อไฟฟ้าสีเขียวหรือคาร์บอนเครดิตไม่สามารถทำให้ขอบเขตที่ 2 เป็นศูนย์ได้ด้วยการซื้อเพียงอย่างเดียว สัญญาไฟฟ้าสีเขียวและใบรับรองคุณลักษณะพลังงาน (energy attribute certificate) ต้องตรวจสอบคุณภาพและวิธีที่ใช้ได้ตามแนวทางขอบเขตที่ 2 ส่วนการชดเชยด้วยคาร์บอนเครดิตเป็นคนละเรื่องกับการคำนวณการปล่อยจากพลังงานที่ซื้อ บันทึกการใช้ไฟฟ้า สัญญา และที่มาของค่าสัมประสิทธิ์ควรเก็บไว้ให้ครบถ้วน
กฎของขอบเขตที่ 2 ก็อยู่ระหว่างการปรับปรุงเช่นกัน ข้อมูลอัปเดตของ GHG Protocol เดือนกรกฎาคม 2026 อธิบายแผนการพัฒนามาตรฐานองค์กรแบบบูรณาการ และความเห็นจากการรับฟังความคิดเห็นสาธารณะเรื่องขอบเขตที่ 2 ยังเป็นส่วนหนึ่งของงานปรับปรุง ก่อนการปรับปรุงจะได้ข้อยุติ ควรแยกแนวทางที่เผยแพร่แล้วออกจากข้อเสนอที่ยังอยู่ระหว่างหารือ เช่น การจับคู่ช่วงเวลาที่ละเอียดขึ้น ซึ่งปัจจุบันยังไม่ใช่หน้าที่ที่มีผลบังคับ การเตรียมตัวที่เป็นประโยชน์กว่าในช่วงนี้คือการจัดระเบียบปริมาณการใช้ไฟฟ้า สถานที่ใช้ไฟฟ้า สัญญา และเอกสารคุณลักษณะพลังงาน รวมถึงค่าสัมประสิทธิ์และวิธีการที่ใช้ให้ครบถ้วน ไม่ใช่การแก้ตัวเลขการปล่อยย้อนหลัง ตามแผนการพัฒนามาตรฐานที่ GHG Protocol ประกาศเมื่อวันที่ 29 กรกฎาคม 2026 ร่างที่บูรณาการแล้วคาดว่าจะเปิดรับฟังความคิดเห็นสาธารณะในไตรมาส 2 ปี 2027 และฉบับสมบูรณ์คาดว่าจะเผยแพร่ในไตรมาส 4 ปี 2028 ภูมิหลังของการหารือดูได้จาก3 ข้อคิดจากการปรับปรุงขอบเขตที่ 2 ของ GHG Protocol ต่อการจัดทำบัญชีการใช้ไฟฟ้าขององค์กร โดยแผนในอนาคตให้ยึดตามการอัปเดตของทางการในภายหลัง
ขอบเขตที่ 3: การปล่อยทางอ้อม 15 ประเภทในห่วงโซ่คุณค่า
ขอบเขตที่ 3 ครอบคลุมการปล่อยทางอ้อมในห่วงโซ่คุณค่าที่อยู่นอกเหนือขอบเขตที่ 2 แบ่งเป็นต้นน้ำ 8 ประเภทและปลายน้ำ 7 ประเภท ตั้งแต่การจัดซื้อวัตถุดิบไปจนถึงการใช้งานและการกำจัดผลิตภัณฑ์หลังขาย ตารางด้านล่างแสดงกิจกรรมของแต่ละประเภทและข้อมูลที่มักต้องหาก่อน ขอบเขตขั้นต่ำและวิธีคำนวณของแต่ละประเภทให้ยึดตามแนวทางการคำนวณขอบเขตที่ 3 ของ GHG Protocol
| ประเภท | กิจกรรม | ข้อมูลที่มักต้องหาก่อน |
|---|---|---|
| 1 | ต้นน้ำ: สินค้าและบริการที่ซื้อ | ข้อมูลการจัดหาวัตถุดิบ ชิ้นส่วน และบริการจากภายนอก |
| 2 | ต้นน้ำ: สินค้าทุน | การจัดซื้อทุน เช่น อุปกรณ์ เครื่องจักร และอาคาร |
| 3 | ต้นน้ำ: กิจกรรมเกี่ยวกับเชื้อเพลิงและพลังงาน | การปล่อยต้นน้ำของเชื้อเพลิงและพลังงานที่ไม่ได้รวมในขอบเขตที่ 1 และ 2 |
| 4 | ต้นน้ำ: การขนส่งและการกระจายสินค้า | น้ำหนักและระยะทางของบริการขนส่งที่ซื้อและโลจิสติกส์ต้นน้ำ |
| 5 | ต้นน้ำ: ของเสียจากการดำเนินงาน | ชนิด น้ำหนัก และวิธีจัดการของเสียที่ส่งให้ผู้อื่นกำจัด |
| 6 | ต้นน้ำ: การเดินทางเพื่อธุรกิจ | รูปแบบการเดินทางและระยะทางของการเดินทางไปทำงาน |
| 7 | ต้นน้ำ: การเดินทางของพนักงาน | รูปแบบการเดินทาง ระยะทาง และการมาทำงาน |
| 8 | ต้นน้ำ: สินทรัพย์ที่เช่า | การดำเนินงานของสินทรัพย์ที่เช่าซึ่งไม่ได้รวมในขอบเขตที่ 1 และ 2 |
| 9 | ปลายน้ำ: การขนส่งและการกระจายสินค้า | กิจกรรมขนส่งและกระจายสินค้าหลังการขายที่องค์กรไม่ได้เป็นผู้ซื้อบริการ |
| 10 | ปลายน้ำ: การแปรรูปผลิตภัณฑ์ที่ขาย | กิจกรรมแปรรูปผลิตภัณฑ์ขั้นกลางที่ฝั่งลูกค้า |
| 11 | ปลายน้ำ: การใช้ผลิตภัณฑ์ที่ขาย | ความต้องการพลังงานและสถานการณ์การใช้งานในช่วงใช้ผลิตภัณฑ์ |
| 12 | ปลายน้ำ: การจัดการผลิตภัณฑ์ที่ขายเมื่อสิ้นอายุ | วัสดุ จำนวน และสถานการณ์การกำจัดของผลิตภัณฑ์ที่ขาย |
| 13 | ปลายน้ำ: สินทรัพย์ที่ให้เช่า | การดำเนินงานของสินทรัพย์ที่ให้เช่าซึ่งไม่ได้รวมในขอบเขตที่ 1 และ 2 |
| 14 | ปลายน้ำ: แฟรนไชส์ | กิจกรรมแฟรนไชส์หรือสิทธิประกอบการที่ไม่ได้รวมในขอบเขตที่ 1 และ 2 |
| 15 | ปลายน้ำ: การลงทุน | การปล่อยที่เกี่ยวข้องกับการลงทุนซึ่งไม่ได้รวมในขอบเขตที่ 1 และ 2 |
การมี 15 ประเภทไม่ได้หมายความว่าทุกประเภทต้องมีการปล่อย องค์กรที่ไม่มีกิจกรรมแฟรนไชส์ย่อมไม่มีการปล่อยประเภทที่ 14 เกิดขึ้นเอง แต่ "ไม่มีกิจกรรมนี้" กับ "มีกิจกรรมแต่ไม่มีข้อมูล" เป็นสองสถานะที่ต่างกัน และกรณีหลังไม่สามารถกรอกเป็นศูนย์ได้ การบันทึกแต่ละประเภทให้อยู่ในหนึ่งในสามสถานะ คือ "ไม่มีกิจกรรมนี้" "มีกิจกรรมและวัดปริมาณแล้ว" และ "มีกิจกรรมแต่ข้อมูลไม่เพียงพอ" จะช่วยให้รู้ว่าช่องว่างอยู่ตรงไหนและต้องขอข้อมูลเพิ่มจากใครในการจัดทำบัญชีรอบถัดไป
การจัดหมวดที่สับสนบ่อยที่สุดมีสองจุด จุดแรกคือการขนส่ง บริการขนส่งของบุคคลที่สามที่องค์กรเป็นผู้ซื้อ รวมถึงการขนส่งขาออกบางส่วน อาจอยู่ในประเภทที่ 4 ส่วนการขนส่งปลายน้ำหลังการขายที่องค์กรไม่ได้เป็นผู้ซื้อบริการ จึงจัดเป็นประเภทที่ 9 ตามเงื่อนไข การพิจารณาต้องดูว่าใครเป็นผู้ซื้อบริการและสินค้าไปที่ใด จุดที่สองคือพลังงาน ประเภทที่ 3 คำนวณการปล่อยต้นน้ำของเชื้อเพลิงและพลังงานที่ไม่ได้รวมในขอบเขตที่ 1 และ 2 จึงไม่สามารถนำไปรวมซ้ำกับขอบเขตที่ 2 ที่คำนวณจากใบแจ้งค่าไฟฟ้าได้
แม้ซัพพลายเออร์ยังไม่มีข้อมูลการปล่อยคาร์บอน ก็เริ่มทำขอบเขตที่ 3 ได้ ตารางสรุปการจัดซื้อประจำปีของฝ่ายจัดซื้อเป็นจุดเริ่มต้นที่ดี ใช้ระบุวัตถุดิบและอุปกรณ์ทุน แล้ววางแผนเก็บข้อมูลแยกกัน ไม่จำเป็นต้องใช้แบบสอบถามชุดเดียวที่ส่งให้ซัพพลายเออร์ทุกรายเป็นวิธีเดียว ประเภทที่ข้อมูลไม่เพียงพอสามารถประมาณจากปริมาณกิจกรรมที่หาได้และข้อมูลทุติยภูมิ พร้อมบันทึกแหล่งที่มา สมมติฐาน และข้อจำกัด เช่น หากมีเพียงยอดเงินจัดซื้อ ให้ระบุฐานการประมาณให้ชัด และเมื่อได้ข้อมูลน้ำหนักหรือข้อมูลจากซัพพลายเออร์ในภายหลัง ให้บันทึกการเปลี่ยนวิธี ไม่ใช่เขียนทับบันทึกเดิม คุณภาพข้อมูลของรายการปล่อยที่สำคัญควรได้รับการปรับปรุงก่อน
แปลเป็นภาษาของ ISO 14064-1: ขอบเขตที่ 3 ไม่เท่ากับ "ประเภทที่ 3"
การจัดทำบัญชีตามกฎหมายของไต้หวันมักใช้ประเภทที่ 1–6 ของ ISO 14064-1:2018 ขอบเขตที่ 1 และ 2 สอดคล้องโดยประมาณกับประเภทที่ 1 และ 2 ส่วนขอบเขตที่ 3 กระจายอยู่ในประเภทที่ 3–6 โดยประเภทที่ 3 หมายถึงการปล่อยทางอ้อมจากการขนส่งเท่านั้น การเปลี่ยนแค่ชื่อคอลัมน์ในรายงานระหว่างสองระบบจึงไม่เพียงพอ ต้องตรวจสอบทีละรายการ
| ประเภทตาม ISO 14064-1:2018 | เนื้อหา | ข้อสังเกตเมื่อเทียบกับ GHG Protocol |
|---|---|---|
| 1 | การปล่อยและการกำจัดทางตรง | การปล่อยทางตรงขอบเขตที่ 1 ส่วนการกำจัดให้จัดการตามมาตรฐานที่ใช้แยกต่างหาก |
| 2 | การปล่อยทางอ้อมจากพลังงานที่นำเข้า | ขอบเขตที่ 2 |
| 3 | การปล่อยทางอ้อมจากการขนส่ง | ขอบเขตที่ 3 ประเภทที่ 4, 6, 7, 9 |
| 4 | การปล่อยทางอ้อมจากผลิตภัณฑ์ที่องค์กรใช้ | ขอบเขตที่ 3 ประเภทที่ 1, 2, 3, 5, 8 |
| 5 | การปล่อยทางอ้อมที่เกี่ยวข้องกับการใช้ผลิตภัณฑ์ขององค์กร | ขอบเขตที่ 3 ประเภทที่ 10–15 |
| 6 | การปล่อยทางอ้อมจากแหล่งอื่น | พิจารณาตามกิจกรรม ไม่มีเลขประเภทในขอบเขตที่ 3 ที่สอดคล้องตายตัว |
ที่มา: แนวปฏิบัติการจัดทำบัญชีของกระทรวงสิ่งแวดล้อม (環境部) ไต้หวัน ตารางที่ 1 ในบทนำ (PDF หน้า 11) ที่นี่อ้างอิงเฉพาะการจัดหมวดทั่วไปของแนวปฏิบัติดังกล่าว เงื่อนไขการขึ้นทะเบียนตามกฎหมายสำหรับโรงพยาบาลไม่ใช้กับอุตสาหกรรมอื่น ตารางนี้เหมาะสำหรับทำความเข้าใจความสัมพันธ์ของสองกรอบ เมื่อแปลงอย่างเป็นทางการ ยังต้องยืนยันว่าขอบเขต ช่วงเวลา และแหล่งปล่อยเหมือนกัน และยอดรวมทั้งสองฉบับไม่จำเป็นต้องเท่ากัน การใช้สองมาตรฐานร่วมกันอ่านได้ที่องค์กรควรเลือกมาตรฐานใด? ISO 14064 vs GHG Protocol ส่วนองค์กรที่ต้องจัดทำบัญชีและขึ้นทะเบียนตามกฎหมาย ดูได้ที่บัญชีก๊าซเรือนกระจก: องค์กรใดต้องจัดทำและขึ้นทะเบียน
สถานะการเปิดเผยขอบเขตที่ 3: บริษัทจดทะเบียนไต้หวันไปถึงไหนแล้ว?
Sustaihub (永訊智庫) รวบรวมข้อมูลเปิดด้านการเปิดเผยข้อมูล ESG ปี 2025 ของตลาดหลักทรัพย์ไต้หวัน (證交所) และศูนย์ซื้อขายหลักทรัพย์ OTC ไต้หวัน (櫃買中心) (1,962 แห่ง) พบว่า 65.6% (1,288 แห่ง) เปิดเผยการปล่อยขอบเขตที่ 3 แล้ว ความต่างระหว่างอุตสาหกรรมเห็นได้ชัด อุตสาหกรรมการเงินและประกันภัย (100%) การเดินเรือ (84.8%) เหล็กกล้า (79.6%) และการสื่อสารและเครือข่าย (77.2%) มีสัดส่วนสูงที่สุด ขณะที่การท่องเที่ยวและการโรงแรม (39.2%) สิ่งทอและเส้นใย (46.2%) และผลิตภัณฑ์บ้านและไลฟ์สไตล์ (46.9%) ยังไม่ถึงครึ่ง ส่วนชิ้นส่วนอิเล็กทรอนิกส์และเซมิคอนดักเตอร์ ซึ่งมีจำนวนรายงานมากที่สุด อยู่ที่ 72.4% และ 74.8% ตามลำดับ
การตีความตัวเลขชุดนี้มี 2 ประเด็นที่ควรระวัง ประการแรก "เปิดเผยแล้ว" ในที่นี้หมายถึงปริมาณการปล่อยขอบเขตที่ 3 ในข้อมูลเปิดมีค่ามากกว่า 0 แสดงว่าบริษัทกรอกตัวเลข แต่ไม่ได้หมายความว่าครอบคลุมครบ 15 ประเภท และไม่สามารถบอกวิธีประมาณหรือคุณภาพข้อมูลได้ ประการที่สอง นี่คือข้อมูลที่ยื่นในปี 2025 ส่วนแนวทางที่เปลี่ยนการเปิดเผยขอบเขตที่ 3 ของระยะที่ 3 เป็นแบบสมัครใจ เพิ่งประกาศในเดือนกันยายน 2026
ตามประกาศของคณะกรรมการกำกับดูแลภาคการเงิน (金管會) ลงวันที่ 23 กันยายน 2026 การเปิดเผยขอบเขตที่ 3 ของบริษัทจดทะเบียนระยะที่ 3 เปลี่ยนเป็นแบบสมัครใจ และคาดว่าจะแก้ไขหลักเกณฑ์การจัดทำรายงานประจำปีและหนังสือสั่งการก่อนสิ้นปี โดยอุตสาหกรรมการเงิน ประกันภัย และหลักทรัพย์และสัญญาซื้อขายล่วงหน้าไม่อยู่ในการปรับครั้งนี้ นี่เป็นทิศทางนโยบายที่ประกาศแล้ว การยื่นอย่างเป็นทางการยังต้องยึดตามข้อกำหนดที่แก้ไขในภายหลัง รายละเอียดกำหนดเวลาอ่านประกอบได้กับการปรับ IFRS ระยะที่ 3 และถาม-ตอบมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS ล่าสุดปี 2026 หากบทความต่างวันที่ระบุกำหนดเวลาต่างกัน ให้ยึดตามประกาศล่าสุดของทางการ
การปรับนี้เกี่ยวกับการเปิดเผยข้อมูลตามกฎหมายของบริษัทจดทะเบียน ซึ่งเป็นคนละเรื่องกับข้อมูลขอบเขตที่ 3 ที่ลูกค้าขอผ่านแบบสอบถามในห่วงโซ่อุปทาน เมื่อได้รับแบบสอบถามจากลูกค้า ควรถามให้ชัดว่าอีกฝ่ายต้องการการปล่อยระดับบริษัท คาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์หนึ่งรายการ หรือข้อมูลวัตถุดิบและการขนส่งเฉพาะ สิ่งที่ส่งมอบจึงจะตรงโจทย์
หากต้องการใช้ระบบจัดระเบียบและคำนวณข้อมูลบัญชี DCarbon ของ Sustaihub รองรับการจัดทำบัญชีก๊าซเรือนกระจกขององค์กรตาม ISO 14064-1 ระบบรับผิดชอบการจัดระเบียบข้อมูลและการคำนวณ ส่วนการทวนสอบอย่างเป็นทางการดำเนินการโดยหน่วยงานบุคคลที่สาม อ่านเพิ่มเติม: หากต้องการนำการจัดหมวดไปทำเป็นบัญชีรายการการปล่อย เริ่มได้จากบทความการจัดทำบัญชีก๊าซเรือนกระจกคืออะไร? 5 ขั้นตอนสำหรับองค์กร และหากลูกค้าต้องการการปล่อยของผลิตภัณฑ์รายการเดียว อ่านต่อที่คาร์บอนฟุตพริ้นท์คืออะไร? การคำนวณคาร์บอนฟุตพริ้นท์ผลิตภัณฑ์และ ISO 14067
คำถามที่พบบ่อย
ดูทั้งหมดวิธีแยกขอบเขตที่ 1, 2, 3 ที่ง่ายที่สุดคืออะไร?
หลังกำหนดขอบเขตองค์กรแล้ว ให้ดูที่แหล่งปล่อย การปล่อยทางตรงจากอุปกรณ์ที่เป็นเจ้าของหรือควบคุมอยู่ในขอบเขตที่ 1 การปล่อยฝั่งการผลิตของพลังงานที่ซื้ออยู่ในขอบเขตที่ 2 และการปล่อยทางอ้อมอื่นในห่วงโซ่คุณค่าอยู่ในขอบเขตที่ 3 การจัดหมวดพิจารณาจากกิจกรรมและความสัมพันธ์ด้านการควบคุม ไม่ใช่ฝ่ายที่เป็นผู้จ่ายเงิน
ขอบเขตที่ 3 ทั้ง 15 ประเภทต้องมีการปล่อยทุกประเภทหรือไม่?
ไม่จำเป็น ควรตรวจสอบทีละประเภทว่ามีกิจกรรมหรือไม่และอยู่ในขอบเขตบัญชีหรือไม่ พร้อมบันทึกเหตุผลของการนับรวมและไม่นับรวม องค์กรที่ไม่มีแฟรนไชส์ย่อมไม่มีการปล่อยประเภทนั้นเกิดขึ้นเอง แต่การขาดข้อมูลไม่ได้แปลว่าไม่มีการปล่อย จึงกรอกเป็นศูนย์ไม่ได้
ขอบเขตที่ 3 คือประเภทที่ 3 ของ ISO 14064-1 หรือไม่?
ไม่ใช่ ขอบเขตที่ 3 ครอบคลุมการปล่อยทางอ้อมอื่นในห่วงโซ่คุณค่า ส่วนประเภทที่ 3 ของ ISO หมายถึงการปล่อยทางอ้อมจากการขนส่งเท่านั้น เนื้อหาของขอบเขตที่ 3 กระจายอยู่ในประเภทที่ 3–6 ของ ISO เป็นหลัก ต้องตรวจสอบทีละรายการ การเปลี่ยนแค่ชื่อคอลัมน์ไม่เพียงพอ
เปลี่ยนข้อมูลคาร์บอนให้เป็นเวิร์กโฟลว์ที่ตรวจสอบได้
ใช้ DCarbon คำนวณตามค่าการปล่อยก๊าซที่ตั้งค่าไว้ และจัดระเบียบข้อมูลกิจกรรมกับหลักฐานประกอบ เพื่อให้ข้อมูลการจัดทำบัญชีก๊าซเรือนกระจกตรวจสอบย้อนกลับได้ ตรวจทานได้ และพร้อมตอบคำขอของลูกค้า
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดหรือค่าสัมประสิทธิ์ในบทความเป็นรายการข้อมูล หากข้อมูลข้ามสถานที่ ข้ามแผนก หรือต้องผ่านการทวนสอบ จึงค่อยประเมินว่าต้องใช้ระบบจัดการหรือไม่