
碳费不是总排放乘费率。以一座假设年排放 100,000 公吨 CO₂e 的工厂示意试算,看 K 值、调整系数、300 元与优惠费率、减量额度 10% 上限如何影响费额,以及每年 5 月底的
读完后先判断
如果你是为了排放因子、ISO 14064、CBAM 或碳数据而来,下一步是确认活动数据、排放因子版本与佐证能否
目录
碳费是依事业经盘查登录与查验后的温室气体排放量征收的法定费用。现行一般费率为每公吨 CO₂e 新台币 300 元,优惠费率 A 为 50 元、B 为 100 元;但费额并非「公司总排放 × 费率」,中间还隔著 K 值、排放量调整系数与减量额度扣除。以下用一座假设年排放量 100,000 公吨 CO₂e 的工厂,依序走过征收对象、收费排放量、费率、减量额度与缴费时程,让你看清楚哪些条件真正左右帐单。文中试算都是教学示意,不是任何企业的实际费额。
试算之前:这座工厂是不是征收对象?
台湾碳费依《气候变迁因应法》征收,该法于 2023 年 2 月 15 日修正公布施行;环境部于 2024 年 8 月 29 日发布《碳费收费办法》、《自主减量计划管理办法》及「碳费征收对象温室气体减量指定目标」。收入透过温室气体管理基金专款用于减量与调适等工作,制度说明可查气候变迁署碳费专区。碳费是指定事业的法定费用,与透过税制定价的「碳税」不同;减量额度则是符合规定时可申请扣除的标的,购买额度不代表自动免缴碳费。
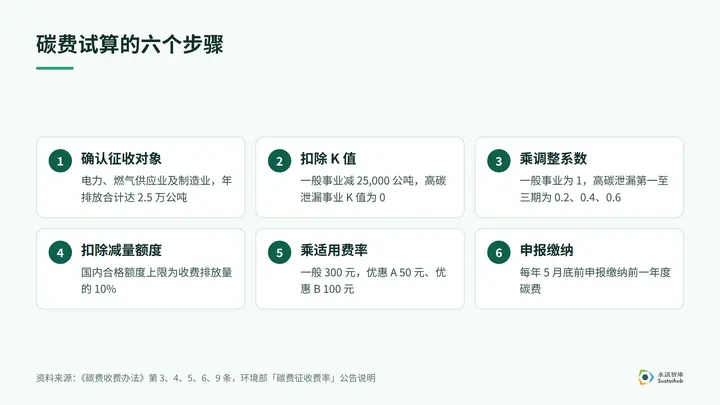
依《碳费收费办法》第 3 条,征收对象要同时符合三个条件:属于电力、燃气供应业或制造业;具有公告应盘查登录及查验排放源;全厂直接排放加使用电力间接排放合计达每年 2.5 万公吨 CO₂e。有做盘查不等于一定要缴碳费。试算的这座工厂假设为制造业、已列管,年排放量 100,000 公吨,三个条件都成立。
首次纳管的事业另有规定。2026 年 9 月 1 日修正新增的第 3-1 条,对首次符合条件者另定申报缴纳义务的起算;适用者还须符合未曾就同一事业或排放源申报排放量、亦未曾申报缴纳碳费等条件,并非所有新设厂场都能自行认定延后。厂场边界与盘查资料的整理方式,可参考碳盘查是什么。
第一步:从年排放量算出「收费排放量」
碳费的计算基础不是年排放量,而是「收费排放量」。依收费办法第 5、6 条:
收费排放量=(年排放量-K 值)×排放量调整系数
K 值与调整系数取决于工厂是否经认定为「高碳泄漏风险事业」。非经认定的高碳泄漏风险事业,K 值为 25,000 公吨、调整系数为 1;经认定的高碳泄漏风险事业,K 值为 0,第一、二、三期的调整系数分别为 0.2、0.4、0.6。套进试算工厂,一般事业的收费排放量是(100,000-25,000)×1=75,000 公吨;若经认定为高碳泄漏风险事业并适用第一期,则是(100,000-0)×0.2=20,000 公吨。
高碳泄漏的调整须取得核定的自主减量计划并经审查认定,企业无法自行选用;第 6 条另定于缴费当年度 1 月 31 日前申请认定,系数的期别也不应自行换算成未公告的历年。
第二步:套上费率,三种情境的帐单
依环境部「碳费征收费率」公告说明,一般费率为每公吨 300 元;自主减量计划获核定并符合行业别指定削减率等要求者,适用优惠费率 A 50 元;符合技术标竿指定削减率等要求者,适用优惠费率 B 100 元。把试算工厂放进三种情境:
| 假设情境 | 收费排放量算式 | 费率 | 试算碳费 |
|---|---|---|---|
| 一般事业、一般费率 | (100,000-25,000)×1=75,000 公吨 | 300 元 | 75,000×300=22,500,000 元 |
| 一般事业、优惠 B | (100,000-25,000)×1=75,000 公吨 | 100 元 | 75,000×100=7,500,000 元 |
| 高碳泄漏、第一期、优惠 A | (100,000-0)×0.2=20,000 公吨 | 50 元 | 20,000×50=1,000,000 元 |
表中各列假设优惠资格与高碳泄漏认定都已满足,也尚未纳入减量额度扣除及其他依法申请的调整。同一座工厂的帐单差距相当大,而差距同时来自费率与收费排放量两端:费率取决于自主减量计划,收费排放量则取决于 K 值与调整系数。估算预算时,两端的条件都需要对照官方核定结果。
优惠费率怎么取得?自主减量计划的时间点
优惠费率需要提出自主减量计划、经核定并依计划执行及符合查核要求才能适用。选择 A 或 B 是减量路径与指定目标的问题,并不是申报时挑最低单价。
依《自主减量计划管理办法》第 11 条,6 月 30 日前提出申请,与该日之后申请,适用优惠的起始年度不同:前者在符合核定与查核条件下可适用申请当年度,后者自申请次年度起。这里的年度指排放与费率的适用年度,实际缴费仍按次年时程办理。
首次纳管且符合收费办法第 3-1 条定义者,另适用管理办法第 11-1 条:于依规定完成盘查、登录及查验作业的当年度 10 月 31 日前提出计划并经核定,可依第 11 条第一项第一款办理。另依第 9 条,每年 4 月 30 日前须提交前一年度执行进度报告。计划书的写法可延伸阅读自主减量计划实务指南,申请期限、指定目标及核定条件则以现行官方办法为准。
第三步:用国内减量额度扣除收费排放量
依收费办法第 9 条,符合规定的国内减量额度可申请扣除收费排放量,上限为收费排放量的 10%。这是排放量的扣除上限,并非任何购买成本都能折抵应缴金额,各类额度也不是一比一换算:自愿减量或抵换专案额度的扣除比率为 1.2;旧制先期专案额度,非高碳泄漏事业为 0.3、高碳泄漏事业为 0.1,且限碳费开征后前三年使用。
回到试算工厂的一般事业情境,收费排放量 75,000 公吨,国内额度的扣除上限是 7,500 公吨;若全部使用扣除比率 1.2 的合格额度,达到上限所需的额度为 6,250 公吨。这仍是算式示意,实际要确认额度资格与注销文件;依第 11 条,须于每年 5 月底前检具注销证明,并同碳费申报提出申请。
国外减量额度另依第 10 条办理,仅限非经认定的高碳泄漏风险事业,且须符合主管机关认可条件,扣除上限为 5%,并非任何境外额度都能使用。
帐单何时到期?缴费时程、首年实绩与下一期费率
依收费办法第 4 条,既有收费对象原则上每年 5 月底前申报缴纳前一年度碳费。费率自 2025 年 1 月 1 日生效,2025 年先试申报、不缴费;2026 年首次缴交 2025 年度碳费,截止日因假日顺延至 2026 年 6 月 1 日;2027 年则依现行规定于 5 月底前缴交 2026 年度碳费。时程也可对照官方碳费专区。
首年的结果可从2026 年 6 月 3 日环境部新闻稿看到:初步统计 240 家企业、461 厂全数缴费,总额 49.7 亿元;402 厂获核定自主减量计划,其中 A 为 64 厂、B 为 338 厂。这是首期统计,并非往后每年固定的收费家数或收入。
截至 2026 年 10 月,现行费率仍为一般 300 元、优惠 A 50 元、优惠 B 100 元;第 2 届碳费费率审议会已于 2026 年 3 月组成,下一期费率仍待审议与正式公告。2026 年 2 月 12 日费率审议会纪录建议后续分阶段调升,并于调升前对外沟通,但这项建议本身不是新费率公告。规划预算时,现行费率与假设情境宜分开标示,并持续追踪官方审议情形,重新确认单价、适用排放年度与缴纳年度。
永訊智庫的DCarbon提供组织碳盘查自动化、AI 单据助手与 AI 盘查报告书,协助整理及计算盘查资料,正式查证由第三方机构执行。延伸阅读:列管身分与登录期限整理在温室气体盘查登录指南;有产品出口欧盟的企业,可再看CBAM 正式期与企业资料准备。
常见问题
查看全部谁
电力、燃气供应业及制造业中,具公告应盘查登录及查验排放源,且全厂直接加用电间接年排放合计达 2.5 万公吨 CO₂e 者;首次符合条件者另核对《碳费收费办法》
碳费
现行一般费率每公吨 CO₂e 为 300 元,优惠费率 A 为 50 元、B 为 100 元;优惠须自主减量计划经核定,并依计划执行及符合
碳费
收费排放量=(年排放量-K 值)×排放量调整系数,再乘以适用费率。一般事业 K 值 25,000 公吨、调整系数 1;经认定的高碳泄漏风险事业 K 值为 0,第一、二、三期
把碳
用 DCarbon 依设定的排放系数计算,并整理活动数据与佐证文件,让盘查数据可追踪、可审核、可回应
下一步怎么判断先把文章中的规范或排放因子要求转成数据清单;若数据会跨据点、跨部门或需要核查,再评估是否需要