
TCFD 以治理、策略、风险管理、指标与目标四大支柱,引导企业辨识转型风险、实体风险与气候机会,再评估对营收、成本、资产及现金流量的影响。这些要求已由 IFRS S2 延续,本文整理风险分类与企业
读完后先判断
如果你是为了 IFRS、SASB、TCFD、GRI 或 ESG 报告要求而来,下一步是把披露项目转成数据收集、章节分工与
本文更新于 2026 年 10 月 6 日。明确标示 TCFD 解散月份与 IFRS S2 衔接,区分架构介绍及风险
本文聚焦气候风险、机会与财务影响。架构介绍请先阅读TCFD 介绍与四大核心要素。TCFD 已于 2023 年 10 月解散,其建议由 IFRS S2 承接,延伸阅读:IFRS S1/S2 准则与台湾接轨问答。官方来源:IFRS Foundation:
TCFD 气候
TCFD 是一套以投资人决策为核心的气候财务揭露架构。企业需透过「治理、策略、风险管理、指标与目标」四大支柱,说明如何辨识转型风险、实体风险和气候机会,以及这些因素如何影响营收、成本、资产、负债与
TCFD 工作小组已于 2023 年 10 月完成任务并解散,但 IFRS S2 已完整纳入其建议,因此既有 TCFD 资料仍可作为 IFRS S2 气候揭露的基础。需了解制度沿革与台湾导入时程,可先看TCFD 到 IFRS S2 的
一、
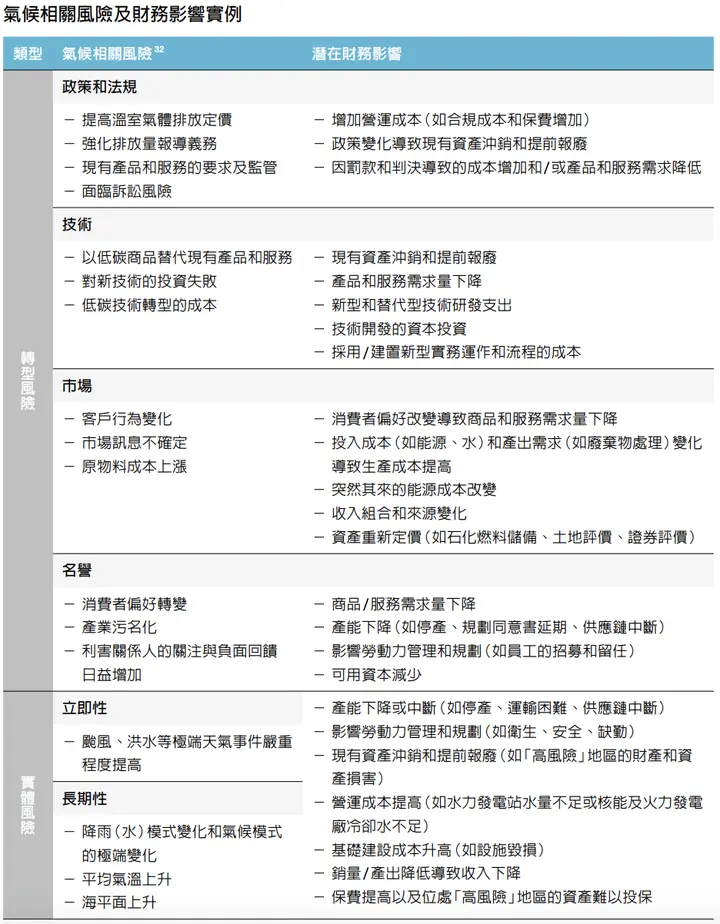
在这部分,TCFD 将企业可能面临之气候风险分为「转型风险(transition risk)」和「实体风险(physical risk)」。前者讨论为将全球升温控制在 2°C 甚至是 1.5°C 内,企业面临的低碳转型时所产生之风险;后者则讨论若不幸全球升温超过 2°C,企业将面临气候变迁造成之极端气候与灾害影响,并且需将此部分纳入组织既有的
(一) 低碳经济相关之
1. 政策和法规风险 (Policy and Legal Risks):调适气候变迁之政策、气候相关诉讼或法规制定,如欧盟的「碳边境调整机制(Carbon Border Adjustment Mechanism, CBAM)」,将冲击高碳排产业,改变企业的
2. 技术风险 (Technology Risk):低碳技术、再生能源技术等,如企业投资再生能源,然而研发成果就却不尽理想所导致的
3. 市场风险 (Market Risk):供需结构调整、商品或服务之需求变化,如社会的减碳意识提高,投资人或客户开始要求低碳商品,企业为确保竞争力势必进行商品改造以因应
4. 名誉风险 (Reputation Risk):即客户或社群对于组织是否致力于低碳转型之印象与评价,如企业漠不关心自身「对于全球暖化之贡献」,恐被视为生态破坏者、自私自利的环境
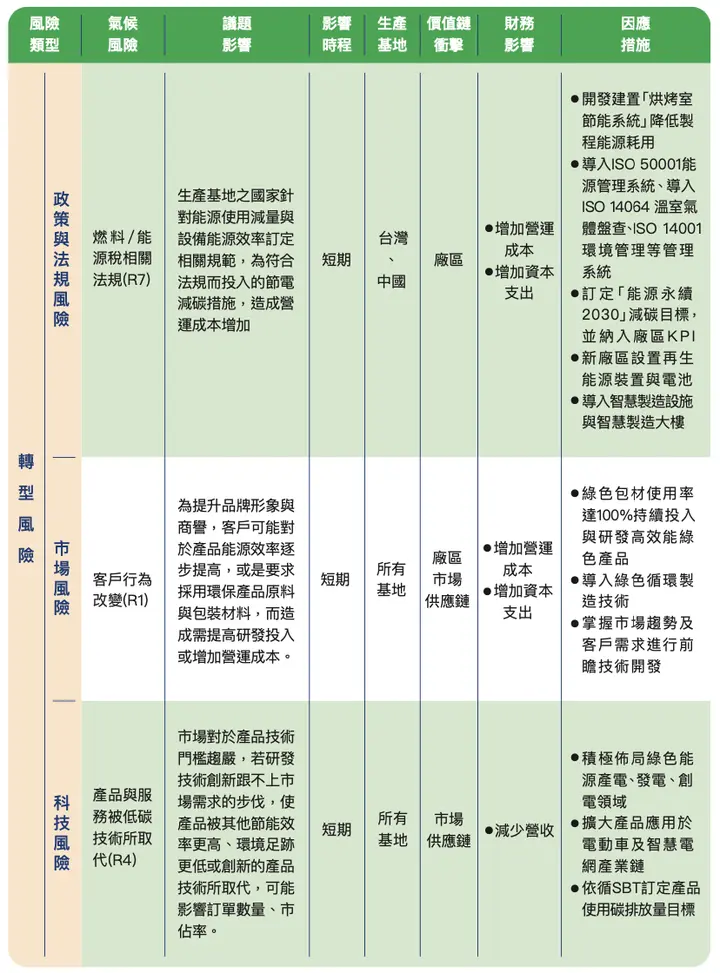
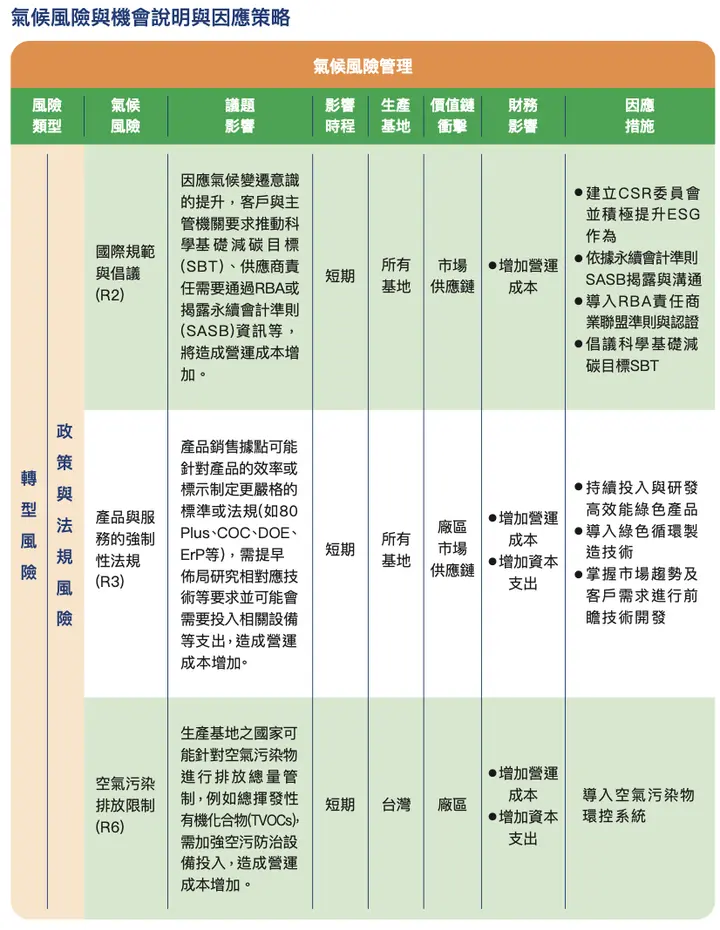
▾ 案例:康舒科技《2020 永续报告书》鉴别气候议题相关转型风险,并进行说明。其转型风险包含「政策和法规风险」、「市场风险」与
(二) 气候变迁影响相关之
1. 立即性风险 (Acute Risk):以单一立即性气候灾害事件为主,如热浪、干旱、强降雨、异常高温或低温等日趋严重之极端气候事件,可能影响员工的作业环境安全
2. 长期性风险 (Chronic Risk):气候模式之长期变化,如因全球暖化导致洪灾、野火、热浪的发生机率增加,造成企业必须不断提高其
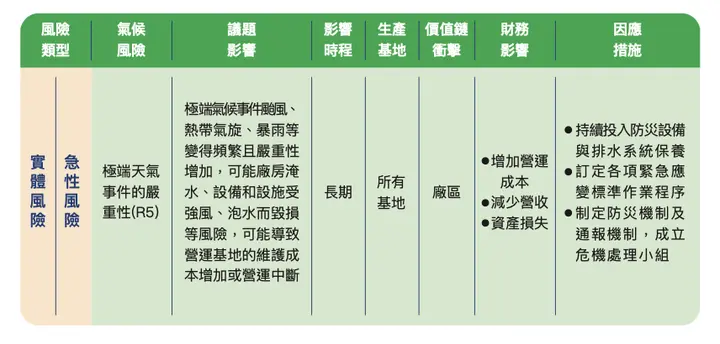
▾ 实务案例分享:康舒科技《2020 永续报告书》针对气候议题相关之实体风险进行鉴别与说明,其实体风险主要为
二、
在这部分,TCFD 希望企业能够掌握气候变迁所带来之契机。例如:发展再生能源转卖给需要的第三方,带来新商机,或是将传统经营模式转向永续采购与绿色供应链,获得更多青睐与合作机会。TCFD 为企业整理出的潜在机会,大致可划分为
(一) 资源使用效率 (Resource Efficiency):提升如生产、物料、物流配销、能源使用之效率,以降低
(二) 能源来源 (Energy Source):将燃煤或天然气、石油等化石能源转换为低碳能源,如风力、太阳能、地热发电、
(三) 产品和服务 (Products and Services):开发低碳产品或服务,采绿色行销,提升组织形象及商品
(四) 市场 (Markets):新型态市场或商品浮现,组织从中寻求更多
(五) 韧性 (Resilience):组织对应气候变迁的调适能力,如风险管理与
三、
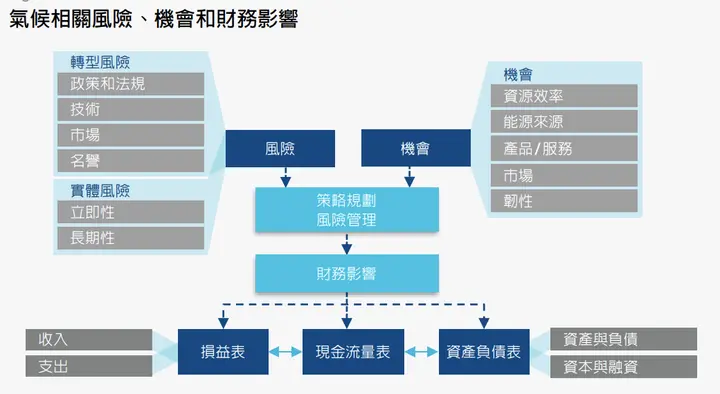
关于这部分,TCFD 希望企业针对气候议题相关风险与机会这两个因素对财务所造成的影响进行说明,以利投资人、决策者或其他利害相关人了解这些因子将如何影响企业未来在损益表、现金流量表、资产负债表中呈现的财务状况,进行更明智的财务决策。例如说:企业开发出低碳产品,不仅能减少商品生命周期当中所产生的碳排,同时还能降低生产成本,即是掌握了所谓的气候议题相关机会。实务上,企业在揭露气候相关风险与机会时,就会同时提到相对应的财务影响,因此这部分不用再独立
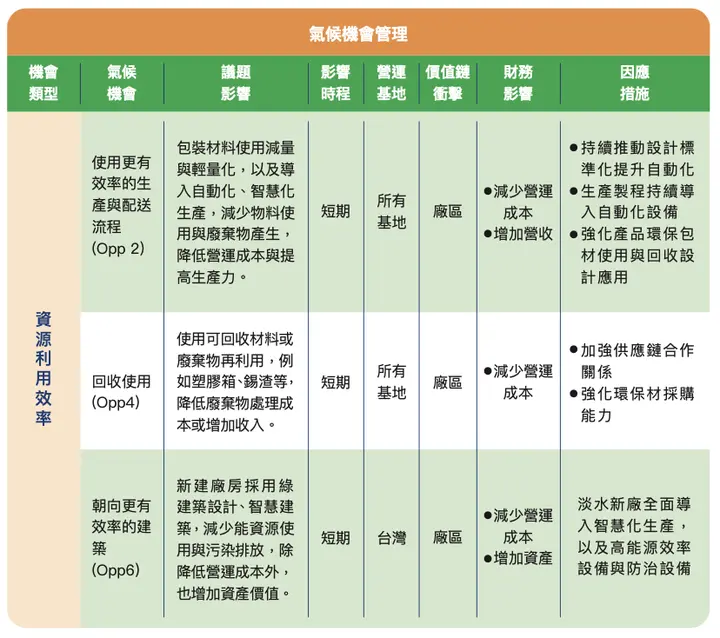
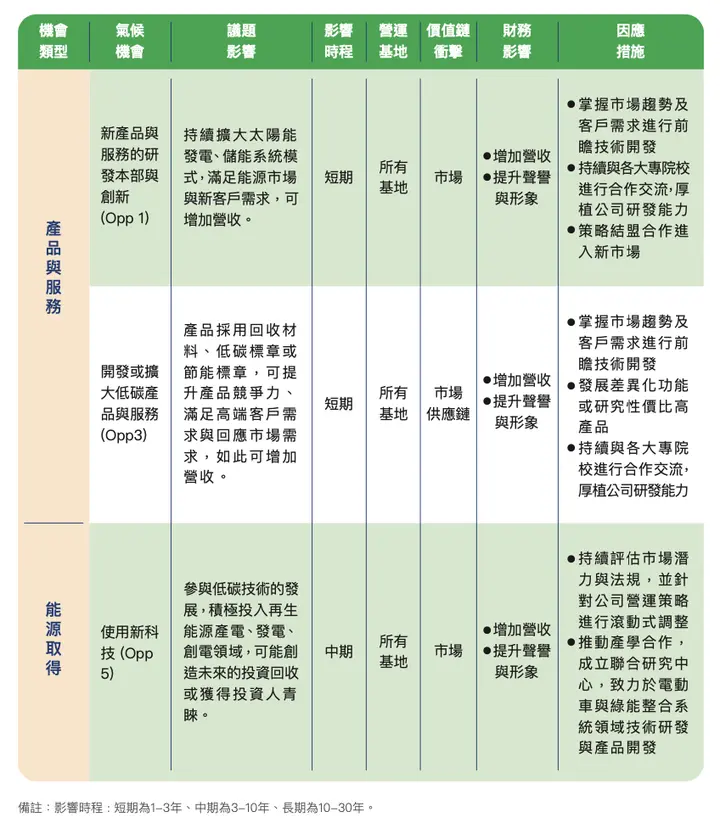
▾ 实务案例分享:康舒科技《2020 永续报告书》针对气候议题机会进行鉴别,并说明相关之财务影响。其气候机会包含「资源利用效率」、「产品与服务」及「
图片来源:TCFD《气候相关财务揭露建议》官方
图片来源:TCFD《气候相关财务揭露建议》官方
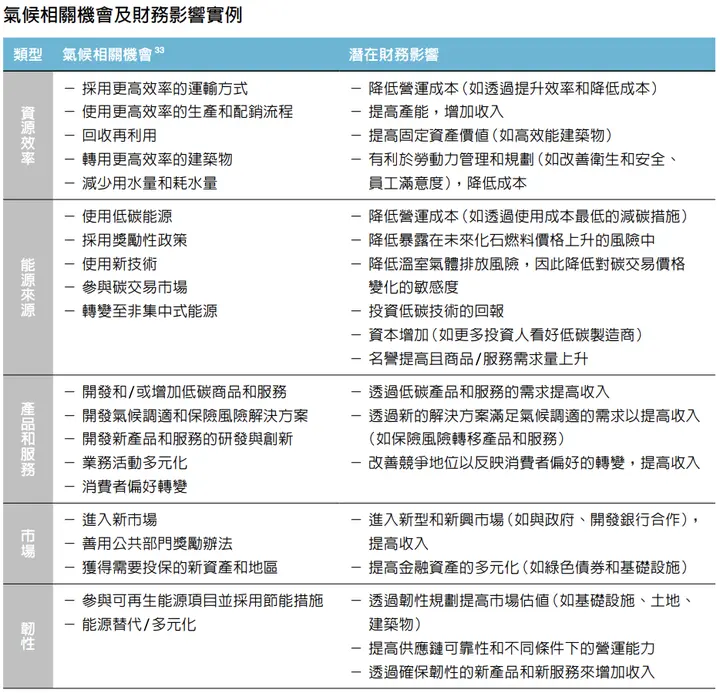
图片来源:TCFD《气候相关财务揭露建议》官方
四、
看到这里,你是否好奇,该如何正确地将 TCFD 导入报告书?这部分,我们将以 TCFD 报告书通过英国标准协会 (BSI) 查核、获得 Level-5 最高等级,并且同时获得永续报告奖白金等级的「第一金控」为大家示范如何将 TCFD 整合进永续报告书,这边主要有四个
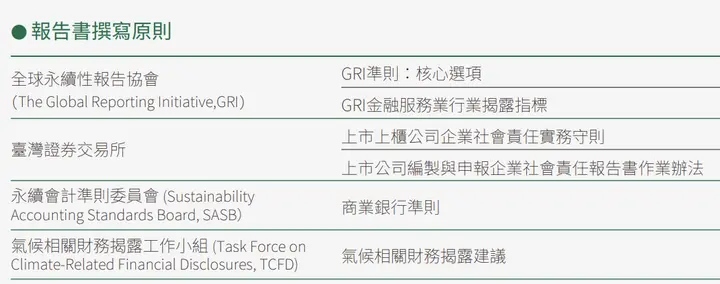
Tips 1. 在报告书撰写原则中表态:我将遵循 TCFD 建议撰写
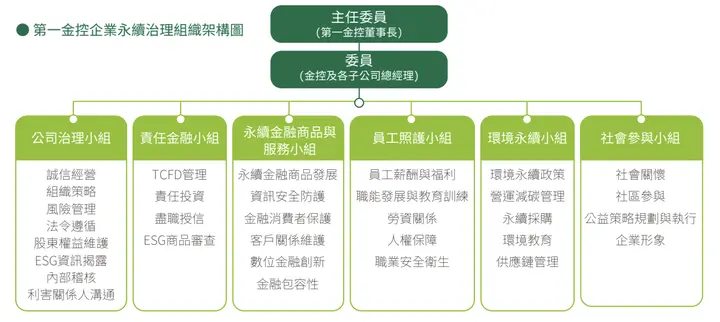
Tips 2. 说明 TCFD 的
Tips 3. 于气候变迁相关之重大性议题内部导入 TCFD,作为
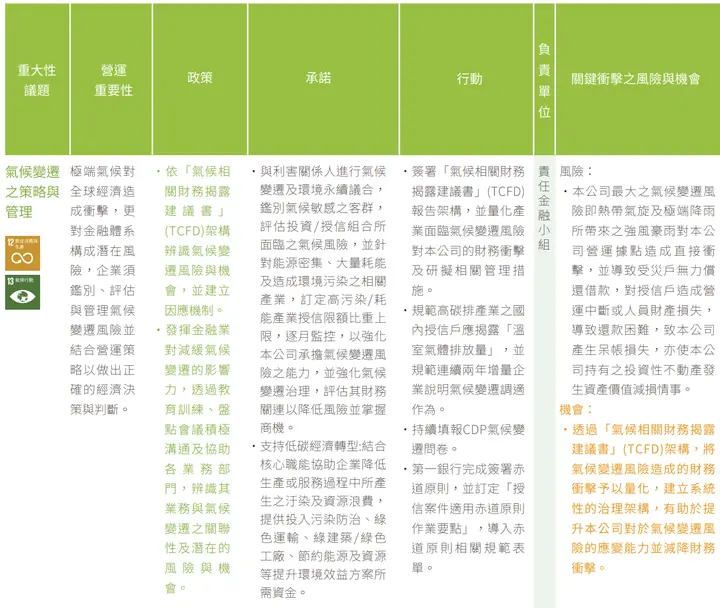
Tips 4. 完整揭露气候议题架构,例如:描述风险管理流程、说明四大核心要素,以及企业可能面临之气候风险
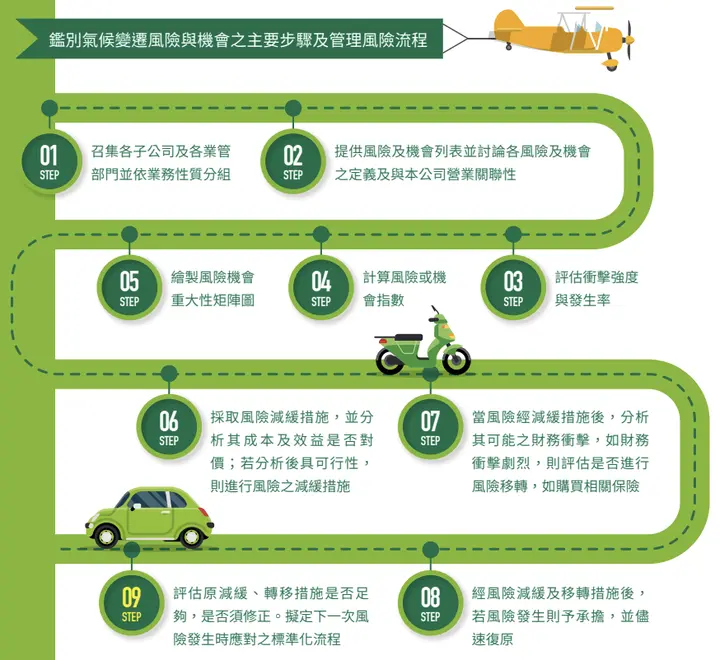
▴ 描述气候变迁
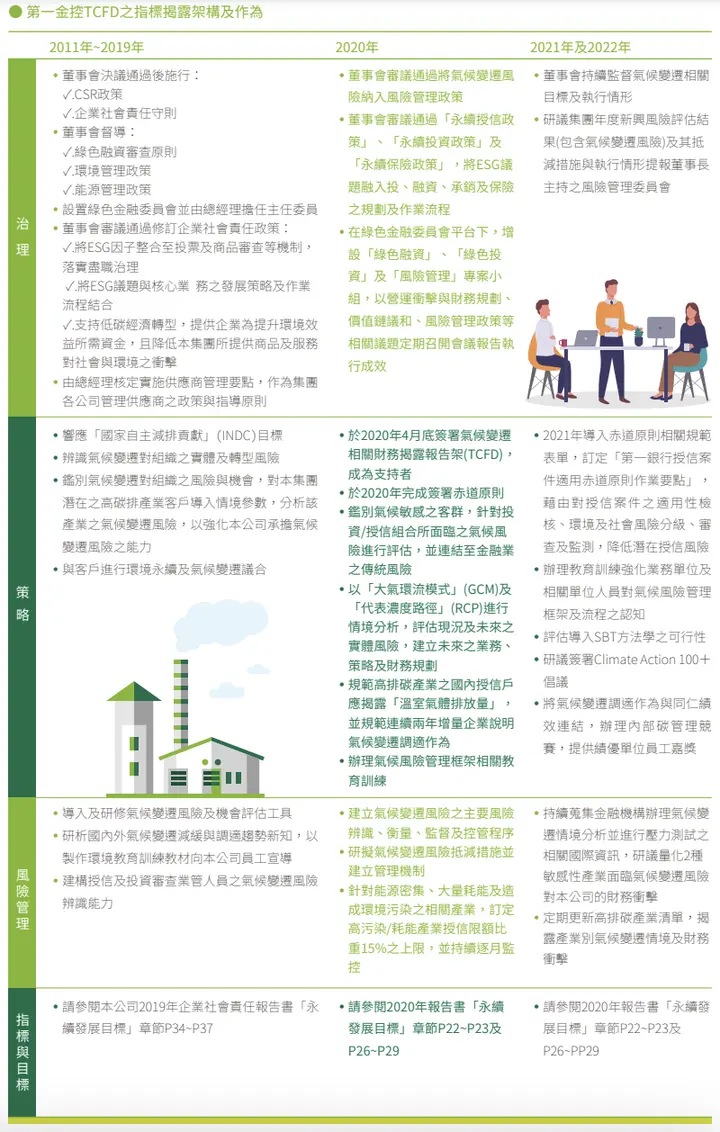
▴揭露 TCFD
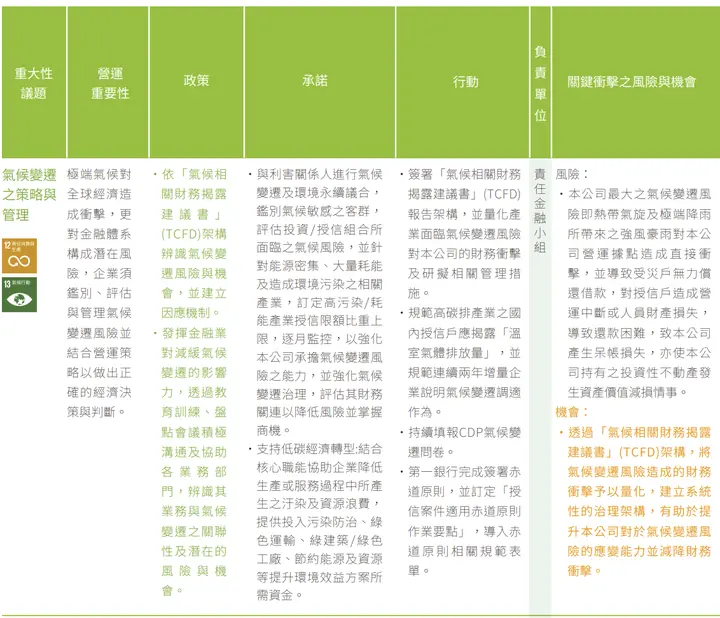
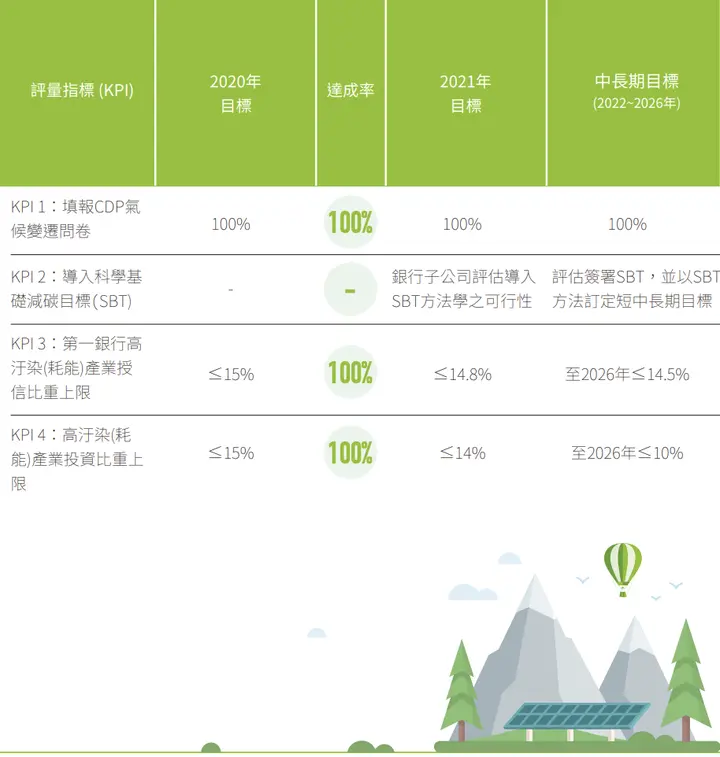
▴右半部为 TCFD 四大要素中的指标
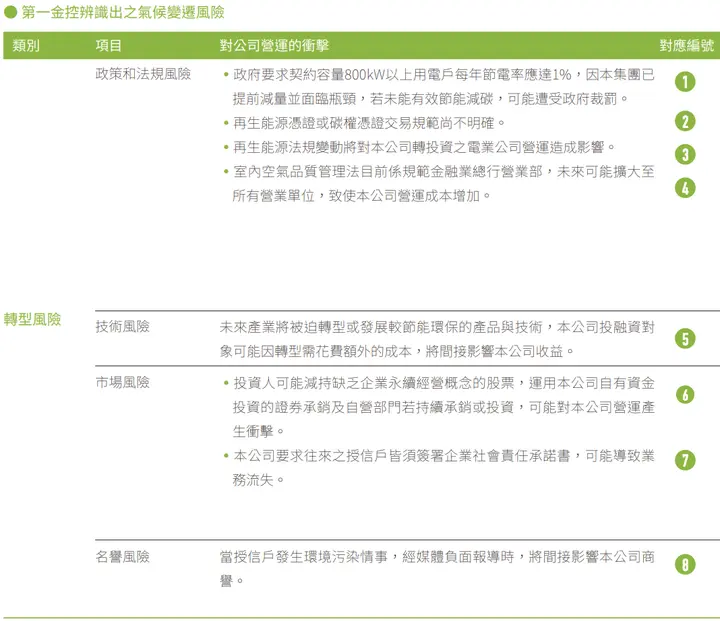
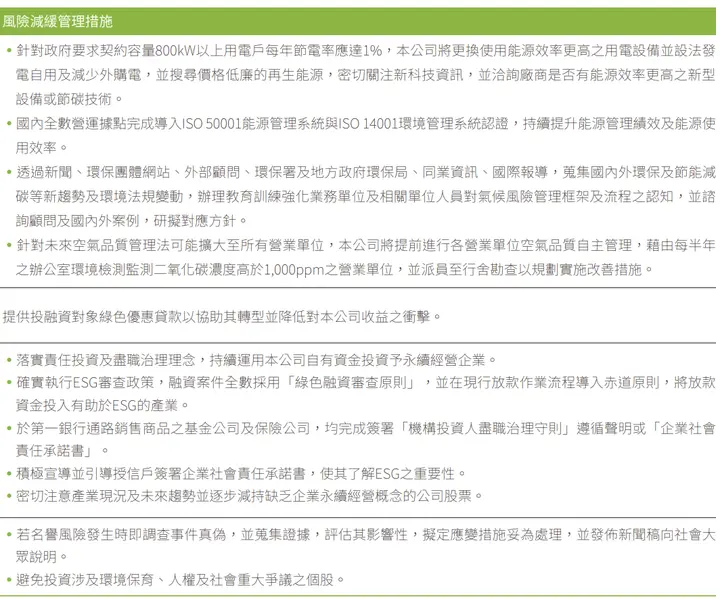
▴揭露气候变迁风险
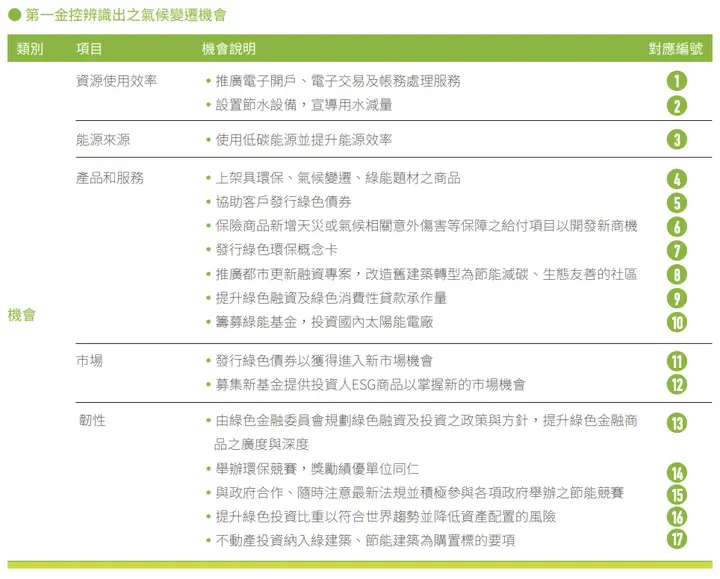
▴揭露气候变迁风险
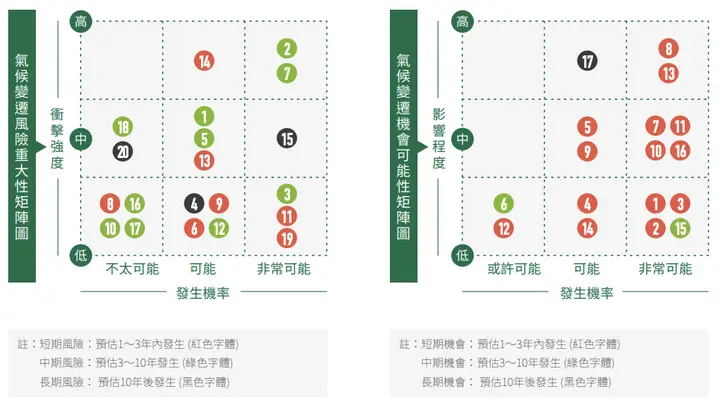
▴揭露气候变迁风险重大性与机会可能性
综上,我们可以看到第一金控并非只是在报告书中提到将采用 TCFD 作为资讯揭露准则,而是更进一步地根据《气候相关财务揭露建议》的指导架构,针对气候变迁之风险与机会的部分详细说明其管理流程、组织参与、相关评估和策略目标,贯穿性地将 TCFD 由简入繁
最后要提醒大家,导入 TCFD 有两大重要特点要注意:第一,组织应搜集有助于决策且具有前瞻性的财务影响资讯,第二,组织应高度关注于转向低碳经济时所面临之风险与机会。总言之,在整个资讯揭露的过程中,你只须紧扣著 TCFD 的两大重要特点,再依照文章所提到的各重点部分,逐一具体
下一篇,我们将为大家介绍 TCFD 中的情境分析和气候相关议题 (Scenario Analysis and Climate-Related Issues),模拟与评估的部分有助于提升企业预测未来风险的能力、增进企业的气候
参考资料来源:
康舒科技 2020 年永续报告书:https://www.acbel.com/csr-report-download
第一金控 2020 年永续报告书:https://csr.firstholding.com.tw/tc/csr_report.html
TCFD《气候相关财务揭露建议》官方中文版 (2019):https://assets.bbhub.io/company/sites/60/2020/10/TCFD-Recommendations-Report-Traditional-Chinese-Translation.pdf
从
风险清单建立后,下一步是选择具代表性的气候情境,评估不同假设下的策略韧性与财务影响。可继续阅读气候情境分析
常见问题
查看全部TCFD 将
TCFD 将气候相关风险分为「转型风险」和「实体风险」。转型风险包括政策和法规风险、技术风险、市场风险及名誉风险,实体风险则分为立即性风险
康舒
康舒科技在其 2020 年永续报告书中鉴别了气候议题相关的转型风险,包括「政策和法规风险」、「市场风险」与
TCFD 建议
TCFD 建议企业掌握五大类气候相关机会,包括资源使用效率、能源来源、产品和服务、市场及韧性。例如,企业可以通过发展再生能源或转向绿色供应链来创造
把永续
用 Syber 管理章节分工、指标数据、审核记录与披露进度,把 IFRS、SASB、GRI 等要求落到团队
下一步怎么判断先把文章中的披露要求转成章节、资料来源与负责人;若会牵涉多人协作、版本控管与查证,再评估是否需要报告书